உமிழ்வு குறைய, தூய மின்சார உற்பத்தி தேவையை விஞ்சியது
2026ஆம் ஆண்டின் மூன்றாம் காலாண்டில் சீனாவின் கார்பன் டை ஆக்சைடு உமிழ்வு, முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில், மதிப்பீட்டின்படி 3.1% குறைந்தது. 2022ஆம் ஆண்டின் கோவிட்-19 ஊரடங்குகளுக்குப் பிறகு பதிவான மிகப்பெரிய காலாண்டுச் சரிவு இதுவாகும். தூய மின்சார உற்பத்தி அதிகரித்ததும், போக்குவரத்துக்கான எரிபொருள் நுகர்வு குறைந்ததும், கட்டுமானச் செயல்பாடு மந்தமடைந்ததும் இணைந்து, ஆண்டின் முதல் ஒன்பது மாதங்களுக்கான மதிப்பிடப்பட்ட உமிழ்வை 0.5% குறைத்தன.
உள்ளடக்கம்
- உமிழ்வு குறைய, தூய மின்சார உற்பத்தி தேவையை விஞ்சியது
- சரிவு உருவான விதம்
- புதிய மின் நிலையங்கள் கட்டப்பட்டபோதும் நிலக்கரி மின்சாரம் ஏன் குறைந்தது
- கப்பல் போக்குவரத்துப் பாதிப்பும் நீண்டகால மாற்றமும் எண்ணெய் தேவையைப் பாதிக்கின்றன
- அன்றாடப் பயணத்தில் மின்சார வாகனங்களின் பங்கு அதிகரிப்பு
- பொருளாதார வளர்ச்சி கட்டுமானத்திலிருந்து விலகுகிறது
- பல்வேறு இடங்களில் மின்சாரத் தேவை வளர்கிறது
- வேதிப்பொருட்களும் கட்டுமானமும் சரிவுக்கு வழிவகுக்கின்றன
- அடுத்த கட்டத்தை மின்வலையமைப்பு அணுகலும் பொருளாதாரக் கொள்கையும் வடிவமைக்கின்றன
- முக்கியக் குறிப்புகள்
எரிசக்தி மற்றும் தூய காற்று ஆய்வு மையம் (CREA), அதிகாரப்பூர்வ புள்ளிவிவரங்களையும் வணிகத் தரவுகளையும் பயன்படுத்தி, ஜூலை முதல் செப்டம்பர் வரை நிலக்கரி நுகர்வு 3% குறைந்ததாகவும், எண்ணெய் பயன்பாடு 4% சரிந்ததாகவும் கணக்கிட்டது. ஹோர்முஸ் நீரிணை வழியாகச் செல்லும் கப்பல் போக்குவரத்தில் ஏற்பட்ட இடையூறு, வாகன மின்மயமாக்கலால் ஏற்கெனவே மாறிவரும் சந்தையில் கூடுதல் அழுத்தத்தை ஏற்படுத்தியதால், போக்குவரத்துக்கான எண்ணெய் நுகர்வு இன்னும் வேகமாக 9% குறைந்தது.
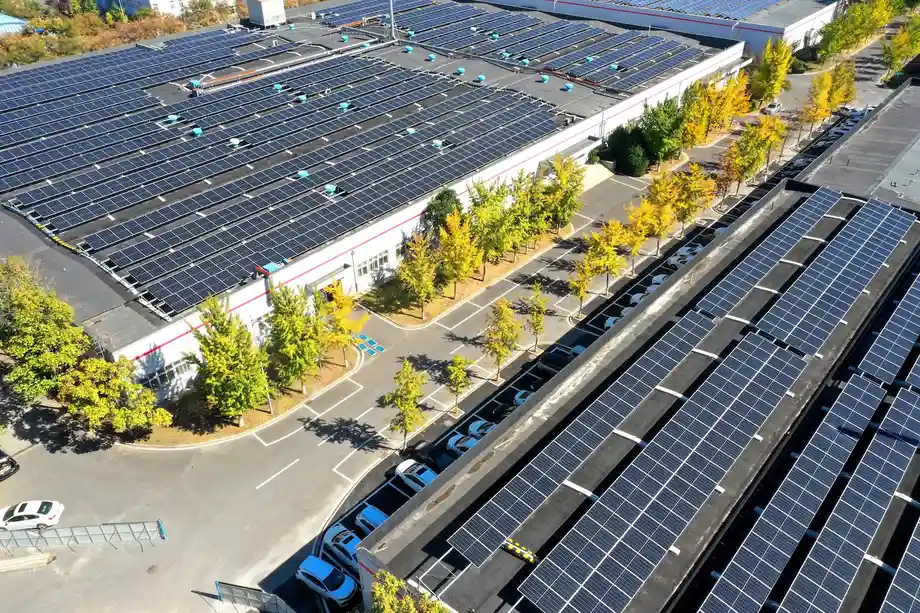
முந்தைய ஆண்டின் இதே காலாண்டுடன் ஒப்பிடுகையில், சூரிய, காற்று மற்றும் அணுமின் நிலையங்கள் கூடுதலாக 110 டெராவாட் மணிநேர மின்சாரத்தை உற்பத்தி செய்தன. அந்த அதிகரிப்பு, மின்சாரத் தேவையின் வளர்ச்சியை விட இரண்டு மடங்குக்கும் அதிகமாக இருந்ததுடன், அதே காலகட்டத்தில் ஜெர்மனி உற்பத்தி செய்த மொத்த மின்சாரத்துக்குச் சற்றேறக்குறைய சமமாக இருந்தது. ஒரு டெராவாட் மணிநேரம் என்பது ஒரு பில்லியன் கிலோவாட் மணிநேரம்; வீடுகளின் மின்சாரக் கட்டணப் பட்டியல்களில் பொதுவாகப் பயன்படுத்தப்படும் அலகு இதுவாகும்.
2024 மார்ச் மாதத்திலிருந்து சீனாவின் உமிழ்வு ஒட்டுமொத்தமாக நிலையாகவோ குறைந்தோ வருகிறது. தூய எரிசக்தி விரிவாக்கம் தேவையைவிட வேகமாகத் தொடருமா, புதிய மின் உற்பத்தியை மின்வலையமைப்புகள் எவ்வளவு விரைவாக உள்வாங்க முடியும், அதிக அளவில் நிலக்கரி மற்றும் எண்ணெயைப் பயன்படுத்தும் தொழில்களைப் பொருளாதார ஆதரவு மீண்டும் ஊக்குவிக்குமா என்பவற்றைப் பொறுத்தே இந்தப் போக்கு நீடிப்பது அமையும்.
சரிவு உருவான விதம்
சீனாவின் அண்மைய காலாண்டுச் சரிவு, இரண்டு ஆண்டுகளுக்கும் முன்பே தொடங்கிய மாற்றத்தைத் தொடர்கிறது. மின்சார உற்பத்தி, போக்குவரத்து மற்றும் தொழில்துறைத் தேவை எவ்வாறு இணைந்து மாறின என்பதைத் தேதிகள் காட்டுகின்றன:
- 2024 மார்ச்: CO2 உமிழ்வு ஒட்டுமொத்தமாக நிலையாகவோ குறைந்தோ இருந்த காலம் தொடங்கியது.
- 2026 ஜூலை முதல் செப்டம்பர் வரை: முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் உமிழ்வு 3.1% குறைந்தது; நிலக்கரி பயன்பாடு 3% சரிந்தது; எண்ணெய் நுகர்வு 4% குறைந்தது.
- 2026 செப்டம்பர்: பயணிகள் கார் விற்பனையில் மின்சார வாகனங்களின் பங்கு 67% என்றும், கனரக லாரி விற்பனையில் 50% என்றும் தெரிவிக்கப்பட்டது.
- 2026 ஜனவரி முதல் செப்டம்பர் வரை: மதிப்பிடப்பட்ட CO2 உமிழ்வு 0.5% குறைந்தபோதும், தெரிவிக்கப்பட்ட மொத்த உள்நாட்டு உற்பத்தி (GDP) 4.6% வளர்ந்தது.
காலாண்டு உமிழ்வுச் சரிவுக்கும் ஒன்பது மாதங்களுக்கான சிறிய சரிவுக்கும் இடையிலான வேறுபாடு, அண்மைக் காலத்தில் குறைவு வலுவடைந்ததைக் காட்டுகிறது. உமிழ்வு குறைந்தபோதும் பொருளாதாரம் தொடர்ந்து வளர்ந்ததைப் பொருளாதாரப் புள்ளிவிவரங்களும் காட்டுகின்றன; எனினும், பல்வேறு துறைகளில் செயல்பாடு பெரிதும் மாறுபட்டது.
புதிய மின் நிலையங்கள் கட்டப்பட்டபோதும் நிலக்கரி மின்சாரம் ஏன் குறைந்தது
மின்சாரத் தேவையின் வளர்ச்சி மந்தமானதாலும், தூய மின்சார உற்பத்தி அதிகரித்ததாலும், மூன்றாம் காலாண்டில் நிலக்கரி மின் உற்பத்தி 3.3% குறைந்தது. காற்றாலை மற்றும் சூரியப் பண்ணைகளில், உற்பத்தி செய்யக்கூடியிருந்தும் மின்வலையமைப்பின் வரம்புகள் அல்லது இயக்கக் கட்டுப்பாடுகள் காரணமாக விநியோகிக்க முடியாத மின்சாரத்தைக் குறிக்கும் ‘கட்டுப்படுத்தல்’ வழியாக இழந்த உற்பத்தியும் குறைந்தது.
சீனா, கிட்டத்தட்ட சாதனை அளவில் நிலக்கரி மின் உற்பத்தித் திறனைக் கட்டியெழுப்புவதைத் தொடர்ந்தது. மின் உற்பத்தித் திறன் என்பது மின் நிலையங்கள் எவ்வளவு மின்சாரத்தை உற்பத்தி செய்யக்கூடும் என்பதைக் குறிக்கிறது; உற்பத்தி என்பது அவை உண்மையில் உற்பத்தி செய்வதைக் குறிக்கிறது. மொத்த நிலக்கரி மின் உற்பத்தி குறையும்போது புதிய மின் நிலையங்கள் சேர்வது, விரிவடையும் மின் நிலையங்கள் சராசரியாகக் குறைந்த நேரமே இயங்குகின்றன என்பதைக் குறிக்கிறது.
இயங்கும் நேரம் குறைவதால் மின் நிலைய உரிமையாளர்களின் வருவாய் பாதிக்கப்படுகிறது; ஏனெனில் நிதிச் செலவுகள், பராமரிப்பு மற்றும் பணியாளர் செலவுகளை அவர்கள் தொடர்ந்து ஏற்க வேண்டியுள்ளது. உடனடியாக ஏற்படும் மாற்றம், மின்சார உற்பத்திக் கலவையிலும் நிலக்கரி மின்சார உற்பத்தியின் பொருளாதாரத்திலும் தெரிகிறது: குறைந்து வரும் நிலக்கரி மின்சாரத்தை வழங்க அதிக உபகரணங்கள் போட்டியிடுகின்றன.
தேசிய புள்ளியியல் பணியகத்துக்குச் சொந்தமானதாகக் குறிப்பிடப்படும் சீனாவின் மாதாந்திர மின் உற்பத்தித் தொடர், ஜூலையில் 943.85 டெராவாட் மணிநேரம், ஆகஸ்டில் 943.78, செப்டம்பரில் 829.36 எனப் பதிவுசெய்கிறது. இவை காலாண்டில் மொத்தம் 2,716.99 டெராவாட் மணிநேரமாகும். மின்சார அமைப்பின் அளவைப் புரிந்துகொள்ள இந்தப் புள்ளிவிவரங்கள் உதவுகின்றன; உமிழ்வு ஆய்வில் அடையாளம் காணப்பட்ட கூடுதல் தேவையைவிட இரண்டு மடங்குக்கும் அதிகமான தேவையை ஈடுசெய்யும் அளவுக்கு, தூய எரிசக்தி உற்பத்தியின் 110 டெராவாட் மணிநேர அதிகரிப்பு பெரிதாக இருந்தது.
2026 அக்டோபர் 19 அன்று வெளியிடப்பட்ட பணியகத்தின் “2026 செப்டம்பரில் எரிசக்தி உற்பத்தி” என்ற அறிக்கை, மின்சார உற்பத்திப் பகுதியில் செப்டம்பர் மாத மின் உற்பத்தியைச் சுருக்கமாக 829.4 டெராவாட் மணிநேரம் எனக் குறிப்பிடுகிறது. ஆண்டுக்கு குறைந்தது 20 மில்லியன் யுவான் முதன்மை வணிக வருவாய் ஈட்டும் தொழில்துறை நிறுவனங்களின் உற்பத்திப் புள்ளிவிவரங்களே இதில் இடம்பெறுகின்றன.
கப்பல் போக்குவரத்துப் பாதிப்பும் நீண்டகால மாற்றமும் எண்ணெய் தேவையைப் பாதிக்கின்றன
உலகின் மிகப்பெரிய கச்சா எண்ணெய் இறக்குமதியாளரான சீனாவுக்கான எண்ணெய் ஏற்றுமதியில் முக்கியமான பாதையான ஹோர்முஸ் நீரிணையில் நெருக்கடி ஏற்பட்டதால் போக்குவரத்து பாதிக்கப்பட்டது. விநியோகம் மற்றும் விலைகள் மீதான அழுத்தம், சாலைப் போக்குவரத்தில் ஏற்கெனவே நிகழ்ந்துவரும் மாற்றங்களுடன் இணைந்து, காலாண்டில் எண்ணெய் தேவையைக் குறைக்க உதவியது.
CREA இணை நிறுவனர் மற்றும் முதன்மை ஆய்வாளர் லௌரி மில்லிவிர்டா, எண்ணெய் விலை குறைந்தால் நுகர்வு ஓரளவு மீண்டும் அதிகரிக்கலாம் என்றார்:
விலைகள் குறையும்போது, அல்லது குறைந்தால், எண்ணெய் நுகர்வு ஓரளவு மீண்டும் அதிகரிக்கும் என்பது தெளிவு,
அதிர்ச்சி ஏற்படுவதற்கு முன்பே சீனாவின் எண்ணெய் நுகர்வு உச்சத்தை எட்டியிருக்க அதிக வாய்ப்புள்ளதாகவும், இந்த இடையூறு மின்மயமாக்கலையும் எண்ணெயிலிருந்து விலகும் மாற்றத்தையும் துரிதப்படுத்தியதாகவும் மில்லிவிர்டா கூறினார். அவரது மதிப்பீடு ஒரே நேரத்தில் செயல்படும் இரு சக்திகளைச் சுட்டிக்காட்டுகிறது: எண்ணெய் நுகர்வுக்கு ஏற்பட்ட திடீர் கட்டுப்பாடு, மக்கள் பயன்படுத்தும் வாகனங்களிலும் எரிசக்தி அமைப்புகளிலும் நீண்டகாலமாக நிகழும் மாற்றம்.
மொத்த எண்ணெய் நுகர்வு 4% குறைந்ததுடன் ஒப்பிடுகையில், போக்குவரத்துக்கான எண்ணெய் பயன்பாடு 9% சரிந்தது. போக்குவரத்துத் துறை ஏன் இந்த மாற்றத்தின் மையமாக உள்ளது என்பதைப் பெரிய சரிவு காட்டுகிறது; அதே நேரத்தில், தொழில்துறைக்கான மூலப்பொருட்கள் உள்ளிட்ட பிற எண்ணெய்ப் பயன்பாடுகளும் மொத்தத் தேவையைத் தொடர்ந்து வடிவமைக்கின்றன.
அன்றாடப் பயணத்தில் மின்சார வாகனங்களின் பங்கு அதிகரிப்பு
செப்டம்பரில் பயணிகள் கார் விற்பனையில் மின்சார வாகனங்களின் பங்கு 67% எனத் தெரிவிக்கப்பட்டது; கனரக லாரி விற்பனையில் அவற்றின் பங்கு 50% ஆனது. பயணிகள் கார் விற்பனையில் 67% என்பது புதிய எரிசக்தி வாகனங்களின் சில்லறை விற்பனைப் பங்கு என GL Consulting குறிப்பிடுகிறது. முழுமையாக மின்சாரத்தில் இயங்கும் வாகனங்களும் மின்சாரத்தில் மின்னூட்டக்கூடிய கலப்பின வாகனங்களும் சீனாவின் இந்த வகைப்பாட்டில் அடங்கும்.
மின்சார வாகனங்கள் பயன்படுத்திய மின்சாரத்தின் அளவு 53% அதிகரித்தது; இது சாலையில் இருந்த அத்தகைய வாகனங்களின் எண்ணிக்கை அதிகரித்ததைவிட வேகமானது. பெட்ரோல் அல்லது டீசலில் இயங்கும் வாகனங்களுக்குப் பதிலாக, ஏற்கெனவே இருந்த மின்சார வாகனங்களை ஓட்டுநர்கள் அடிக்கடி பயன்படுத்தியதால் அவற்றின் பயன்பாடு தீவிரமடைந்ததை இந்தப் போக்கு காட்டுகிறது.
நவம்பர் 4 அன்று வெளியிடப்பட்ட GL Consulting-இன் எரிசக்தித் தேவை மதிப்பீடு, போக்குவரத்துத் துறையின் மாற்றங்களைப் பிற துறைகளில் ஏற்பட்ட பலவீனமான தேவையுடன் இணைத்துப் பதிவுசெய்கிறது. மூன்றாம் காலாண்டில் பெட்ரோல் நுகர்வு 8.2% குறைந்ததாகவும், டீசல் நுகர்வு 10% சரிந்ததாகவும் அதில் தெரிவிக்கப்பட்டுள்ளது. கட்டுமானம், சரக்குப் போக்குவரத்து மற்றும் தொழில்துறைச் செயல்பாடுகள் டீசல் தேவையை குறிப்பாகப் பாதிக்கின்றன; எனவே கட்டுமானச் செயல்பாடு மந்தமானதும் இந்தச் சரிவை விளக்க உதவுகிறது.
பயணம் மின்சாரத்தை நோக்கி மாறுவதால், மின்னூட்டக் கட்டமைப்பு அதிகப் பயன்பாட்டை கையாள்கிறது. ஆகஸ்டில், மின்னூட்டம் மற்றும் மின்கல மாற்றுச் சேவைகளின் மின்சாரப் பயன்பாடு முந்தைய ஆண்டின் இதே மாதத்துடன் ஒப்பிடுகையில் 51.2% அதிகரித்தது. இந்த மாதாந்திரச் சேவைத் துறை அளவீடும், மின்சார வாகனங்கள் பயன்படுத்திய மின்சாரத்தில் ஏற்பட்ட 53% அதிகரிப்பும் வெவ்வேறு காலகட்டங்களையும் செயல்பாடுகளையும் குறிக்கின்றன; எனினும், மின்னூட்டத் தேவையின் விரிவாக்கத்தை இரண்டும் காட்டுகின்றன.
பொருளாதார வளர்ச்சி கட்டுமானத்திலிருந்து விலகுகிறது
GL Consulting மேற்கோள் காட்டிய புள்ளிவிவரங்களின்படி, மூன்றாம் காலாண்டில் சீனாவின் மொத்த உள்நாட்டு உற்பத்தி 4.5% வளர்ந்தது; 2026ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் 4.6% வளர்ந்தது. உற்பத்தி செய்யப்பட்ட பொருட்கள் மற்றும் சேவைகளின் மதிப்பை GDP அளவிடுகிறது; ஆனால் அந்த மதிப்பை உருவாக்கத் தேவைப்படும் எரிசக்தியின் அளவு, எந்தத் தொழில்கள் வளர்கின்றன என்பதைப் பெரிதும் சார்ந்துள்ளது.
முதல் ஒன்பது மாதங்களில் நிலையான சொத்து முதலீடு 7.2% குறைந்தது. ரியல் எஸ்டேட் மேம்பாட்டு முதலீடு 20.6% சரிந்தது; உற்பத்தித் துறை முதலீடு 2.1% குறைந்தது. சொத்துத் துறையின் சுருக்கம், சிமென்ட் மற்றும் எஃகு உற்பத்தியிலிருந்து CO2 உமிழ்வு குறைந்ததை விளக்க உதவுகிறது: கட்டுமானத் திட்டங்கள் குறைவதால் இந்தப் பொருட்களுக்கான தேவையும் அவற்றை உற்பத்தி செய்யத் தேவைப்படும் எரிபொருளும் குறைகின்றன.
ஏற்றுமதியும் மேம்பட்ட உற்பத்தித் துறையும் வலுவான ஆதரவை வழங்கின. அமெரிக்க டாலர் மதிப்பில், மூன்றாம் காலாண்டில் சரக்குப் பொருட்கள் ஏற்றுமதி 28.4% உயர்ந்தது. அந்தக் காலத்தில் GDP வளர்ச்சிக்கு நிகர ஏற்றுமதி 45.2% பங்களித்ததாக GL Consulting மதிப்பிடுகிறது; இறுதி நுகர்வுக்கு அது கணக்கிடும் 45.0% பங்களிப்புக்கு இது நெருக்கமானது. இந்தப் பங்களிப்பு புள்ளிவிவரங்கள் ஆலோசனை நிறுவனத்தின் கணக்கீடுகளாகும்.
முதல் ஒன்பது மாதங்களில் உயர் தொழில்நுட்ப உற்பத்தி 14.3% வளர்ந்தது; ஒட்டுமொத்தப் பொருளாதாரத்தின் தொழில்துறை உற்பத்தி 5.3% மட்டுமே வளர்ந்தது. எனவே, சொத்துத் துறை முதலீடு கடுமையாகச் சுருங்கியபோதும் தொழில்நுட்ப உற்பத்தி விரிவடைந்ததால், சீனாவின் வளர்ச்சி வேறுபட்ட செயல்பாடுகளின் கலவையால் நிகழ்ந்தது.
பல்வேறு இடங்களில் மின்சாரத் தேவை வளர்கிறது
பாரம்பரிய எரிபொருட்களுக்கான தேவை பலவீனமடைந்தபோதும், மேம்பட்ட உற்பத்தித் துறையும் டிஜிட்டல் சேவைகளும் தொடர்ந்து அதிக மின்சாரத்தைப் பயன்படுத்தின. ஆகஸ்டில் உயர் தொழில்நுட்பம் மற்றும் உபகரண உற்பத்தித் துறையின் மின்சார நுகர்வு 7.2% அதிகரித்தது; இணையத் தரவுச் சேவைகள் முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 37.9% அதிக மின்சாரத்தைப் பயன்படுத்தின.
மின்வலையமைப்புகளுக்கு இந்த அதிகரிப்புகள் முக்கியம்; ஏனெனில் புதிய தேவை, ஏற்கெனவே உள்ள மின் உற்பத்தி நிலையங்களிலிருந்து தொலைவில் உருவாகலாம் அல்லது உள்ளூர் மின் இணைப்புகளை விரிவுபடுத்த வேண்டிய இடங்களில் ஏற்படலாம். தேசிய அளவில் தேவையின் வளர்ச்சி மந்தமாக இருந்தாலும், மின்னூட்ட நிலையங்கள், தொழிற்சாலைகள் மற்றும் தரவு மையங்கள் அனைத்துக்கும் நம்பகமான மின்சாரம் தேவை.
அசாதாரணமாக மிதமான வானிலையும், வெப்பநிலையைச் சார்ந்த சில நுகர்வுகளைக் குறைத்து, மூன்றாம் காலாண்டின் எரிசக்தித் தேவையைக் கட்டுப்படுத்த உதவியது. பொருளாதார வளர்ச்சி மந்தமானதும் பங்களித்தது. எனவே, உமிழ்வுச் சரிவு தூய எரிசக்தி அதிகரிப்பையும் தேவையின் வளர்ச்சி மந்தமடைந்ததையும் இணைத்தே ஏற்பட்டது; இவற்றில் ஏதேனும் ஒரு காரணத்தை மட்டும் சார்ந்திருக்கவில்லை.
தற்போதைய சமநிலை தொடர்ந்தால், ஆண்டுக்கான மொத்த எரிசக்தித் தேவையின் வளர்ச்சியைத் தூய மின் உற்பத்தியின் வளர்ச்சி விஞ்சும் என எதிர்பார்க்கப்படுகிறது. புதிய மின்சார உற்பத்தி, தேவைப்படும் நேரத்தில் நுகர்வோரைச் சென்றடையுமா என்பதே நடைமுறைச் சோதனை; அதன் மூலம் மேலும் அதிக புதைபடிவ எரிபொருள் பயன்பாட்டுக்குப் பதிலாக மின்சாரம் பயன்படுத்த முடியும்.
வேதிப்பொருட்களும் கட்டுமானமும் சரிவுக்கு வழிவகுக்கின்றன
முன்பு உமிழ்வு வளர்ச்சிக்கு முக்கியக் காரணமாக இருந்த சீனாவின் நிலக்கரி-வேதிப்பொருள் தொழில், மூன்றாம் காலாண்டில் மெதுவாக விரிவடைந்தது. இந்தத் தொழிற்சாலைகள் நிலக்கரியை மூலப்பொருளாகவும் எரிசக்தி ஆதாரமாகவும் பயன்படுத்தி வேதிப்பொருட்களைத் தயாரிக்கின்றன.
நிலக்கரி விலை உயர்ந்ததால் இலாபத்தன்மை பலவீனமடைந்தது; அதேவேளையில், வேதிப்பொருட்களின் விலை உயர்ந்ததால் அவற்றை வாங்கும் நிறுவனங்களின் தேவை குறைந்தது. நிலக்கரி மின்சாரமும் போக்குவரத்து எரிபொருள் நுகர்வும் குறைந்துகொண்டிருந்த அதே நேரத்தில், இந்தத் துறையின் வளர்ச்சி மந்தமானது உமிழ்வை உயர்த்திய அழுத்தத்தின் ஒரு மூலத்தைக் குறைத்தது.
கட்டுமானத் துறைச் சுருக்கம் வேகமடைந்ததால் சிமென்ட் மற்றும் எஃகுத் தொழில்களின் உமிழ்வும் தொடர்ந்து குறைந்தது. உற்பத்தியாளர்களுக்கு, ஆர்டர்கள் குறைவதும், அதிக அளவு எரிசக்தியைப் பயன்படுத்தும் உலைகள், சூளைகள் மற்றும் பிற உபகரணங்களை இயக்க வேண்டிய தேவை குறைவதும் உடனடி விளைவுகளாகும்.
இந்தக் காலாண்டைப் புரிந்துகொள்வதில் தொழில்நுட்ப உற்பத்தியுடனான வேறுபாடு முக்கியமானது. மின்னணுப் பொருட்கள் உற்பத்தியும் டிஜிட்டல் சேவைகளும் விரிவடைந்ததால் மின்சாரத் தேவை அதிகரித்தது; அதேசமயம் கட்டுமானம் சுருங்கியதால் பொருட்கள் மற்றும் எரிபொருட்களுக்கான தேவை குறைந்தது. ஒரே GDP வளர்ச்சி விகிதம் இந்த முற்றிலும் வேறுபட்ட நிலைமைகளை மறைத்துவிடலாம்.
அடுத்த கட்டத்தை மின்வலையமைப்பு அணுகலும் பொருளாதாரக் கொள்கையும் வடிவமைக்கின்றன
கூடுதல் காற்றாலை மற்றும் சூரிய மின் உற்பத்தி எவ்வளவு நிலக்கரிக்கு மாற்றாக அமையும் என்பதைச் சீனாவின் மின்வலையமைப்புகள் தீர்மானிக்க உதவும். உற்பத்திக் கட்டுப்பாட்டைக் குறைப்பது, ஏற்கெனவே உள்ள தூய எரிசக்தி உபகரணங்களை முழுமையாகப் பயன்படுத்துவதாகும்; வலுவான மின் இணைப்புகளும் சேமிப்புக் கட்டமைப்புகளும், பிராந்தியங்களுக்கு இடையிலும் உற்பத்தி அதிகம் மற்றும் குறைவாக இருக்கும் நேரங்களுக்கு இடையிலும் மின்சாரத்தை எடுத்துச் செல்ல உதவும்.
நிலக்கரி மின் உற்பத்தி தொடர்ந்து குறைவது, புதுப்பிக்கத்தக்க எரிசக்தி வளர்ச்சிக்கு முக்கியமானது என கிரீன்பீஸ் கிழக்கு ஆசியாவின் திட்டத் தலைவர் காவோ யூஹே குறிப்பிட்டார்:
நிலக்கரி மின் உற்பத்தி தொடர்ந்து குறையும் போக்கில் இருப்பது, புதுப்பிக்கத்தக்க எரிசக்தியின் மேலும் வளர்ச்சிக்கு முக்கியக் காரணியாகும்,
புதுப்பிக்கத்தக்க எரிசக்தியின் பயன்பாடு, சந்தை மேம்பாடு மற்றும் எரிசக்திச் சேமிப்பு ஆகியவற்றை அதிகரிக்கவும் காவோ வலியுறுத்தினார். வெயில் அல்லது காற்று அதிகமுள்ள நேரங்களில் உற்பத்தியாகும் மின்சாரத்தைச் சேமித்து, பின்னர் பயன்படுத்த சேமிப்புக் கட்டமைப்புகள் உதவும்; புதுப்பிக்கத்தக்க மின்சார உற்பத்தி குறையும் நேரங்களில் தேவையைப் பூர்த்திசெய்யவும் அவை உதவுகின்றன.
அரசின் பொருளாதார ஆதரவு மற்றொரு தாக்கத்தை ஏற்படுத்தும். மின்சாரம் மற்றும் போக்குவரத்துக் கட்டமைப்பு உட்பட ஆறு வலையமைப்புகளில் அறிவிக்கப்பட்ட ஊக்குவிப்புத் திட்டங்கள் கவனம் செலுத்துகின்றன; பசுமை மற்றும் பூஜ்ஜிய கார்பன் தீர்வுகளை ஊக்குவிக்கும் கொள்கைகள் ஏற்கெனவே இந்தத் துறைகளுக்குப் பொருந்துகின்றன. எந்தத் திட்டங்கள் முன்னெடுக்கப்படுகின்றன, அவை எஃகு, சிமென்ட், மின்சாரம் மற்றும் போக்குவரத்து எரிபொருட்களுக்கான எவ்வளவு தேவையை உருவாக்குகின்றன என்பவற்றைப் பொறுத்தே உமிழ்வின் போக்கு அமையும்.
அறிவிக்கப்பட்ட GDP வளர்ச்சி அரசின் இலக்குக்குள் இருப்பதால், கூடுதல் ஊக்குவிப்புக்கான அழுத்தம் குறைகிறது. எண்ணெய் தேவை நீடித்த வகையில் மீண்டும் அதிகரிப்பதற்கோ, உமிழ்வு நிரந்தர உச்சத்தை அடைவதற்கோ உறுதியான தேதி எதுவும் நிர்ணயிக்கப்படவில்லை. 2060ஆம் ஆண்டுக்குள் கார்பன் நடுநிலையை அடைவதே சீனாவின் நீண்டகால உறுதிப்பாடாகும்; அதாவது, மீதமுள்ள கார்பன் உமிழ்வுகள் அகற்றப்படும் அளவுகளால் ஈடுசெய்யப்படும்.
முக்கியக் குறிப்புகள்
- சீனாவின் CO2 உமிழ்வு 2026ஆம் ஆண்டின் மூன்றாம் காலாண்டில் மதிப்பீட்டின்படி 3.1% குறைந்தது; முதல் ஒன்பது மாதங்களில் 0.5% சரிந்தது.
- நிலக்கரி பயன்பாடு 3% குறைந்தது; எண்ணெய் நுகர்வு 4% சரிந்தது; போக்குவரத்துக்கான எண்ணெய் பயன்பாடு முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 9% குறைந்தது.
- சூரிய, காற்று மற்றும் அணுமின் உற்பத்தி 110 டெராவாட் மணிநேரம் அதிகரித்தது; இது மின்சாரத் தேவையின் வளர்ச்சியை விட இரண்டு மடங்குக்கும் அதிகமாகும்.
- புதிய நிலக்கரி மின் நிலையங்கள் தொடர்ந்து கட்டப்பட்டபோதும், நிலக்கரி மின் உற்பத்தி 3.3% குறைந்தது.
- வாகன மின்மயமாக்கல், எண்ணெய் ஏற்றுமதியில் ஏற்பட்ட இடையூறு, கட்டுமானத் துறை மந்தம் ஆகியவை புதைபடிவ எரிபொருள் தேவையைக் குறைக்கப் பங்களித்தன.
- மின்வலையமைப்பு விரிவாக்கம், புதுப்பிக்கத்தக்க எரிசக்திப் பயன்பாடு மற்றும் பொருளாதார ஆதரவின் திசை ஆகியவை இந்தச் சரிவு தொடருமா என்பதை வடிவமைக்கும்.