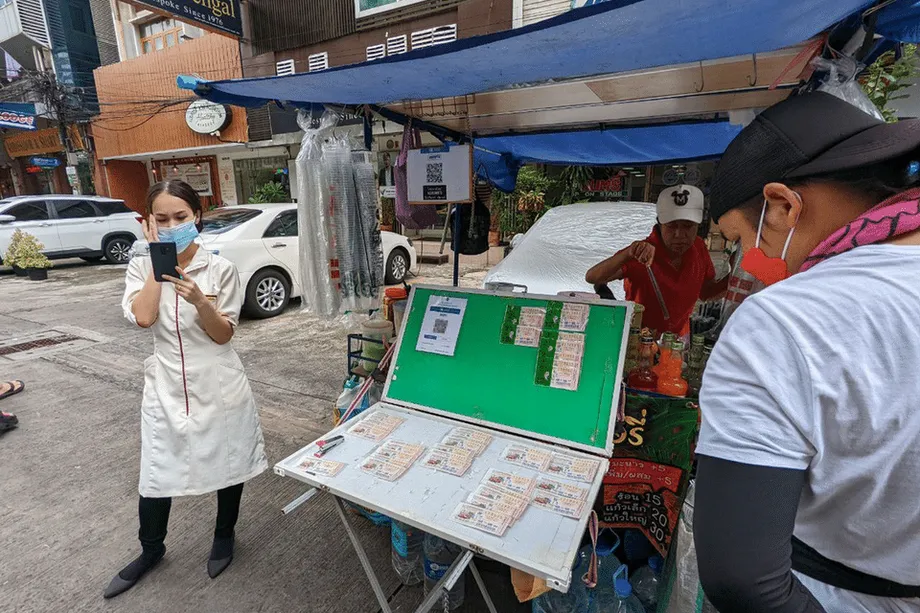
வாராந்திரப் பழக்கத்துக்கான சேமிப்பு வழி
லாட்டரியில் பரிசு கிடைக்காத சீட்டுகளுக்குச் செலவிட்ட தொகையை எதிர்காலச் சேமிப்பாக மாற்றும் திட்டத்தைத் தாய்லாந்து தயாரித்து வருகிறது. பரிசு கிடைக்காத டிஜிட்டல் லாட்டரிச் சீட்டுகளுக்குச் செலவிட்ட பணத்தை ஓய்வுக்காலச் சேமிப்பாக மாற்றும் புதிய கொள்கையை அரசு வகுத்துள்ளது. துணைப் பிரதமரும் நிதியமைச்சருமான எக்னிதி நிதிதன்பிரபாஸ் முன்னெடுக்கும் இந்தத் திட்டம் நான்கு மாதங்களுக்குள் தொடங்கும் என எதிர்பார்க்கப்படுகிறது. மக்கள் முதிர்ந்த வயதை எட்டிவரும் நிலையில், குடும்பச் சேமிப்பை அதிகரிக்கவும், பிரபலமான பொழுதுபோக்கை நீண்டகால நிதிப் பாதுகாப்பை நோக்கித் திருப்பவும் மேற்கொள்ளப்படும் பரந்த முயற்சியின் ஒரு பகுதியாக இது அமைந்துள்ளது.
உள்ளடக்கம்
- வாராந்திரப் பழக்கத்துக்கான சேமிப்பு வழி
- லாட்டரித் தொகையைச் சேமிப்பாக மாற்றுவது எப்படி?
- சேமிப்பாளர்கள் எப்போது, எதைப் பெறலாம்?
- டிஜிட்டல் சீட்டுகள் மட்டும், அடையாளச் சரிபார்ப்பு, நுகர்வோர் பாதுகாப்பு
- தேசிய சேமிப்பு நிதியின் ஓய்வுக்கால லாட்டரியிலிருந்து இது எவ்வாறு வேறுபடுகிறது?
- சட்டத்தில் ஓய்வுக்கால லாட்டரியின் தற்போதைய நிலை
- அரசு ஏன் இப்போது இதைச் செய்கிறது?
- பணம் எங்கிருந்து வருகிறது, நிதி எவ்வாறு நிர்வகிக்கப்படும்?
- பொதுமக்களின் எதிர்வினையும் தீர்க்கப்படாத கேள்விகளும்
- சர்வதேசப் பார்வையும் சாத்தியமான தாக்கமும்
- அடுத்து என்ன எதிர்பார்க்கலாம்?
- முக்கிய அம்சங்கள்
இந்த மாற்றுத் திட்டம், தேசிய சேமிப்பு நிதியின் (NSF) கீழ் உருவாக்கப்படும் புதிய ஓய்வுக்கால லாட்டரியுடன் இணையாகச் செயல்படும்; ஆனால் இரண்டும் தனித்தனி திட்டங்கள். ஓய்வுக்கால லாட்டரியில் வாரந்தோறும் குலுக்கல் நடைபெறும். ஒவ்வொரு சீட்டும், பரிசு கிடைத்தாலும் கிடைக்காவிட்டாலும், ஓய்வூதிய வயதில் திருப்பித் தரப்படும் சேமிப்பாக அமையும். அடிக்கடி லாட்டரிக்குச் செலவிடும் பணத்தை முதுமைக்காலத்துக்கான நீடித்த நிதிப் பாதுகாப்பாக மாற்றுவதும், கூடுதல் சூதாட்டத்தை ஊக்குவிக்காமல் இருப்பதும் இந்த இரு திட்டங்களின் நோக்கமாகும்.
மாற்றுத் திட்டம் சட்டரீதியாகவும் தொழில்நுட்ப ரீதியாகவும் தயாராக உள்ளதாக அதிகாரிகள் தெரிவிக்கின்றனர். ஒவ்வொரு கொள்முதலையும் சரிபார்க்கப்பட்ட அடையாளத்துடன் இணைத்து, சேமிப்பாளரின் கணக்கில் வரவு வைக்க அரசின் ‘பாவ் தாங்’ டிஜிட்டல் தளம் பயன்படுத்தப்படும். நோக்கம் எளிமையானது: ஒரு சீட்டுக்குப் பரிசு கிடைக்காவிட்டால், அதற்குச் செலவிட்ட தொகையில் நிர்ணயிக்கப்பட்ட பங்கு வீணாக மறைந்துவிடாது. தாய்லாந்தின் ஓய்வுக்கால மியூச்சுவல் ஃபண்ட் கட்டமைப்பைப் போன்ற விதிகளைக் கொண்ட சேமிப்புத் திட்டத்தில் அது பாதுகாக்கப்படும்.
லாட்டரித் தொகையைச் சேமிப்பாக மாற்றுவது எப்படி?
புதிய திட்டத்தின்கீழ், பரிசு கிடைக்காத டிஜிட்டல் லாட்டரிச் சீட்டுகளின் விலையில் ஒரு பகுதி, தனிநபர் சேமிப்புக் கணக்கில் தானாகவே வரவு வைக்கப்படும். அந்தத் தொகை, எச்சரிக்கையான முதலீட்டு விதிகளைப் பின்பற்றும் நிதியில் இருக்கும். 55 வயதிலிருந்து பணத்தை எடுக்கலாம். ஓய்வுக்கால மியூச்சுவல் ஃபண்டுகளைப் பயன்படுத்தும் தாய்லாந்து சேமிப்பாளர்களுக்கு இது நன்கு அறிமுகமான வயது வரம்பாகும். பாதுகாப்பும் முதலீட்டுத் தொகையைப் பேணுவதும் வழிகாட்டும் கொள்கைகளாக இருக்கும் என நிதியமைச்சகம் தெரிவித்துள்ளது.
சேமிப்புத் தொகையை வரவு வைப்பதற்குத் தேவையான நிதியை, லாட்டரியின் தற்போதைய வருவாய்ப் பங்கீட்டிலிருந்து திருப்பிவிட அரசு திட்டமிட்டுள்ளது. தற்போது அரசாங்க லாட்டரி அலுவலகத்துக்கு ஒதுக்கப்படும் பங்கு, சேமிப்பாளர்களின் கணக்குகளுக்கு இந்தத் தொகையை மாற்ற உதவும். இதன் மூலம் லாட்டரியின் பொருளாதாரத்தில் நிர்வாகத்துக்குச் செல்லும் ஒரு பகுதி, நீண்டகாலச் சேமிப்பாக மீண்டும் சீட்டு வாங்குவோருக்கே திருப்பி அளிக்கப்படும்.
சேமிப்பாளர்கள் எப்போது, எதைப் பெறலாம்?
பங்கேற்பாளர்கள் 55 வயதை எட்டியதும் பணம் எடுக்கத் தொடங்கலாம். 56 வயது மற்றும் அதற்கு மேற்பட்டவர்கள் மேலும் ஐந்து ஆண்டுகளுக்குச் சேமிப்பில் தொடர்ந்து தொகை சேர்க்கலாம். திரட்டப்பட்ட இருப்புத் தொகையை கடனுக்கான பிணையமாகவும் வழங்கலாம். முன்கூட்டியே சேமிப்பை முடிக்காமல் பணப்புழக்கத்தைப் பெற உதவுவதே இந்த அம்சத்தின் நோக்கம். ஓய்வுக்காலச் சேமிப்பு இலக்கைப் பாதிக்காமல், அவசரச் செலவுகளைச் சமாளிக்க இது குடும்பங்களுக்கு உதவக்கூடும்.
சூதாட்டத்தைத் தூண்டுவதற்காக அல்ல, சிக்கனத்தை ஊக்குவிப்பதற்காகவே இந்தத் திட்டம் என அதிகாரிகள் தெளிவுபடுத்துகின்றனர். துல்லியமான கண்காணிப்பு, அடையாளச் சரிபார்ப்பு, உரிய கணக்கில் தானியங்கி வரவு ஆகியவற்றைச் சாத்தியமாக்கும் ‘பாவ் தாங்’ செயலி வழியாக வாங்கப்படும் டிஜிட்டல் சீட்டுகளுக்கு மட்டுமே இந்த மாற்றம் பொருந்தும். காகிதச் சீட்டுகளைச் சரிபார்க்கப்பட்ட சேமிப்பாளருடன் நிகழ்நேரத்தில் நம்பகமாக இணைக்க முடியாததால், தொடக்கத்தில் அவை திட்டத்தில் இடம்பெறாது.
டிஜிட்டல் சீட்டுகள் மட்டும், அடையாளச் சரிபார்ப்பு, நுகர்வோர் பாதுகாப்பு
அரசுப் பணப்பரிவர்த்தனைகள், நலத்திட்டங்கள், அதிகாரபூர்வ டிஜிட்டல் லாட்டரிச் சீட்டுகளின் விற்பனை ஆகியவற்றுக்குப் பயன்படுத்தப்படும் அரசு ஆதரவு செயலி ‘பாவ் தாங்’. வங்கிக் கணக்கு இணைப்பையும் உள்ளடக்கிய சரிபார்க்கப்பட்ட சுயவிவரத்துடன் இது கொள்முதல்களை இணைக்கிறது. இந்தக் கட்டமைப்பு மோசடி அபாயத்தைக் குறைக்கிறது, அறிக்கையிடலை எளிதாக்குகிறது, சீட்டுக்குப் பரிசு கிடைக்காவிட்டால் சேமிப்பைத் தானாகவே வரவு வைக்க உதவுகிறது.
டிஜிட்டல் கொள்முதல்களுக்கு மட்டும் திட்டத்தைக் கட்டுப்படுத்துவதால், பரிவர்த்தனைகளை அரசு தெளிவாகக் கண்காணிக்க முடியும். வழக்கத்துக்கு மாறான செலவுப் பழக்கங்களைக் கண்காணித்து, தேவைப்பட்டால் பாதுகாப்பு நடவடிக்கைகளை அமைக்க நிர்வாகிகளுக்கு இது உதவுவதால் நுகர்வோர் பாதுகாப்புக்கும் ஆதரவாக அமைகிறது. தரவு தனியுரிமை தொடர்பான கடமைகள் தொடர்ந்து பொருந்தும்; தனிப்பட்ட தரவு எவ்வாறு பயன்படுத்தப்படும், சேமிக்கப்படும், பாதுகாக்கப்படும் என்பதைத் திட்ட விதிகள் விளக்கும் என எதிர்பார்க்கப்படுகிறது.
ஒரு குறை என்னவென்றால், காகிதச் சீட்டுகளை வாங்குவோருக்குச் சேமிப்புத் தொகை வரவு கிடைக்காது. துல்லியத்தை உறுதிசெய்து முறைகேடுகளைத் தடுக்க, முதல் கட்டத்தில் டிஜிட்டல் முறையில் மட்டுமே செயல்பட வேண்டும் எனக் கொள்கை வகுப்பாளர்கள் கூறுகின்றனர். சரிபார்ப்புச் சிக்கல்களைப் பாதுகாப்பைக் குறைக்காமல் தீர்க்க முடிந்தால், காலப்போக்கில் பிற வழிகளையும் ஆராயலாம்.
தேசிய சேமிப்பு நிதியின் ஓய்வுக்கால லாட்டரியிலிருந்து இது எவ்வாறு வேறுபடுகிறது?
பரிசு கிடைக்காத டிஜிட்டல் சீட்டுகளைச் சேமிப்பாக மாற்றும் திட்டம், தேசிய சேமிப்பு நிதிச் சட்டத்தின்கீழ் உருவாக்கப்படும் புதிய ஓய்வுக்கால லாட்டரியிலிருந்து தனித்துவமானது. ஓய்வுக்கால லாட்டரியில் ஒவ்வொரு சீட்டும் தொடக்கத்திலிருந்தே சேமிப்பாகச் செயல்படும். ஒரு சீட்டின் விலை 50 பாட். வெள்ளிக்கிழமை மாலை 5 மணிக்கு வாராந்திரக் குலுக்கல் நடத்தத் திட்டமிடப்பட்டுள்ளது. தலா 10 லட்சம் பாட் மதிப்புள்ள ஐந்து முதல் பரிசுகளும், தலா 1,000 பாட் மதிப்புள்ள 10,000 இரண்டாம் பரிசுகளும் வழங்கப்படும். வெற்றித் தொகைகள் ‘ப்ராம்ப்ட்பே’யுடன் இணைக்கப்பட்ட வங்கிக் கணக்குகளுக்கு மாற்றப்படும்.
பரிசு கிடைக்காதவர்களுக்கு, செலவிடும் ஒவ்வொரு பாட் தொகையும் தேசிய சேமிப்பு நிதியில் சேமிப்பாக மாறும்; 60 வயதில் முதலீட்டு வருவாயுடன் திருப்பித் தரப்படும். நியாயத்தை உறுதிசெய்து, செல்வந்தர்கள் அதிகளவில் வாங்கிக் குவிப்பதைக் கட்டுப்படுத்த, ஒருவருக்கு மாதம் 3,000 பாட் என்ற கொள்முதல் வரம்பு நிர்ணயிக்கப்பட்டுள்ளது. 60 வயதுக்கு மேற்பட்டவர்களும் பங்கேற்கலாம்; ஆனால் நிதியைப் பெறுவதற்கு முன் பத்து ஆண்டுகள் காத்திருக்க வேண்டும். மருத்துவத் தேவைகளுக்கான பகுதி அணுகல் போன்ற வரையறுக்கப்பட்ட முன்கூட்டிய பணமெடுப்பு வாய்ப்புகளையும் அமைச்சரவை விதிகளின்கீழ் ஆராய்ந்து வருகின்றனர்.
சட்டத்தில் ஓய்வுக்கால லாட்டரியின் தற்போதைய நிலை
ஓய்வுக்கால லாட்டரிக்கு அனுமதி அளிப்பதற்காக தேசிய சேமிப்பு நிதிச் சட்டத்தில் திருத்தங்களை அமைச்சரவை முன்பு ஆதரித்தது. அதன் பின்னர், பிரதிநிதிகள் சபை இந்த மசோதாவைப் பெரும் ஆதரவுடன் நிறைவேற்றியுள்ளது. அடுத்ததாக இது செனட் சபைக்கும், பின்னர் விதிமுறைகள் உருவாக்கப்படுவதற்கும் செல்லும். இறுதிக் கட்டப் பணிகள் திட்டமிட்டபடி முடிந்தால், இந்த ஆண்டின் நான்காம் காலாண்டில் திட்டம் தொடங்கும் என அதிகாரிகள் தெரிவித்துள்ளனர். சட்ட நடைமுறை முடிந்ததும், தகுதி, பரிசு வழங்கும் முறை, முன்கூட்டியே பணம் பெறுவதற்கான நிபந்தனைகள் ஆகியவற்றின் செயல்பாட்டு விவரங்களை தேசிய சேமிப்பு நிதி வெளியிடும்.
அரசு ஏன் இப்போது இதைச் செய்கிறது?
மக்கள்தொகை விரைவாக முதியோர் எண்ணிக்கையை நோக்கி மாறுவதையும், குடும்பங்களின் சேமிப்பில் உள்ள ஏற்றத்தாழ்வுகளையும் தாய்லாந்து எதிர்கொள்கிறது. ஓய்வூதியம் இல்லாத முறைசாரா வேலைகளில் ஏராளமான தொழிலாளர்கள் மாறிமாறிப் பணிபுரிகின்றனர். பல குடும்பங்கள் அரசின் முதியோர் உதவித்தொகையையும் குடும்ப ஆதரவையும் சார்ந்துள்ளன; அவை போதுமானதாக இல்லாமல் இருக்கலாம். அதேவேளையில், லாட்டரி விளையாடுவது அன்றாட வாழ்க்கையில் ஆழமாகப் பதிந்துள்ளது; அதிகாரபூர்வ மற்றும் சட்டவிரோத லாட்டரிகளுக்குச் செலவிடுவதும் பரவலாக உள்ளது.
இந்த வழக்கமான செலவில் ஒரு பகுதியைச் சேமிப்பாக மாற்றி, அது மக்களுடன் முதுமைக்காலம் வரை தொடரச் செய்வதே அதிகாரிகளின் நோக்கம். பரிசு கிடைக்காத டிஜிட்டல் சீட்டுகளைச் சேமிப்பாக மாற்றுவது ஒரு ஊக்கமாக அமைகிறது. முன்பு வீணாக மறைந்த பணம், ஓய்வூதிய வருமானத்துக்குத் துணையாகவோ கடினமான காலங்களில் பிணையமாகவோ பயன்படக்கூடிய வளர்ந்துவரும் நிதியாக மாறுகிறது. ஓய்வுக்கால லாட்டரி இந்தக் கருத்தை மேலும் முன்னெடுத்துச் செல்கிறது: ஒவ்வொரு சீட்டும் முதல்நாளிலிருந்தே சேமிப்பாகி, அதனுடன் பரிசு வெல்லும் வாய்ப்பும் இணைகிறது.
துணை நிதியமைச்சர் பாவ்பூம் ரோஜனாசகுல், கொள்கையின் நோக்கத்தை வெளிப்படுத்தும் எளிய சொற்களில் தேசிய சேமிப்பு நிதியின் ஓய்வுக்கால லாட்டரியை விளக்கியுள்ளார்.
இது கட்டமைக்கப்பட்ட சேமிப்பு; சூதாட்டம் அல்ல.
துணைப் பிரதமர் எக்னிதி நிதிதன்பிரபாஸ் உள்ளிட்ட நிதித்துறை அதிகாரிகள், டிஜிட்டல் சீட்டு விற்பனையும் பணப்பரிவர்த்தனை அமைப்புகளும் ஏற்கெனவே இருப்பதால், புதிய மாற்றுத் திட்டத்தை விரைவாகச் செயல்படுத்த முடியும் என்றும் அது முன்னுரிமைத் திட்டம் என்றும் கூறுகின்றனர். பொதுமக்களுக்கு ஏற்கெனவே அறிமுகமான தளங்கள், பரிசு ஒதுக்கீட்டு விதிகள், நிதிக் கட்டமைப்புகள் ஆகியவற்றை இந்த வடிவமைப்பு சார்ந்துள்ளது.
பணம் எங்கிருந்து வருகிறது, நிதி எவ்வாறு நிர்வகிக்கப்படும்?
தாய்லாந்தின் அதிகாரபூர்வ லாட்டரியில் ஒவ்வொரு சீட்டின் விலையும் பரிசுகள், அரசின் வருவாய், நிர்வாகச் செலவுகள் எனப் பிரிக்கப்படுகிறது. தற்போது அரசாங்க லாட்டரி அலுவலகத்துக்கு ஒதுக்கப்படும் பங்கிலிருந்து மாற்றுத் திட்டத்துக்கான ஆதரவைப் பெற அரசு திட்டமிட்டுள்ளது. இதன் மூலம் தற்போதைய ஒதுக்கீட்டின் ஒரு பகுதி தனியார் சேமிப்புக் கணக்குகளுக்குத் திருப்பிவிடப்படும். பரிசுத் தொகுப்பில் மாற்றம் செய்யாமல், சீட்டு வாங்குவோருக்குப் பயனளிப்பதே இதன் நோக்கம்.
முதலீடுகள் எச்சரிக்கையான அணுகுமுறையைப் பின்பற்றும். முதலீட்டுத் தொகையைப் பாதுகாத்து விவேகத்துடன் வளர்க்கும் நோக்கமுள்ள நீண்டகாலத் திட்டங்களான ஓய்வுக்கால மியூச்சுவல் ஃபண்டுகளைப் போன்ற கொள்கைகள் பின்பற்றப்படும் என நிர்வாகிகள் தெரிவித்துள்ளனர். பாதுகாப்புக்கு முக்கியத்துவம் அளிப்பதால், ஊக அடிப்படையிலான சொத்துகளைவிடப் பத்திரங்கள் மற்றும் உயர்தர நிதிக் கருவிகளுக்கு முதலீட்டுத் தொகுப்பில் முன்னுரிமை அளிக்கப்படும். சேமிப்பாளர்களைப் பாதுகாக்க, ஏற்கெனவே உள்ள நிதி விதிகளின்கீழ் மேற்பார்வை நடைபெறும்.
முதியோர் மற்றும் ஓய்வுபெற்ற குடிமக்களுக்காக 1 சதவீத வட்டி விகிதத்துடன் மாதாந்திர அரசுப் பத்திர வெளியீட்டையும் நிதியமைச்சகம் தயாரித்து வருகிறது. கணிக்கக்கூடிய வருமானத்தை விரும்புவோருக்கும், சந்தை அபாயத்தை ஏற்காமல் பணத்தை வைத்திருக்க விரும்புவோருக்கும் இந்தத் திட்டம் எளிமையான, பாதுகாப்பான தெரிவை வழங்குகிறது. 1 சதவீத வருவாய் குறைவானதுதான் என்றாலும், இந்த நிதிக் கருவியை எளிதாக வாங்கலாம்; ஓய்வுக்காலத் தயார்நிலையை வலுப்படுத்தும் பரந்த திட்டத்துடனும் இது இணைகிறது.
பொதுமக்களின் எதிர்வினையும் தீர்க்கப்படாத கேள்விகளும்
மாற்றுத் திட்டமும் தேசிய சேமிப்பு நிதியின் ஓய்வுக்கால லாட்டரியும் பல நன்மைகளை அளிக்கும் என எதிர்பார்க்கப்படுகிறது. லாட்டரி விளையாடும் கோடிக்கணக்கானோருக்கு தானாகவே சேமிப்பு உருவாகும். கணக்கிலுள்ள இருப்பை பிணையமாகப் பயன்படுத்தும் வசதி, பணப்புழக்க நெருக்கடியை எதிர்கொள்ளும் குடும்பங்கள் கணக்கை முடிக்காமல் உதவி பெற வழிவகுக்கும். டிஜிட்டல் பரிவர்த்தனைப் பதிவுகள் மோசடியைக் குறைக்கவும், பொறுப்பான செலவுப் பழக்கம் குறித்த இலக்கிடப்பட்ட விழிப்புணர்வை ஏற்படுத்தவும் உதவும்.
சில சமரசங்களும் உள்ளன. டிஜிட்டல் சீட்டுகளுக்கு மட்டுமே மாற்றுத் திட்டத்தை வரையறுப்பது, காகிதச் சீட்டுகளைச் சார்ந்திருக்கும் வாங்குவோரைப் புறக்கணிக்கக்கூடும். வலுவான விழிப்புணர்வு மற்றும் உதவியுடனான பதிவு வசதி இல்லாவிட்டால், டிஜிட்டல் இடைவெளி காரணமாகச் சில கிராமப்புற அல்லது வயதான சீட்டு வாங்குவோர் திட்டத்துக்கு வெளியேறலாம். லாட்டரி விளையாட்டுடன் சேமிப்பு அம்சத்தை இணைப்பது அடிக்கடி சீட்டு வாங்குவதை வழக்கமாக்கும் அபாயமும் உள்ளது. சேமிப்பில் கவனம் நிலைத்திருக்க, தெளிவான தகவல், பொருத்தமான இடங்களில் செலவு வரம்புகள், பொறுப்புடன் விளையாடுவது குறித்த எச்சரிக்கைகள் ஆகியவை முக்கியம்.
ஓய்வுக்கால லாட்டரி குறித்த விவாதத்தின்போது சட்டமியற்றுவோர் தொழில்நுட்பக் கேள்விகளை எழுப்பியுள்ளனர். மருத்துவச் செலவுகள் அல்லது பிற அத்தியாவசியத் தேவைகளுக்காக முன்கூட்டியே பணம் எடுப்பதில் நெகிழ்வான விதிகள் வேண்டும் எனச் சிலர் கோருகின்றனர். குறைந்தபட்ச வருவாய் அல்லது பரிசு அமைப்பு குறித்து தெளிவு வேண்டும் என மற்றவர்கள் கேட்டுள்ளனர். எச்சரிக்கையான முதலீட்டுக் கொள்கைகளும் மாதாந்திரக் கொள்முதல் வரம்பும், கவர்ச்சிகரமான அம்சங்களுக்கும் அபாயக் கட்டுப்பாட்டுக்கும் இடையில் சமநிலையை ஏற்படுத்துவதாக அதிகாரிகள் கூறுகின்றனர். இந்த அம்சங்கள் நடைமுறையில் எவ்வாறு செயல்படுத்தப்படும் என்பதை இறுதி விதிமுறைகள் தீர்மானிக்கும்.
சர்வதேசப் பார்வையும் சாத்தியமான தாக்கமும்
தாய்லாந்தின் அணுகுமுறையில் சர்வதேச அமைப்புகள் ஆர்வம் காட்டியுள்ளன. மக்களுக்கு ஏற்கெனவே பழக்கமான ஒன்றைப் பயன்படுத்தி, அதை முறையான சேமிப்பாக மாற்றுவதன் மூலம், ஓய்வுக்காலப் பாதுகாப்பு குறைவாகவும் லாட்டரி அல்லது அதைப் போன்ற விளையாட்டுகளின் மீதான ஆர்வம் அதிகமாகவும் உள்ள பிற முதியோர் சமூகங்களுக்கும் பொருந்தக்கூடிய மாதிரியை அந்த நாடு சோதித்துப் பார்க்கிறது.
தாய்லாந்து அதிகாரிகளுடனான சந்திப்புகளுக்குப் பிறகு, கலாசாரப் பழக்கங்களைப் பயன்படுத்தி, ஒப்பீட்டளவில் குறைந்த அரசுச் செலவில் நீண்டகாலச் சேமிப்பை ஊக்குவிக்கும் இந்தக் கருத்தை உலக வங்கி பாராட்டியது.
ஓய்வுக்காலச் சேமிப்பை அதிகரிப்பதில் ஓய்வுக்கால லாட்டரி குறிப்பிடத்தக்க புதுமையாகும்.
இரு திட்டங்களையும் நடத்தை நிதியியலுக்கான சோதனை முயற்சிகளாகக் கொள்கை ஆய்வாளர்கள் பார்க்கின்றனர். நிதி நிர்வாகத்தின் மீதான நம்பிக்கை, ‘பாவ் தாங்’ செயலி வழியாகத் தடையற்ற பயனர் அனுபவம், உரிமைகள் மற்றும் விதிகள் குறித்த உரிய நேரத் தகவல் ஆகியவற்றைப் பொறுத்தே வெற்றி அமையும். மக்களின் பணம் பாதுகாப்பாகவும் எளிதில் கண்காணிக்கக்கூடியதாகவும் ஓய்வுக்காலத்தில் கிடைக்கக்கூடியதாகவும் இருப்பதாக அவர்கள் உணர்ந்தால், பங்கேற்பு அதிகரிக்க வாய்ப்புள்ளது. செயலாக்கத்தில் தடுமாற்றம் ஏற்பட்டால் நம்பிக்கை பாதிக்கப்படும்.
அடுத்து என்ன எதிர்பார்க்கலாம்?
அடுத்த நான்கு மாதங்களில், பரிசு கிடைக்காத டிஜிட்டல் சீட்டுகளைச் சேமிப்பாக மாற்றுவதற்கான விதிகளை நிதியமைச்சகம் இறுதி செய்யத் திட்டமிட்டுள்ளது. அதில் தொகையை வரவு வைப்பதற்கான துல்லியமான கணக்கீட்டு முறை, பணம் எடுப்பதற்கான நிபந்தனைகள், இருப்புத் தொகையைப் பிணையமாக வழங்கும் நடைமுறை ஆகியவை அடங்கும். பயனர்கள் தங்கள் இருப்புத் தொகையை ஒரே இடத்தில் பார்க்கவும், கண்காணிக்கவும், நிர்வகிக்கவும் ‘பாவ் தாங்’ செயலியில் புதுப்பிப்புகள் தேவைப்படும். சூதாட்டத்தை அல்ல, சேமிப்பையே இத்திட்டம் ஊக்குவிக்கிறது என்பதைத் தகவல் பரப்பும் நடவடிக்கைகள் வலியுறுத்தும்.
தேசிய சேமிப்பு நிதியின் ஓய்வுக்கால லாட்டரி சட்டமன்ற நடைமுறையில் தொடர்ந்து முன்னேறி வருகிறது. செனட் சபை தனது மறுஆய்வை முடித்து, விதிமுறைகளும் சரியான நேரத்தில் வெளியிடப்பட்டால், நான்காம் காலாண்டில் திட்டம் தொடங்கும் வாய்ப்பு உள்ளது. வாராந்திரக் குலுக்கல்கள் எவ்வாறு நடத்தப்படும், பணம் திருப்பி அளிக்கப்படுவது எவ்வாறு கணக்கில் வரவு வைக்கப்படும், முன்கூட்டிப் பணம் எடுப்பதற்கான விதிவிலக்குகள் எவ்வாறு செயல்படும் ஆகியவற்றை தேசிய சேமிப்பு நிதி விளக்கும். ஒவ்வொரு சீட்டும் சேமிப்பாக மாறும் என்பதையும், பரிசுத் தொகைகள் கூடுதல் நடவடிக்கையின்றி ‘ப்ராம்ப்ட்பே’ வழியாக வந்து சேரும் என்பதையும் வாங்குவோர் புரிந்துகொள்ளும் வகையில் பொதுமக்களுக்கான விழிப்புணர்வுப் பிரசாரம் எதிர்பார்க்கப்படுகிறது.
முக்கிய அம்சங்கள்
- பரிசு கிடைக்காத டிஜிட்டல் லாட்டரிச் சீட்டுகளுக்குச் செலவிடும் தொகையில் ஒரு பகுதியை ஓய்வுக்காலச் சேமிப்பாக மாற்றி, தனிநபர் கணக்குகளில் வரவு வைக்கத் தாய்லாந்து திட்டமிட்டுள்ளது.
- மாற்றுத் திட்டத்திலிருந்து 55 வயதிலிருந்து பணம் எடுக்கலாம்; மேலும் ஐந்து ஆண்டுகளுக்குச் சேமிப்பைத் தொடரவும் முடியும்.
- சேமிப்புத் திட்டத்தை முறிக்காமல் பணப்புழக்கத்தைப் பெற, கணக்கிலுள்ள இருப்பை கடனுக்கான பிணையமாகப் பயன்படுத்தலாம்.
- பரிவர்த்தனைகளைக் கண்காணித்து, தொகையைத் துல்லியமாக வரவு வைப்பதை உறுதிசெய்ய, ‘பாவ் தாங்’ செயலி வழியாக வாங்கப்படும் டிஜிட்டல் சீட்டுகளுக்கு மட்டுமே திட்டம் பொருந்தும்.
- தற்போது அரசாங்க லாட்டரி அலுவலகத்துக்கு ஒதுக்கப்படும் லாட்டரி வருவாய்ப் பங்கில் இருந்து நிதி ஆதரவு கிடைக்கும்; முதலீடுகளில் பாதுகாப்புக்கு முக்கியத்துவம் அளிக்கப்படும்.
- தனியான தேசிய சேமிப்பு நிதி ஓய்வுக்கால லாட்டரியில் 50 பாட் சீட்டுகள் விற்கப்படும்; வாராந்திரக் குலுக்கல் நடைபெறும்; மாதாந்திரக் கொள்முதல் வரம்பு 3,000 பாட்; பரிசு பெறாதவர்களுக்கு 60 வயதில் முழுத் தொகையும் திருப்பி வழங்கப்படும்.
- தேசிய சேமிப்பு நிதி மசோதாவைப் பிரதிநிதிகள் சபை நிறைவேற்றியுள்ளது; அது தற்போது செனட் சபையின் மறுஆய்வுக்காகக் காத்திருக்கிறது. நான்காம் காலாண்டில் திட்டத்தைத் தொடங்க அதிகாரிகள் இலக்கு வைத்துள்ளனர்.
- முதியோர் மற்றும் ஓய்வுபெற்ற குடிமக்களுக்கு கூடுதல் பாதுகாப்பான முதலீட்டுத் தெரிவாக, மாதாந்திர 1 சதவீத வட்டிப் பத்திரத் திட்டத்தை நிதியமைச்சகம் திட்டமிட்டுள்ளது.
- சூதாட்டத்தை ஊக்குவிப்பது அல்ல, சிக்கனத்தை வளர்த்து எதிர்காலப் பாதுகாப்பின்மையைக் குறைப்பதே நோக்கம் என அதிகாரிகள் வலியுறுத்துகின்றனர்.