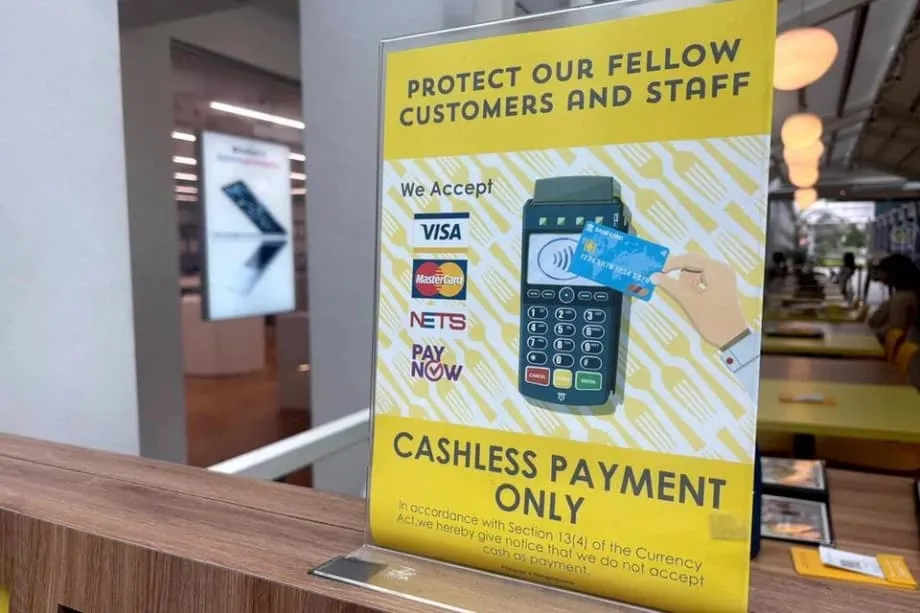
சிங்கப்பூரில் ரொக்கமில்லா கட்டண முறை ஏன் பரவி வருகிறது
சிங்கப்பூர் முழுவதும் அதிகமான கடைகள் ரொக்கமில்லா கட்டணம் மட்டுமே ஏற்கப்படும் என்ற அறிவிப்புகளை வைத்துள்ளன. கோவிட்-19 காலத்தில் சுகாதாரமும் வேகமும் முக்கியத்துவம் பெற்றபோது இந்த மாற்றம் விரைவடைந்தது; பல சில்லறை விற்பனையாளர்கள் அதன் பிறகு பழைய முறைக்குத் திரும்பவில்லை. PayNow, SGQR போன்றவற்றையும், சிறு வணிகர்கள் கட்டண முனையங்களையும் QR குறியீடு வாசிப்பான்களையும் ஏற்க உதவிய மானியங்களையும் உள்ளடக்கிய தேசிய டிஜிட்டல் கட்டணக் கட்டமைப்பில் பல ஆண்டுகளாகச் செய்யப்பட்ட முதலீட்டையும் இந்த மாற்றம் பிரதிபலிக்கிறது. பல கடை உரிமையாளர்களுக்கு, பணத்தாள்களையும் நாணயங்களையும் கையாள்வதைவிட ரொக்கமில்லா முறையில் பணம் பெறுவது எளிமையானதாகவும் வேகமானதாகவும் குறைந்த செலவுடையதாகவும் மாறியுள்ளது.
உள்ளடக்கம்
- சிங்கப்பூரில் ரொக்கமில்லா கட்டண முறை ஏன் பரவி வருகிறது
- நாணயங்களிலிருந்து QR குறியீடுகளுக்கு
- சில்லறை விற்பனையாளர்கள் காணும் வணிகப் பயன்
- யார் விடுபடுகிறார்கள், ஏன்
- அட்டைகள் இல்லாத இளம் வயதினர்
- மோசடிகள் மற்றும் சிக்கலான படிநிலைகள் குறித்து அச்சப்படும் முதியவர்கள்
- புலம்பெயர் தொழிலாளர்களும் வீட்டுப் பணியாளர்களும்
- எண்ணிக்கைகளில் சிங்கப்பூர்
- நம்பகத்தன்மையும் மீள்திறனும் இன்னும் பலவீனமான அம்சங்கள்
- மீள்திறன் கொண்ட கட்டண அமைப்பு எப்படி இருக்கும்
- விதிமுறைகள், உரிமைகள், வணிகர்கள் தேர்வுசெய்யக்கூடியவை
- சர்வதேச ஒப்பீடுகளும் பாடங்களும்
- நுகர்வோருக்கான நடைமுறை ஆலோசனைகள்
- இளம் வயதினருக்கு
- முதியவர்களுக்கு
- வெளிநாட்டு வீட்டுப் பணியாளர்களுக்கும் புலம்பெயர் தொழிலாளர்களுக்கும்
- சுற்றுலாப் பயணிகளுக்கு
- தெரிந்துகொள்ள வேண்டியவை
நாணயங்களிலிருந்து QR குறியீடுகளுக்கு
தொற்றுநோய்க்கு முன்பு, காப்பிக் கடைகளிலும் சிறிய கடைகளிலும் ரொக்கம் மட்டுமே ஏற்கப்படும் என்ற அறிவிப்புகளைப் பார்ப்பது வழக்கமாக இருந்தது. இன்று, பெரும்பாலான கடை கவுன்டர்களில் QR ஸ்டிக்கர்கள், தொடுதலற்ற கட்டணங்கள், மொபைல் பணப்பைகள் ஆகியவை வழக்கமானவையாகிவிட்டன. 2018-இல் அறிமுகப்படுத்தப்பட்ட தேசிய QR தரநிலை பல பணப்பைத் திட்டங்களை ஒரே குறியீட்டில் இணைத்தது. இதனால், வெவ்வேறு காட்சித் திரைகளை வைத்திருக்காமல் பல செயலிகளை வணிகர்கள் ஏற்க முடிந்தது. வங்கிகள் மொபைல் எண் வழியாக உடனடிப் பணப் பரிமாற்றங்களை அறிமுகப்படுத்தின. கட்டணச் சேவை வழங்குநர்கள் கட்டணக் குறைப்புக்காகப் போட்டியிட்டனர். விற்பனை முனைய அமைப்புகளை வாங்கத் தயங்கிய சிறு வணிகங்களுக்கான தடைகளை இந்த மாற்றங்கள் குறைத்தன.
மத்தியப் பகுதிகளில் உள்ள பல வணிக வளாகங்களில் அண்மையில் நடத்தப்பட்ட ஆய்வுகளில், இப்போது ஏழு கடைகளில் சுமார் ஒரு கடை ரொக்கமில்லா கட்டணங்களை மட்டுமே ஏற்றுக்கொள்வது தெரியவந்தது. உணவு மற்றும் பான வணிகங்கள் இதில் குறிப்பிடத்தக்கவை: தேநீர் கடைத் தொடர்கள், பேக்கரிகள், விரைவான உணவு வழங்கும் சிறிய கடைகள் ஆகியவை முழுமையாக அட்டைகள், QR குறியீடுகள் அல்லது பணப்பைத் தொடுதல் வழிக் கட்டணங்களுக்கு மாறியுள்ளன. சிங்கப்பூரில் உள்ள சில சர்வதேச காப்பி கடைகள் தேர்ந்தெடுக்கப்பட்ட கிளைகளில் ரொக்கமில்லா கட்டணங்களை மட்டுமே ஏற்கின்றன; சுற்றுலாப் பயணிகளோ வயதான வழக்கமான வாடிக்கையாளர்களோ வரும் கடைகளில் ரொக்கத்தையும் ஏற்கின்றன. பள்ளி மாணவர்கள் பலர் இன்னும் அட்டைகளைப் பெற்றிருக்க வாய்ப்பில்லாத இடங்களைத் தவிர, சிறிய கடைத் தொடர்களும் முழுமையாக டிஜிட்டல் முறைக்கு மாறியுள்ளன.
சில்லறை விற்பனையாளர்கள் காணும் வணிகப் பயன்
கடை நடத்துநர்கள் தெளிவான பலன்களைப் பட்டியலிடுகின்றனர். டிஜிட்டல் கட்டணங்கள் கவுன்டரில் செலவாகும் நேரத்தைக் குறைத்து, மதிய உணவு நேர நெரிசலில் வரிசைகள் நகர உதவுகின்றன; மீதிப் பணத்தைக் கணக்கிடும்போது ஏற்படும் தவறுகளையும் குறைக்கின்றன. கையிருப்புப் பணம் வைத்திருப்பதும், நாள் முடிவில் பணத்தை எண்ணுவதும், வங்கிக்குச் செல்வதும் தேவையற்றதாகின்றன. பணப்பெட்டிகளில் குறைந்த அளவு ரொக்கமே இருப்பதால் திருட்டால் ஏற்படும் இழப்பும் குறைகிறது. தொற்றுநோய்க் காலத்தில் மேம்பட்ட சுகாதாரம், உணவைக் கையாளுவோருக்கு தொடர்ந்து ஒரு விற்பனை அம்சமாக இருந்து வருகிறது. செலவைப் பொறுத்தவரை, பாரம்பரிய அட்டை வலையமைப்புகளைவிட QR குறியீடு வழிக் கட்டண ஏற்பு பெரும்பாலும் குறைந்த வணிகர் கட்டணத்தைக் கொண்டுள்ளது. இது உணவுக் கடைகள், சிறிய கடைகள், குறுந்தொழில்கள் ஆகியவை லாப விகிதத்தைப் பேண உதவுகிறது.
யார் விடுபடுகிறார்கள், ஏன்
பல வாடிக்கையாளர்களுக்கு இந்தப் புதிய வழக்கம் எளிதானது. மற்றவர்களுக்கு இது ஒரு தடையாக உள்ளது. மூன்று குழுக்கள் இதனால் அதிகம் பாதிக்கப்படுகின்றன: சொந்தப் பற்று அட்டைகள் இன்னும் இல்லாத இளம் வயதினர், மின்னணுக் கட்டணங்கள் குழப்பமானவை அல்லது ஆபத்தானவை எனக் கருதும் முதியவர்கள், உள்ளூர் அட்டைகளோ வங்கிக் கணக்குகளோ இல்லாமல் இருக்கக்கூடிய புலம்பெயர் தொழிலாளர்கள் அல்லது வீட்டுப் பணியாளர்கள். பெரும்பாலோருக்கு வசதியாக இருக்கும் ஒன்று, சிலருக்கு எவ்வாறு சிரமத்தை ஏற்படுத்தலாம் என்பதை அவர்களின் அனுபவங்கள் காட்டுகின்றன.
அட்டைகள் இல்லாத இளம் வயதினர்
ஒரு கடை ரொக்கமில்லா கட்டணத்தை மட்டுமே ஏற்கும்போது, கைச்செலவுப் பணத்தை நம்பியிருக்கும் சிறார்களுக்கு அங்கு விற்பனை மறுக்கப்படலாம். 16 வயதுக்குட்பட்ட மாணவர்களிடம் பெரும்பாலும் தனிப்பட்ட பற்று அட்டைகள் இருப்பதில்லை. சிலர் பெற்றோரின் ஒப்புதலுடன் பள்ளியுடன் இணைக்கப்பட்ட கருவிகள் அல்லது இளம் வயதினருக்கான பணப்பைகள் மூலம் பணம் செலுத்தலாம்; ஆனால் இந்த வசதி எல்லா இடங்களிலும் கிடைப்பதில்லை. கொள்கைகள் மாறிய பிறகு, தங்களுக்குப் பிடித்த உணவகத்தில் பானம் வாங்கவோ நண்பர்களுடன் திரைப்பட டிக்கெட் வாங்கவோ முடியாமல் போனதாக இளம் வயதினர் கூறுகின்றனர். 16 வயதில் தகுதி பெற்றவுடன் முதல் வங்கி அட்டைக்கு விண்ணப்பிக்கத் திட்டமிடுவதாகப் பலர் சொல்கின்றனர்; இருப்பினும், அதற்கு முந்தைய இளைய இடைநிலைப் பள்ளிப் பருவத்தில் ஒரு இடைவெளி நீடிக்கிறது.
மோசடிகள் மற்றும் சிக்கலான படிநிலைகள் குறித்து அச்சப்படும் முதியவர்கள்
நீண்டகாலமாக ரொக்கத்தைப் பயன்படுத்தி வந்த முதிய குடியிருப்பாளர்கள், ரொக்கமில்லா கட்டணம் மட்டுமே ஏற்கப்படும் கவுன்டரில் மன அழுத்தத்தை உணரலாம். சிலருக்கு PayNow அமைப்பது அல்லது அட்டைகளை மொபைல் பணப்பையுடன் இணைப்பது சிரமமாக இருக்கும். மற்றவர்கள் மோசடிகள் குறித்து கவலைப்படுவதால், பணத்தாள்களையும் நாணயங்களையும் நம்பகமானதாகக் கருதுகின்றனர். ரொக்கம் ஏற்கப்படாது என்று கூறப்படுவது, குறிப்பாக வரிசை நிற்கும்போது, சங்கடத்தை ஏற்படுத்தலாம். ரொக்கத்தை ஏற்கும் கடைகளுக்குத் திரும்பச் செல்வதாக முதியவர்கள் அடிக்கடி கூறுகின்றனர்; அல்லது அழுத்தமின்றி படிநிலைகளைக் கற்றுக்கொள்ளப் பொறுமையாக வழிகாட்டுமாறு கேட்கின்றனர்.
புலம்பெயர் தொழிலாளர்களும் வீட்டுப் பணியாளர்களும்
பல புலம்பெயர் தொழிலாளர்கள் வங்கிக் கணக்குகளில் சம்பளம் பெறுகின்றனர்; QR கட்டணங்களையும் பயன்படுத்த முடியும். இருப்பினும், இடைவெளிகள் இன்னும் உள்ளன. எடுத்துக்காட்டாக, வீட்டுப் பணியாளர்களிடம் உள்ளூர் பற்று அட்டைகள் இல்லாமல் இருக்கலாம் அல்லது தங்கள் நாட்டுக்கு அனுப்பும் பணத்தை நிர்வகிக்கச் செலவுகளை ரொக்கமாக வைத்திருக்க விரும்பலாம். ரொக்கமில்லா கட்டணம் மட்டுமே ஏற்கப்படும் வரிசையில், சிலர் அந்நியர்களிடம் முதலில் பணம் செலுத்திவிட்டு ரொக்கமாகத் திருப்பித் தருமாறு கேட்கின்றனர். இது சங்கடமானது; எப்போதும் பாதுகாப்பானதுமல்ல. தரவுப் பயன்பாடு குறைவாக உள்ள அல்லது பழைய கைப்பேசிகளைப் பயன்படுத்தும் தொழிலாளர்களுக்கு, பணப்பைச் செயலிகளும் அங்கீகாரப் படிநிலைகளும் தடையாக இருக்கலாம்.
எண்ணிக்கைகளில் சிங்கப்பூர்
தென்கிழக்காசியாவில் ரொக்கமில்லா கட்டணங்களை அதிகம் ஏற்றுக்கொண்ட நாடுகளில் சிங்கப்பூரும் ஒன்று. பெரியதும் சிறியதுமான பெரும்பாலான வணிகர்கள் இப்போது குறைந்தது ஒரு டிஜிட்டல் கட்டண முறையையாவது ஏற்கின்றனர். பல வாடிக்கையாளர்களிடம் அட்டைகளே மிகவும் பொதுவான கட்டண முறையாக உள்ளன. PayNow வழியிலான உடனடிப் பணப் பரிமாற்றங்கள் பரவலாகப் பயன்படுத்தப்படுகின்றன; கடைகளில் QR கட்டணங்களும் வழக்கமாகிவிட்டன. இளம் நுகர்வோர் டிஜிட்டல் கருவிகளை மிக வேகமாக ஏற்றுக்கொள்வதாகவும், பெரும்பாலும் கைப்பேசியை மட்டும் எடுத்துக்கொண்டு வெளியே செல்வதாகவும் ஆய்வுத் தரவுகள் காட்டுகின்றன. அதேவேளை, பலர் அன்றாட வாழ்வில், குறிப்பாகச் சிறிய வாங்குதல்களுக்கும் செலவைக் கட்டுப்படுத்துவதற்கும், இன்னும் ரொக்கத்தைப் பயன்படுத்துகின்றனர்.
வழங்கல் தரப்பிலும் மாற்றம் ஏற்பட்டுள்ளதாக ஆய்வுகள் தெரிவிக்கின்றன. சிறு வணிகங்களில் கணிசமான பகுதி கவுன்டரில் ரொக்கத்தைக் கையாள்வதைக் குறைத்துள்ளன அல்லது முற்றிலும் நிறுத்தியுள்ளன. வேகமான கட்டணம், எளிதான கணக்குச் சரிபார்ப்பு, குறைந்த ஆபத்து ஆகியவற்றை உரிமையாளர்கள் காரணங்களாகக் கூறுகின்றனர். இருப்பினும், தாங்கள் விரும்பும் முறையில் பணம் செலுத்த முடியாவிட்டால் வேறொரு கடைக்குச் செல்வோம் என நுகர்வோர் கூறுகின்றனர். இன்னும் ரொக்கம் எடுத்துச் செல்லும் வாடிக்கையாளர்களுக்கும் அதை ஏற்காத கடைகளுக்கும் இடையிலான இடைவெளி, சில வணிக வளாகங்களிலும் உணவு மையங்களிலும் இப்போது வெளிப்படையான சிக்கலாக உள்ளது.
நம்பகத்தன்மையும் மீள்திறனும் இன்னும் பலவீனமான அம்சங்கள்
முழுமையாக டிஜிட்டல் முறைக்கு மாறுவது, ஒரே ஒரு தோல்விப் புள்ளியை உருவாக்குகிறது. வங்கி அல்லது வலையமைப்பில் சேவைத் தடங்கல் ஏற்பட்டால், ரொக்கத்தை ஏற்க முடியாத கடைகள் செயலிழக்கக்கூடும். கடந்த சில ஆண்டுகளில் சிங்கப்பூரில் பல முக்கிய வங்கிச் சேவைத் தடங்கல்கள் ஏற்பட்டன. இதனால் QR பரிமாற்றங்கள், பணப்பை இருப்புத் தொகை நிரப்புதல், சில அட்டை பரிவர்த்தனைகள்கூட பல மணி நேரம் செயல்படவில்லை. ரொக்கமில்லா முறையை மட்டுமே பயன்படுத்திய வணிகர்கள் விற்பனை இழப்பையும் வாடிக்கையாளர் வரிசைகளில் ஏற்பட்ட அதிருப்தியையும் தெரிவித்தனர். ஒரே செயலியை நம்பியிருந்த வாடிக்கையாளர்கள் மாற்று வழிகளை அவசரமாகத் தேட வேண்டியிருந்தது.
இதனால்தான் பல தொழில்நுட்ப வல்லுநர்களும் வணிக உரிமையாளர்களும் மாற்று ஏற்பாடுகள் அவசியம் என வாதிடுகின்றனர். ஒன்றுக்கு மேற்பட்ட டிஜிட்டல் கட்டண வழிகளை வைத்திருப்பது, ஒரே சேவை வழங்குநரின் தடங்கல் கட்டணங்களை முடக்கிவிடும் அபாயத்தைக் குறைக்கிறது. இணையமின்றியும் செயல்படக்கூடிய குறைந்தது ஒரு கட்டண முறையை ஏற்றுக்கொள்வது அல்லது தடங்கலின்போது ஏற்படும் விதிவிலக்குகளைக் கையாளச் சிறிதளவு ரொக்கக் கையிருப்பை வைத்திருப்பது மீள்திறனை அதிகரிக்கிறது. உணவு வணிகங்களுக்கு, மதிய உணவு நேரத்தில் சேவை தற்காலிகமாக முடங்கினால், கையால் கணக்குப் பதிவு செய்யும் முறையைப் பயன்படுத்தி, சேவை திரும்பியதும் கட்டணங்களைத் தீர்க்கலாம். இதுபோன்ற சூழல்களை அமைதியாகக் கையாள முன்களப் பணியாளர்களுக்குப் பயிற்சி அளிப்பது வாடிக்கையாளர்களின் நம்பிக்கையைப் பேண உதவும்.
மீள்திறன் கொண்ட கட்டண அமைப்பு எப்படி இருக்கும்
- அட்டைகளும் PayNow QR குறியீடும் போன்ற பல கட்டண வழிகளை ஏற்கவும்; ஒரே செயலியை மட்டும் நம்பியிருக்க வேண்டாம்.
- அவசரத் தேவைகளுக்காகச் சிறிதளவு ரொக்கக் கையிருப்பை வைத்திருந்து, எப்போது அதைப் பயன்படுத்த வேண்டும் என்பதற்கான தெளிவான வழிகாட்டுதலை வழங்கவும்.
- நடைமுறைக்கு ஏற்ற இடங்களில், சிறிய வாங்குதல்களுக்கான போக்குவரத்துடன் இணைக்கப்பட்ட அட்டைகள் போன்ற இணையமின்றியும் பயன்படுத்தக்கூடிய சேமிப்புத் தொகை முறைகளை ஏற்கவும்.
- சேவை தற்காலிகமாகத் தடைப்படும் சூழல்களுக்குக் கையால் ஆர்டர்களைப் பதிவு செய்து, சேவை திரும்பியதும் கட்டணங்களைத் தீர்ப்பது போன்ற மாற்று நடைமுறையைத் தயாராக வைத்திருக்கவும்.
- எந்தெந்த கட்டணங்களை ஏற்கிறீர்கள், சேவைத் தடங்கலின்போது என்ன செய்ய வேண்டும் என்பதை வாடிக்கையாளர்கள் அறியத் தெளிவான அறிவிப்புகளை வைக்கவும்.
- தகராறுகளைத் தவிர்க்க விதிவிலக்குகளை உடனடியாகக் கணக்குச் சரிபார்த்து, நடைமுறைகளை மேம்படுத்தச் சம்பவப் பதிவுகளை ஆய்வு செய்யவும்.
விதிமுறைகள், உரிமைகள், வணிகர்கள் தேர்வுசெய்யக்கூடியவை
சட்டப்பூர்வப் பணமதிப்புச் செல்லுபடி என்பது, கடன்களைத் தீர்ப்பதற்கான பணத்தாள்களையும் நாணயங்களையும் மத்திய வங்கி அங்கீகரிக்கிறது என்பதாகும். எல்லா சூழல்களிலும் பொருட்கள் வாங்கும்போது தனியார் கடைகள் ரொக்கத்தை ஏற்க வேண்டும் என்று அது கட்டாயப்படுத்துவதில்லை. சிங்கப்பூரில், வாடிக்கையாளர்களுக்கு முன்கூட்டியே தெரிவிக்கும் வரை, சில்லறை விற்பனையாளர்கள் தாங்கள் ஏற்கும் கட்டண முறைகளைப் பொதுவாகத் தீர்மானிக்கலாம். அதனால்தான் ரொக்கம் மட்டுமே, ரொக்கமில்லா கட்டணம் மட்டுமே என்ற இருவகை அறிவிப்புகளும் காணப்படுகின்றன. போக்குவரத்து போன்ற பொதுமக்களுக்கான சேவைகள் தனித்த கொள்கைகளைக் கொண்டுள்ளன; அவை படிப்படியாக டிஜிட்டல் கட்டணங்களுக்கும் இருப்புத் தொகை நிரப்புதலுக்கும் மாறியுள்ளன. சுற்றுலாப் பயணிகள் அதிகம் வரும் பகுதிகள், அவர்களிடம் உள்ளூர் பணப்பைகள் இல்லாமல் இருக்கலாம் என்பதால், பொதுவாக ரொக்கத்தையும் ஏற்கின்றன.
டிஜிட்டல் பயன்பாட்டை அதிகரிப்பதுடன் அனைவரையும் உள்ளடக்குவதற்கான முயற்சிகளையும் அரசாங்க அமைப்புகள் தொடர்ந்து முன்னெடுக்கின்றன. சிறிய நிறுவனங்கள் கட்டண முனையங்களையும் QR கட்டண ஏற்பையும் அறிமுகப்படுத்த மானியங்கள் உதவின. தேசிய QR தரநிலை கவுன்டரின் இரு தரப்பினருக்கும் நடைமுறையை எளிதாக்கியது. முதியவர்கள் வங்கி செயலிகளைப் பயன்படுத்தவும் மோசடிகளை அடையாளம் காணவும் டிஜிட்டல் தூதுவர்களும் சமூக மையங்களும் பயிற்சிகளை நடத்துகின்றன. பள்ளிகளும் வங்கிகளும் இளைஞர்களுக்கான கணக்குகளையும் செலவுகளைக் கண்காணிக்கும் கருவிகளையும் வழங்குகின்றன. பெரும்பான்மையினர் முன்னேறும்போது தொழில்நுட்பத்தில் குறைந்த நம்பிக்கை கொண்டவர்களைப் பின்தள்ளாமல், அவர்களையும் உடன் அழைத்துச் செல்வதே நோக்கம்.
சர்வதேச ஒப்பீடுகளும் பாடங்களும்
பல நாடுகள் எச்சரிக்கையூட்டும் எடுத்துக்காட்டுகளையும் ஊக்கமளிக்கும் எடுத்துக்காட்டுகளையும் வழங்குகின்றன. ஸ்வீடன் டிஜிட்டல் கட்டணங்களை வேகமாக ஏற்றுக்கொண்டது. இருப்பினும், கிராமப்புற மக்களையும் முதியவர்களையும் ஒதுக்கிவிடாமல் இருக்க, ஒவ்வொரு பிராந்தியத்திலும் ரொக்கச் சேவைகள் கிடைப்பதை உறுதிப்படுத்த வங்கிகள் நடவடிக்கை எடுக்க வேண்டும் என்று பின்னர் கட்டாயப்படுத்தியது. சீனாவின் பல்செயலி தளங்கள், அன்றாடப் பயன்பாடுகள் வாயிலாக எல்லா வயதினரிடமும் QR கட்டணங்களைப் பரவலாக்கின. ஜப்பான் டிஜிட்டல் சம்பளப் பணப்பரிமாற்றங்களையும் தேசிய ரொக்கமில்லா திட்டத்தையும் ஊக்குவித்துள்ளது. ஆனால் பல வணிகங்கள் பழக்கமான நடைமுறைகளையே விரும்புவதாலும், அமைப்புகளுக்கான செலவு குறித்து கவலைப்படுவதாலும் பயன்பாடு கலவையாகவே உள்ளது. இந்தியாவின் UPI, வங்கிகளுக்கு இடையிலான பரிமாற்றங்களுக்கான இலவச, உடனடி, பல அமைப்புகளுடனும் இணக்கமான வலையமைப்பை உருவாக்கியது. எளிய QR குறியீட்டையும் கைப்பேசியையும் சிறு வணிகர்களும் பொதுமக்களும் எளிதில் பயன்படுத்தும் வகையில் அமைத்ததால், மாதத்துக்கு பில்லியன் கணக்கான பரிவர்த்தனைகளாக அது விரிவடைந்தது.
ஒழுங்குமுறை சார்ந்த தெரிவுகளும் உள்ளன. வங்கிக் கணக்கு இல்லாத குடியிருப்பாளர்களுக்கு எதிரான பாகுபாட்டைத் தடுப்பதற்காக, அமெரிக்காவின் சில நகரங்கள் கடைகள் ரொக்கத்தை ஏற்க வேண்டும் எனக் கட்டாயப்படுத்துகின்றன. சிங்கப்பூர் அந்த வழியைத் தேர்ந்தெடுக்கவில்லை; பொதுமக்களுக்கான வலுவான கல்வி மற்றும் ஆதரவுடன் சந்தை வழிநடத்தும் அணுகுமுறையை விரும்புகிறது. வெற்றிகரமான மாதிரிகளில் பொதுவாகக் காணப்படும் அம்சம் தெளிவானது: சிறு வணிகர்களுக்கு கட்டண முறைகளை எளிமையாக்க வேண்டும், குடும்பங்கள் பாதுகாப்பாகவும் குறைந்த செலவிலும் இணைய வழிசெய்ய வேண்டும், ஒரு பகுதி செயலிழந்தாலும் அமைப்பு இயங்குவதற்கான மாற்று வழிகளைப் பராமரிக்க வேண்டும்.
நுகர்வோருக்கான நடைமுறை ஆலோசனைகள்
இளம் வயதினருக்கு
16 வயதில் பற்று அட்டையுடன் கிடைக்கும் இளைஞர்களுக்கான வங்கிக் கணக்குகள் குறித்து பெற்றோரிடமோ காப்பாளரிடமோ கேளுங்கள். அதுவரை, பெற்றோரின் கணக்குடன் இணைக்கப்பட்ட மாணவர் பணப்பைத் தளம் அல்லது பள்ளிச் சிற்றுண்டிச் சாலைகளிலும் குறிப்பிட்ட கடைகளிலும் தொடுதலற்ற கட்டணம் செலுத்த அனுமதிக்கும் பள்ளித் திட்டம் ஆகியவற்றைப் பரிசீலிக்கலாம். பணப்பைச் செயலி செயல்படாவிட்டால் அல்லது ஒரு கடை ரொக்கத்தை மட்டுமே ஏற்றால் பயன்படுத்துவதற்காக, பையில் சிறிதளவு ரொக்கத்தை வைத்திருங்கள். அதிகாரப்பூர்வ வணிகர் QR குறியீடுகளை அடையாளம் காணவும், பணம் அனுப்புவதற்கு முன் பெறுநரின் பெயரைச் சரிபார்க்கவும் கற்றுக்கொள்ளுங்கள்.
முதியவர்களுக்கு
நம்பகமான ஒரு வங்கி செயலியுடனும், மொபைல் எண் வழியாக PayNow பயன்படுத்துவது போன்ற ஒரு முறையுடனும் தொடங்குங்கள். பரபரப்பான கவுன்டரில் அல்லாமல், அமைதியான நேரத்தில் குடும்ப உறுப்பினருடன் பயிற்சி செய்யுங்கள். வலுவான கடவுச்சொற்களைப் பயன்படுத்தி, அந்நியர்கள் அனுப்பும் கட்டண இணைப்புகளைச் சொடுக்குவதைத் தவிர்க்கவும். ஒவ்வொரு கட்டணத்தையும் உறுதிப்படுத்த பரிவர்த்தனை அறிவிப்புகளைச் செயல்படுத்துங்கள். மருத்துவமனைகள், சந்தைக் கடைகள் மற்றும் அவசரத் தேவைகளுக்காகப் பணத்தாள்கள் கொண்ட சிறிய தொகையை வைத்திருங்கள். ஒரு கடை ரொக்கத்தை ஏற்காவிட்டால், கைப்பேசி வழியாகப் பணம் செலுத்த இன்னும் தயாராக இல்லை என்றால், பணியாளர்களிடம் பணிவாக உதவி கேளுங்கள் அல்லது நம்பிக்கை பெறும் வரை ரொக்கத்தை ஏற்கும் அருகிலுள்ள கடையைத் தேர்ந்தெடுங்கள்.
வெளிநாட்டு வீட்டுப் பணியாளர்களுக்கும் புலம்பெயர் தொழிலாளர்களுக்கும்
முடிந்தால் உள்ளூர் வங்கிக் கணக்கைத் தொடங்கி, அறிவிப்புகளுடன் மொபைல் வங்கிச் சேவையைச் செயல்படுத்துங்கள். கடன் அட்டை வைத்திருக்க விரும்பாவிட்டால், PayNow அல்லது வங்கிப் பரிமாற்றம் வழியாகப் பணியமர்த்துபவர் தொகை நிரப்பக்கூடிய முன்பணம் செலுத்திய பற்று அட்டையைப் பரிசீலிக்கலாம். அன்றாடப் பயணத்துக்கும் சிறிய வாங்குதல்களுக்கும், போக்குவரத்துக்கான சேமிப்புத் தொகை அட்டையைப் பரவலாகப் பயன்படுத்தலாம்; இயந்திரங்கள் வழியாக அதில் தொகை நிரப்பவும் முடியும். பணம் அனுப்புவதற்கு முன் டிஜிட்டல் சேவைகளின் கட்டணங்களை ஒப்பிட்டு, பெறுநர் விவரங்களை கவனமாக உறுதிப்படுத்துங்கள்.
சுற்றுலாப் பயணிகளுக்கு
ரொக்கத்தை மட்டுமே ஏற்கும் இடங்களுக்கும், அட்டைகளுக்கு அவ்வப்போது விதிக்கப்படும் குறைந்தபட்சக் கொள்முதல் தொகை விதிகளுக்கும், சிறிதளவு சிங்கப்பூர் டாலர்களை எடுத்துச் செல்லுங்கள். வணிக வளாகங்களிலும் சுற்றுலா இடங்களிலும் சர்வதேச அட்டைகள் பரவலாக ஏற்கப்படுகின்றன. பல கடைகள் QR கட்டணங்களை ஏற்கின்றன; ஆனால் பொதுவாக வங்கிக் கணக்குடன் இணைக்கப்பட்ட உள்ளூர் பணப்பை தேவைப்படும். போக்குவரத்துக்காகவும் சில அத்தியாவசிய வாங்குதல்களுக்காகவும், போக்குவரத்துக்கான சேமிப்புத் தொகை அட்டையை வாங்குவது உதவும். ரொக்கமில்லா கட்டணம் மட்டுமே என்று அறிவிப்பு இருந்து, உங்களிடம் பொருந்தக்கூடிய கட்டண முறை இல்லாவிட்டால், அருகிலுள்ள தானியங்கி பண இயந்திரத்தையோ ரொக்கத்தை ஏற்கும் கடையையோ பணியாளர்கள் காட்டக்கூடும்.
தெரிந்துகொள்ள வேண்டியவை
- வேகம், சுகாதாரம், குறைந்த இயக்கச் செலவுகள் ஆகியவற்றால், உணவு மற்றும் சில்லறை வணிகங்களில் ரொக்கமில்லா கட்டண முறைகள் பரவி வருகின்றன.
- QR குறியீடு வழிக் கட்டண ஏற்பும் SGQR, PayNow போன்ற தேசியக் கருவிகளும் சிறு வணிகர்கள் டிஜிட்டல் முறைக்கு மாறுவதை எளிதாக்கி, செலவைக் குறைத்தன.
- அட்டைகள் இல்லாத இளம் வயதினர், ரொக்கத்தை விரும்பும் முதியவர்கள், சில புலம்பெயர் தொழிலாளர்கள் ஆகியோர் ரொக்கமில்லா கவுன்டர்களால் அதிகம் பாதிக்கப்படுகின்றனர்.
- பெரும்பாலான வணிகர்கள் டிஜிட்டல் கட்டணங்களை ஏற்கின்றனர்; பல நுகர்வோரும் அவற்றை அன்றாடம் பயன்படுத்துகின்றனர். இருப்பினும், கணிசமானோர் சில வாங்குதல்களுக்கு இன்னும் ரொக்கத்தைப் பயன்படுத்துகின்றனர்.
- வங்கி அல்லது வலையமைப்புச் சேவைத் தடங்கல்கள், ரொக்கமில்லா கடைகளின் விற்பனையை நிறுத்தக்கூடும்; எனவே மாற்று ஏற்பாடுகளும் எளிய அவசர நடைமுறைகளும் மீள்திறனை மேம்படுத்துகின்றன.
- சிங்கப்பூரில் உள்ள கடைகள் பொதுவாகத் தாங்கள் ஏற்கும் கட்டண முறைகளைத் தேர்ந்தெடுக்கலாம்; அதேவேளை, பொதுத் திட்டங்கள் அனைவரையும் உள்ளடக்குவதிலும் பயிற்சி அளிப்பதிலும் கவனம் செலுத்துகின்றன.
- எளிய, பல அமைப்புகளுடனும் இணக்கமான டிஜிட்டல் கட்டண வழிகளை விரிவுபடுத்தும்போது, ரொக்கத்தை மாற்று வழியாகப் பெறுவதற்கான அணுகலையும் பேண வேண்டியதன் மதிப்பை வெளிநாட்டு அனுபவங்கள் காட்டுகின்றன.
- இளைஞர் அட்டைகள் அல்லது பணப்பைகள், முதியவர்களுக்கான பயிற்சி, முன்பணம் செலுத்திய பற்று அட்டைகள், சிறிய ரொக்கக் கையிருப்பு ஆகியவற்றின் மூலம் நுகர்வோர் தயாராக இருக்கலாம்.