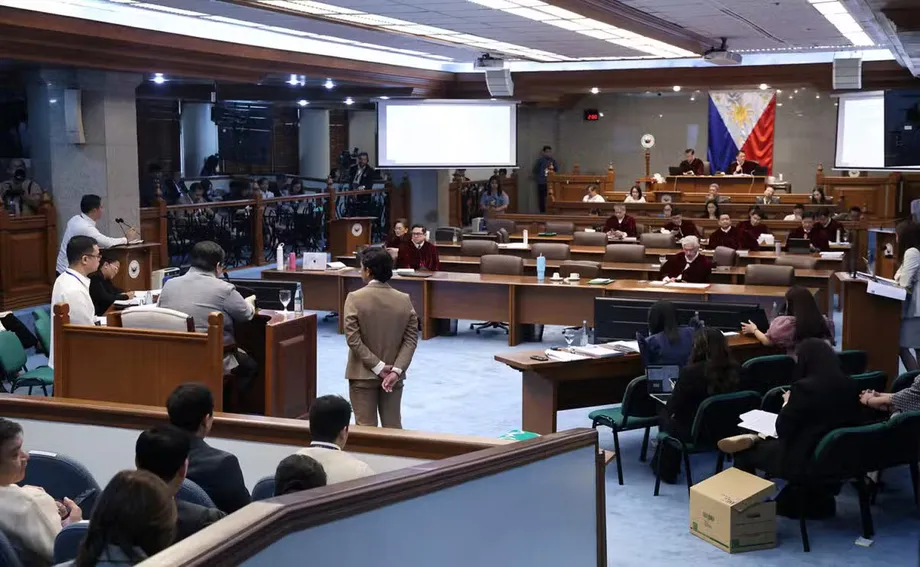
4.4 பில்லியன் பெசோ நிதிப் பரிவர்த்தனைப் பாதை பதவி நீக்க வழக்கில் இடம்பெறுகிறது
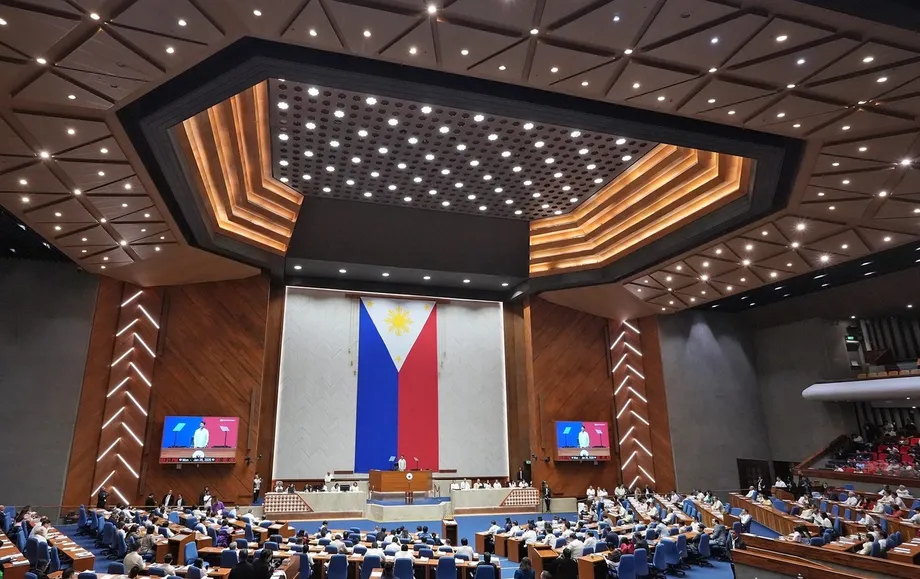
துணைத் தலைவர் சாரா டுடெர்டேவும் அவரது கணவரும் வழக்கறிஞருமான மனாசஸ் கார்பியோவும் தொடர்புடையதாகக் கூறப்படும் 4.4 பில்லியன் பெசோ பரிவர்த்தனைகள் குறித்து சாட்சியமளிக்க செனட் பதவி நீக்க நீதிமன்றம் அனுமதி வழங்கியது. இதன்மூலம் திருத்தப்பட்ட வங்கி அறிக்கைகள், காப்பீட்டுக் கொள்முதல்கள், நிறுவனப் பணப்பரிமாற்றங்கள், வரிப் பதிவுகள் ஆகியவற்றை உள்ளடக்கிய நிதி ஆய்வு தொடங்கியுள்ளது.
உள்ளடக்கம்
- 4.4 பில்லியன் பெசோ நிதிப் பரிவர்த்தனைப் பாதை பதவி நீக்க வழக்கில் இடம்பெறுகிறது
- ரகசியப் பதிவுகளை நீதிமன்றம் ஏன் அனுமதித்தது
- குறைந்த தொகைக்குப் பின்னால் இருந்த வங்கித் திருத்தம்
- தகவலளிக்கப்பட்ட, சந்தேகத்துக்குரிய அறிக்கைகள் உண்மையில் காட்டுவது என்ன
- பழைய கணக்குகளும் வங்கி காசோலைச் சர்ச்சையும்
- ரொக்கப் பணம் எடுத்தல் மற்றும் சொத்து அறிவிப்பு குறித்த கேள்வி
- Cale88 பணப்பரிமாற்றங்களும் சீனா விசாரணையும்
- வரி தொடர்பான சாட்சியம் வருமானம், உரிமை குறித்த ஆதாரங்களைச் சேர்க்கிறது
- கணக்கு இருப்புகளும் கார்பியோவின் பதிலும்
- காலவரிசையும் நிலுவையில் உள்ள முடிவுகளும்
- முக்கிய அம்சங்கள்
விசாரணையின் 33-ஆம் நாளான 2026 அக்டோபர் 5-ஆம் தேதி நடந்த அமர்வில், 2007 முதல் 2025 வரையிலான பதிவுகள் குறித்து பணமோசடி தடுப்பு கவுன்சில் செயலகத்தின் செயல் இயக்குநர் ரோனெல் புவேனவென்துரா விளக்கமளித்தார். ஒன்றோடொன்று ஒத்துப்போன பதிவுகள் நீக்கப்பட்ட பின்னர் 666 தகவலளிக்கப்பட்ட பரிவர்த்தனை அறிக்கைகளும் 55 சந்தேகத்துக்குரிய பரிவர்த்தனை அறிக்கைகளும் இந்த விளக்கத்தில் குறிப்பிடப்பட்டன.
4.4 பில்லியன் பெசோ என்பது தகவலளிக்கப்பட்ட பரிவர்த்தனைகளின் மொத்தத் தொகையே தவிர, அந்தத் தம்பதியினர் 4.4 பில்லியன் பெசோவுக்குச் சொந்தக்காரர்கள், அந்த அளவு வருமானம் பெற்றவர்கள் அல்லது ஒரே நேரத்தில் அந்தத் தொகையை வைத்திருந்தார்கள் என்பதற்கான முடிவு அல்ல. நீதிமன்றத்தில் விவாதிக்கப்பட்ட தனிப்பட்ட பரிவர்த்தனைகளின் தொகையுடன் இதையும் சேர்க்கக் கூடாது. கணக்குகளுக்கு இடையிலான பணப் பரிமாற்றங்களும் அதே நிதி மீண்டும் மீண்டும் நகர்த்தப்படுவதும், அதே அளவுக்கு செல்வத்தை அதிகரிக்காமலேயே பரிவர்த்தனை மொத்தத் தொகையை உயர்த்தக்கூடும்.
சட்டபூர்வமான வருமானத்துடன் ஒப்பிடும்போது அளவுக்கு மீறிய செல்வம் வைத்திருத்தல், சொத்துகள், கடன்கள், நிகர மதிப்பு ஆகியவற்றை முழுமையாக வெளிப்படுத்தாமை ஆகிய குற்றச்சாட்டுகளை முன்வைக்கும் பதவி நீக்க வழக்கின் இரண்டாம் பிரிவில் இந்த ஆதாரங்கள் இடம்பெறுகின்றன. 2022, 2023, 2024 ஆண்டுகளுக்கான டுடெர்டேவின் அறிவிப்புகளும் இதில் அடங்கும். தாம் எந்தத் தவறும் செய்யவில்லை என்றும், குற்றச்சாட்டுகள் அரசியல் உள்நோக்கம் கொண்டவை என்றும் டுடெர்டே மறுத்துள்ளார்.
பின்னர் நடந்த விசாரணைகளில் வங்கி பிரதிநிதிகளும் உள்நாட்டு வருவாய்ப் பணியக அதிகாரி ஒருவரும் நீதிமன்றத்தில் சாட்சியமளித்தனர். கணக்கு இருப்புகள், வருமானத் தொகைகள், சர்ச்சைக்குரிய நிறுவனப் பங்கு மாற்றம் குறித்த விவரங்கள் ஆகியவற்றை அவர்கள் அளித்தனர். அதேவேளையில், பணமோசடி தடுப்பு கவுன்சில் பதிவுகள் மட்டுமே எதை நிரூபிக்க முடியும் என்பதற்கும் வரம்புகள் இருப்பது வெளிப்பட்டது.
எனவே, அரசாங்கச் சம்பளத்துடன் பெரிய பரிவர்த்தனைத் தொகையை ஒப்பிடுவதைவிடவும் குறிப்பான கேள்விகளுக்குப் பதிலளிப்பதே முக்கியம்: நிதியை யார் சொந்தமாக வைத்திருந்தார் அல்லது கட்டுப்படுத்தினார், அது எங்கிருந்து வந்தது, சம்பந்தப்பட்ட அறிவிப்பு தேதிகளில் எந்தச் சொத்துகள் இருந்தன, அவை முறையாக அறிவிக்கப்பட்டனவா என்பதே அந்தக் கேள்விகள்.
ரகசியப் பதிவுகளை நீதிமன்றம் ஏன் அனுமதித்தது
பணமோசடி தடுப்புச் சட்டத்தின் 8-A பிரிவின்கீழ் புவேனவென்துராவின் சாட்சியத்தை விலக்குமாறு பாதுகாப்புத் தரப்பு வழக்கறிஞர் மார்க் வின்லுவான் கோரினார். பதவி நீக்க விசாரணைகளுக்கு விதிவிலக்கு எதையும் ரகசியத்தன்மை விதிகள் வழங்கவில்லை என அவர் வாதிட்டார்.
அறிக்கைகள் முழுமையாகவே நீதிமன்றத்தின் ஆணை மூலம் வரவழைக்கும் அதிகாரத்துக்கு அப்பாற்பட்டவை என்ற வாதத்தைத் தலைமை அதிகாரி பிரான்சிஸ் “சிஸ்” எஸ்குடெரோ நிராகரித்தார். அனுமதியற்ற வெளியீட்டிலிருந்து பாதுகாப்பதையும், சட்டபூர்வமான நீதிமன்ற உத்தரவுக்கு இணங்குவதையும் அவர் வேறுபடுத்திக் காட்டினார்.
ரகசியத்தன்மை விதி குறித்த நீதிமன்றத்தின் விளக்கத்தை எஸ்குடெரோ எடுத்துரைத்தார்:
எனவே, இந்த விதி தகவல் வெளியிடப்படும் முறை மற்றும் அதற்கான நிபந்தனைகளை ஒழுங்குபடுத்துகிறது. எல்லாச் சூழல்களிலும் முழுமையான மௌனம் காக்க வேண்டும் என்று அது கட்டளையிடவில்லை.
தொடர்புடைய, நீதிமன்ற ஆணை மூலம் கோரப்பட்ட பதிவுகளுக்கு மட்டுமே சாட்சியத்தை அவர் வரம்புபடுத்தினார். தேவைப்பட்டால் சில பகுதிகளை மூடிய அமர்வில் விசாரிக்கலாம் என்றும் கூறினார். குறிப்பிட்ட ஆதாரங்களுக்கு எதிர்ப்பு தெரிவிக்கும் உரிமை பாதுகாப்புத் தரப்புக்கு இருந்தது. நீதிமன்ற உத்தரவைப் பின்பற்றியதற்காக புவேனவென்துரா குற்றவியல் பொறுப்பை எதிர்கொள்வார் என்ற வாதத்தையும் எஸ்குடெரோ நிராகரித்தார்.
வெளிநாட்டு நாணயக் கணக்குகளுக்கும் இந்தச் சர்ச்சை விரிந்தது. முந்தைய பதவி நீக்க விசாரணைகளில் அத்தகைய கணக்குகள் விலக்கப்பட்டதாக செனட்டர் இமீ மார்கோஸ் வாதிட்டார். இதற்கு மாறாக, வெளிநாட்டு நாணயப் பரிவர்த்தனைகளைக் கொண்ட பணமோசடி தடுப்பு கவுன்சில் அறிக்கைகள் குறித்த சாட்சியத்தை அனுமதிக்க, Republic v. Sandiganbayan வழக்கையும் 2012-ஆம் ஆண்டு கொரோனா பதவி நீக்க விசாரணையையும் எஸ்குடெரோ சுட்டிக்காட்டினார்.
பணமோசடி தடுப்பு கவுன்சிலிடம் சட்டபூர்வமாக ஏற்கெனவே உள்ள அறிக்கைகளையும், வாடிக்கையாளரின் வெளிநாட்டு நாணய வைப்புகளை வெளியிடுமாறு வங்கிக்கு விடப்படும் புதிய உத்தரவையும் அவரது தீர்ப்பு வேறுபடுத்தியது. இருப்பினும், வெளிப்படையாக இல்லாத பதவி நீக்க விதிவிலக்கைச் சட்டத்தில் மறைமுகமாகப் படித்துப் பொருள் கொடுக்கிறதா என செனட்டர்கள் பியா கயெத்தானோவும் இமீ மார்கோஸும் கேள்வி எழுப்பினர்.
ரகசியம் எனக் குறிக்கப்பட்ட பணமோசடி தடுப்பு கவுன்சில் ஆவணங்களை செனட் நேரலை ஒளிபரப்பில் காட்டவும் நீதிமன்றம் அனுமதித்தது. பொதுவெளியில் வெளியிடுவது குறித்து பாதுகாப்புத் தரப்பு தனியாக எதிர்ப்புத் தெரிவித்தது. இதனால் பதிவுகளை ஏற்கலாமா என்பது மட்டுமல்ல, எவ்வளவு வெளியிடலாம் என்பதும் சர்ச்சைக்குரியதாகியது.
குறைந்த தொகைக்குப் பின்னால் இருந்த வங்கித் திருத்தம்
முன்னர் பிரதிநிதிகள் சபையில் அளிக்கப்பட்ட சுமார் 6.7 பில்லியன் பெசோ மதிப்பீட்டுக்குப் பதிலாக 4.4 பில்லியன் பெசோ தொகை முன்வைக்கப்பட்டது. பிலிப்பைன்ஸ் தீவுகளின் வங்கியின் திருத்தப்பட்ட அறிக்கைகள் இதற்கான ஒரு காரணம் என புவேனவென்துரா கூறினார். நீதிமன்ற ஆணைகளின் வரம்பிலும் தகவலளித்த நிறுவனங்களிலும் இருந்த வேறுபாடுகளையும் அவர் சுட்டிக்காட்டினார்.
2026 ஏப்ரல் 6-ஆம் தேதி எழுதிய கடிதத்தில், கார்பியோவைச் சார்ந்த 13 தகவலளிக்கப்பட்ட பரிவர்த்தனை அறிக்கைகளை நீக்குமாறு பணமோசடி தடுப்பு கவுன்சிலிடம் பிலிப்பைன்ஸ் தீவுகளின் வங்கி கோரியது. மூலப் பயன்பாட்டில் ஏற்பட்ட கோளாறால் தவறான தொகைகள் பதிவாகியிருந்தன. வாசிக்கக்கூடிய ஓர் பதிவில் முதலில் சுமார் 269 மில்லியன் பெசோ எனக் குறிப்பிடப்பட்ட தொகை 300,000 பெசோவாகத் திருத்தப்பட்டது. திருத்தப்பட்ட பிற தொகைகளும் தகவலளிப்பதற்கான 500,000 பெசோ வரம்புக்குக் கீழே இருந்தன.
திருத்தத்தைச் சரிபார்த்து ஏற்றுக்கொண்ட பின்னரே, ஜூலை 30-ஆம் தேதி பதவி நீக்க நீதிமன்றத்திடம் பதிவுகளைச் சமர்ப்பித்ததாகப் புவேனவென்துரா கூறினார். சுமார் 6.7 பில்லியன் பெசோவிலிருந்து 4.4 பில்லியன் பெசோவாகக் குறைந்தது ஏறத்தாழ 2.3 பில்லியன் பெசோவாகும். ஆனால் இந்த முழு வேறுபாடும் மென்பொருள் கோளாறால் ஏற்பட்டது எனச் சாட்சியத்தில் கூறப்படவில்லை.
சுமார் 2 மில்லியன் பெசோ அளவிலான தொகைகள் எப்படி பில்லியன்களாக மாறின என்று செனட்டர் டிட்டோ சோட்டோ கேள்வி எழுப்பினார். ஏப்ரலில் பதவியேற்றதிலிருந்து இதற்கு நிகரான பெரிய திருத்தம் எதுவும் நினைவில் இல்லை என்று புவேனவென்துரா பதிலளித்தார். இதேபோன்ற பிழையைத் தமது பதவிக்காலத்தில் சந்தித்ததில்லை என்று மெட்ரோபேங்க் அதிகாரி நினா அக்விலார் கூறினார். தகவலளிக்கும் தொழில்நுட்பத்தைவிடக் கணக்கு பதிவுகளை விளக்கவே வந்த பிலிப்பைன்ஸ் தீவுகளின் வங்கி சாட்சியான மார்வின் கால்வேஸ், கோளாறுக்கான காரணத்தைக் கண்டறிய முடியவில்லை.
மூல அறிக்கைகளைச் செல்வத்துக்கான சரிபார்க்கப்பட்ட ஆதாரமாகக் கருதுவதிலுள்ள ஆபத்தை இந்தத் திருத்தம் காட்டுவதாக டுடெர்டேவின் செய்தித் தொடர்பாளர் பாவ்லோ பனேலோ வாதிட்டார். திருத்தத்துக்குப் பிறகும் கணிசமான பரிவர்த்தனைத் தொகை இருப்பதாக அரசுத் தரப்பு கூறியது. இந்த இரு நிலைப்பாடுகளுமே அடிப்படைப் பதிவுகளைச் சரிபார்ப்பதை வழக்கின் மையமாக்குகின்றன.
தகவலளிக்கப்பட்ட, சந்தேகத்துக்குரிய அறிக்கைகள் உண்மையில் காட்டுவது என்ன
தகவலளிக்கப்பட்ட பரிவர்த்தனை அறிக்கை (CTR) என்பது, விசாரணையில் விளக்கப்பட்ட விதிகளின்படி, பொதுவாக ஒரே வங்கிநாளில் 500,000 பெசோவுக்கு அதிகமான ரொக்கப் பரிவர்த்தனையைப் பதிவு செய்கிறது. இந்தத் தகவலளிப்பு வரம்பு மட்டும் தவறான செயலை நிரூபிக்காது. குறிப்பிட்ட எச்சரிக்கை அறிகுறிகளை நிறுவனம் கண்டறிந்தால், தொகை எதுவாக இருந்தாலும் சந்தேகத்துக்குரிய பரிவர்த்தனை அறிக்கை (STR) தாக்கல் செய்யப்படலாம்.
தனித்தனியாக முன்வைக்கப்பட்ட எண்ணிக்கைகள்: டுடெர்டே தொடர்பாக 373 CTR-களும் 34 STR-களும்; கார்பியோ தொடர்பாக 363 CTR-களும் 30 STR-களும். ஒன்றோடொன்று ஒத்துப்போன 70 CTR-கள் நீக்கப்பட்டதால், ஒருங்கிணைந்த தகவலளிக்கப்பட்ட அறிக்கைகளின் எண்ணிக்கை 736-க்குப் பதிலாக 666 ஆனது. தனித்தனி STR எண்ணிக்கைகள் 64 ஆகக் கூடுகின்றன; ஒருங்கிணைந்த கணக்கில் 55 எனக் குறிப்பிடப்பட்டது. இந்த வேறுபாடு குறித்து கிடைத்த சாட்சியத்தில் முழுமையான விளக்கம் இல்லை.
பரிவர்த்தனைகளை மொத்தமாகக் கணக்கிட்ட முடிவையும் வின்லுவான் கேள்விக்குட்படுத்தினார். மொத்தத் தொகைகள் அல்லது அட்டவணைச் சுருக்கங்களைத் தயாரிக்குமாறு நீதிமன்றம் குறிப்பாகப் பணமோசடி தடுப்பு கவுன்சிலுக்கு அறிவுறுத்தவில்லை என்பதைப் புவேனவென்துரா ஒப்புக்கொண்டார். ஜூலை 21-ஆம் தேதி பிறப்பிக்கப்பட்ட ஆணை மற்றும் செப்டம்பர் 29-ஆம் தேதி பிரதிநிதிகள் சபை வழக்கறிஞர் ஜெர்வில் லூயிஸ்ட்ரோ விடுத்த கோரிக்கையின் தொடர்பில் அந்தச் சுருக்கங்கள் தயாரிக்கப்பட்டதாக அவர் கூறினார்.
4.4 பில்லியன் பெசோவின் பகிர்வு குறித்த அறிக்கைகள் சற்றே வேறுபடுகின்றன. ஒரு தகவலில் 1.63 பில்லியன் பெசோ வரவு, 1.3 பில்லியன் பெசோ செலவு, வரவு அல்லது செலவு எனத் தீர்மானிக்க முடியாத 1.4 பில்லியன் பெசோ எனக் கூறப்படுகிறது. மற்றொன்றில் முறையே 1.63 பில்லியன், 1.31 பில்லியன், 1.46 பில்லியன் பெசோ எனக் கூறப்பட்டு, மொத்தம் 4.4 பில்லியன் பெசோ ஆகிறது. முழுமையற்ற அல்லது தெளிவற்ற அனுப்புநர், பயனாளி விவரங்களால் சில பரிவர்த்தனைகளை நம்பகமாக வகைப்படுத்த முடியவில்லை என்றும், அவற்றில் பெரும்பாலானவை 2014-க்கு முந்தையவை என்றும் புவேனவென்துரா தெரிவித்தார்.
சில சந்தேக அறிக்கைகளில் ஊழல், போதைப்பொருள் கடத்தல், பொது நிதியைத் தவறாகப் பயன்படுத்துதல் போன்ற குற்றச்சாட்டுகளை வங்கிகளும் காப்பீட்டு நிறுவனங்களும் குறிப்பிட்டிருந்தன. 2019 ஜூலை மற்றும் நவம்பரில் நடந்த காப்பீட்டுப் பரிவர்த்தனைகள், 2024 ஆகஸ்ட் 1 தேதியிட்ட பிலிப்பைன்ஸ் சேவிங்ஸ் வங்கி அறிக்கை, 2024 டிசம்பர் 5 தேதியிட்ட BDO Life அறிக்கை ஆகியவையும் இதில் அடங்கும். அவற்றில் சில, குற்றச் செயல் நடந்ததாக உறுதி செய்யப்பட்டதன் அடிப்படையில் அல்ல; செய்தி அறிக்கைகளைச் சந்தேகத்துக்கான தூண்டுதலாகக் கொண்டிருந்தன.
பின்னர், தகவலளிக்கும் முன் கூடுதல் சரிபார்ப்புகளும் உள்நிலை ஒப்புதலும் பெறப்பட்டதாக மெட்ரோபேங்கின் நடைமுறையை அக்விலார் விளக்கினார். டுடெர்டே விளக்கமளிக்கப்படாத செல்வத்தைக் குவித்தார் என்பதை நிலைநாட்டும் தனிப்பட்ட அறிவு தமக்கு இல்லை என்று புவேனவென்துரா ஒப்புக்கொண்டார். பணமோசடி தடுப்பு கவுன்சிலிடம் இருந்த பதிவுகள் குறித்தே அவரது சாட்சியம் அமைந்தது.
பழைய கணக்குகளும் வங்கி காசோலைச் சர்ச்சையும்
ரோட்ரிகோவும் சாரா டுடெர்டேவும் இணைந்து வைத்திருந்த, 2010 ஜனவரி 22-ஆம் தேதி திறக்கப்பட்ட 40.65 மில்லியன் பெசோ கால வைப்புக் கணக்கை பிலிப்பைன்ஸ் தீவுகளின் வங்கி உறுதிப்படுத்தியது. அந்த வைப்பு 12 முறை புதுப்பிக்கப்பட்டு சுமார் 41.72 மில்லியன் பெசோவை எட்டியது. 2012 ஏப்ரல் 19, அக்டோபர் 17, 2013 அக்டோபர் 7 ஆகிய தேதிகளில் தலா 41,721,035.62 பெசோ மதிப்பில் ரோட்ரிகோ டுடெர்டே பெயருக்கு வழங்கப்பட்ட மூன்று வங்கி காசோலைகளையும் வங்கிச் சாட்சியம் அடையாளம் காட்டியது.
வாடிக்கையாளரிடமிருந்து பெற்ற நிதியைப் பயன்படுத்தி வங்கி வழங்கும் காசோலையே வங்கி காசோலை (manager's check) ஆகும். காசோலை பணமாக்கப்படாமல் நிலுவையில் இருக்கும்போது, வாடிக்கையாளர் கணக்கிலிருந்து பணம் வெளியேறி வங்கியின் தீர்வுக் கணக்குக்குச் செல்லும் என்று கால்வேஸ் விளக்கினார். எனவே, ஆண்டு முடிவில் அந்தத் தொகை வாடிக்கையாளரின் கணக்கு இருப்பில் தோன்றாது.
மற்றொரு சுமார் 55 மில்லியன் பெசோ கால வைப்பை வங்கி காசோலையாக மாற்றியதுடன் இந்த நடைமுறையும் சேர்ந்து, மறைப்பை நிரூபிக்க உதவக்கூடும் என்று அரசுத் தரப்பு வாதிட்டது. பயன்படுத்தப்படாத காசோலைகள் வழக்கத்துக்கு மாறானவை அல்ல என்றும், திட்டமிட்ட மறைப்பு எனத் தாம் ஊகிக்க முடியாது என்றும் கால்வேஸ் கூறினார்.
கால வைப்பைத் திறக்க அல்லது மூட, காசோலைகளை வாங்க தொடர்புடைய ஆவணங்களில் சாரா டுடெர்டேவின் கையொப்பம் இல்லை என்று எஸ்குடெரோ சுட்டிக்காட்டினார். அந்தக் கணக்கை நினைவில் வைத்திருக்கவில்லை என்றும், அதன் பரிவர்த்தனைகளில் பங்கேற்கவில்லை என்றும் அவர் கூறியதாக பாதுகாப்புத் தரப்பு வழக்கறிஞர் மைக்கேல் போவா தெரிவித்தார். எனவே, இணைக் கணக்கின் உரிமையும் ஒவ்வொரு பரிவர்த்தனைக்கும் பொறுப்பும் நீதிமன்றம் தனித்தனியாக மதிப்பிட வேண்டிய அம்சங்களாக உள்ளன.
2014 மார்ச் 28-ஆம் தேதி கணக்குகளுக்கு இடையே நடந்த ஏழு பணப்பரிமாற்றங்களையும் பணமோசடி தடுப்பு கவுன்சில் அடையாளம் கண்டது. அவற்றின் மொத்தம், விசாரணை நடவடிக்கைகளில் ஓர் இடத்தில் 193.70 மில்லியன் பெசோ என்றும் மற்றோர் இடத்தில் 193.71 மில்லியன் பெசோ என்றும் குறிப்பிடப்பட்டது. ஒரே வங்கிக்குள் தனித்தனி பரிமாற்றங்களைக் குறிக்க வெவ்வேறு குறிப்பு எண்கள் பயன்படுத்தப்பட்டதாக புவேனவென்துரா கூறினார். ஆனால், தனித்தனி பதிவுகள் இருப்பது மட்டும் ஒவ்வொன்றும் புதிதாகப் பெற்ற பணம் என்பதை நிரூபிக்காது.
பிற பதிவுகளில் 2014 ஏப்ரல் 1-ஆம் தேதி வாங்கிய 20 மில்லியன் பெசோ மதிப்பிலான BPI AIA ஆயுள் முதலீட்டுக் காப்பீட்டுத் திட்டமும், 2016 மே 30 தேதியிட்ட சாமுவேல் சி. உய் பெயருக்கான 16,852,782 பெசோ வங்கி காசோலையும் அடங்கும். மேலும், 2011, 2012 ஆண்டுகளில் சாமுவேல் காங் உய் மற்றும் வேறு இருவர் வாங்கிய 14.88 மில்லியன் பெசோ காசோலைகளுக்குச் சாரா டுடெர்டே பயனாளியாக இருந்ததாக பணமோசடி தடுப்பு கவுன்சிலின் தகவல் பகிர்வு அறிக்கை குறிப்பிட்டது.
ரொக்கப் பணம் எடுத்தல் மற்றும் சொத்து அறிவிப்பு குறித்த கேள்வி
2024 ஆகஸ்ட் 6-ஆம் தேதி கார்பியோ 41 மில்லியன் பெசோ எடுத்த ஆறு பரிவர்த்தனைகளைப் புவேனவென்துரா அடையாளம் காட்டினார்: BDO-விலிருந்து 23 மில்லியன் பெசோவும், பிலிப்பைன்ஸ் தேசிய வங்கியிலிருந்து 18 மில்லியன் பெசோவும். 2024 டிசம்பரில் டுடெர்டே செய்த பரிவர்த்தனைகள் மொத்தம் 10.04 மில்லியன் பெசோ எனப் பதிவுகளில் இருந்தது: டிசம்பர் 5-ஆம் தேதி லேண்ட்பேங்கில் 2.371 மில்லியன் பெசோ; டிசம்பர் 20-ஆம் தேதி BDO-வில் 5.969 மில்லியன் பெசோவும், மெட்ரோபேங்க் காசோலையைப் பணமாக்கியதில் 1.7 மில்லியன் பெசோவும்.
2019 முதல் 2025 வரை அந்தத் தம்பதியினரின் கூட்டுச் சொத்துகள், கடன்கள் மற்றும் நிகர மதிப்பு அறிக்கைகளில் (SALN) கையிருப்புப் பணமோ வங்கிகளில் உள்ள பணமோ அறிவிக்கப்படவில்லை என ஒம்புட்ஸ்மன் பதிவுகள் பிரிவின் அதிகாரி கரென் பாத்து அளித்த சாட்சியத்துடன் இந்தப் பணம் எடுத்தலை அரசுத் தரப்பு வழக்கறிஞர் மே திவினகிராசியா தொடர்புபடுத்தினார்.
இந்தக் குற்றச்சாட்டை மதிப்பிடும்போது அறிவிப்பு தேதிகளைக் கவனத்தில் கொள்ள வேண்டும். ஒரு குறிப்பிட்ட நாளில் பணம் நகர்ந்தது என்பதைப் பணம் எடுத்தல் நிரூபிக்கும்; ஆனால் டிசம்பர் 31-ஆம் தேதிக்குள் எவ்வளவு பணம் கையிருப்பாக இருந்தது, எவ்வளவு செலவிடப்பட்டது, எது வேறு சொத்தாக மாறியது என்பதை அது நிரூபிக்காது. இந்தப் பணம் எடுத்தல்களின் இறுதிப் பயன்பாடு அனைத்தையும் நீதிமன்றத்தில் விவரிக்கப்பட்ட பதிவுகள் தீர்மானிக்கவில்லை.
பின்னர் நடந்த உள்நாட்டு வருவாய்ப் பணியகச் சாட்சியத்தில் வேறு ஆவணங்கள் முன்வைக்கப்பட்டன. தணிக்கை செய்யப்பட்ட நிதிநிலை அறிக்கைகளில், 2022 முடிவில் 21.23 மில்லியன் பெசோ, 2023-இல் 28.97 மில்லியன் பெசோ, 2024-இல் 15.53 மில்லியன் பெசோ, 2025-இல் 13.80 மில்லியன் பெசோ ரொக்கமாகவும் வங்கி இருப்பாகவும் இருந்ததாகக் குறிப்பிடப்பட்டது. இவை வேறுபட்ட தாக்கல்களைக் குறிக்கும் என்பதால், SALN-களில் விடுபட்டவை குறித்த சாட்சியத்துடன் தானாகவே முரண்படுவதில்லை. இருப்பினும், இந்தத் தாக்கல்களுக்கு இடையிலான கணக்குகளை ஒப்பிட்டுச் சரிபார்க்க வேண்டிய அவசியத்தை அவை ஏற்படுத்துகின்றன.
Cale88 பணப்பரிமாற்றங்களும் சீனா விசாரணையும்
கார்பியோவுடன் தொடர்புடைய வாழைப்பழச் சிப்ஸ் ஏற்றுமதி நிறுவனமான Cale88 Foods Corp.-க்கு, சீனா மற்றும் ஹாங்காங் தொடர்பான பணப்பரிமாற்றங்களாக சுமார் 319 மில்லியன் பெசோ கிடைத்ததாகச் சாட்சியத்தில் கூறப்பட்டது. துல்லியமான மொத்தத் தொகை, அறிக்கைகளின் எண்ணிக்கை குறித்து பதிவுகள் வேறுபடுகின்றன: ஒரு தகவலின்படி 141 CTR-கள், மூன்று STR-கள் வழியாக 319.32 மில்லியன் பெசோ வந்தது; மற்றொரு தகவலின்படி மொத்தம் 143 தகவலளிக்கப்பட்ட அறிக்கைகள் மூலம் 319.33 மில்லியன் பெசோ வந்தது. அவற்றில் 141 அறிக்கைகள் சீனப் பெருநிலப்பகுதியையும் இரண்டு ஹாங்காங்கையும் சார்ந்தவை.
பெயரிடப்பட்ட பரிவர்த்தனைத் தரப்புகளில் Jinhua Dongxi Trading Co., Ltd. மற்றும் China National Township ஆகியவை அடங்கும். அடிப்படையாகக் கொள்ளத்தக்க சட்டபூர்வ அல்லது வர்த்தகக் கடமை, நோக்கம் அல்லது பொருளாதார நியாயம் இல்லை என சந்தேக அறிக்கைகளில் குறிப்பிடப்பட்டதைப் புவேனவென்துரா உறுதிப்படுத்தினார். அந்தக் கவலை குறிப்பிடப்பட்டிருப்பது, ஒவ்வொரு பணப்பரிமாற்றமும் சட்டவிரோதமானது அல்லது அந்தப் பணம் தனிப்பட்ட முறையில் டுடெர்டேவுக்குச் சொந்தமானது என்ற நீதிமன்ற முடிவு அல்ல.
அக்டோபர் 11-ஆம் தேதி, முன்னாள் செனட்டர் அன்டோனியோ ட்ரில்லானஸ் IV எழுப்பிய குற்றச்சாட்டுகள் குறித்து அரசாங்கம் விசாரித்து வருவதை அதிபர் பெர்டினாண்ட் மார்கோஸ் ஜூனியர் உறுதிப்படுத்தினார். இந்தக் குற்றச்சாட்டுகள் தேசியப் பாதுகாப்பைச் சார்ந்திருக்கக்கூடும் என்பதால் தேசிய பாதுகாப்புத் துறை பதிலளித்ததாக மார்கோஸ் கூறினார்.
அந்தக் கவலையை மார்கோஸ் நிபந்தனையுடன் விவரித்தார்:
இதில் மிகவும் கவலையளிக்கும் அம்சம் சீனப் பணம். இப்போது அது தேசியப் பாதுகாப்புப் பிரச்சினையாகிறது.
முடிவுகளுக்கு வருவதற்கு முன் அதிகாரிகள் உண்மைகளை நிலைநாட்ட வேண்டும் என்றும், டுடெர்டேவை இழிவுபடுத்தும் திட்டமிட்ட முயற்சியில் தமக்குப் பங்கு இருப்பதாகக் கூறப்படுவதை மறுப்பதாகவும் அவர் தெரிவித்தார். பணப்பரிமாற்றங்கள் முறையான ஏற்றுமதிக் கட்டணங்களா, முறையற்ற நிதியுதவியா அல்லது வேறு ஏற்பாடா என்பது குறித்து, அறிக்கையிடப்பட்ட விசாரணைகளில் இன்னும் முடிவு எட்டப்படவில்லை.
வரி தொடர்பான சாட்சியம் வருமானம், உரிமை குறித்த ஆதாரங்களைச் சேர்க்கிறது
அக்டோபர் 8-ஆம் தேதி, 2007 முதல் 2025 வரை டுடெர்டேவும் கார்பியோவும் வரிக்குப் பிந்தைய மொத்தம் 85.34 மில்லியன் பெசோ வருமானம் ஈட்டியதாக உள்நாட்டு வருவாய்ப் பணியக அதிகாரி ஆன் லோரெய்ன் கார்சியா-மார்க்வெஸ் சாட்சியமளித்தார். டுடெர்டேவின் 2025 SALN-இல் அறிவிக்கப்பட்ட நிகர மதிப்பு 98.66 மில்லியன் பெசோ. இந்த இரண்டு எண்களுக்கும் இடையிலான 13.32 மில்லியன் பெசோ வேறுபாடு மட்டும் விளக்கமளிக்கப்படாத செல்வத்தைத் தீர்மானிக்காது; தொடக்கச் சொத்துகள், கடன்கள், பிற சட்டபூர்வ வருமான வழிகள் ஆகியவற்றை நிலைநாட்ட வேண்டும்.
2022 முதல் 2025 வரை கணக்குகள் வழியாக 424 மில்லியன் பெசோ நகர்ந்ததாகவும், ஆண்டு SALN தொகைகளைச் சேர்த்தால் 336 மில்லியன் பெசோ கிடைப்பதாகவும் எஸ்குடெரோ தனியாக ஒப்பிட்டிருந்தார். இவை வெவ்வேறு அளவீடுகள்: பரிவர்த்தனைத் தொகை என்பது பணத்தின் நகர்வைக் குறிக்கிறது; நிகர மதிப்பு என்பது குறிப்பிட்ட தேதியில் உள்ள சொத்துகளிலிருந்து கடன்களைக் கழித்த மதிப்பு. ஆண்டுதோறும் அறிவிக்கப்பட்ட நிகர மதிப்பைச் சேர்ப்பதும், அதே சொத்துகள் தொடர்ந்து இருந்தால் அவற்றை மீண்டும் மீண்டும் கணக்கிடலாம்.
டுடெர்டே அல்லது கார்பியோ ஆகியோரில் ஒருவரைத் தணிக்கை செய்ய உள்நாட்டு வருவாய்ப் பணியகம் அனுமதி அளித்திருப்பதை கார்சியா-மார்க்வெஸ் உறுதிப்படுத்தினார். ஆனால் யார் தணிக்கைக்கு உட்படுத்தப்பட்டார் என்பதைத் தெரிவிக்க மறுத்தார். சட்டத் தொழில் பதிவு, பிற வருமானம், 2023 வரித் தாக்கலில் இடம்பெற்ற தாவாவோ நகர இழப்பீடு குறித்தும் அவர் சாட்சியமளித்தார். இவை தடைசெய்யப்பட்ட தொழில்முறைச் செயல்பாட்டைக் காட்டுகின்றனவா அல்லது வேறு பதவியைக் குறிக்கின்றனவா என்று அரசுத் தரப்பு கேள்வி எழுப்பியது. ஆனால் ஒவ்வொரு தொகையின் தன்மை குறித்தும் சாட்சியம் முடிவுக்கு வரவில்லை.
கார்பியோவின் Cale88 பங்குகள் மாற்றப்பட்டதற்கான வரி செலுத்திய பதிவு உள்நாட்டு வருவாய்ப் பணியகத்திடம் இல்லை. அத்தகைய மாற்றத்தை நிறுவனப் பதிவுகளில் பதிவு செய்வதற்கு முன் தேவைப்படும் வரி அனுமதியான மின்னணு பதிவு சான்றிதழுக்கான விண்ணப்பமும் இல்லை. இரு தரப்பினருக்கும் இடையில் விற்பனை செல்லுபடியாக இருக்கலாம்; ஆனால் பங்கு மற்றும் மாற்றப் பதிவேடுகளில் அது இடம்பெற்றிருக்கக் கூடாது என்று கார்சியா-மார்க்வெஸ் கூறினார். விற்பனையைப் போலியானது என்று அரசுத் தரப்பு வழக்கறிஞர் கூறியதை எஸ்குடெரோ நீக்கினார்.
கணக்கு இருப்புகளும் கார்பியோவின் பதிலும்
பின்னர் நடந்த வங்கி சாட்சியங்களில் ஆண்டு இறுதி மொத்த இருப்புகள் குறித்து வெளியான தகவல்கள் கணிசமாக வேறுபடுகின்றன. ஒரு தகவலின்படி, 2025 முடிவில் செயல்பாட்டில் இருந்த 30 கணக்குகளில் சுமார் 190 மில்லியன் பெசோ இருந்தது. மற்றொரு தகவலின்படி, எட்டு வங்கிகளில் 39 மில்லியன் பெசோ இருந்தது; ஆண்டு வாரியான தொகைகள் 2022-இல் 59 மில்லியன், 2023-இல் 71.3 மில்லியன், 2024-இல் 22.2 மில்லியன் பெசோ. இந்த மொத்தங்களை ஒப்பிட்டு ஒருங்கிணைக்கப் பொதுவான வரம்பு என்ன என்பது அறிக்கைகளில் தெளிவாக இல்லை.
2025-இல் முடிவடைந்த ஒன்பது கணக்குகளில் மொத்தம் 8 மில்லியன் பெசோ இருந்ததாகவும், மூடப்பட்ட 34 கணக்குகள் இருந்ததாகவும் பிலிப்பைன்ஸ் தீவுகளின் வங்கி தனியாகத் தெரிவித்தது; அனைத்துக் கணக்குகளும் எப்போது மூடப்பட்டன என்பது குறிப்பிடப்படவில்லை. நிறுவன இருப்புகளையும் தனிப்பட்ட சொத்துகளையும் தனித்துப் பார்க்க வேண்டும்: GenCorp-இன் அறிக்கையிடப்பட்ட இருப்பு 2022-இல் 50.75 மில்லியன் பெசோவிலிருந்து 2025-இல் 14.50 மில்லியன் பெசோவாகக் குறைந்தது; Cale88-இன் இரண்டு நடப்புக் கணக்குகள் 2026 ஜூலையில் மூடப்பட்டன.
2024-இல் கார்பியோ 10.6 மில்லியன் பெசோ மதிப்பிலான FWD முதலீட்டுக் காப்பீட்டை வாங்கியதாகவும், அதன் நிதி மதிப்பு 13.2 மில்லியன் பெசோ எனக் கணக்கிடப்பட்டதாகவும், அந்தத் தம்பதியின் பிள்ளைகள் பயனாளிகளாகக் குறிப்பிடப்பட்டதாகவும் காப்பீடு குறித்த சாட்சியம் தெரிவித்தது. இதன் மதிப்பும் அறிவிக்கப்பட வேண்டிய விதமும் வங்கி இருப்புகளிலிருந்தும் பரிவர்த்தனை மொத்தத்திலிருந்தும் வேறுபட்டவை.
கேள்விக்குள்ளாக்கப்பட்ட கடன் அட்டைச் செலவுகளுக்குப் பதிலளித்த கார்பியோ, ஜப்பான் பயணச் செலவுகளை முதலில் ஒரு குழுவுக்காகத் தாமே செலுத்தியதாகவும், பின்னர் செலவைப் பகிர்ந்துகொண்டதாகவும் கூறினார். விளையாட்டு உடைகள் வாங்கியது மூத்த கூடைப்பந்து வீரர்களுக்காக என்றும், கோலாலம்பூரில் செய்த செலவு இளையோர் கூடைப்பந்து அணியுடன் தொடர்புடையது என்றும் அவர் தெரிவித்தார்.
பொதுப் பணத்தைப் பயன்படுத்தவில்லை என்று கார்பியோ மறுத்தார்:
நான் உழைத்துச் சம்பாதித்த சொந்தப் பணத்தைச் செலவிடுவதில் சட்டவிரோதமானது எதுவுமில்லை. இந்தத் தனிப்பட்ட செலவுகளுக்கு எந்தப் பொதுநிதியும் பயன்படுத்தப்படவில்லை.
டுடெர்டே இதில் ஈடுபடவில்லை; அப்போது அங்கும் இருக்கவில்லை என்றும் அவர் கூறினார். இந்தப் பதில் கடன் அட்டைச் செலவுகளைப் பற்றியது; இரண்டாம் பிரிவில் எழுப்பப்பட்ட ஒவ்வொரு பணம் எடுத்தல், நிறுவனப் பணப்பரிமாற்றம் அல்லது அறிவிப்பு தொடர்பான கேள்விகளுக்கும் இது விளக்கமளிக்கவில்லை.
காலவரிசையும் நிலுவையில் உள்ள முடிவுகளும்
நிதி ஆய்வு பல்வேறு தேதிகளில் முன்னேறியது:
- 2026 ஏப்ரல் 6: தவறாகப் பதிவான 13 தகவலளிக்கப்பட்ட அறிக்கைகளை நீக்குமாறு பிலிப்பைன்ஸ் தீவுகளின் வங்கி கோரியது.
- ஜூலை 30: சரிபார்க்கப்பட்ட திருத்தங்களைச் சேர்த்த பதிவுகளைப் பணமோசடி தடுப்பு கவுன்சில் சமர்ப்பித்தது.
- அக்டோபர் 5, 6: புவேனவென்துரா சாட்சியமளித்தார்; மொத்தத் தொகைகள், ரகசியத்தன்மை, சொத்து அறிவிப்புகள் குறித்து கேள்விகளை எதிர்கொண்டார்.
- அக்டோபர் 7: வங்கி பிரதிநிதிகள் இணைக் கணக்குகள், காசோலைகள், இருப்புகள் குறித்து விளக்கமளித்தனர்.
- அக்டோபர் 8: கார்சியா-மார்க்வெஸ் வரி தொடர்பான ஆதாரங்களை முன்வைத்து, தணிக்கைக்கான அனுமதியை உறுதிப்படுத்தினார்.
- அக்டோபர் 11: சீனா தொடர்பானதாகக் கூறப்படும் பணப்பரிமாற்றங்கள் குறித்து விசாரணை நடப்பதை மார்கோஸ் உறுதிப்படுத்தினார்.
அக்டோபர் 8-ஆம் தேதி நடைபெற்ற அமர்வில், அக்டோபர் 9-ஆம் தேதி உள்நாட்டு வருவாய்ப் பணியகச் சாட்சியிடம் குறுக்கு விசாரணை தொடரும் என்றும், அதைத் தொடர்ந்து தடயவியல் ஆய்வாளர் அலெக்சாண்டர் கப்ரேரா சாட்சியமளிப்பார் என்றும் எதிர்பார்க்கப்பட்டது. அந்தத் திட்டமிட்ட சாட்சியத்தின் முடிவு இங்கு உறுதிப்படுத்தப்படவில்லை. விசாரணையின்போது பேசப்பட்ட டிசம்பர் 16 தீர்ப்பு தேதி, நடைமுறைத் திட்டமிடலுக்கான கணிப்பு மட்டுமே என்றும், உறுதியான தீர்ப்பு தேதி அல்ல என்றும் தெளிவுபடுத்தப்பட்டது.
லஞ்சக் குற்றச்சாட்டான மூன்றாம் பிரிவு குறித்து அறிக்கைகளிலும் வேறுபாடு இருந்தது. அரசுத் தரப்பு அதை இனி முன்வைக்கவில்லை என ஒரு அறிக்கை கூறியது; ஆனால் முறைப்படி விலக்கிக்கொள்வதாக நீதிமன்றத்தில் இன்னும் அறிவிக்கப்படவில்லை என்று லூயிஸ்ட்ரோ தெரிவித்தார். இது ஒரு நோக்கத்தையும் நிறைவு செய்யப்பட்ட நடைமுறைச் செயலையும் வேறுபடுத்திக் காட்டுகிறது. இரண்டாம் பிரிவு தொடர்பாக, மொத்த எண்ணை ஏற்றுக்கொள்வது மட்டும் போதாது; உரிமை, சட்டபூர்வமான நிதி ஆதாரங்கள், தகவல் வெளியீடு ஆகியவற்றில் முடிவுகள் தேவை.
முக்கிய அம்சங்கள்
- 4.4 பில்லியன் பெசோ என்பது தகவலளிக்கப்பட்ட பரிவர்த்தனை நடவடிக்கைகளின் மொத்தம்; அது நிரூபிக்கப்பட்ட செல்வமோ சட்டவிரோத வருமானமோ அல்ல.
- மென்பொருள் பிழையால் தொகைகள் பெரிதாகப் பதிவானதைத் தொடர்ந்து 13 அறிக்கைகளை பிலிப்பைன்ஸ் தீவுகளின் வங்கி திருத்தியது.
- ரகசியத்தன்மை குறித்த எதிர்ப்புகள் இருந்தபோதும், தொடர்புடைய பணமோசடி தடுப்பு கவுன்சில் சாட்சியத்தை நீதிமன்றம் அனுமதித்தது.
- சந்தேக அறிக்கைகள் கவலைகளைப் பதிவு செய்கின்றன; குற்றம் நடந்ததற்கான ஆதாரம் அல்ல.
- வங்கி, வரி, SALN தொகைகளை ஒப்பிட்டுச் சரிபார்க்க வேண்டும்; குறிப்பாக அறிக்கையிடப்பட்ட மொத்தங்கள் வேறுபடும் இடங்களில்.
- எந்தத் தவறும் செய்யவில்லை என டுடெர்டே மறுக்கிறார்; கேள்விக்குள்ளாக்கப்பட்ட அட்டைச் செலவுகள் சொந்தப் பணத்தில் செய்யப்பட்டவை என கார்பியோ கூறுகிறார்.
- விளக்கமளிக்கப்படாத செல்வம் அல்லது நிறுவனப் பணப்பரிமாற்றங்கள் குறித்து, விவரிக்கப்பட்ட விசாரணை நடவடிக்கைகளில் இறுதி முடிவு எதுவும் எட்டப்படவில்லை.