எதிர்க்கட்சிகளின் போராட்டங்களுக்கு இடையே பட்ஜெட் வரி தொகுப்புக்கு நாடாளுமன்றம் ஒப்புதல்
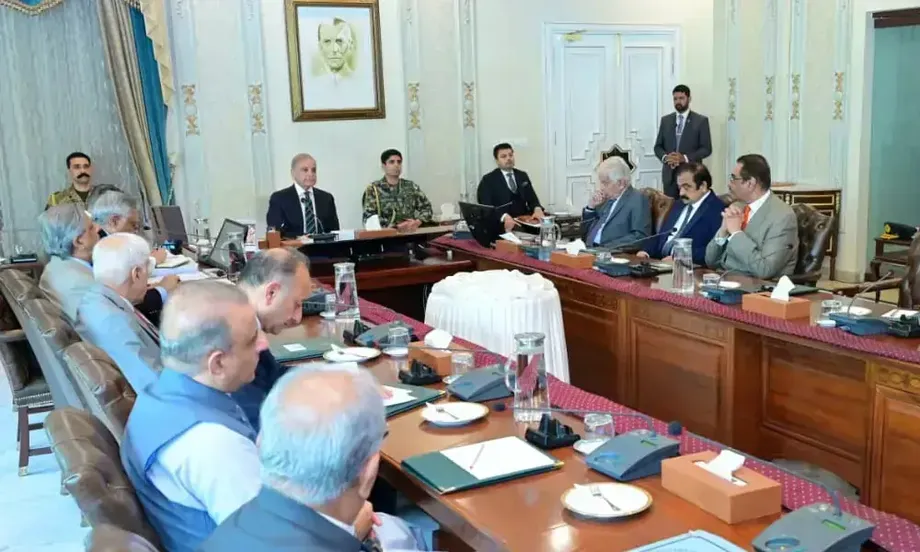
2026-27 நிதியாண்டுக்கான அரசின் வரித் தொகுப்புக்கு ஒப்புதல் அளிக்கும் 2026 நிதி மசோதாவை பாகிஸ்தான் தேசிய அவை செவ்வாய்க்கிழமை நிறைவேற்றியது. பல நாட்கள் நடைபெற்ற விவாதத்துக்குப் பிறகு இந்த ஒப்புதல் அளிக்கப்பட்டது. கூட்டணிக் கட்சிகளின் ஆதரவால் பெரும்பான்மை வாக்குகள் கிடைத்தன. ஏழு பிரிவுகள் தொடர்பாக எதிர்க்கட்சிகள் முன்வைத்த 63 திருத்தங்களும் நிராகரிக்கப்பட்டன. நிதியமைச்சர் முகமது அவுரங்கசேப் முன்வைத்த அரசுத் திருத்தங்கள் ஏற்றுக்கொள்ளப்பட்டன.
உள்ளடக்கம்
- எதிர்க்கட்சிகளின் போராட்டங்களுக்கு இடையே பட்ஜெட் வரி தொகுப்புக்கு நாடாளுமன்றம் ஒப்புதல்
- நாடாளுமன்றம் எடுத்த முடிவும் அடுத்தகட்ட நடவடிக்கைகளும்
- செலவுத் திட்டத்தில் பெரிய நிதிப் பற்றாக்குறை
- வருவாய் இலக்குகள் வசூலையும் மாகாண மானியங்களையும் சார்ந்துள்ளன
- முன்மொழியப்பட்ட சம்பள வரி அடுக்குகள் எவ்வாறு செயல்படுகின்றன
- சொத்து வரி நிவாரணமும் காப்பீட்டுத் தொகைக்கான புதிய வரியும்
- வழக்குகளை ஒதுக்கவும் தீர்வுகளை வழங்கவும் அல்காரிதம்கள்
- டிஜிட்டல் வருவாய் மற்றும் வரி இணக்கத்துக்கு நெருக்கமான கண்காணிப்பு
- மின்சாரப் போக்குவரத்துக்கும் உயர்தர விமானப் பயணத்துக்கும் வெவ்வேறு வரி அணுகுமுறை
- வரி சலுகைகளுக்கு அளவிடக்கூடிய செலவு உண்டு
- முக்கிய அம்சங்கள்
இந்த வாக்கெடுப்பு, ரூ.18.771 டிரில்லியன் மத்திய அரசுச் செலவுத் திட்டத்துக்கும் ரூ.15.264 டிரில்லியன் வரி வருவாய் இலக்குக்கும் ஆதரவளிக்கிறது. இந்த வருவாய் இலக்கு, நடப்பு நிதியாண்டுக்கான திருத்தப்பட்ட ரூ.12.983 டிரில்லியன் மதிப்பீட்டை விட ரூ.2.281 டிரில்லியன் அதிகம். இது சுமார் 17.6% உயர்வு. இருப்பினும், நடப்பு நிதியாண்டில் சுமார் ரூ.1 டிரில்லியன் வருவாய் பற்றாக்குறை ஏற்படும் என மதிப்பிடப்பட்டுள்ளது.
இந்தத் தொகுப்பில் சம்பளதாரர்களுக்கும் சொத்து பரிவர்த்தனைகளுக்கும் நிவாரணம் வழங்குவதுடன், புதிய டிஜிட்டல் வரி நடைமுறைகள், காப்பீட்டுத் தொகைகளில் மாற்றங்கள், கடுமையான அமலாக்க அபராதங்கள் ஆகியவையும் இடம்பெற்றுள்ளன. செலவுகளுக்கு நிதியளிக்க அதிக வரி வசூலையும் கடன் பெறுதலையும் நம்பியிருக்கும் அரசு, 4% பொருளாதார வளர்ச்சியை இலக்காகக் கொண்டுள்ளது.
மத்திய வருவாய் வாரியத்தின் 2026 நிதி மசோதாவில், வேறொரு விதியில் குறிப்பிட்டிருக்காவிட்டால், பொதுவான அமலாக்கத் தேதியாக ஜூலை 1, 2026 நிர்ணயிக்கப்பட்டுள்ளது. இருப்பினும், வெளியிடப்பட்ட முன்மொழிவும் திருத்தங்களுடன் நிறைவேற்றப்பட்ட சட்டமும் ஒரே மாதிரியாக இருக்க வேண்டிய அவசியமில்லை. இறுதி விவாதத்தின்போது ஏற்றுக்கொள்ளப்பட்ட மாற்றங்களின் துல்லியமான விளைவுகளை, இறுதியாக இயற்றப்பட்ட சட்ட உரையுடன் ஒப்பிட்டு உறுதிப்படுத்த வேண்டும்.
நாடாளுமன்றம் எடுத்த முடிவும் அடுத்தகட்ட நடவடிக்கைகளும்
எதிர்க்கட்சிகளின் போராட்டங்களுக்கு இடையே நடைபெற்ற கூட்டத்தொடரில், அவுரங்கசேப் மசோதாவைப் பரிசீலனைக்கு முன்வைத்தார். அவையின் உறுப்பினர்கள் அதன் பிரிவுகளைப் பரிசீலித்து, எதிர்க்கட்சிகள் முன்வைத்த மாற்றங்களைப் பெரும்பான்மை வாக்குகளால் நிராகரித்தனர். புதன்கிழமை காலை 11 மணி வரை கூட்டத்தொடர் ஒத்திவைக்கப்பட்டது.
நாடாளுமன்றத்தின் ஒப்புதல் முக்கியமான சட்டமன்ற நடவடிக்கையாகும். ஆனால், முன்மொழியப்பட்ட ஒவ்வொரு விதியும் ஏற்கெனவே நடைமுறைக்கு வந்துவிட்டது என்பதற்கான உறுதிப்பாடாக இதைக் கருதக்கூடாது. தேசிய அவையின் ஒப்புதலும் குடியரசுத் தலைவரின் ஒப்புதலும் மாற்றங்களுக்குத் தேவை என்றும், அவை பொதுவாக ஜூலை 1 முதல் அமலுக்கு வரும் என்றும் ஏ.எஃப். பெர்குசனின் நிறுவனக் குறிப்பேடு தெரிவிக்கிறது. வாக்கெடுப்பு பற்றிய தகவல்களில் குடியரசுத் தலைவரின் ஒப்புதலுக்கான தேதி அறிவிக்கப்படவில்லை.
பட்ஜெட்டின் நாடாளுமன்ற நடைமுறையில் இடம்பெற்ற முக்கிய கட்டங்கள்:
- ஜூன் 12, 2026: அவுரங்கசேப் மத்திய பட்ஜெட்டை முன்வைத்தார். அதைத் தொடர்ந்து, முன்மொழியப்பட்ட நிதி மசோதாவை மத்திய வருவாய் வாரியம் வெளியிட்டது; அதன் நகல் செனட்டில் முன்வைக்கப்பட்டது.
- ஜூன் 15: முன்மொழியப்பட்ட மத்திய பட்ஜெட் மீதான விவாதத்தை செனட் தொடங்கியது.
- நிறைவேற்றத்துக்கு முந்தைய ஞாயிற்றுக்கிழமை: போதிய தொழில்நுட்ப ஆய்வும் நாடாளுமன்றக் கண்காணிப்பும் இன்றி சட்ட மாற்றங்களைச் செய்ய வேண்டாம் என நிதிக்கான தேசிய அவையின் நிலைக்குழு எச்சரித்தது.
- செவ்வாய்க்கிழமை: அரசுத் திருத்தங்களுடன் மசோதாவை தேசிய அவை நிறைவேற்றி, எதிர்க்கட்சிகளின் 63 திருத்தங்களை நிராகரித்தது.
- புதன்கிழமை, காலை 11 மணி: அவை மீண்டும் கூடத் திட்டமிடப்பட்டது.
- ஜூலை 1, 2026: மசோதாவின் பொதுவான அமலாக்கத் தேதி. இது சட்ட நடைமுறை மற்றும் அதன் பிரிவுகளில் தனியாகக் குறிப்பிடப்படும் தேதிகளுக்கு உட்பட்டது.
பரிசீலனையின் இறுதிக் கட்டத்தில் கொண்டுவரப்படும் திருத்தங்கள் வரி விதிகள் செயல்படும் முறையை மாற்றக்கூடும் என்பதால், நிலைக்குழுவின் எச்சரிக்கை முக்கியத்துவம் பெறுகிறது. போதிய ஆய்வு இல்லாவிட்டால் சட்டரீதியான நிச்சயமின்மையும் நடைமுறைப்படுத்துவதில் சிக்கல்களும் ஏற்படலாம் எனக் குழு எச்சரித்தது. விமானப் போக்குவரத்தில் போட்டித்தன்மை மற்றும் செயல்திறன் குறித்து விவாதித்தபோது, துறைகள் அனைத்துக்கும் சமநிலையான அணுகுமுறை தேவை என்றும் குழுத் தலைவர் சையத் நவீத் கமர் வலியுறுத்தினார்.
செலவுத் திட்டத்தில் பெரிய நிதிப் பற்றாக்குறை
ஏ.எஃப். பெர்குசன் வெளியிட்டுள்ள மத்திய பட்ஜெட் குறிப்பேடு விரிவான நிதிப் பிரிவுகளைத் தருகிறது: நடப்புச் செலவுகள் ரூ.17.495 டிரில்லியன், வளர்ச்சிச் செலவுகள் ரூ.1.276 டிரில்லியன் என மொத்தம் ரூ.18.771 டிரில்லியன். இதில் நடப்புச் செலவுகள் சுமார் 93.2% ஆகவும், வளர்ச்சிச் செலவுகள் சுமார் 6.8% ஆகவும் உள்ளன.
வரி வருவாய் ரூ.15.264 டிரில்லியன் என்றும், வரியல்லாத வருவாய் ரூ.5.336 டிரில்லியன் என்றும் குறிப்பேடு பட்டியலிடுகிறது. இதன்படி மொத்த வருவாய் ரூ.20.6 டிரில்லியன். மத்திய வரிகளில் மாகாணங்களின் பங்காக ரூ.8.849 டிரில்லியன் கழிக்கப்பட்ட பிறகு, வருவாய் ரூ.11.751 டிரில்லியனாகக் குறைகிறது. தனியார்மயமாக்கல் மூலம் கிடைக்கும் ரூ.161 பில்லியனைச் சேர்த்தால், நிகர வருவாய் ரூ.11.912 டிரில்லியனாகிறது.
ரூ.18.771 டிரில்லியன் செலவுக்கு எதிராக, இந்தக் கணக்குகள் ரூ.6.859 டிரில்லியன் பற்றாக்குறையைக் காட்டுகின்றன. இது திட்டமிட்ட செலவில் சுமார் 36.5% ஆகும். பட்ஜெட் விவாதம் குறித்த செய்திகளில் ரூ.7 டிரில்லியன் பற்றாக்குறை எனக் குறிப்பிடப்படுகிறது. இந்த எண்ணிக்கை, குறிப்பேட்டில் உள்ள துல்லியமான மொத்தத் தொகைக்கு நெருக்கமாக இருந்தாலும் அதனுடன் முழுமையாகப் பொருந்தவில்லை.
செலவுத் தொகை சுமார் ரூ.18.8 டிரில்லியன் என்றும், நடப்பு நிதியாண்டின் திருத்தப்பட்ட செலவுத் திட்டத்தை விட ரூ.3.1 டிரில்லியன் அல்லது 20% அதிகம் என்றும் விவரிக்கப்பட்டுள்ளது. வெளிநாட்டுக் கடன் திட்டங்கள் மொத்தம் 23.4 பில்லியன் அமெரிக்க டாலர். இதில் யூரோ மற்றும் பாண்டா பத்திரங்கள் மூலம் 2 பில்லியன் டாலர் திரட்டுவதும் அடங்கும். இவை நிதி திரட்டுவதற்கான திட்டங்களே தவிர, அந்த நிதி ஏற்கெனவே உறுதி செய்யப்பட்டுவிட்டது என்பதற்கான சான்றுகள் அல்ல.
வருவாய் இலக்குகள் வசூலையும் மாகாண மானியங்களையும் சார்ந்துள்ளன
ரூ.306 பில்லியனுக்கும் அதிகமான வரி நடவடிக்கைகளையும், ரூ.360 பில்லியன் நிவாரணத்தையும், ரூ.354 பில்லியன் அமலாக்க நடவடிக்கைகளையும் அரசு முன்மொழிந்துள்ளது. இவை தொகுப்பின் வெவ்வேறு கூறுகளைக் குறிக்கின்றன; உறுதியான வருவாய் வரவுகளுக்கு உத்தரவாதமளிப்பவை அல்ல. குறிப்பாக, அமலாக்க நடவடிக்கைகள் மூலம் எதிர்பார்க்கப்படும் வருவாய், விதிமுறைப் பின்பற்றலை உண்மையான கட்டணங்களாக மாற்ற அதிகாரிகளால் முடியுமா என்பதைப் பொறுத்தது.
பலுசிஸ்தானைத் தவிர்த்து, மூன்று மாகாணங்களிடமிருந்து ரூ.1.035 டிரில்லியன் மானியங்களையும் பட்ஜெட் ஏற்பாடுகள் உள்ளடக்குகின்றன. இந்த மானியங்கள் ரூ.15.264 டிரில்லியன் வசூல் இலக்குடன் இணைக்கப்பட்டுள்ளன; வசூல் குறைந்தால் மானியத் தொகையும் தானாகக் குறையும். இலக்கை அடைய மத்திய அரசுக்கு இது மற்றொரு காரணமாகிறது: வருவாய் குறைந்தால் வரி வருவாயும் மானியத் தொகையும் பாதிக்கப்படலாம்.
ரூ.1.035 டிரில்லியன் மானியங்கள் திரும்ப வழங்கப்படுவதற்கு முன்பு, நான்கு மாகாணங்களுக்கும் மத்திய வரிகளில் சுமார் ரூ.8.85 டிரில்லியன் பங்கு கிடைக்கும் என எதிர்பார்க்கப்படுகிறது. மொத்த ஒதுக்கீடுகளாகப் பஞ்சாபுக்கு ரூ.4.4 டிரில்லியன், சிந்துக்கு ரூ.2.2 டிரில்லியன், கைபர் பக்துன்க்வாவுக்கு ரூ.1.44 டிரில்லியன் எனத் தெரிவிக்கப்பட்டுள்ளது. மானியங்களுக்குப் பிறகு ஒவ்வொரு மாகாணமும் வைத்துக்கொள்ளும் தொகையாக இந்த மொத்தப் பங்குகளைக் கருதக்கூடாது.
பிற முக்கிய பட்ஜெட் நடவடிக்கைகளில், லிட்டருக்கு ரூ.80 வரி விதிப்பின் அடிப்படையில் ரூ.1.748 டிரில்லியன் பெட்ரோலிய மற்றும் கார்பன் வரி இலக்கும், அரசு ஊழியர்களின் சம்பளம் மற்றும் ஓய்வூதியத்தில் 7% உயர்வும் அடங்கும். பெயரளவிலான வருவாய் இலக்கு உயர்த்தப்பட்டாலும், மொத்த உள்நாட்டு உற்பத்தியில் மத்திய வருவாய் வாரியத்தின் வரி வசூல் சுமார் 10.5% ஆகவே இருக்கும் எனக் கணிக்கப்பட்டுள்ளது.
முன்மொழியப்பட்ட சம்பள வரி அடுக்குகள் எவ்வாறு செயல்படுகின்றன
வெளியிடப்பட்ட மசோதாவில், ஆண்டுக்கு ரூ.600,000 வரை வரிக்குட்பட்ட வருமானத்துக்கு வரி விலக்கு தொடர்கிறது. அந்த வரம்புக்கு மேல், முன்மொழியப்பட்ட சம்பள வரி விகிதங்கள் படிப்படியாகப் பொருந்தும். அதாவது, அதிக விகிதம் என்பது சம்பந்தப்பட்ட வரம்பை மீறும் வருமானப் பகுதிக்கு மட்டுமே விதிக்கப்படும்; ஒருவரின் மொத்த வருமானத்துக்கும் அல்ல.
- ரூ.600,000 முதல் ரூ.1.2 மில்லியன் வரை: ரூ.600,000-ஐ மீறும் தொகையில் 1%.
- ரூ.1.2 மில்லியன் முதல் ரூ.2.2 மில்லியன் வரை: ரூ.6,000 மற்றும் ரூ.1.2 மில்லியனை மீறும் தொகையில் 11%.
- ரூ.2.2 மில்லியன் முதல் ரூ.3.2 மில்லியன் வரை: ரூ.116,000 மற்றும் ரூ.2.2 மில்லியனை மீறும் தொகையில் 20%.
- ரூ.3.2 மில்லியன் முதல் ரூ.4.1 மில்லியன் வரை: ரூ.316,000 மற்றும் ரூ.3.2 மில்லியனை மீறும் தொகையில் 25%.
- ரூ.4.1 மில்லியன் முதல் ரூ.5.6 மில்லியன் வரை: ரூ.541,000 மற்றும் ரூ.4.1 மில்லியனை மீறும் தொகையில் 29%.
- ரூ.5.6 மில்லியன் முதல் ரூ.7 மில்லியன் வரை: ரூ.976,000 மற்றும் ரூ.5.6 மில்லியனை மீறும் தொகையில் 32%.
- ரூ.7 மில்லியனுக்கு மேல்: ரூ.1.424 மில்லியன் மற்றும் ரூ.7 மில்லியனை மீறும் தொகையில் 35%.
எடுத்துக்காட்டாக, ஆண்டுக்கு ரூ.1.2 மில்லியன் வரிக்குட்பட்ட சம்பள வருமானத்துக்கு இந்த விகிதப்படி ரூ.6,000 வரி செலுத்த வேண்டும். ரூ.7 மில்லியன் வருமானத்துக்கு ரூ.1.424 மில்லியன் வரி விதிக்கப்படும்; இது மொத்த வருமானத்தில் சுமார் 20.3% ஆகும். ரூ.7 மில்லியனை மீறும் வருமானப் பகுதிக்கே 35% உச்ச விகிதம் பொருந்தும்; அந்த வரம்பைத் தாண்டும் ஒருவரின் ஒவ்வொரு ரூபாய்க்கும் அது பொருந்தாது. பிற வரிகள் அல்லது சரிசெய்தல்களைச் சேர்க்காமல், வெளியிடப்பட்ட விகித அட்டவணையின் அடிப்படையில் இந்தக் கணக்குகள் செய்யப்பட்டுள்ளன.
சொத்து வரி நிவாரணமும் காப்பீட்டுத் தொகைக்கான புதிய வரியும்
வெளியிடப்பட்ட மசோதாவின்படி, பிரிவு 236C-ன் கீழ் அசையாச் சொத்தை விற்கும்போதோ மாற்றும்போதோ, பெறப்படும் மொத்தத் தொகையில் 2.75% முன்வரி விதிக்கப்படும். பிரிவு 236K-ன் கீழ் சொத்து வாங்கும்போது, அதன் நியாயமான சந்தை மதிப்பில் 1.25% முன்வரியாக விதிக்கப்படும். இந்த இரு விதிகளும் வெவ்வேறு வரி அடிப்படைகளைப் பயன்படுத்துவதால், அவற்றின் விகிதங்களைச் சேர்த்து ஒரே பரிவர்த்தனை வரியாகக் கணக்கிட முடியாது.
வருமான வரிச் சட்டத்தின் பிரிவு 7E-ஐ நீக்கவும் மசோதா முன்மொழிகிறது. சொத்து வாங்கும்போதோ விற்கும்போதோ வசூலிக்கப்படும் முன்வரிகளிலிருந்து இது தனியான சட்ட மாற்றமாகும். ஒரு பிரிவை நீக்குவது, சொத்து பரிவர்த்தனைகளுக்கு வரி கிடையாது என்று பொருளல்ல.
2026 வரி ஆண்டிலிருந்து குறிப்பிட்ட ஆயுள் காப்பீடு மற்றும் குடும்ப தகாஃபுல் தொகைகளுக்கு வரி விதிக்கும் புதிய பிரிவு 7G-ஐ முன்மொழிவு சேர்க்கிறது. குடும்ப தகாஃபுல் என்பது இஸ்லாமிய நிதிக் கொள்கைகளுக்கு ஏற்ப அமைக்கப்பட்ட காப்பீட்டு முறை. வரிக்குட்படும் தொகை, பெறப்படும் முழுத் தொகையாக இல்லாமல், அதிலிருந்து செலுத்தப்பட்ட மொத்த பிரீமியம் அல்லது பங்களிப்புகளைக் கழித்த பிறகு கிடைக்கும் தொகையாக இருக்கும்.
இறப்பு அல்லது ஊனம் காரணமாக வழங்கப்படும் தொகைகளுக்கும், காப்பீட்டுப் பத்திரம் வழங்கப்பட்டு ஏழு ஆண்டுகள் நிறைவடைந்த பிறகு வழங்கப்படும் தொகைகளுக்கும் வரிவிலக்கு அளிக்கப்படுகிறது. இந்தப் பிரிவின் கீழ் பிடித்தம் செய்யப்படும் வரி, அந்தத் தொகையிலிருந்து கிடைக்கும் வருமானத்துக்கான இறுதி வரியாக இருக்கும். மேற்கோள் காட்டப்பட்ட விதி, அட்டவணையில் வேறிடத்தில் உள்ள விகிதத்தைக் குறிப்பிடுகிறது; ஆனால் புதிய பிரிவை விவரிக்கும் பகுதியில் அந்த விகிதம் குறிப்பிடப்படவில்லை.
குறைந்தபட்ச வரியாகச் செயல்படும் குறிப்பிட்ட பிடித்தம் செய்யப்படும் வரிகளை, நிபந்தனைகளுக்கு உட்பட்டு 1% வரை குறைக்க மத்திய அரசுக்கு அதிகாரம் அளிக்கும் மற்றொரு முன்மொழிவும் உள்ளது. பிரிவு 113-ன் கீழான குறைந்தபட்ச வரி இந்த அதிகாரத்திலிருந்து விலக்கப்பட்டுள்ளது. இந்த அதிகாரத்தின் கீழ் மேற்கொள்ளப்படும் விகித மாற்றங்கள் தேசிய அவையில் சமர்ப்பிக்கப்பட வேண்டும். எனவே, இது தேர்ந்தெடுக்கப்பட்ட சில விகிதங்களை மாற்றுவதற்கான நிபந்தனைக்குட்பட்ட அதிகாரமே தவிர, பிடித்தம் செய்யப்படும் அனைத்து வரிகளையும் தானாகக் குறைக்கும் ஏற்பாடு அல்ல.
வழக்குகளை ஒதுக்கவும் தீர்வுகளை வழங்கவும் அல்காரிதம்கள்
மசோதாவில் நிர்வாக ரீதியாகப் பெரும் தாக்கத்தை ஏற்படுத்தக்கூடிய சில முன்மொழிவுகள், தேசிய நேரடி தொடர்பற்ற மையம் தொடர்பானவை. முன்மொழியப்பட்ட அதிகார வரம்பு விதிகளின்படி, குறிப்பிட்ட வரி செலுத்துவோர் மற்றும் வரிக் காலங்களுக்காக, உள்நாட்டு வருவாய் அதிகாரிகளுக்கான பணிகளையும் அதிகாரங்களையும் மத்திய வருவாய் வாரியம் உருவாக்கிய அல்காரிதம்கள் ஒதுக்கும்.
பதிவுசெய்யப்பட்ட வரி செலுத்துவோர், அவர்களின் அங்கீகரிக்கப்பட்ட பிரதிநிதி, அங்கீகாரம் இல்லாத நபர்கள் ஆகியோரிடமிருந்து அதிகாரியின் அடையாளம் ரகசியமாக வைக்கப்படும். குறிப்பிட்ட வருமானவரி தணிக்கைகளும் மதிப்பீடுகளும் சம்பந்தப்பட்ட அதிகாரியை நேரடியாக அடையாளம் காட்டாமல் நடத்தப்படவும், மேல்முறையீடுகள் பரிந்துரைக்கப்பட்ட விதிகளின்படி அந்த மையம் வழியாகச் செயல்படுத்தப்படவும் தனி விதிகள் அனுமதிக்கும்.
குறிப்பிட்ட பிரிவுகளின் கீழ் உத்தரவுகள் பிறப்பிக்கப்படுவதற்கு முன்பு, வரி நடவடிக்கைகளுக்கான அல்காரிதம் அடிப்படையிலான தீர்வு முறையையும் மசோதா முன்மொழிகிறது. இந்த முறையைப் பயன்படுத்தத் தேர்வுசெய்யும் வரி செலுத்துவோர், தீர்வு முன்மொழிவு கிடைத்த பத்து நாட்களுக்குள் அதை மத்திய வருவாய் வாரியத்தின் இணையவழி அமைப்பான IRIS மூலம் ஏற்றுக்கொண்டு, தீர்வுத் தொகையைச் செலுத்த வேண்டும்.
பரிந்துரைக்கப்பட்ட நடைமுறையில் பணம் செலுத்தினால், சம்பந்தப்பட்ட அறிவிப்பு அல்லது தணிக்கை அறிக்கையில் எழுப்பப்பட்ட பிரச்சினைகள் முடிவுக்கு வரும். ஒவ்வொரு சர்ச்சையும் தானாகவே இந்த முறைக்குத் தகுதிபெறும் என்றோ, பணம் செலுத்தாமல் முன்மொழிவை ஏற்கலாம் என்றோ இந்த முன்மொழிவு கூறவில்லை. எனவே, வரி செலுத்துவோர் முடிவெடுக்கவும், செலுத்த வேண்டிய தொகையை வைப்புச் செய்யவும் பத்து நாள் அவகாசம் நடைமுறை காலக்கெடுவாக அமைகிறது.
இந்த விதிகள் புதிய நடைமுறைகளுக்கான சட்ட அடிப்படையை மத்திய வருவாய் வாரியத்துக்கு வழங்குகின்றன. ஆனால், அவற்றின் செயல்பாட்டு விவரங்கள் வாரியத்தின் விதிகளையும் முடிவுகளையும் சார்ந்துள்ளன. ஒவ்வொரு டிஜிட்டல் நடைமுறையும் எப்போது தொடங்கும் என்பது உறுதிசெய்யப்பட்ட தேதியாக வெளியிடப்பட்ட உரையில் குறிப்பிடப்படவில்லை; அனைத்து வகைகளிலும் வரி செலுத்துவோர் எவ்வாறு தேர்ந்தெடுக்கப்படுவார்கள் என்பதும் விளக்கப்படவில்லை.
டிஜிட்டல் வருவாய் மற்றும் வரி இணக்கத்துக்கு நெருக்கமான கண்காணிப்பு
நிறைவேற்றப்பட்ட தொகுப்பில், மத்திய வருவாய் வாரியத்தின் அமைப்பு வழியாக வருமான வரிக் கணக்கை மின்னணு முறையில் கட்டாயமாகத் தாக்கல் செய்வதும், சமூக ஊடக வருவாய்க்கு 5% வருமானவரி விதிப்பதும் இடம்பெறுவதாகச் செய்திகள் தெரிவிக்கின்றன. டிஜிட்டல் வருவாய்க்கான அணுகுமுறை, பாரம்பரிய சம்பளம், நிறுவன வருமானம், சொத்து பரிவர்த்தனைகள் ஆகியவற்றைத் தாண்டி இந்தத் தொகுப்பை விரிவுபடுத்துகிறது.
சமூக ஊடக வரி யாருக்குப் பொருந்தும், அதை யார் பிடித்தம் செய்ய வேண்டும், ஒருவரின் முழு வரிப் பொறுப்பையும் அது தீர்த்துவிடுமா என்பன உள்ளிட்ட அதன் துல்லியமான வரம்பு, விரிவான அதிகாரபூர்வ பகுதிகளில் உறுதிப்படுத்தப்படவில்லை. ஒவ்வொரு இணையவழிக் கொடுப்பனவும் ஒரே மாதிரியாகக் கருதப்படும் என ஊகிப்பதற்குப் பதிலாக, சம்பந்தப்பட்ட இறுதி விதிகளைப் பரிசீலித்தே இக்கேள்விகளுக்கு விடை காண வேண்டும்.
முதல் இணக்க மீறலுக்கு ரூ.1 மில்லியன் வரையிலும், மீண்டும் மீண்டும் நிகழும் மீறல்களுக்கு ரூ.2 மில்லியன் வரையிலும் அபராதம் விதிக்கும் ஏற்பாடுகளும் தொகுப்பில் உள்ளன. வருமான வரிக் கணக்கைத் தாக்கல் செய்யாதவர்கள் அல்லது மத்திய வருவாய் வாரியத்தின் அறிவுறுத்தல்களைப் பின்பற்றாதவர்களுக்கு எதிராகக் கடுமையான நடவடிக்கைகள் எடுக்கப்படும் என்றும், வரி கண்காணிப்பு அமைப்புகளில் தலையிடுவோருக்கு சிறைத் தண்டனை உட்பட அபராதங்கள் விதிக்கப்படலாம் என்றும் செய்திகள் தெரிவிக்கின்றன. இந்த உச்சபட்சத் தொகைகள், ஒவ்வொரு தவறுக்கும் தானாக விதிக்கப்படும் அபராதங்களாகக் கருதப்படக்கூடாது.
வங்கிகள், உரம் தயாரிப்பு நிறுவனங்கள் மற்றும் பெரிய நிறுவனங்களுக்கான மாற்றங்களும் இதில் உள்ளன; வருமான வரம்புகளுக்கு ஏற்ப விகிதங்கள் மாறுபடும். சில வேளாண் மற்றும் தொழில்துறை வருமானங்களுக்கான திருத்தப்பட்ட வரி அணுகுமுறையும், பாகிஸ்தான் ரெட் கிரசென்ட் சொசைட்டி உள்ளிட்ட பெயரிடப்பட்ட நலத்திட்ட நிறுவனங்களுக்கான வரிவிலக்குகளும் இதில் இடம்பெறுவதாகச் செய்திகள் தெரிவிக்கின்றன. இங்கு விவரிக்கப்பட்டுள்ள பிரிவுகளை மட்டும் கொண்டு, இந்த வகைகளுக்கான துல்லியமான விகிதங்களையும் தகுதி நிபந்தனைகளையும் உறுதிப்படுத்த முடியாது.
மின்சாரப் போக்குவரத்துக்கும் உயர்தர விமானப் பயணத்துக்கும் வெவ்வேறு வரி அணுகுமுறை
மின்சார வாகனங்களுக்கான நடவடிக்கைகள், பொதுப் போக்குவரத்து மற்றும் வணிகப் பயன்பாட்டையும், தனிப்பட்ட பயன்பாட்டுக்காக இறக்குமதி செய்யப்படும் விலையுயர்ந்த வாகனங்களையும் தனித்தனியாகக் கருதுகின்றன. குறைந்தது 25 இருக்கைகள் கொண்ட குறிப்பிட்ட முழுமையாகத் தயாரிக்கப்பட்ட மின்சாரப் பேருந்துகளுக்கும் மின்சாரச் சரக்குந்துகளுக்கும் 1% வரி விகிதத்தை வெளியிடப்பட்ட மசோதா குறிப்பிடுகிறது. முழுமையாகத் தயாரிக்கப்பட்டு இறக்குமதி செய்யப்படும் தனிப்பட்ட பயன்பாட்டு மின்சார வாகனங்களுக்கான கலால் வரியை, அவற்றின் மதிப்பின் அடிப்படையில் குறிப்பேடு தனியாக விவரிக்கிறது.
முன்மொழியப்பட்ட அந்தக் கலால் வரி அட்டவணையின்படி, ரூ.20 மில்லியன் அல்லது அதற்குக் குறைவான மதிப்புள்ள வாகனங்களுக்கு 0% வரி விதிக்கப்படும். ரூ.20 மில்லியனுக்கு மேல், ரூ.30 மில்லியன் வரை மதிப்புள்ளவற்றுக்கு 30% வரியும், ரூ.30 மில்லியனைத் தாண்டுபவற்றுக்கு 40% வரியும் விதிக்கப்படும். கலால் வரி பூஜ்ஜியமாக இருப்பதால் மட்டும், இறக்குமதிக்கு பொருந்தக்கூடிய மற்ற எல்லா வரிகளிலிருந்தும் விலக்கு கிடைத்துவிடாது.
தகுதிபெறும் உள்நாட்டில் தயாரிக்கப்பட்ட அல்லது ஒன்றுசேர்க்கப்பட்ட மின்சார வாகனங்களுக்கு, குறைக்கப்பட்ட 1% விற்பனை வரி விகிதத்தை ஜூன் 30, 2027 வரை நீட்டிக்கவும் குறிப்பேடு முன்மொழிகிறது. இந்த வகைகளில் 50 கிலோவாட் மணி அல்லது அதற்குக் குறைந்த மின்கலத் திறன் கொண்ட சிறிய கார்கள் மற்றும் விளையாட்டு பயன்பாட்டு வாகனங்களும், 150 கிலோவாட் மணி அல்லது அதற்குக் குறைந்த மின்கலத் திறன் கொண்ட இலகு வணிக வாகனங்களும் அடங்கும்.
2026 ஜூலை 1 முதல் வழங்கப்படும் கிளப், வணிக வகுப்பு மற்றும் முதல் வகுப்பு விமான டிக்கெட்டுகளுக்கான முன்மொழியப்பட்ட மத்திய கலால் வரி, அமெரிக்கப் பயணங்களுக்கு ரூ.300,000-லிருந்து ரூ.50,000 ஆகவும், மத்திய கிழக்கு மற்றும் ஆப்பிரிக்கப் பயணங்களுக்கு ரூ.150,000-லிருந்து ரூ.25,000 ஆகவும் குறைகிறது. ஐரோப்பா மற்றும் தூரக் கிழக்கு, ஆஸ்திரேலியா, நியூசிலாந்து, பசிபிக் தீவுகள் அடங்கிய பிராந்தியத்துக்கான வரி ரூ.210,000-லிருந்து ரூ.40,000 ஆகக் குறைகிறது. இவை வரிக் கூறில் ஏற்படும் குறைப்புகளே தவிர, இறுதிக் கட்டணமும் இதே அளவு குறையும் என்பதற்கான உத்தரவாதமல்ல.
ஏற்கெனவே உள்ள எண்ணெய் சுத்திகரிப்பு நிலையங்களை நவீனமயமாக்கவும் விரிவாக்கவும் பயன்படுத்தப்படும் இயந்திரங்களுக்கான இறக்குமதி விதிகளும் மசோதாவில் இடம்பெற்றுள்ளன. பட்டியலிடப்பட்ட உபகரணங்களில் வினைவேகிகள், வெப்பப் பரிமாற்றிகள், பம்புகள், அமுக்கிகள் ஆகியவை அடங்கும். இந்த இறக்குமதிகள் குறிப்பிட்ட எண்ணெய் சுத்திகரிப்பு நோக்கங்களுக்காகப் பயன்படுத்தப்பட வேண்டும்; அவற்றின் அளவுக்கு பெட்ரோலியம் மற்றும் இயற்கை வளங்கள் அமைச்சகத்தின் ஒப்புதல் தேவை.
வரி சலுகைகளுக்கு அளவிடக்கூடிய செலவு உண்டு
மசோதாவுடன் இணைக்கப்பட்டுள்ள அறிக்கையில், 2024-25 நிதியாண்டுக்கான 2026 வரிச் செலவின அறிக்கை குறிப்பிடப்பட்டுள்ளது. அதில் விற்பனை வரிக்கான மதிப்பிடப்பட்ட வரிச் செலவினம் ரூ.1,273.98 பில்லியன் என்றும், சுங்க வரிக்கு ரூ.499.14 பில்லியன் என்றும், வருமான வரிக்கு ரூ.579.70 பில்லியன் என்றும் பட்டியலிடப்பட்டுள்ளது. மொத்தம் ரூ.2,352.81 பில்லியன் எனக் குறிப்பிடப்பட்டுள்ளது.
வரி சலுகைகள், விலக்குகள் அல்லது முன்னுரிமை அளிக்கப்பட்ட வரி நடைமுறைகள் காரணமாக அரசுக்குக் கிடைக்காமல் போகும் வருவாயே வரிச் செலவினம். அது பட்ஜெட்டிலிருந்து நேரடியாகச் செய்யப்படும் பணச் செலுத்தல் அல்ல. குறிப்பிடப்பட்டுள்ள மொத்தம் சுமார் ரூ.2.353 டிரில்லியன்; இது புதிய ரூ.15.264 டிரில்லியன் வரி வருவாய் இலக்கில் சுமார் 15.4% ஆகும். இந்த ஒப்பீடு அதன் அளவைக் காட்டுகிறது. ஆனால், இதில் குறிப்பிடப்படும் தொகைகள் வெவ்வேறு நிதியாண்டுகளைச் சார்ந்தவை; இந்த மசோதாவின் புதிய நிவாரணங்களுக்கான செலவை அவை அளவிடவில்லை.
அதிக வசூலும் வலுவான இணக்கமும் நிதிப் பற்றாக்குறையை அதிகரிக்காமல் நிவாரணத்தைத் தாங்குமா என்பதே மையக் கேள்வி. திருத்தப்பட்ட தொகுப்புக்கு நாடாளுமன்ற ஒப்புதல் கிடைத்துள்ளதை அவை நிறைவேற்றம் உறுதிப்படுத்துகிறது. இறுதியாக இயற்றப்பட்ட சட்டத்தின் சொற்கள், குடியரசுத் தலைவரின் ஒப்புதல், மத்திய வருவாய் வாரியத்தின் செயல்பாட்டு விதிகள் ஆகியவை உறுதிசெய்யப்பட்ட பிறகே, புதிய நிதியாண்டு தொடங்கும்போது வரி செலுத்துவோர் என்ன செய்ய வேண்டும் என்பது துல்லியமாகத் தெரியவரும்.
முக்கிய அம்சங்கள்
- அரசுத் திருத்தங்களை ஏற்றுக்கொண்டு, எதிர்க்கட்சிகளின் 63 திருத்தங்களை நிராகரித்து, 2026 நிதி மசோதாவை தேசிய அவை நிறைவேற்றியது.
- மத்திய அரசுச் செலவு ரூ.18.771 டிரில்லியன்; வரி வருவாய் இலக்கு ரூ.15.264 டிரில்லியன்.
- நிறுவனங்களின் பட்ஜெட் அட்டவணையில் பற்றாக்குறை ரூ.6.859 டிரில்லியன் எனக் கணக்கிடப்பட்டுள்ளது; செய்திகளில் அது சுமார் ரூ.7 டிரில்லியன் எனக் குறிப்பிடப்படுகிறது.
- வெளியிடப்பட்ட சம்பள வரி அட்டவணையில், ஆண்டுக்கு ரூ.600,000 வரை வரிக்குட்பட்ட வருமானத்துக்கு விலக்கு அளிக்கப்படுகிறது; ரூ.7 மில்லியனுக்கு மேற்பட்ட வருமானப் பகுதிக்கு 35% விளிம்பு விகிதம் பொருந்தும்.
- சொத்து முன்வரிகள், சில காப்பீட்டுத் தொகைகள், அல்காரிதம் அடிப்படையிலான தீர்வுகள், தேசிய நேரடி தொடர்பற்ற மையம் வழியான வரி நடவடிக்கைகள் ஆகியவை முன்மொழிவுகளில் அடங்கும்.
- மின்சார வாகனங்களுக்கான வரி அணுகுமுறை அவற்றின் பயன்பாடு, மதிப்பு, மின்கலத் திறன் ஆகியவற்றைப் பொறுத்து மாறுபடுகிறது; உயர்தர விமான டிக்கெட்டுகளுக்கான கலால் வரி குறைக்கப்பட உள்ளது.
- பொதுவான அமலாக்கத் தேதி ஜூலை 1, 2026. இறுதியாக இயற்றப்படும் விதிகளையும் செயல்பாட்டு நடைமுறைகளையும் உறுதிப்படுத்த வேண்டும்.