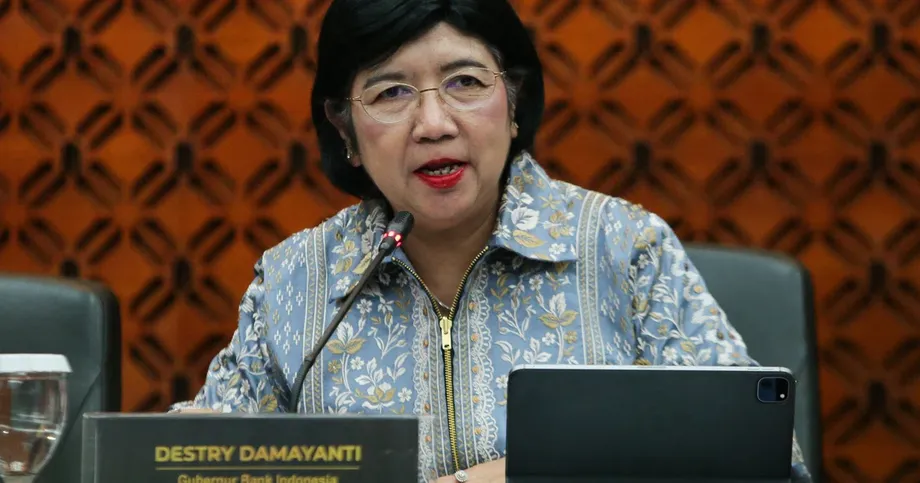
ஒருங்கிணைப்புக்கும் கட்டுப்பாட்டுக்கும் இடையே கோடு வரைகிறார் தமயந்தி
ஜனாதிபதி பிரபோவோ சுபியாந்தோவின் அரசுடன் நெருக்கமாகச் செயல்பட்டாலும், வட்டி விகிதங்களைத் தீர்மானிப்பது மத்திய வங்கியே என இந்தோனேசிய வங்கி ஆளுநர் டெஸ்ட்ரி தமயந்தி கூறுகிறார். மே மற்றும் ஜூன் மாதங்களில் மொத்தம் 100 அடிப்படைப் புள்ளிகள் வட்டி உயர்த்தப்பட்டு, செப்டம்பரில் முக்கிய வட்டி விகிதம் 5.75% ஆகப் பராமரிக்கப்பட்ட பின்னணியிலும், ரூபியா மற்றும் பணவியல் கொள்கையில் அரசியல் தலையீடு குறித்த முதலீட்டாளர்களின் கவலை நீடிக்கும் சூழலிலும், அக்டோபர் 12, 2026 அன்று அவர் இந்த உறுதியை அளித்தார்.
உள்ளடக்கம்
- ஒருங்கிணைப்புக்கும் கட்டுப்பாட்டுக்கும் இடையே கோடு வரைகிறார் தமயந்தி
- வட்டி விகிதங்களில் தலையிடுவதில்லை என அரசும் கூறுகிறது
- நாணய அழுத்தம் நீடித்த மாதங்களுக்குப் பிறகு தலைமை மாற்றம்
- சட்டரீதியான விவாதம் ஆளுநரின் உறுதிமொழியைத் தாண்டியது
- நியமனங்களும் மேற்பார்வையும் முதலீட்டாளர்களைக் கவலைப்படுத்துவது ஏன்
- வட்டி உயர்வுக்குப் பின் ரூபியாவுக்கு ஆதரவளிக்க வேறு வழியை நாடிய வங்கி
- நிதி அழுத்தம் எல்லையைப் பேணுவதைச் சிக்கலாக்குகிறது
- கையிருப்புகள் ஆதரவளிக்கின்றன; அவற்றுடன் தொடர்புடைய பொறுப்புகளையும் கணக்கில் கொள்ள வேண்டும்
- உள்ளூர் நாணயத்தில் பரிவர்த்தனை விரைவாக விரிவடைகிறது
- முக்கிய அம்சங்கள்
மத்திய வங்கியின் மாதாந்திர பணவியல் கொள்கை ஆய்வுக் கூட்டத்தின் ஒரு பகுதியில் பங்கேற்க அரசுப் பிரதிநிதிகளுக்கு அழைப்பு விடுக்கப்பட்டுள்ளது. பிரபோவோவுடன் நடைபெறும் கூட்டங்களிலும் தமயந்தி பங்கேற்கிறார். இந்த ஏற்பாடுகள் எதுவும் வட்டி விகிதங்களை நிர்ணயிப்பதில் அரசுக்கு அதிகாரம் அளிப்பதில்லை என அவர் கூறுகிறார்.
வங்கியின் இரண்டாவது மூத்த அதிகாரியாகப் பணியாற்றிய பின்னர் ஆளுநரான தமயந்தி, அரசுடனான கலந்துரையாடல்களுக்கும் இந்தோனேசிய வங்கியின் முடிவுகளுக்கும் இடையிலான எல்லையை இவ்வாறு விவரித்தார்:
கொள்கை முடிவெடுக்கவிருக்கும் போது - வட்டி விகிதங்களை உயர்த்துவதா குறைப்பதா அல்லது பிற ஊக்குவிப்புகளைப் பயன்படுத்துவதா என்பது குறித்து - அந்த முடிவை எடுப்பதற்கு எங்களுக்கு முழு அதிகாரம் உள்ளது.
இந்த வேறுபாடு முக்கியமானது; ஏனெனில் விவாதம் முக்கிய வட்டி விகிதத்தைத் தாண்டியும் செல்கிறது. வங்கியின் பணிப்பொறுப்பில் ஏற்பட்ட மாற்றங்கள், அரசுப் பத்திரச் செயல்பாடுகள், வணிக வங்கிகளுக்கு மாற்றப்படும் பொதுநிதி ஆகியவை பணவியல் கொள்கையை அரசின் வளர்ச்சி இலக்குடன் நெருக்கமாக்கியுள்ளன.
நிதி மற்றும் பணவியல் கொள்கை வகுப்போர் ஒரே திசையில் செயல்பட ஒத்துழைப்பு உதவுகிறது; அதேவேளையில் வங்கியின் முடிவெடுக்கும் அதிகாரம் விட்டுக்கொடுக்கப்படவில்லை என்பதே தமயந்தியின் நிலைப்பாடு. ரூபியா வளர்ந்து வரும் ஆசியாவின் மிக மோசமாகச் செயல்படும் நாணயம் என்ற மதிப்பீடு, அரசின் நிதிநிலை குறித்த கவலைகள், ஏற்றுமதிக் கொள்கை மாற்றங்கள், பங்குச் சந்தை வெளிப்படைத்தன்மை ஆகியவற்றுடன் இந்த உறுதியை முதலீட்டாளர்கள் ஒப்பிட்டுப் பார்க்கின்றனர்.
வட்டி விகிதங்களில் தலையிடுவதில்லை என அரசும் கூறுகிறது
அக்டோபர் 2 அன்று ஒளிபரப்பான தொலைக்காட்சி நேர்காணலில் நிதியமைச்சர் சுவாஹாசில் நசாராவும் இதேபோன்ற உறுதியை அளித்தார். வட்டி விகிதங்கள் குறித்து இந்தோனேசிய வங்கிக்கு என்ன செய்ய வேண்டும் என்று தாம் கூறமாட்டேன் என அவர் தெரிவித்தார். அரசுக்கும் மத்திய வங்கிக்கும் தனித்தனி பணிப்பொறுப்புகள் உள்ளன என்றும் விளக்கினார். அவர்களின் உறவை, பணவியல் முடிவுகளுக்கு அரசு உத்தரவிடுவதாக அல்லாமல் ஒத்துழைப்பு மற்றும் ஒருங்கிணைப்பாக அவர் விவரித்தார்.
இந்த வேறுபாடு நடைமுறையிலும் முக்கியமானது. அரசுச் செலவு, வரிவிதிப்பு, கடன் பெறுதல் ஆகியவை நிதிக் கொள்கையின் பகுதிகள். மத்திய வங்கியின் முக்கிய வட்டி விகிதத்தை நிர்ணயித்தல், பணவியல் நிலைமைகளை நிர்வகித்தல் ஆகியவை பணவியல் கொள்கையில் அடங்கும். ஒரு துறையின் முடிவுகள் மற்றொன்றையும் பாதிப்பதால், அதிகாரம் தனித்தனியாக இருந்தாலும் தகவல் பரிமாற்றம் அவசியமாகிறது.
ரூபியா மற்றும் வெளிநாட்டு நாணய அரசுப் பத்திரங்களை வெளியிடுதல், அரசின் ரொக்கக் கையிருப்பை நிர்வகித்தல், கடன்களுக்கான தேவையைத் தூண்டும் வழிகள் ஆகியவை அரசுடனான வழக்கமான கலந்துரையாடல்களில் இடம்பெறுவதாக தமயந்தி கூறினார். பணப்புழக்கம், கடன் செலவு, இந்தோனேசியச் சொத்துகளுக்கான தேவை ஆகியவற்றை இவை பாதிக்கலாம்; அதற்காக அரசே கொள்கை வட்டி விகிதத்தைத் தேர்ந்தெடுக்க வேண்டியதில்லை.
ஜனாதிபதியுடனான கூட்டங்கள், அரசமைப்பில் வங்கிக்குள்ள இடத்துடன் எவ்வாறு பொருந்துகின்றன என்பதையும் ஆளுநர் விளக்கினார்:
இந்தோனேசியாவில் ஜனாதிபதி அரசாங்கத்தின் தலைவராகவும் அரசின் தலைவராகவும் இருக்கிறார். BI இந்தோனேசிய அரசின் கீழ் உள்ளது. ஆகவே, ஜனாதிபதி நிலவரங்களை அறிய விரும்பினால், அது இயல்பானது என்றே நான் கருதுகிறேன்.
இந்த உறுதிமொழிகள் மத்திய வங்கியின் சுதந்திரம் குறித்த எல்லாக் கவலைகளையும் தீர்ப்பதில்லை. முக்கிய வட்டி விகிதத்தின் மீதான கட்டுப்பாடு ஒரு பிரச்சினை; மத்திய வங்கியின் பிற செயல்பாடுகள் அரசின் நிதியளிப்பு நோக்கங்களுக்கு அதிகமாகச் சேவை செய்கின்றனவா என்பது மற்றொரு பிரச்சினை.
நாணய அழுத்தம் நீடித்த மாதங்களுக்குப் பிறகு தலைமை மாற்றம்
ஜூலை இறுதியில் பெர்ரி வார்ஜியோ பதவி விலகியதைத் தொடர்ந்து தமயந்தி நியமிக்கப்பட்டார். பெரும்பாலான செய்திக் குறிப்புகள் அதை எதிர்பாராத ராஜினாமா என விவரிக்கின்றன; ஒரு கருத்துரை, பிரபோவோ அவரைப் பதவியிலிருந்து நீக்கியதாகக் கூறுகிறது. அவர் விலகிய சூழல் குறித்து இந்த விவரிப்புகள் வேறுபட்டாலும், அவரின் முதன்மைத் துணை அதிகாரியாகப் பணியாற்றிய தமயந்தி அவருக்குப் பின் வந்தார் என்பதில் அவை ஒத்துப்போகின்றன.
மாற்றத்துக்கான காலக்குறிப்புகளிலும் வேறுபாடு உள்ளது: பெரும்பாலானவை செப்டம்பரில் அவர் பொறுப்பேற்றதாகக் கூறுகின்றன; ஒரு சுருக்கக் குறிப்பு, ஜூலை மாத விலகலுக்கு அடுத்த மாதத்தில் அவர் பொறுப்பேற்றதாகக் குறிப்பிடுகிறது. ஓர் கல்விசார் கருத்துரை, அவர் பதவியேற்ற நாள் செப்டம்பர் 2 என்றும், அவரது பதவிக்காலம் 2026 முதல் 2031 வரை என்றும் கூறுகிறது.
தலைமை மாற்றம் நீண்டகால அழுத்தச் சூழலின் ஒரு பகுதியாக இருந்ததை நிகழ்வுகளின் வரிசை காட்டுகிறது:
- 2026 ஜனவரி நடுப்பகுதி: துணை ஆளுநராக தாமஸ் த்ஜிவாண்டோனோ நியமிக்கப்படுவார் என்ற அறிவிப்பு வெளியானபோது, ஒரு அமெரிக்க டாலருக்கு ரூபியா தற்காலிகமாக 16,985 என்ற அளவை எட்டியது.
- மே மற்றும் ஜூன்: ரூபியா மேலும் பலவீனமடைந்த நிலையில், இந்தோனேசிய வங்கி அதன் கொள்கை வட்டி விகிதத்தை மொத்தம் 100 அடிப்படைப் புள்ளிகள் உயர்த்தியது.
- ஜூலை இறுதி: வார்ஜியோ பதவி விலகினார். அவர் ஜூலை 26 அன்று ராஜினாமா செய்ததாகக் கல்விசார் கருத்துரை குறிப்பிடுகிறது.
- செப்டம்பர் 2: அந்தக் கருத்துரையின்படி, தமயந்தி பதவியேற்றார்.
- செப்டம்பர் 22 மற்றும் 23: இந்தோனேசிய வங்கி அதன் முக்கிய வட்டி விகிதத்தை 5.75% ஆகப் பராமரித்தது.
- அக்டோபர் 2 மற்றும் அக்டோபர் 12: முறையே சுவாஹாசிலும் தமயந்தியும், வட்டி முடிவுகளின் மீதான அரசுக் கட்டுப்பாட்டை மறுத்தனர்.
செப்டம்பர் பதவியேற்பு சந்தைக்கு ஓரளவு நிம்மதியளித்தது. அன்றைய தினம் ரூபியா ஒரு டாலருக்கு 17,763 ஆக இருந்ததாகவும், ஜூலை 26 முதல் 1.4% உயர்ந்ததாகவும், ஜகார்த்தா கூட்டுக் குறியீடு 6,595 ஆக இருந்ததாகவும், அதே காலத்தில் 6.6% உயர்ந்ததாகவும் கல்விசார் பதிவு தெரிவிக்கிறது. இந்த உயர்வுகள் தலைமை மாற்றத்தின் போது சந்தையின் வரவேற்பு மேம்பட்டதைக் காட்டுகின்றன; நாணயத்தின் பரந்தகால பலவீனம் தலைகீழானதைக் காட்டவில்லை. மற்றொரு பதிவின்படி, அந்த ஆண்டில் டாலருக்கு எதிராக ரூபியாவின் மதிப்பு 6%-க்கும் அதிகமாகக் குறைந்திருந்தது.
சட்டரீதியான விவாதம் ஆளுநரின் உறுதிமொழியைத் தாண்டியது
இந்தோனேசிய மத்திய வங்கியின் சுதந்திரம், 1997 மற்றும் 1998 ஆசிய நிதி நெருக்கடிக்குப் பிந்தைய சீர்திருத்தங்களை அடிப்படையாகக் கொண்டது. ஏப்ரல் 10 அன்று வெளியான BI சுதந்திரம் குறித்த ஆய்வில், ஜகார்த்தாவில் உள்ள மூலோபாய மற்றும் சர்வதேச ஆய்வுகளுக்கான மையத்தின் ஆய்வாளர் தேனி ஃபிரியாவான், 1999 இந்தோனேசிய வங்கிச் சட்டமும் அதன் 2004 திருத்தமும் பணவியல் கொள்கையை அரசியல் அழுத்தத்திலிருந்து விலக்கி, ரூபியாவின் நிலைத்தன்மையைப் பேணும் பணிப்பொறுப்பை வங்கிக்கு வழங்கியதாக விளக்குகிறார்.
அதற்குப் பிந்தைய பணவீக்கப் பதிவை ஃபிரியாவான் சூழலுடன் ஒப்பிட்டுக் காட்டுகிறார்: 2016 முதல் பணவீக்கம் சராசரியாக 3% முதல் 4% வரை இருந்தது; நிதி நெருக்கடியின்போது அது சுமார் 58% ஆக இருந்தது. இந்தப் புள்ளிவிவரங்கள் முற்றிலும் வேறுபட்ட காலகட்டங்களைச் சேர்ந்தவை. இருப்பினும், நெருக்கடி மற்றும் நிறுவனச் சீர்திருத்தங்களுக்குப் பின் எட்டப்பட்ட நிலைத்தன்மையின் அளவை அவை காட்டுகின்றன.
2023 நிதித் துறை மேம்பாடு மற்றும் வலுப்படுத்தல் சட்டம், நிலையான வளர்ச்சிக்கு ஆதரவாகப் பணப்பரிவர்த்தனை மற்றும் நிதி அமைப்பின் நிலைத்தன்மையையும் இந்தோனேசிய வங்கியின் பொறுப்புகளில் சேர்த்தது. இந்தச் சட்டம் முறையாக வங்கியின் சுதந்திரத்தைப் பாதுகாக்கிறது; அதேநேரத்தில் கொள்கை மாற்றங்களுக்கு வங்கியின் பங்கை அதிக உணர்திறன் கொண்டதாக ஆக்குகிறது என ஃபிரியாவான் கூறுகிறார்.
பின்னர் வெளியான BI-யின் பணிப்பொறுப்பு குறித்த ஆய்வில், பொருளாதார நிபுணர் சூர்யபுத்ரா விஜக்சானாவும் ISEAS ஆய்வாளரான மரியா மோனிகா விஹார்ட்ஜாவும் சட்டம் எண் 4/2023 மற்றும் அதன் ஜூன் 2026 திருத்தத்தை ஆராய்கின்றனர். சட்டத்தில் உள்ள விதிவிலக்குகளும் அரசியல் மேற்பார்வையும் சுதந்திரத்தைக் கட்டுப்படுத்தி, பணவியல் நிர்வாகத்துக்கும் அரசின் நிதியளிப்புக்கும் வங்கியை ஈர்த்துள்ளதாக அவர்கள் வாதிடுகின்றனர்.
இவை கல்விசார் மதிப்பீடுகள்; நீதிமன்றத் தீர்ப்புகள் அல்ல. வட்டி விகிதங்களை உயர்த்துவதா குறைப்பதா என்ற இறுதி அதிகாரம் யாரிடம் உள்ளது என்ற தமயந்தி பதிலளித்த குறுகிய கேள்வியைத் தாண்டிய சட்ட மற்றும் செயல்பாட்டுக் கவலைகளை இவை முன்வைக்கின்றன.
நியமனங்களும் மேற்பார்வையும் முதலீட்டாளர்களைக் கவலைப்படுத்துவது ஏன்
தனது மருமகனான தாமஸ் த்ஜிவாண்டோனோவை இந்தோனேசிய வங்கியின் துணை ஆளுநராகப் பிரபோவோ நியமித்தது, இந்தக் கவலைகளை மேலும் கூர்மையாக்கியது. ஜனவரி நடுப்பகுதியில் இந்த நியமன அறிவிப்புக்கு சந்தை விரைவாக எதிர்வினையாற்றியதை ஃபிரியாவான் பதிவு செய்கிறார். அதேவேளையில், உலகளாவிய வட்டி விகிதங்கள், நிதிநிலைமைகள், நிர்வாகம் குறித்த பரந்த மதிப்பீடுகளும் எதிர்வினையைப் பாதித்ததாக அவர் எச்சரிக்கிறார்.
ஆகவே, ரூபியாவின் வீழ்ச்சியை ஒரு நியமனத்துக்கு மட்டும் காரணமாகக் கூற முடியாது. நாணயத்தின் பிந்தைய பலவீனத்துக்கும் இதே எச்சரிக்கை பொருந்தும்: பணவியல் சுதந்திரம் குறித்த கேள்விகளுடன் நிதிநிலை, ஏற்றுமதி விதிகள், பங்குச் சந்தை வெளிப்படைத்தன்மை குறித்த கவலைகளும் உள்ளன.
விஜக்சானாவும் விஹார்ட்ஜாவும் 2022 ஜனவரி முதல் 2026 ஜூன் வரையிலான மாதாந்திரத் தரவுகளை ஆய்வு செய்து, 2024 நவம்பரைச் சுற்றி கொள்கை வட்டி விகிதத்தின் நடைமுறையில் மாற்றம் ஏற்பட்டதைக் கண்டறிந்தனர். பணவீக்கம் அல்லது பரிமாற்று விகிதத்துடனான தொடர்பில் அல்லாமல், அமெரிக்க வட்டி விகிதங்கள் மற்றும் வங்கிக் கடன் வளர்ச்சியுடனான தொடர்பில் மாற்றங்கள் ஏற்பட்டதாக அவர்கள் தெரிவிக்கின்றனர்.
தங்கள் ஆதாரங்கள் முடிவானவை அல்ல என ஆசிரியர்கள் கூறுகின்றனர். புள்ளிவிவரத் தொடர்பில் ஏற்பட்ட மாற்றம் மட்டும், குறிப்பிட்ட வட்டி முடிவில் அரசு தலையிட்டது என்பதை நிரூபிக்காது. அரசுத் திட்டங்களும் நிதிக் கொள்கையும் கடன் வளர்ச்சியை அதிகமாகத் தீர்மானித்தால், வழக்கமான பணவியல் கருவிகளின் தாக்கம் குறையக்கூடும் என்பதே அவர்களின் கவலை.
விலை நிலைத்தன்மையையும் ரூபியாவின் நிலைத்தன்மையையும் முதன்மை நோக்கங்களாக்குதல், நாடாளுமன்றத்தின் கட்டுப்படுத்தும் மதிப்பீடு மற்றும் பதவிநீக்க அதிகாரங்களை நீக்குதல், தெளிவாக வரையறுக்கப்பட்ட நெருக்கடிகளின்போது மட்டும் வெளியீட்டுச் சமயத்தில் அரசுப் பத்திரங்களை வாங்க அனுமதித்தல், அதற்கும் வெளியேறும் உத்தியை வகுத்தல் ஆகியவற்றை அவர்கள் பரிந்துரைக்கின்றனர். இவை பரிந்துரைகள் மட்டுமே; அறிவிக்கப்பட்ட சீர்திருத்தங்களோ குறிப்பிட்ட கால அட்டவணையுடன் நிலுவையில் உள்ள முடிவுகளோ அல்ல.
வட்டி உயர்வுக்குப் பின் ரூபியாவுக்கு ஆதரவளிக்க வேறு வழியை நாடிய வங்கி
மே மற்றும் ஜூன் மாதங்களில் 100 அடிப்படைப் புள்ளிகள் உயர்த்தப்பட்டது என்பது ஒரு சதவீதப் புள்ளி உயர்வாகும். இது ஜனவரியில் பதிவான 4.75%-இலிருந்து வட்டி விகிதத்தை மாற்றாமல் வைத்த பின்னர், செப்டம்பர் கூட்டத்தில் பராமரிக்கப்பட்ட 5.75%-க்கு விகிதத்தைக் கொண்டுசென்றது. செப்டம்பரில் அந்த அளவில் தொடர்ந்து மூன்றாவது கூட்டத்திலும் விகிதம் மாற்றமின்றி இருந்தது.
ஜனவரியிலேயே மேலும் வட்டி குறைப்பதைவிட நாணய நிலைத்தன்மைக்கு வங்கி முன்னுரிமை அளித்திருந்தது. ஜூன் மாதத்துக்குள் ரூபியா புதிய வரலாற்றுக் குறைந்த அளவை எட்டியதால், வட்டி விகிதத்தை அதிகமாக உயர்த்தியது. ஜூன் மாதப் பரிமாற்று விகித அளவு இங்கு குறிப்பிடப்படவில்லை; எனவே ஜனவரியில் ஒரு டாலருக்கு 16,985 என்ற அளவுடன் துல்லியமாக ஒப்பிட முடியாது.
வட்டி உயர்வுகளுக்குப் பிறகு, தள்ளுபடி விலையில் வெளிநாட்டு நாணயப் பரிமாற்று இடர் தடுப்பு கருவிகளை இந்தோனேசிய வங்கி வழங்கியுள்ளது. முதலீட்டின் வருவாயை நாணய மாற்றம் பாதிக்கும் அபாயத்தைக் குறைக்க முதலீட்டாளர்களுக்கு இந்த இடர் தடுப்பு உதவுகிறது. மேலும் வட்டி உயர்வின்றி ரூபியா சொத்துகளிலிருந்து வெளிநாட்டு முதலீட்டாளர்கள் பெறும் வருவாயில் 40 அடிப்படைப் புள்ளிகள், அதாவது 0.4 சதவீதப் புள்ளிகள் வரை இந்தத் தள்ளுபடி சேர்க்கக்கூடும் என தமயந்தி கூறினார்.
முக்கிய வட்டி விகிதத்தை உயர்த்துவதிலிருந்து இது வேறுபட்ட தலையீடு. பொருளாதாரம் முழுவதும் கடன் செலவை அதிகரிப்பதற்குப் பதிலாக, இந்தக் கருவிகளைப் பயன்படுத்தும் முதலீட்டாளர்களுக்கு நாணய இடர் நிர்வாகச் செலவைக் குறைக்கிறது.
எதிர்கால வட்டி முடிவுகள் பொருளாதாரத் தரவுகளைப் பொறுத்திருக்கும் என்றும், தேவைப்பட்டால் நடவடிக்கை எடுக்க வங்கி தயாராக இருப்பதாகவும் தமயந்தி கூறினார். மேலும் வட்டி உயர்வு அல்லது குறைப்பை அவர் அறிவிக்கவில்லை. பணவீக்க இலக்கு 1.5% முதல் 3.5% வரை எனத் தெரிவிக்கப்பட்டுள்ளது. ரூபியா நிலைத்தன்மையை ஆதரித்தல், பணவீக்கத்தை இலக்கிற்குள் வைத்தல், பொருளாதார வளர்ச்சியைத் தொடரச் செய்தல் ஆகியவற்றுக்கு ஆதரவாகவே செப்டம்பர் முடிவு எடுக்கப்பட்டதாகக் கூறப்பட்டது.
நிதி அழுத்தம் எல்லையைப் பேணுவதைச் சிக்கலாக்குகிறது
2029-க்குள் 8% பொருளாதார வளர்ச்சியை எட்டுவதே அரசின் இலக்கு. அந்த முயற்சிக்கு நிதியளிப்பதற்கான வாய்ப்பு குறைவாக இருப்பதாக ஃபிரியாவானின் ஆய்வு தெரிவிக்கிறது: மொத்த உள்நாட்டு உற்பத்தியுடன் ஒப்பிடும்போது பொதுக் கடன் சுமார் 40% ஆகவும், நிதிப் பற்றாக்குறை அதன் சட்ட உச்ச வரம்பான GDP-யில் 3%-ஐ நெருங்கியும் உள்ளது; வரி வருவாய் GDP-யில் சுமார் 10% மட்டுமே.
2025-இல் கடன் சேவைச் செலவுகள் அரசின் வருவாயில் 45%-ஐத் தாண்டின என அந்த ஆய்வு தெரிவிக்கிறது. பொருளாதாரத்துடன் ஒப்பிடும் கடன் அளவும், வருவாயுடன் ஒப்பிடும் கடன் சேவைச் செலவும் வெவ்வேறு அளவீடுகள். அரசின் வருவாய் குறைவாக இருக்கும்போது, மிதமான கடன் விகிதத்துடன் கூட பட்ஜெட்டின் சுமை அதிகமாக இருக்கலாம்.
நிதி முன்னுரிமைகளையும் வங்கித் துறையையும் இணைக்கும் மற்றொரு வழியை விஜக்சானாவும் விஹார்ட்ஜாவும் சுட்டிக்காட்டுகின்றனர். நிதியமைச்சகத்தின் உத்தரவுகளைத் தொடர்ந்து, செப்டம்பர் 2025 முதல், அரசின் திரண்ட வரவுசெலவுத் திட்ட உபரியில் 300 டிரில்லியன் ரூபியா, அதாவது சுமார் $17 பில்லியன், மத்திய வங்கிக் கணக்குகளிலிருந்து அரசுக்குச் சொந்தமான வணிக வங்கிகளுக்கு மாற்றப்பட்டதாக அவர்கள் கூறுகின்றனர்.
இந்தத் தொகை, 2025 வளர்ச்சிக் கொள்கை விவாதத்தில் குறிப்பிடப்பட்ட சுமார் 200 டிரில்லியன் ரூபியாவைவிட அதிகம். பின்னர் வந்த ஆய்வு, செப்டம்பர் முதல் திரண்ட மொத்தத் தொகையை அளிக்கிறது; முந்தைய செய்தி, அந்தக் கட்டத்தில் செய்யப்பட்ட வைப்பை விவரித்தது. விரிவான கணக்குப் பிரிப்பு இல்லாமல், வேறுபட்ட தொகைகளை ஒரே பரிவர்த்தனையின் முரண்பட்ட கணக்கீடாகக் கருதக் கூடாது.
அரசு நிறுவனங்களுக்கான கடன், தனியார் துறைக்கான கடனைவிட இருமடங்குக்கும் அதிக வேகத்தில் வளர்ந்ததாகக் கல்விசார் ஆசிரியர்கள் கூறுகின்றனர். இத்தகைய கடன் வழிமாற்றமும், நீண்டகால முதிர்வுள்ள அரசுப் பத்திரங்களை வாங்குவதும் பொதுத் திட்டங்களுக்கு ஆதரவளிக்கலாம்; அதேவேளையில் பணவியல் கொள்கைக்கும் நிதி வழங்கலுக்கும் இடையிலான பிரிவை பலவீனப்படுத்தக்கூடும் என அவர்கள் வாதிடுகின்றனர்.
கூடுதல் பணப்புழக்கத்தை மற்ற பணவியல் நடவடிக்கைகள் ஈடுசெய்கின்றனவா என்பதைப் பொறுத்து அபாயம் அமையும். இந்தச் செயல்முறை, அதாவது பணப்புழக்கத்தை உறிஞ்சுதல், ஒரு இடத்தில் செலுத்தப்பட்ட பணத்தை ஈடுசெய்ய மற்றொரு இடத்தில் பணத்தைக் குறைக்கிறது. ஈடுசெய்யாவிட்டால், முக்கிய வட்டி விகிதம் உயர்ந்த நிலையிலேயே இருந்தாலும், கூடுதல் பணப்புழக்கம் பணவீக்கக் கட்டுப்பாட்டைச் சிக்கலாக்கலாம்.
கையிருப்புகள் ஆதரவளிக்கின்றன; அவற்றுடன் தொடர்புடைய பொறுப்புகளையும் கணக்கில் கொள்ள வேண்டும்
செப்டம்பர் இறுதியில் இந்தோனேசியாவின் அந்நியச் செலாவணிக் கையிருப்பு $146.3 பில்லியனாக இருந்தது. மத்திய வங்கியில் வணிக வங்கிகள் வைத்துள்ள அமெரிக்க டாலர் வைப்புகள் உட்பட, அந்தக் கையிருப்பு ரூபியாவை நிலைப்படுத்தப் போதுமானது என தமயந்தி கூறினார்.
சில சந்தை மதிப்பீடுகளின்படி, முன்னோக்கிய பரிவர்த்தனைகளுக்கான பொறுப்புகள் சுமார் $30 பில்லியன் ஆக உள்ளன. பின்னர் நிறைவேற்றப்படும் பரிவர்த்தனைகளுடன் தொடர்புடைய கடப்பாடுகளே இத்தகைய பொறுப்புகள். வெளியிடப்பட்ட கையிருப்பில் இருந்து உடனடியாகப் பணம் எடுக்கப்படுவதற்கு இவை சமமானவை அல்ல; ஆனால் எதிர்கால வெளிநாட்டு நாணயக் கடப்பாடுகளை மதிப்பிடும்போது அவை முக்கியம்.
மதிப்பிடப்பட்ட $30 பில்லியன் என்பது $146.3 பில்லியன் கையிருப்பில் சுமார் 20.5% ஆகும். இந்த ஒப்பீடு மதிப்பீட்டின் அளவைக் காட்டுகிறது; சுதந்திரமாகப் பயன்படுத்தக்கூடிய கையிருப்பின் உறுதிப்படுத்தப்பட்ட கணக்கீட்டை அல்ல. ஒரு தொகையை மற்றொன்றிலிருந்து கழிப்பது மட்டும், தலையீட்டுக்கான வங்கியின் நிகரத் திறனை நிறுவாது.
பெரும்பாலான வங்கிகள் ஓராண்டு முதிர்வுள்ள கருவிகளில் நிதியை வைப்பதாகவும், இந்த வைப்புகள் புதுப்பிக்கப்படும் என்றும் தமயந்தி கூறினார். மத்திய வங்கியில் வங்கிகள் தொடர்ந்து பராமரிக்கும் நிதி இருப்பு குறித்துப் பேசுகையில், அவர் கூறினார்:
'இரும்பு இருப்பு' என்று அழைக்கப்படுவது அவர்களிடம் வழக்கமாக இருக்கும்; அது எப்போதும் இங்கே இருக்கும் என்பது உறுதி செய்யப்பட்ட நிலை.
அந்த வைப்புகள் தொடர்ந்து இருக்கும் என்பது ஆளுநரின் மதிப்பீடு. இது வெளியிடப்பட்ட முதிர்வு அட்டவணையோ, மதிப்பிடப்பட்ட முன்னோக்கிய பொறுப்புகளின் விரிவான கணக்குச் சீர்படுத்தலோ அல்ல. ஏற்றுமதி அதிகரித்தால் கையிருப்புக்கு மேலும் ஆதரவாக இருக்கும் என்றும் அவர் கூறினார்.
உள்ளூர் நாணயத்தில் பரிவர்த்தனை விரைவாக விரிவடைகிறது
வர்த்தகம் மற்றும் முதலீட்டுப் பரிவர்த்தனைகளில் அமெரிக்க டாலரைச் சார்ந்திருப்பதைக் குறைக்கவும் இந்தோனேசிய வங்கி முயல்கிறது. ஆகஸ்ட் மாதம் வரை உள்ளூர் நாணயங்களில் நடந்த பரிவர்த்தனைகள் $49.42 பில்லியனை எட்டியதாகவும், முந்தைய ஆண்டு முழுவதற்குமான தொகை $25.74 பில்லியன் என்றும் தமயந்தி கூறினார்.
ஆக, முதல் எட்டு மாதங்களின் தொகை முந்தைய முழு ஆண்டைவிட $23.68 பில்லியன் அதிகம்; இது சுமார் 92% உயர்வு. அறிக்கையிடப்பட்ட காலங்கள் வெவ்வேறாக இருப்பதால், முந்தைய ஆண்டின் அதே எட்டு மாதங்களுடன் ஒப்பிடுவதாக இதைக் கருத முடியாது. இருப்பினும், முந்தைய ஆண்டு முழுத் தொகையைவிடப் பரிவர்த்தனைகள் ஏற்கெனவே சுமார் 1.92 மடங்கை எட்டியதை இது காட்டுகிறது.
தற்போதைய மொத்தத் தொகையில் சுமார் முக்கால் பங்கு சீன யுவானில் நடந்ததாக தமயந்தி கூறினார். $49.42 பில்லியனில் அந்த மதிப்பிடப்பட்ட பங்கு, யுவானில் சுமார் $37.1 பில்லியன் பரிவர்த்தனைகளைக் குறிக்கிறது. மாற்று நாணயங்களில் ஒன்று பெரும் பங்கைக் கொண்டிருப்பதால், டாலருக்கு மாற்றான பரிவர்த்தனைப் போக்கு கூட்டாளி நாடுகளிடையே சமமாகப் பரவாமல், பெரும்பாலும் ஒரே நாணயத்துடன் தொடர்புடையதாக உள்ளது.
சீனா, ஜப்பான், தென் கொரியா, சிங்கப்பூர் ஆகிய நாடுகளுடன் தீர்வுச் செலுத்தல் ஏற்பாடுகளை வங்கி மேற்கொண்டுள்ளது. இந்தியாவுடனான ஏற்பாடு பரிசீலனையில் உள்ளது; ஆனால் நிறைவு தேதி அறிவிக்கப்படவில்லை. தகுதியுள்ள பரிவர்த்தனைகளுக்கு டாலர் பெற வேண்டிய தேவையை உள்ளூர் நாணயத் தீர்வுச் செலுத்தல் குறைக்கலாம். ஆனால் டாலர் கடன், சர்வதேச மூலதனப் பாய்ச்சல் அல்லது பரிமாற்று விகித அழுத்தங்களுக்கு இந்தோனேசியா உள்ளாகும் நிலையை அது நீக்காது.
வட்டி விகிதங்கள், பணப்புழக்கம், பத்திரச் செயல்பாடுகள் ஆகியவற்றில் வங்கியின் நடவடிக்கைகள் சுயாட்சி குறித்த உறுதிமொழியுடன் ஒத்துப்போகிறதா என்பதே தமயந்திக்கு உடனடி சோதனை. அடுத்த கொள்கைக் கூட்டத் தேதி, புதிய வட்டி முடிவு, சட்டச் சீர்திருத்த கால அட்டவணை அல்லது கையிருப்புப் பொறுப்புகளின் விரிவான அட்டவணை எதுவும் குறிப்பிடப்படவில்லை. உறுதியாகத் தெரியும் முன்னேற்றங்கள்: செப்டம்பர் வட்டி மாற்றமின்மை, ஆளுநரின் அக்டோபர் உறுதி, ரூபியாவுக்கு ஆதரவாக வட்டிக்கு அப்பாற்பட்ட கருவிகள் தொடர்ந்து பயன்படுத்தப்படுவது.
முக்கிய அம்சங்கள்
- அரசுடனான நெருக்கமான ஒருங்கிணைப்பு இருந்தாலும், வட்டி விகிதங்கள் குறித்த முழு அதிகாரம் இந்தோனேசிய வங்கியிடமே உள்ளது என டெஸ்ட்ரி தமயந்தி கூறுகிறார்.
- மே மற்றும் ஜூன் மாதங்களில் மொத்தம் ஒரு சதவீதப் புள்ளி உயர்த்தப்பட்ட பின்னர், செப்டம்பரில் முக்கிய வட்டி விகிதம் 5.75% ஆக இருந்தது.
- விரிவாக்கப்பட்ட பணிப்பொறுப்புகள், அரசியல் மேற்பார்வை, அரசுக்கான நிதிச் செயல்பாடுகள் ஆகியவை வங்கியின் சுதந்திரத்தை எவ்வாறு பாதிக்கின்றன எனக் கல்விசார் ஆய்வுகள் கேள்வி எழுப்புகின்றன.
- செப்டம்பர் மாதக் கையிருப்பு $146.3 பில்லியன்; முன்னோக்கிய பொறுப்புகள் சுமார் $30 பில்லியன் என சில சந்தை மதிப்பீடுகள் தெரிவிக்கின்றன.
- ஆகஸ்ட் வரை உள்ளூர் நாணயப் பரிவர்த்தனைகள் $49.42 பில்லியனை எட்டின; இது முந்தைய முழு ஆண்டின் தொகையைவிட சுமார் 92% அதிகம்.
- எதிர்கால வட்டி முடிவுகள் தரவுகளைச் சார்ந்திருக்கும். புதிய வட்டி மாற்றமோ, இந்தியாவுடனான திட்டமிட்ட தீர்வுச் செலுத்தல் ஏற்பாட்டுக்கான தேதியோ அறிவிக்கப்படவில்லை.