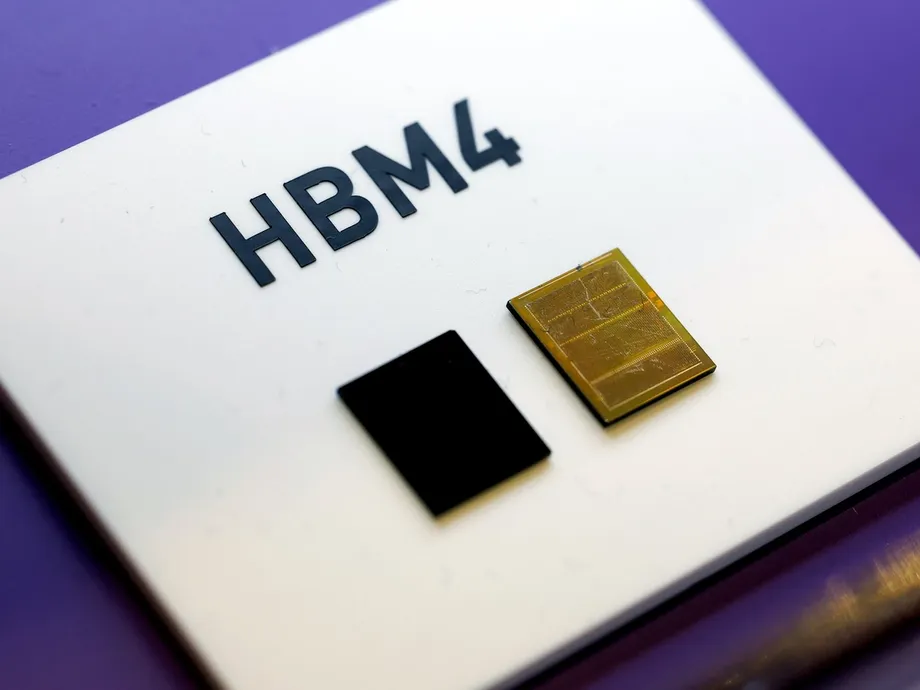
$25 நினைவகச் சிப், பற்றாக்குறை எவ்வளவு பரவியுள்ளது என்பதைக் காட்டுகிறது
பரவலாகப் பயன்படுத்தப்படும் DDR4 8Gb நினைவகச் சிப்பின் ஆகஸ்ட் ஒப்பந்த விலை $25ஐ எட்டியது. இது ஜூன் 2016இல் இருந்த $2.90 விலையைவிட சுமார் 8.6 மடங்கு அதிகம். தென் கொரியாவில், Samsung DDR5-5600 16GB நினைவகத் தொகுதியின் பட்டியலிடப்பட்ட குறைந்தபட்ச விலை அக்டோபர் 15 அன்று 349,740 வோனை எட்டியது; இது செப்டம்பர் 2025 விலையைவிட சுமார் ஐந்து மடங்கு அதிகம். நினைவகப் பற்றாக்குறை, வீட்டு கணினி முதல் நிறுவனச் சேவையகம் வரை அனைத்தின் செலவையும் மாற்றியமைக்கிறது.
உள்ளடக்கம்
- $25 நினைவகச் சிப், பற்றாக்குறை எவ்வளவு பரவியுள்ளது என்பதைக் காட்டுகிறது
- AI நினைவகம் வழக்கமான சிப்புகளுக்கான உற்பத்தியைக் குறைப்பது ஏன்
- முந்தைய உற்பத்திக் குறைப்புகளால் உபரித் திறன் குறைந்தது
- தரவு மையச் செலவுகள் சந்தையின் சமநிலையை மாற்றுகின்றன
- மஸ்க்கும் Apple நிறுவனமும் பேரம் பேசும் வாய்ப்பை விரிவுபடுத்துகின்றன
- சிப் வடிவமைப்பு நிறுவனங்கள் தங்கள் திட்டங்களை மாற்றுகின்றன
- கணினி வாங்குவோருக்கு விலை உயர்வும் தேர்வுக் குறைவும்
- நினைவகச் சந்தையில் விலை உயர்வுகள் மாறுபடுகின்றன
- நிறுவனங்களுக்குச் சேவையகங்களை வாங்குவது கடினமாகிறது
- புதிய தொழிற்சாலைகள் நிவாரணம் தரும்; ஆனால் வெவ்வேறு கால அட்டவணைகளில்
- சீன விநியோகமும் குறையும் தேவையும் சில அழுத்தங்களைக் குறைக்கலாம்
- முக்கிய அம்சங்கள்
செயற்கை நுண்ணறிவு இந்த நெருக்கடியைத் தூண்டுகிறது. Samsung Electronics, SK hynix, Micron ஆகியவை உயர் அலைவரிசை நினைவகம் (HBM) மற்றும் தரவு மையங்களுக்கான பிற நினைவகத் தயாரிப்புகளுக்கு அதிக உற்பத்தியை ஒதுக்குகின்றன. இதனால் திறன்பேசிகள், மடிக்கணினிகள், தொலைக்காட்சிகள், விளையாட்டுக் கன்சோல்களில் பயன்படுத்தப்படும் வழக்கமான தயாரிப்புகளுக்கான உற்பத்தித் திறன் குறைகிறது.
நான்காவது காலாண்டில் பொதுப் பயன்பாட்டு DRAM ஒப்பந்த விலைகள் மேலும் 10% முதல் 15% வரை உயரும் என்றும், NAND ஃபிளாஷ் விலைகள் 15% முதல் 20% வரை அதிகரிக்கும் என்றும் TrendForce கணித்துள்ளது. பற்றாக்குறையும் விநியோகத் தாமதங்களும் 2028 வரை நீடிக்கும் என Gartner எதிர்பார்க்கிறது. கணிசமான கூடுதல் விநியோகம் 2027ஆம் ஆண்டின் நடுப்பகுதி முதல் பிற்பகுதி வரை கிடைக்காது என்றும் அது கூறுகிறது.
இந்த நெருக்கடி உதிரிபாகங்களை வாங்குவோருடன் மட்டும் நின்றுவிடவில்லை. கணினி உற்பத்தியாளர்கள் சேமிப்புத் திறனைக் குறைக்கின்றனர்; நிறுவனங்கள் சேவையகங்களை மாற்றும் திட்டங்களை மறுபரிசீலனை செய்கின்றன; வாடிக்கையாளர்கள் வாங்குதலைத் தள்ளிப்போடுகின்றனர். பெரும் கொள்முதல் சக்தியுள்ள நிறுவனங்கள்கூட விலைகள் குறித்து வெளிப்படையாகப் புகார் தெரிவிப்பதுடன், எதிர்கால உற்பத்தியை முன்பதிவு செய்யப் போட்டியிடுகின்றன.
இந்தப் போராட்டத்தின் மையத்தில் தென் கொரியா உள்ளது. அரசின் குறைக்கடத்தி குறியீடுகளின்படி, 2023இல் உலக நினைவகச் சந்தையில் அந்நாட்டின் பங்கு 61% ஆகவும், DRAM சந்தைப் பங்கு 73.5% ஆகவும் இருந்தது. எனவே, எந்தச் சிப்புகளை உற்பத்தி செய்வது என்று கொரிய உற்பத்தியாளர்கள் எடுக்கும் முடிவுகள் உலகெங்கும் மின்னணுப் பொருட்களை வாங்குவோரைப் பாதிக்கின்றன.
AI நினைவகம் வழக்கமான சிப்புகளுக்கான உற்பத்தியைக் குறைப்பது ஏன்
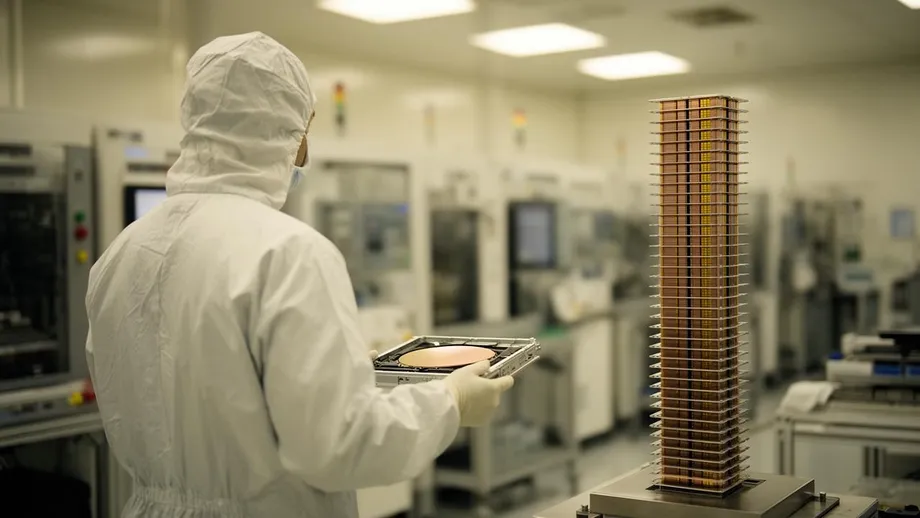
ஒரு சாதனம் இயங்கிக்கொண்டிருக்கும்போது அதற்குத் தேவையான தகவல்களை DRAM வைத்திருக்கும். மின்சாரம் நிறுத்தப்பட்ட பிறகும் கோப்புகளை NAND ஃபிளாஷ் சேமித்து வைக்கும்; இது திண்மநிலை இயக்கிகளில் (SSD) பயன்படுத்தப்படுகிறது. HBM என்பது DRAMஇன் சிறப்பு வடிவம். இதில் பல சிப்புகள் சக்திவாய்ந்த செயலியின் அருகே செங்குத்தாக அடுக்கப்படுவதால், அவற்றுக்கிடையே பெருமளவு தகவல்களை வேகமாக நகர்த்த முடியும்.
AI செயலிகள் மாதிரிகளைப் பயிற்றுவிக்கும்போதும் பதில்களை உருவாக்கும்போதும் பெருமளவிலான தரவுகளைத் தொடர்ந்து நகர்த்த வேண்டியிருப்பதால், இந்த வேகம் அவற்றுக்கு அவசியம். ஒரு செயலி கணக்கீடுகளை விரைவாக முடித்தாலும், அடுத்த பணிக்குத் தேவையான தகவலை நினைவகம் வழங்கும்வரை மதிப்புமிக்க நேரம் காத்திருக்க நேரிடலாம். இந்தக் காத்திருப்பைக் குறைக்க HBM உதவுகிறது.
சமமான அளவு வழக்கமான நினைவகத்தைத் தயாரிப்பதைவிட HBM தயாரிப்புக்கு அதிக சிலிக்கான் செதில் உற்பத்தித் திறன் தேவைப்படுகிறது. பெரிய சிப் பரப்பளவு, அடுக்குதல், சோதனை ஆகியவை HBMக்குத் தேவைப்படுகின்றன என்று TechInsights நிறுவனத்தின் மூத்த துணைத் தலைவர் சோய் ஜங்-டோங் விளக்குகிறார். உற்பத்தியாளர்கள் பல தனித்தனி சிப்புகளை உருவாக்கி, பின்னர் அவற்றை வெட்டிப் பிரிப்பதற்குப் பயன்படுத்தும் மெல்லிய சிலிக்கான் வட்டுகளே செதில்கள்.
மொத்த DRAM உற்பத்தித் திறனில் HBMஇன் பங்கு 2025இல் 27% ஆக இருந்து 2027இல் 40% ஆக உயரும் என்று Kyobo Securities மதிப்பிடுகிறது. இது 13 சதவீதப் புள்ளிகள் அதிகரிப்பாகும். உற்பத்தி வளங்கள் அதிகத் திறன் கொண்ட சேவையக DRAM தயாரிப்புக்கும் திருப்பப்படுகின்றன. இதனால் குறைந்த லாபம் தரும் நுகர்வோர் சாதனங்களுக்கான நினைவக விநியோகம் மேலும் இறுக்கமடைகிறது.
மற்ற நினைவகங்களைவிட HBM சுமார் மூன்று மடங்கு விலை உயர்ந்தது என்றும், தொகுக்கப்பட்ட கிராபிக்ஸ் செயலியின் செலவில் குறைந்தது பாதிப் பங்கைக் கொண்டுள்ளது என்றும் SemiAnalysis மதிப்பிடுகிறது. மேம்பட்ட நினைவகம், பகிரப்பட்ட சேவையகத் திறன், வேகமான சேமிப்பு ஆகியவற்றை ஒன்றிணைக்கும் Samsungஇன் அண்மைய AI நினைவக உத்தி, இந்தத் தேவைகளை மையமாகக் கொண்டு விநியோக நிறுவனங்கள் தங்கள் வணிகங்களை எவ்வாறு மறுசீரமைக்கின்றன என்பதைக் காட்டுகிறது.
முந்தைய உற்பத்திக் குறைப்புகளால் உபரித் திறன் குறைந்தது
உற்பத்தியாளர்களை விரிவாக்கத்தில் எச்சரிக்கையுடன் செயல்பட வைத்த வீழ்ச்சிக்குப் பிறகு இந்தப் பற்றாக்குறை ஏற்பட்டுள்ளது. COVID-19 பெருந்தொற்றின்போது, இடையூறுகளை எதிர்கொள்ளவும் தொலைதூரப் பணிகளுக்கு ஆதரவளிக்கவும் பெரிய மேகக் கணினி நிறுவனங்கள் நினைவகத்தையும் சேமிப்புத் திறனையும் பெருமளவில் குவித்தன. பின்னர் தேவை குறைந்தது; இருப்புகள் அதிகரித்தன; 2022, 2023ஆம் ஆண்டுகளில் விலைகள் சரிந்தன.
அந்த வீழ்ச்சியின்போது Samsung உற்பத்தியை 50% குறைத்ததாக நினைவகம் மற்றும் சேமிப்புத் துறை ஆலோசனை நிறுவனமான Coughlin Associatesஇன் தலைவர் தாமஸ் காஃப்லின் கூறுகிறார். 2023ஆம் ஆண்டின் பிற்பகுதியில் சந்தை மீளத் தொடங்கியபோதும், உற்பத்தியாளர்கள் மீண்டும் முதலீடு செய்யத் தயங்கியதாக அவர் விவரிக்கிறார்.
அந்த எச்சரிக்கை தொழிற்சாலை முதலீட்டை எவ்வாறு பாதித்தது என்பதை காஃப்லின் விளக்கினார்:
இதனால் 2024ஆம் ஆண்டிலும், 2025ஆம் ஆண்டின் பெரும்பகுதியிலும் புதிய உற்பத்தித் திறனில் சிறிதளவோ முதலீடே இல்லாமலோ இருந்தது.
குறைக்கடத்தித் தொழிற்சாலை ஒன்றைக் கட்டுவதற்கு வழக்கமாக $15 பில்லியன் முதல் $20 பில்லியன் வரை செலவாகும்; குறைந்தது இரண்டு முதல் மூன்று ஆண்டுகள் ஆகும். உபகரணங்களை நிறுவுதல், நம்பகமான உற்பத்தியைத் தொடங்குதல், வாடிக்கையாளர் ஒப்புதல் பெறுதல் ஆகியவற்றுக்கும் கூடுதல் பணிகள் தேவை. இப்போது வாங்குவோர் அதிகச் சிப்புகளை விரும்புகிறார்கள் என்பதற்காக, முன்பு நிறுத்திவைத்த உற்பத்தித் திறனை உற்பத்தியாளர்களால் உடனடியாக மீட்டெடுக்க முடியாது.
தரவு மையச் செலவுகள் சந்தையின் சமநிலையை மாற்றுகின்றன
Amazon, Google, Microsoft, Meta ஆகியவற்றின் மொத்தத் தரவு மைய முதலீடு 2024இல் $217 பில்லியனிலிருந்து 2025இல் $380 பில்லியனாக உயர்ந்தது. 2026இல் அது $650 பில்லியனை எட்டும் எனக் கணிக்கப்பட்டுள்ளது. 2026ஆம் ஆண்டுக்கான கணிப்பு, 2024ஆம் ஆண்டின் அளவைவிட கிட்டத்தட்ட மூன்று மடங்கு அதிகம்.
உலகளவில் கட்டத் திட்டமிடப்பட்டுள்ள அல்லது கட்டுமானத்தில் உள்ள கிட்டத்தட்ட 2,000 தரவு மையங்களையும், ஏற்கெனவே இயங்கும் சுமார் 9,000 மையங்களையும் Data Center Map கணக்கிட்டுள்ளது. 2030ஆம் ஆண்டுக்குள் நிறுவனங்கள் தரவு மையங்களுக்காக $7 டிரில்லியன் செலவிடும் என McKinsey கணிக்கிறது; இதில் AI தொடர்பான மையங்களுக்காக $5.2 டிரில்லியன் செலவிடப்படும். அந்த AI முதலீட்டில் சேவையகங்கள், சேமிப்பு, வலையமைப்பு ஆகியவற்றுக்காக $3.3 டிரில்லியன் செலவாகும் எனக் கணிக்கப்பட்டுள்ளது.
தேவை எவ்வளவு வேகமாக மாறியுள்ளது என்பதை Micronஇன் வருவாய் கலவை காட்டுகிறது. அதன் DRAM வருவாயில் HBM மற்றும் பிற மேகக் கணினி நினைவகங்களின் பங்கு 2023இல் 17% ஆக இருந்தது; 2025இல் அது கிட்டத்தட்ட 50% ஆனது. 2025ஆம் ஆண்டின் நான்காவது காலாண்டில் உலக DRAM வருவாயில் Samsung, SK hynix, Micron ஆகிய மூன்று நிறுவனங்களும் சேர்ந்து 90.5% பங்கைக் கொண்டிருந்தன. இதனால் உற்பத்தி முடிவுகள் மூன்று விநியோக நிறுவனங்களிடமே அதிகமாகக் குவிந்துள்ளன.
HBM சந்தையின் அளவு குறித்த கணிப்புகள் பெரிதும் வேறுபடுகின்றன. Micron தலைமைச் செயல் அதிகாரி சஞ்சய் மெஹ்ரோத்ரா, 2028ஆம் ஆண்டுக்குள் சந்தை $100 பில்லியனை எட்டும் எனக் கணித்தார். அதே ஆண்டுக்கான சந்தை அளவு $280 பில்லியனாக இருக்கும் என்றும், 2026இல் சுமார் $64 பில்லியனாக இருக்கும் என்றும் JPMorgan கணித்துள்ளது. இரு தரப்பும் விரைவான வளர்ச்சியை எதிர்பார்த்தாலும், அதன் அளவு குறித்த மதிப்பீடுகள் வெகுவாக வேறுபடுகின்றன.
கொரியா ஏற்றுமதி-இறக்குமதி வங்கியின் 2026 குறைக்கடத்தி முன்னோக்கு, அமெரிக்க வரிக் கொள்கைக்கு உட்பட்டு, நினைவகச் சந்தை 30%க்கும் அதிகமாகவும் தென் கொரியக் குறைக்கடத்தி ஏற்றுமதி 11% ஆகவும் வளரும் எனக் கணிக்கிறது. ஒப்பந்த உற்பத்திச் சந்தை 20% வளர்ந்து $210 பில்லியனை எட்டும் என்றும் அது கணிக்கிறது. பிற நிறுவனங்கள் வடிவமைத்த சிப்புகளை ஒப்பந்த உற்பத்தி நிறுவனங்கள் தயாரிக்கின்றன.
மஸ்க்கும் Apple நிறுவனமும் பேரம் பேசும் வாய்ப்பை விரிவுபடுத்துகின்றன
Tesla தலைமைச் செயல் அதிகாரி எலான் மஸ்க், நினைவக விநியோக நிறுவனங்களின் விலை நிர்ணயத்தைப் பொதுவெளியில் கேள்விக்குட்படுத்தியுள்ளார். JPMorgan சந்தை முன்னோக்கு குறித்த பதிவுக்கு X தளத்தில் பதிலளித்த அவர், Micronஐப் பாராட்டியதுடன், பிற உற்பத்தியாளர்களின் பெயர்களைக் குறிப்பிடாமல் விமர்சித்தார்.
இந்த வேறுபாட்டை மஸ்க் இவ்வாறு விவரித்தார்:
எதிர்கால நினைவக விலைகள் குறித்து Micron தொடர்ந்து நியாயமாக நடந்துகொண்டுள்ளது; ஆனால் மற்றவர்கள் கொள்ளை விலை விதித்துள்ளனர்.
Micron உடன் சேர்ந்து DRAM விநியோகத்தில் ஆதிக்கம் செலுத்துவதால், மஸ்க்கின் கருத்துகள் Samsung, SK hynix நிறுவனங்களைக் குறிவைத்தவை எனப் பரவலாகக் கருதப்படுகின்றன. விநியோகத்தைப் பெற முயலும் Tesla, தனது சொந்த AI சிப்புகளில் பயன்படுத்தும் நினைவக அளவையும் குறைத்துள்ளது. Micronஇன் 2027 நிதியாண்டு உற்பத்தியில் 75%க்கும் அதிகமான அளவை உள்ளடக்கிய 26 ஒப்பந்தங்கள் கையெழுத்தாகியுள்ளதாக JPMorgan கூறுகிறது. எதிர்கால உற்பத்தியில் எவ்வளவு பகுதியை வாடிக்கையாளர்கள் ஏற்கெனவே முன்பதிவு செய்துள்ளனர் என்பதை இது காட்டுகிறது.
Apple நிறுவனம் தனது புதிய iPhoneகளின் உற்பத்தியைத் திட்டமிடும்போது இதேபோன்ற சிக்கலை எதிர்கொள்கிறது. புதிதாக நியமிக்கப்பட்ட Apple தலைமைச் செயல் அதிகாரி எனக் குறிப்பிடப்படும் ஜான் டெர்னஸ், நினைவகக் கட்டுப்பாடுகள் மிகக் கடுமையான நெருக்கடியாக இருப்பதாகவும், எல்லா வாய்ப்புகளும் திறந்தே இருக்க வேண்டும் என்றும் அக்டோபர் 15 அன்று கூறினார். தீர்வுகள் குறித்து டிரம்ப் நிர்வாக அதிகாரிகளுடன் பேசியதாகவும் அவர் தெரிவித்தார்.
ChangXin Memory Technologies (CXMT) சாத்தியமான மாற்று விநியோக நிறுவனமாகக் கருதப்படுவதால், Apple நிறுவனம் சீன நினைவகத்தை உள்நாட்டில் சோதித்து வருவதாகத் தகவல்கள் தெரிவிக்கின்றன. இரு கட்சிகளைச் சேர்ந்த அமெரிக்கச் சட்டமியற்றுபவர்கள் தேசியப் பாதுகாப்பு தொடர்பான எதிர்ப்புகளை எழுப்பியுள்ளனர். இறுதி விநியோக நிறுவன முடிவோ ஒப்புதலுக்கான கால அட்டவணையோ அறிவிக்கப்படவில்லை.
சிப் வடிவமைப்பு நிறுவனங்கள் தங்கள் திட்டங்களை மாற்றுகின்றன
AMD தலைமைச் செயல் அதிகாரி லிசா சு, அக்டோபர் 7 அன்று தென் கொரியாவுக்கு வந்தபோது நினைவக விநியோகம் இறுக்கமாக இருப்பதாகவும், கூட்டாளிகளுடன் பல ஆண்டுகளுக்கு முன்கூட்டியே திட்டமிட வேண்டியுள்ளதாகவும் கூறினார். அவரது வருகையைத் தொடர்ந்து, நினைவக விநியோகத்தை உறுதிசெய்ய Samsung, SK hynix நிறுவனங்களுடன் பேச்சுவார்த்தை நடத்துகிறாரா என்ற ஊகங்கள் எழுந்தன.
ஒருங்கிணைப்பு ஏன் முக்கியம் என்பதை சு விளக்கினார்:
எல்லா வகையான கணினிச் செயல்பாடுகளுக்கும் நினைவகம் இன்றியமையாதது; விநியோகம் இறுக்கமாக உள்ளது.
Nvidiaவும் தனது நினைவக அமைப்பை மாற்றும் என எதிர்பார்க்கப்படுகிறது. Vera Rubinஇல் 288GB திறன் கொண்ட 12 அடுக்கு HBM4 பயன்படுத்தப்படுகிறது; எதிர்பார்க்கப்படும் Vera Rubin Ultra அமைப்பில் 256GB திறன் கொண்ட எட்டு அடுக்கு HBM4E பயன்படுத்தப்படும். இதன்படி, திறன் 32GB அல்லது சுமார் 11% குறையும்; ஒவ்வொரு அடுக்கிலும் பயன்படுத்தப்படும் அடுக்குகளின் எண்ணிக்கையும் குறையும்.
அடுக்குகளைக் குறைப்பதால் உற்பத்திச் செலவையும் ஒவ்வொரு அடுக்குத் தொகுப்புக்கும் தேவைப்படும் நினைவகச் சிப்புகளின் எண்ணிக்கையையும் குறைக்க முடியும். இருந்தாலும், HBM மேம்பாட்டில் இன்னும் உயரமான தயாரிப்புகளுக்கு இடமுண்டு: HBM4 தரநிலைகள் 16 சிப்புகள் வரை அடுக்க அனுமதிக்கின்றன. 2024இல் Samsung ஆராய்ச்சியாளர்கள் கலப்புப் பிணைப்பு முறையைப் பயன்படுத்தி 16 அடுக்குகளைக் கொண்ட தொகுப்பைச் செய்து காட்டினர். வழக்கமான சால்டர் புடைப்புகளுக்குப் பதிலாக மிக நுண்ணிய இணைப்புகள் மூலம் சிப்புகளை இணைப்பதே கலப்புப் பிணைப்பு முறையாகும்.
நினைவகப் பற்றாக்குறை திட்டங்களைத் தாமதப்படுத்துவதாக Intel தலைமைச் செயல் அதிகாரி லிப்-பு டான் எச்சரித்துள்ளார். Cisco AI உச்சிமாநாட்டில், வாங்குவோர் எப்போது நிவாரணத்தை எதிர்பார்க்கலாம் என்பது குறித்து அவர் நேரடியான மதிப்பீட்டை வழங்கினார்:
2028 வரை நிவாரணம் இல்லை.
கணினி வாங்குவோருக்கு விலை உயர்வும் தேர்வுக் குறைவும்
கணினி உற்பத்திச் செலவில் DRAM, SSDகளின் பங்கு இப்போது கிட்டத்தட்ட 40% ஆக உயர்ந்துள்ளதாக Omdia மதிப்பிடுகிறது; முன்பு இது சுமார் 15% ஆக இருந்தது. இந்த உயர்வில் எவ்வளவு தொகையை வாடிக்கையாளர்களிடம் வசூலிப்பது, எவ்வளவு தொகையை குறைந்த லாபம் அல்லது குறைக்கப்பட்ட அம்சங்கள் மூலம் ஏற்றுக்கொள்வது என்று உற்பத்தியாளர்கள் முடிவெடுக்க வேண்டியுள்ளது.
உலகளாவிய கணினி ஏற்றுமதி மதிப்பீடுகள் கடும் வீழ்ச்சியைக் காட்டுகின்றன. மூன்றாவது காலாண்டில் 62.7 மில்லியன் கணினிகள் அனுப்பப்பட்டதாகவும், இது முந்தைய ஆண்டைவிட 20.1% குறைவு என்றும் IDC மதிப்பிடுகிறது. Omdiaவின் கணக்கில் 58.1 மில்லியன்; 21.2% வீழ்ச்சி. இதே காலத்தில் முந்தைய ஆண்டில் இருந்த 71.3 மில்லியனுடன் ஒப்பிடுகையில், 55.35 மில்லியன் கணினிகள் அனுப்பப்படும் என Gartner கணிக்கிறது. ஒவ்வொரு நிறுவனமும் வெவ்வேறு கணக்கீட்டு முறைகளைப் பயன்படுத்துவதால் மொத்த எண்ணிக்கைகள் மாறுபடுகின்றன; ஆனால் அனைத்தும் ஐந்தில் ஒன்றுக்கும் அதிகமான வீழ்ச்சியைக் காட்டுகின்றன.
HP கணினி ஏற்றுமதி 31% சரிந்ததாகவும், Apple நிறுவனத்தினுடையது 11% குறைந்ததாகவும் Omdia பதிவு செய்கிறது. நான்காவது காலாண்டில் சந்தை 24% சுருங்கும் என்றும், அதற்கடுத்த ஆண்டில் மேலும் 7% வருடாந்திர வீழ்ச்சி ஏற்படும் என்றும் அது கணிக்கிறது. வாங்குவோரைக் கவரும் கணினிகளை வழங்கியபடியே லாபத்தைப் பாதுகாக்கும் அதே அழுத்தத்தை Samsung Galaxy Book, LG Gram வணிகங்களும் எதிர்கொள்கின்றன.
சியோலின் யோங்சான் மின்னணுச் சந்தையில், தினசரி கணினிப் பாகங்களைச் சேர்த்து விற்கும் எண்ணிக்கை சுமார் 10இலிருந்து மூன்று அல்லது நான்காகக் குறைந்துள்ளதாகவும், வருவாய் பாதிக்கும் மேல் சரிந்துள்ளதாகவும் ஒரு விற்பனையாளர் கூறினார். கிராபிக்ஸ் அட்டைகளும் SSDகளும் விலை உயர்ந்துள்ளதால், புதிய கணினி அமைப்பின் மொத்தச் செலவும் அதிகரித்துள்ளது.
சில வாங்குவோர் பழைய DDR4 அமைப்புகளையோ பயன்படுத்திய நினைவகத்தையோ தேர்வு செய்கின்றனர். DDR4, DDR5 ஆகியவற்றுக்கு ஏற்ற மதர்போர்டுகள் வேறுபடுவதால், தலைமுறையை மாற்றும்போது நினைவகத் தொகுதியை மட்டும் மாற்றுவது போதாது. தயாரிப்பைப் பொறுத்தும் விலைகள் மாறுகின்றன: சில பழைய DDR4 தொகுப்புகள் புதிய DDR5 தயாரிப்புகளைவிட அதிக விலைக்கு விற்கப்பட்டுள்ளன; அதேவேளையில், கொரியாவில் பட்டியலிடப்பட்ட DDR4 சில்லறைத் தொகுதி விலை குறைவாகவே இருந்தது.
நினைவகச் சந்தையில் விலை உயர்வுகள் மாறுபடுகின்றன
மூன்றாவது காலாண்டில் கணினிகளுக்கான DRAM ஒப்பந்த விலை உயர்வு 15% முதல் 20% வரை இருக்கும் என்ற தனது கணிப்பை TrendForce 18% முதல் 23% ஆக உயர்த்தியது. சில ஆகஸ்ட் விநியோக ஒப்பந்தங்கள் 23% முதல் 28% வரை உயர்ந்தன. ஆண்டிறுதிக்கு முன் 10 வாரங்களுக்கும் அதிகமான சரக்கை வைத்திருக்க கணினி உற்பத்தியாளர்கள் முயன்றனர்.
தான் ஆய்வு செய்த காலாண்டில் DRAM விலைகள் 80% முதல் 90% வரை உயர்ந்ததாக Counterpoint Research பதிவு செய்தது. Gartnerஇன் வருடாந்திரக் கணிப்பின்படி, DRAM விலை 237% ஆகவும் NAND விலை 293% ஆகவும் உயர்ந்துள்ளது. இந்தக் கணக்குகள் வெவ்வேறு காலங்களையும் தயாரிப்புக் குழுக்களையும் அடிப்படையாகக் கொண்டவை; சில்லறை நினைவகத் தொகுதிகளின் விலையில் பொருத்துதல், விநியோகச் செலவுகளும் அடங்கும்.
NAND தயாரிப்புகளில் விலை மாற்றங்கள் குறிப்பாக ஒரே சீரற்றவையாக உள்ளன. 128Gb மல்டி-லெவல் செல் சிப்புகளின் ஆகஸ்ட் ஒப்பந்த விலைகள் 1.42% உயர்ந்து $30.48 ஆனது. உற்பத்தியாளர்கள் புதிய சேமிப்புத் தொழில்நுட்பங்களில் முதலீட்டைக் குவித்ததால், பழைய சிங்கிள்-லெவல் செல் தயாரிப்புகளின் விலைகள் 16.51% உயர்ந்து $28.22 ஆனது.
தொலைத்தொடர்பு உபகரணங்களிலும் திறன்மிகு மின்சார அளவிகளிலும், ஏற்கெனவே உள்ள வடிவமைப்புகளில் மாற்றுவது கடினமான சில பழைய சிப்புகள் இன்னும் பயன்படுத்தப்படுகின்றன. பிற இடங்களில் தேவை குறைந்தாலும், இவற்றை வாங்குவோர் பற்றாக்குறையை எதிர்கொள்ளலாம். திறன்பேசிகள், தொலைக்காட்சிகள், கன்சோல்களும் பாதிக்கப்படுகின்றன: Circana ஆய்வாளர் மாட் பிஸ்கடெல்லா, ஆகஸ்ட் வரையிலான அமெரிக்க Xbox விற்பனை 33% குறைந்ததாகவும், PlayStation விற்பனை 25% சரிந்து 2013க்குப் பிறகு மிகக் குறைந்த அளவை எட்டியதாகவும் பதிவு செய்தார்.
நிறுவனங்களுக்குச் சேவையகங்களை வாங்குவது கடினமாகிறது
சேவையக விலைகள் முந்தைய ஆண்டின் அளவைவிட இரண்டு முதல் நான்கு மடங்கு உயர்ந்துள்ளன. சேவையக உற்பத்திச் செலவில் நினைவகத்தின் பங்கு 2015இல் 39% ஆக இருந்து 2026இல் 59% ஆக உயர்ந்துள்ளதாகவும், 2030க்குள் வழக்கமான சேவையகங்களுக்கு இது சுமார் மூன்றில் இரண்டு பங்காகலாம் என்றும் Gartner மதிப்பிடுகிறது.
வழக்கமான தரவுத்தளங்கள், அலுவலகச் செயலிகள், சேமிப்பு அமைப்புகளை இயக்கும் நிறுவனங்களும் AI உருவாக்குநர்களைப் போலவே விநியோக அழுத்தங்களை எதிர்கொள்கின்றன. உபகரண விலை உயர்வும் விநியோகத் தாமதங்களும் விரிவாக்கத்தைத் தள்ளிப்போடவோ மாற்றீடுகளைக் கைவிடவோ அவற்றை நிர்ப்பந்திக்கலாம்.
மாற்றீட்டுக்கான கால அட்டவணைகளை மறுபரிசீலனை செய்து, ஏற்கெனவே உள்ள சேவையகங்களை நீண்டகாலம் பயன்படுத்துமாறு Gartner பரிந்துரைக்கிறது. 2028ஆம் ஆண்டின் முதல் பாதியில் DRAM விலைகள் நிலைபெறத் தொடங்கும் என அது எதிர்பார்க்கிறது; இருப்பினும், லாபத்தைப் பாதுகாக்க சேவையக விற்பனையாளர்கள் உயர்ந்த விலைகளைத் தொடரலாம். 2025ஆம் ஆண்டின் உபகரண விலைகளுக்குத் திரும்ப இன்னும் நீண்ட காலமாகலாம்.
தென் கொரியாவின் குறைக்கடத்தித் துறை குறியீடுகள், அரசின் DRAM விலை அளவீட்டை DDR4 8Gbக்கான வருடாந்திரச் சராசரி என வரையறுக்கின்றன. உற்பத்தி, சந்தைப் பங்கு, விலை விவரங்கள் ஆறு மாதங்களுக்கு ஒருமுறை வெளியிடப்படுகின்றன; வர்த்தகப் புள்ளிவிவரங்கள் மாதந்தோறும் வெளியிடப்படுகின்றன. வெவ்வேறு வேகங்களில் நகரும் தற்போதைய சந்தையின் ஒரு பகுதியை அந்தப் பழைய தலைமுறை அளவுகோல் பிரதிபலிக்கிறது.
புதிய தொழிற்சாலைகள் நிவாரணம் தரும்; ஆனால் வெவ்வேறு கால அட்டவணைகளில்
Micron, Samsung, SK hynix நிறுவனங்கள் உற்பத்தியை விரிவாக்குகின்றன. ஆனால் தொழிற்சாலைக் கட்டுமானம் தொடக்கப் படி மட்டுமே. ஆலைகள் நம்பகமான விநியோகத்தை வழங்குவதற்கு முன், உற்பத்தியாளர்கள் உபகரணங்களை நிறுவி, செயல்படும் சிப்புகளின் விகிதத்தை உயர்த்தி, வாடிக்கையாளர் ஒப்புதலைப் பெற வேண்டும்.
அறிவிக்கப்பட்டுள்ள விரிவாக்கங்களுக்கான கால அட்டவணை பல ஆண்டுகளுக்கு நீள்கிறது:
- 2027: சிங்கப்பூரிலும், மாற்றியமைக்கப்பட்ட தைவான் ஆலையிலும் உற்பத்தி தொடங்கும் என Micron எதிர்பார்க்கிறது; தைவான் உற்பத்தி ஆண்டின் இரண்டாம் பாதியில் தொடங்கும்.
- 2027: Cheongjuவில் உள்ள SK hynix HBM தொழிற்சாலை நிறைவடையத் திட்டமிடப்பட்டுள்ளது.
- 2028: புதிய Pyeongtaek ஆலையில் உற்பத்தியைத் தொடங்க Samsung திட்டமிட்டுள்ளது; West Lafayette ஆலைகளை ஆண்டு இறுதிக்குள் முடிக்க SK hynix இலக்கு வைத்துள்ளது.
- 2030: Micronஇன் Onondaga County வளாகம் முழு உற்பத்தியை எட்டும் என எதிர்பார்க்கப்படுகிறது.
ஏற்கெனவே உள்ள ஆலைகளும் இந்த முயற்சியின் ஒரு பகுதியாகும். சீனாவில் உள்ள மூன்று ஆலைகளுக்கான Samsung, SK hynix நிறுவனங்களின் ஒருங்கிணைந்த முதலீடு, சீன ஆலை முதலீடுகள் அதிகரித்ததைத் தொடர்ந்து, 2025இல் 1.4871 டிரில்லியன் வோனாக உயர்ந்தது. உபகரணக் கட்டுப்பாடுகள், அந்த ஆலைகளை மேம்படுத்தும் விதத்தைப் பாதிக்கின்றன.
தென் கொரியாவின் தென்மேற்குப் பகுதியில் நான்கு நினைவகத் தொழிற்சாலைகளில் Samsung, SK hynix இணைந்து 800 டிரில்லியன் வோன் முதலீடு செய்யும் நீண்டகாலத் திட்டம் குறித்தும் தகவல்கள் வெளியாகியுள்ளன. விரிவாக்கத்துக்கு மூன்று ஆண்டுகளுக்கும் மேலாகலாம் என TechInsights தலைமை உத்தி அதிகாரி டான் கிம் எச்சரிக்கிறார். செதில் பற்றாக்குறை 2030 வரை நீடிக்கலாம் என SK Group தலைவர் சே டே-வோன் கூறியுள்ளார்.
சீன விநியோகமும் குறையும் தேவையும் சில அழுத்தங்களைக் குறைக்கலாம்
CXMT, Yangtze Memory Technologies (YMTC) ஆகியவை வழக்கமான நினைவக உற்பத்தியை விரிவாக்குகின்றன. 2025ஆம் ஆண்டின் நடுப்பகுதியில் உலக DRAM சந்தையில் CXMT சுமார் 8% பங்கைக் கொண்டிருந்ததாக மதிப்பிடப்பட்டது. அதே ஆண்டின் மூன்றாவது காலாண்டில் உலக NAND ஏற்றுமதியில் YMTC சுமார் 13% பங்கைக் கொண்டிருந்தது.
சீனாவுக்குள் அவற்றின் நிலை மிகவும் வலுவாக உள்ளது. சீனாவின் உள்நாட்டு DRAM சந்தையில் CXMT சுமார் 30% பங்கையும், NAND சந்தையில் YMTC சுமார் 40% பங்கையும் கொண்டிருப்பதாக TechInsights மதிப்பிடுகிறது; வட அமெரிக்காவில் அவற்றின் பங்கு மிகக் குறைவு. சீன உற்பத்தி விரிவாக்கம் வழக்கமான நினைவக விநியோகத்தை அதிகரிக்கலாம். இருப்பினும், அமெரிக்க வாடிக்கையாளர்களை அணுகுவதில் அரசியல், வணிகத் தடைகள் உள்ளன.
தேவையும் மாறியமைந்துவருகிறது. கணினி உற்பத்தியாளர்கள் சிறிய SSDகளைப் பொருத்துகின்றனர்; திறன்பேசி உற்பத்தியாளர்கள் ஏற்கெனவே உள்ள இருப்புகளைப் பயன்படுத்துகின்றனர்; நுகர்வோர் மாற்றீடுகளைத் தள்ளிப்போடுகின்றனர். பரவலான பற்றாக்குறை முடிவதற்கு முன்பே இந்த மாற்றங்கள் குறிப்பிட்ட தயாரிப்புகளின் மீதான அழுத்தத்தைக் குறைக்கலாம்.
தேவை குறையும் தருணத்தில் பல புதிய தொழிற்சாலைகள் ஒரே நேரத்தில் உற்பத்தியைத் தொடங்கிவிடும் என்ற பழைய அபாயத்தை உற்பத்தியாளர்கள் இன்னும் எதிர்கொள்கின்றனர். தற்போதைக்கு, தங்களுக்குத் தேவையான நினைவக வகை மற்றும் புதிய உற்பத்தி எப்போது பயன்பாட்டுக்கு வரும் என்பதன் அடிப்படையில், குறைந்த விநியோகம், அதிக விலையுள்ள உதிரிபாகங்கள், மீட்சி ஆகியவற்றை வாங்குவோர் கணக்கில் கொண்டு திட்டமிட வேண்டும்.
முக்கிய அம்சங்கள்
- நான்காவது காலாண்டில் பொதுப் பயன்பாட்டு DRAM ஒப்பந்த விலைகள் 10% முதல் 15% வரையும், NAND விலைகள் 15% முதல் 20% வரையும் உயரும் என TrendForce கணித்துள்ளது.
- மொத்த DRAM உற்பத்தித் திறனில் HBMஇன் பங்கு 2025இல் 27% ஆக இருந்து 2027இல் 40% ஆக உயரும் எனக் கணிக்கப்பட்டுள்ளது.
- நினைவகச் செலவு உயர்வால் கணினிகள், திறன்பேசிகள், கன்சோல்கள், வழக்கமான வணிகச் சேவையகங்கள் பாதிக்கப்படுகின்றன.
- கணிசமான புதிய விநியோகம் 2027ஆம் ஆண்டின் நடுப்பகுதி முதல் பிற்பகுதியில் கிடைக்கும் என எதிர்பார்க்கப்படுகிறது; பற்றாக்குறை 2028 வரை நீடிக்கலாம்.
- சீன உற்பத்தி வளர்ச்சியும் நுகர்வோர் தேவைக் குறைவும் சில வழக்கமான நினைவகப் பொருட்களின் பற்றாக்குறையைத் தணிக்கலாம்.