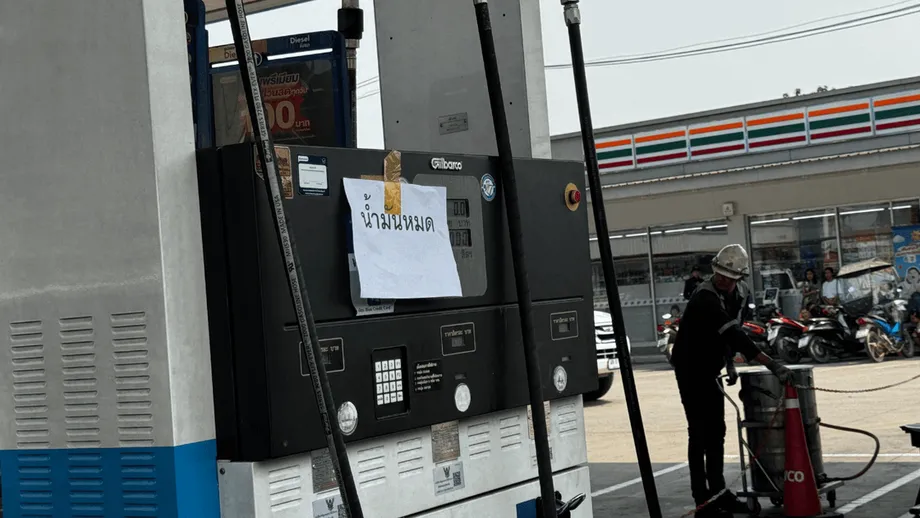
குறைந்த பண இருப்புக்கு மத்தியில் அதிகரிக்கும் எரிசக்திச் செலவுகள்
மாதம் 24,000 பாட் அல்லது அதற்கும் குறைவாக வருமானம் ஈட்டும் தாய்லாந்து குடும்பங்கள், நாட்டின் மொத்த குடும்பங்களில் 57.2% ஆக உள்ளன. கடன் உள்ள குடும்பங்களிடம், செலவுகள் மற்றும் கடன் தவணைகளைச் செலுத்திய பிறகு மாதந்தோறும் 500 பாட்க்கும் குறைவாகவே மிஞ்சுகிறது என்று Krungsri Research தெரிவித்துள்ளது. எரிபொருள், உணவு மற்றும் போக்குவரத்துச் செலவுகள் அதிகரிப்பது, இந்தக் குறுகிய நிதி இருப்பையும் கரைத்துவிடும் அச்சுறுத்தலை ஏற்படுத்துவதுடன், சிலரின் வேலைகளையும் பாதிக்கக்கூடும்.
உள்ளடக்கம்
- குறைந்த பண இருப்புக்கு மத்தியில் அதிகரிக்கும் எரிசக்திச் செலவுகள்
- பாதுகாப்பு வேறுபடும் மூன்று வருமானக் குழுக்கள்
- எரிபொருள் விலை உணவுத் தட்டுக்கு எப்படிச் செல்கிறது
- வேலைவாய்ப்புகளும் அழுத்தத்தைச் சந்திக்கலாம்
- தேசியக் கணக்கெடுப்பு காட்டுவது என்ன
- எரிசக்தி விலை உயர்வுக்கு முன்பே நிலவிய நிதிப் பலவீனம்
- பொதுமக்களின் கவலையும் எரிசக்தி விலை உயர்வின் காலவரிசையும்
- உடனடி நிவாரணமும் நீண்டகால வருமான வளர்ச்சியும்
- முக்கிய அம்சங்கள்
2026 ஜனவரி முதல் செப்டம்பர் வரையிலான செலவுப் புள்ளிவிவரங்களில் இந்த அழுத்தம் வெளிப்பட்டது. வர்த்தக அமைச்சகத்தின் வர்த்தகக் கொள்கை மற்றும் உத்தி அலுவலகம் (TPSO), குடும்பங்களின் சராசரி மாதச் செலவு 21,217 பாட் எனக் குறிப்பிட்டது. இது 2025ஆம் ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 326 பாட் அதிகம். இந்த உயர்வில் 228 பாட் போக்குவரத்து மற்றும் தகவல் தொடர்புச் செலவுகளால் ஏற்பட்டது; இது மொத்த உயர்வில் சுமார் 70% ஆகும்.
அக்டோபரில் எரிசக்திச் சந்தைகள் மேலும் அழுத்தத்தை ஏற்படுத்தின. அக்டோபர் 20ஆம் தேதியிட்ட எரிசக்தி அமைச்சகத்தின் சந்தை நிலவர அறிக்கையின்படி, ஆசியாவின் உடனடி விநியோக திரவமாக்கப்பட்ட இயற்கை எரிவாயுவின் விலை, ஒரு மில்லியன் பிரிட்டிஷ் வெப்ப அலகுக்கு 29.89 அமெரிக்க டாலராகவும், துபாய் கச்சா எண்ணெய் விலை பீப்பாய்க்கு 107.90 அமெரிக்க டாலராகவும் இருந்தது. தாய்லாந்து எரிசக்தியை இறக்குமதி செய்கிறது; மின்சாரம் உற்பத்தி செய்வதற்கான அதன் முக்கிய எரிபொருள் இயற்கை எரிவாயு. எனவே, சர்வதேச விலைகள் குடும்பங்களின் கட்டணங்களுக்கும் வணிகச் செலவுகளுக்கும் கவலையளிக்கின்றன.
இந்தப் பாதிப்பு ஏன் எல்லோரையும் ஒரே மாதிரியாகப் பாதிக்காது என்பதை Krungsri-யின் மதிப்பீடு காட்டுகிறது. அதிக வருமானம் உள்ள குடும்பங்கள் வாகன எரிபொருளுக்கு அதிகம் செலவிடுவதால், தொடக்கத்தில் அதிகச் செலவைச் சந்திக்கக்கூடும். எரிசக்திச் செலவுகள் மளிகைப் பொருட்கள், தயாரிக்கப்பட்ட உணவுகள் மற்றும் பிற அத்தியாவசியப் பொருட்களின் விலைகளில் பிரதிபலிக்கும்போது, குறைந்த வருமானம் உள்ள குடும்பங்கள் மேலும் பாதிக்கப்படும். அவர்களால் செலவைக் குறைப்பதற்கான வாய்ப்புகள் குறைவு. மேலும், வணிக நிறுவனங்கள் வேலை நேரம், ஊதியம் அல்லது வேலைகளைக் குறைக்கக்கூடிய துறைகளில் பலர் பணிபுரிகின்றனர்.
பாதுகாப்பு வேறுபடும் மூன்று வருமானக் குழுக்கள்
செலவுகள், வேலைப் பாதுகாப்பு, நிதி இருப்புகள் மற்றும் கடன்களை மதிப்பிடுவதற்காக, 2015 முதல் 2025 வரையிலான தேசிய புள்ளியியல் அலுவலகத்தின் குடும்பக் கணக்கெடுப்புத் தரவுகளை Krungsri பயன்படுத்தியது. இதன் வகைப்பாடு 2025ஆம் ஆண்டின் குடும்ப வருமானத்தை அடிப்படையாகக் கொண்டது:
- நிதி நெருக்கடியில் உள்ள குடும்பங்களின் மாத வருமானம் 24,000 பாட் வரை; அவற்றின் சராசரி வருமானம் 14,464 பாட். இவை குடும்பங்களில் 57.2% ஆகும்.
- நடுத்தர வருமானக் குழுவின் மாத வருமானம் 24,001 முதல் 51,657 பாட் வரை; சராசரி வருமானம் 34,173 பாட். இக்குழு 32.1% ஆகும்.
- நிதி வலுவான குடும்பங்களின் மாத வருமானம் 51,658 பாட் அல்லது அதற்கு மேல்; சராசரி வருமானம் 84,745 பாட். இவை 10.7% ஆகும்.
இந்தக் குழுக்களுக்குள் கடன் பெரிய வேறுபாட்டை ஏற்படுத்துகிறது. நெருக்கடியில் உள்ள, கடன் இல்லாத குடும்பங்களிடம் மாதந்தோறும் சுமார் 1,300 பாட் மிஞ்சுகிறது. கடன் உள்ளவர்களிடம் 500 பாட்க்கும் குறைவாகவே மிஞ்சுகிறது. நிதி வலுவான குடும்பங்களிடம் மாதந்தோறும் சுமார் 30,000 முதல் 35,000 பாட் வரை உபரி இருப்பதால், அதிகரிக்கும் கட்டணங்களைச் சமாளிக்கும் திறன் அவர்களுக்கு அதிகம்.
தற்காலிக இடையூறுகளைச் சமாளிக்க நடுத்தர வருமானக் குழுவினரிடம் ஓரளவு சேமிப்பு உள்ளது. எனினும், கடன் தவணைகள் பணத்தைப் பயன்படுத்துவதைக் கட்டுப்படுத்தலாம். நெருக்கடியில் உள்ள குடும்பங்களின் நிலுவைக் கடன், அவர்களது நிதிச் சொத்துகளின் மதிப்பைவிட 2.7 மடங்கு அதிகம். அத்தியாவசியச் செலவுகள் உயரும்போது, அத்தகைய குடும்பம் சேமிப்பைக் குறைப்பதா, சொத்துகளை விற்பதா, மீண்டும் கடன் வாங்குவதா என்ற முடிவை விரைவில் எடுக்க வேண்டிய நிலை ஏற்படலாம்.
எரிபொருள் விலை உணவுத் தட்டுக்கு எப்படிச் செல்கிறது
நெருக்கடியில் உள்ள குடும்பங்களின் செலவில் உணவு, பயன்பாட்டுக் கட்டணங்கள் மற்றும் எரிபொருள் ஆகியவை சேர்ந்து 53.4% ஆக உள்ளன. நடுத்தர வருமானக் குழுவில் இது 47.2%. இவை குடும்பங்கள் தள்ளிப்போடுவதற்கான வாய்ப்பு குறைவான செலவுகள்: மக்கள் தொடர்ந்து உணவு, மின்சாரம் மற்றும் வேலைக்குச் செல்வதற்கான போக்குவரத்தைப் பெற வேண்டியிருக்கிறது.
இந்த மூன்று பிரிவுகளிலும் விலைகள் 10% உயர்வதாக Krungsri ஒரு சூழ்நிலையைக் கணக்கில் எடுத்துள்ளது. குடும்பங்கள் அதே அளவு பொருட்களை வாங்குவதுடன், பிற விலைகள் மாறாமல் இருந்தால், நெருக்கடியில் உள்ள குழுவின் மொத்தச் செலவு சுமார் 5.34% உயரும்; நடுத்தரக் குழுவில் இது 4.72% ஆக இருக்கும். இது செலவுப் பங்குகளின் அடிப்படையிலான கணக்கீடு; 10% உயர்வு முன்னறிவிப்பு அல்ல, ஒரு சாத்தியச் சூழல் மட்டுமே.
எண்ணெய் பல வழிகளில் குடும்பங்களின் வரவுசெலவுத் திட்டத்தைப் பாதிக்கிறது. வாகன ஓட்டிகள் எரிபொருள் நிரப்பும் இடத்தில் அதிகம் செலுத்துகின்றனர்; பயணிகளையும் சரக்குகளையும் கொண்டு செல்லும் போக்குவரத்து நிறுவனங்களின் செலவுகளும் உயர்கின்றன. இதையடுத்து, உணவு உற்பத்தியாளர்களும் விற்பனையாளர்களும் விநியோகம், சமைத்தல் மற்றும் பொட்டலமிடுதல் செலவுகளை ஈடுகட்ட விலைகளை உயர்த்தலாம். உரம், நாப்தா மற்றும் பெட்ரோவேதியியல் மூலப்பொருட்கள் வழியாகவும் எரிசக்திச் செலவுகள் விவசாயத்தையும் உற்பத்தியையும் பாதிக்கின்றன.
TPSO புள்ளிவிவரங்களின்படி, தயாரிக்கப்பட்ட உணவுக்கான மாதச் செலவு 2026 ஜனவரி முதல் செப்டம்பர் வரை 3,528 பாட் ஆக உயர்ந்தது; முந்தைய ஆண்டு இதே காலத்தில் அது 3,435 பாட் ஆக இருந்தது. உணவு மற்றும் மது சாராத பானங்கள், 8,342 பாட் செலவுடன் மிகப்பெரிய பிரிவாகத் தொடர்ந்தன; இது 118 பாட் உயர்வு. போக்குவரத்து மற்றும் தகவல் தொடர்புச் செலவு 4,895 பாட் ஆனது; மொத்தச் செலவில் இது 23.07% ஆகும்.
இதற்கு மாறாக, வீட்டு வசதிச் செலவு மாதம் 17 பாட் குறைந்து 5,117 பாட் ஆனது. மின்சாரக் கட்டணங்கள் குறைந்ததும் இதற்கு ஒரு காரணம். ஒப்பந்தங்கள், கட்டண விகிதங்கள் மற்றும் அரசின் நடவடிக்கைகள் சர்வதேச விலைகள் நுகர்வோரை எவ்வளவு விரைவாகச் சென்றடைகின்றன என்பதைப் பாதிப்பதால், குடும்பங்களின் எரிசக்திக் கட்டணங்கள் வெவ்வேறு வேகங்களில் மாறக்கூடும்.
வேலைவாய்ப்புகளும் அழுத்தத்தைச் சந்திக்கலாம்
நெருக்கடியில் உள்ள குடும்பங்களில் 51.1% குடும்பத்தினருக்கு கட்டுமானம், மொத்த மற்றும் சில்லறை வணிகம், விவசாயம், தங்குமிடம் அல்லது உணவுச் சேவைத் துறைகளில் வேலை இருப்பதாக Krungsri கண்டறிந்தது. இந்தத் துறைகள், மூலப்பொருள் செலவுகள் அதிகரிப்பதற்கும் வாடிக்கையாளர் செலவினம் குறைவதற்கும் எளிதில் பாதிக்கப்படக்கூடியவை.
சமையல் எரிபொருள், பொருட்கள் மற்றும் விநியோகச் செலவுகள் அதிகரிக்கும் உணவகம், உணவுப் பட்டியல் விலைகளை உயர்த்தலாம். அதனால் வாடிக்கையாளர்கள் உணவு வாங்குவதைக் குறைத்தால், நிறுவனம் ஊழியர்களின் வேலை நேரத்தைக் குறைக்கலாம். இதனால் ஒரு குடும்பம் ஒரே நேரத்தில் அதிக வாழ்க்கைச் செலவுகளையும் குறைந்த வருமானத்தையும் எதிர்கொள்ள நேரிடலாம்.
நிதி வலுவான குடும்பங்களில் 24.3% குடும்பத்தினருக்கு மட்டுமே, இவ்வாறு பாதிக்கப்படக்கூடிய துறைகளில் வேலை உள்ளது. சுமார் 40.7% குடும்பத்தினருக்கு, பொது நிர்வாகம், கல்வி, சுகாதாரம், தொழில்முறைச் சேவைகள், நிதி மற்றும் காப்பீடு உள்ளிட்ட Krungsri-யால் நிலையானவை எனக் கருதப்படும் துறைகளில் வேலை உள்ளது.
வருமான வளர்ச்சி குறைந்த பாதுகாப்பையே அளித்துள்ளது. பணவீக்கத்தைக் கணக்கில் எடுப்பதற்கு முன் கிடைக்கும் தொகையான பெயரளவு வருமானம், கடந்த பத்தாண்டுகளில் நிதி வலுவான குழுவில் சராசரியாகக் குறைந்ததாகவும், நடுத்தரக் குழுவில் மிகக் குறைவாகவே வளர்ந்ததாகவும் Krungsri மதிப்பீடு கண்டறிந்தது. ஆண்டுக்கு சராசரியாக சுமார் 1% பணவீக்கம் ஏற்பட்டதால் வாங்கும் திறன் மேலும் குறைந்தது.
நெருக்கடியில் உள்ள குழுவின் பெயரளவு வருமானம் வேகமாக வளர்ந்தது; இதற்கு அரசின் உதவியும் ஓரளவு துணைபுரிந்தது. அந்த உதவி, 2015இல் வருமானத்தின் 3.6% ஆக இருந்தது; 2025இல் 5.6% ஆனது. அந்த ஆதரவைத் தவிர்த்தால், வருமானம் ஆண்டுக்கு சராசரியாக 1.7% மட்டுமே வளர்ந்தது.
தேசியக் கணக்கெடுப்பு காட்டுவது என்ன
தேசிய புள்ளியியல் அலுவலகத்தின் குடும்பக் கணக்கெடுப்புச் சுருக்கத்தின்படி, 2025ஆம் ஆண்டின் முதல் பாதியில் குடும்பங்களின் சராசரி மாத வருமானம் 28,151 பாட்; செலவு 21,984 பாட். வருமானத்தில் 78.1% செலவாகியது.
இந்த இரண்டு சராசரிகளுக்கு இடையிலான வித்தியாசம் மாதம் 6,167 பாட். செலவுகள் மற்றும் கடன் தவணைகளுக்குப் பிறகு பல குடும்பங்களுக்கு எவ்வளவு குறைவான தொகையே மிஞ்சுகிறது என்பதை, நெருக்கடியில் உள்ள குழுவுக்கான Krungsri புள்ளிவிவரங்கள் காட்டுகின்றன. தேசிய சராசரியில் வெவ்வேறு வருமானம், சொத்துகள் மற்றும் கடன் பொறுப்புகள் கொண்ட குடும்பங்கள் அனைத்தும் சேர்க்கப்பட்டுள்ளன.
40.7% குடும்பங்களில் கடன் இருப்பதாக NSO பதிவு செய்தது. கடன் வாங்காத குடும்பங்களையும் உள்ளடக்கிய அனைத்துக் குடும்பங்களிலும் சராசரிக் கடன் 144,871 பாட். இதில் நுகர்வு, வீட்டு வசதி மற்றும் கல்வி போன்ற குடும்பத் தேவைகளுக்கான கடன் 109,628 பாட் என வகைப்படுத்தப்பட்டது. கடன் உள்ள குடும்பங்களில், 92.7% முறைசார்ந்த வழிகளில் மட்டுமே கடன் வாங்கியிருந்தன; 5.1% முறைசாரா வழிகளில் மட்டுமே கடன் வாங்கியிருந்தன; 2.2% இரு வழிகளிலும் கடன் பெற்றிருந்தன.
ஒருவருக்கான வழக்கமான மாத வருமானம் 2023இல் 10,765 பாட் ஆக இருந்தது; 2025ஆம் ஆண்டின் முதல் பாதியில் 11,246 பாட் ஆக உயர்ந்தது. வருமான ஏற்றத்தாழ்வைக் கணக்கிடும் கினி குணகம் 0.285இலிருந்து 0.260 ஆகக் குறைந்தது. குறைந்த மதிப்பு என்பது வருமானம் மேலும் சமமாகப் பகிர்ந்தளிக்கப்படுவதைக் குறிக்கிறது. மிகக் குறைந்த வருமானக் குழுவின் பங்கு 8.7% இலிருந்து 9.9% ஆக உயர்ந்தது; மிக உயர்ந்த வருமானக் குழுவின் பங்கு 40.0% இலிருந்து 38.6% ஆகக் குறைந்தது.
NSO புள்ளிவிவரங்கள் 2025ஆம் ஆண்டின் முதல் பாதியிலான குடும்ப நிதிநிலையை விவரிக்கின்றன. TPSO-வின் செலவுப் புள்ளிவிவரங்கள் 2026 ஜனவரி முதல் செப்டம்பர் வரையிலான காலத்தை உள்ளடக்கியவை; அவை வேறொரு புள்ளிவிவரத் தொடரைப் பயன்படுத்துகின்றன. ஒவ்வொன்றும் முந்தைய காலகட்டத்துடனான ஒப்பீட்டைத் தனித்தனியாக வழங்குகின்றன: முந்தைய ஆண்டை விட செலவு உயர்ந்ததாக TPSO பதிவு செய்தது; வழக்கமான ஒருவருக்கான வருமானமும் வருமானப் பகிர்வும் மேம்பட்டதாக NSO பதிவு செய்தது.
எரிசக்தி விலை உயர்வுக்கு முன்பே நிலவிய நிதிப் பலவீனம்
Krungsri Research-இன் 2025 அக்டோபர் 1ஆம் தேதியிட்ட குடும்பச் சொத்துகள் பற்றிய ஆய்வு, கோவிட்-19க்குப் பிறகு நிதி மீட்சி குறைவாக இருந்ததை ஆவணப்படுத்தியது. தான்சின் கிளின்தானோம் எழுதிய இந்த ஆய்வு, 2021 முதல் 2023 வரையிலான கணக்கெடுப்புத் தரவுகளைப் பயன்படுத்தியது. எளிதில் பணமாக மாற்றக்கூடிய வைப்புகள் உள்ளிட்ட திரவச் சொத்துகள், ஒரு குடும்பத்துக்கு ஆண்டுக்கு வெறும் 8,218 பாட் மட்டுமே அதிகரித்ததாக அது கண்டறிந்தது.
மாதம் 20,000 பாட்க்கும் குறைவாக வருமானம் ஈட்டும் குடும்பங்களில், ஆண்டு அதிகரிப்பு 2,000 பாட்க்கும் குறைவாக இருந்தது. மாதம் 10,000 பாட்க்கும் குறைவாக வருமானம் ஈட்டும் குடும்பங்களில், சொத்துகள் மற்றும் வாகனங்களின் மதிப்பு ஆண்டுக்கு சராசரியாக 82,294 பாட் குறைந்தது. 10,000 முதல் 20,000 பாட் வரை வருமானம் ஈட்டும் குடும்பங்களில் இந்தக் குறைவு 17,425 பாட்க்கும் அதிகமாக இருந்தது.
வருமானமும் செலவுகளும் கிட்டத்தட்ட சமமான வேகத்தில் அதிகரித்தன. 2021 முதல் 2023 வரையில் அவற்றின் சராசரி ஆண்டு உயர்வு முறையே 1,806 பாட் மற்றும் 1,803 பாட் என ஆய்வு கணக்கிட்டது. இதனால் சேமிப்பதற்கான கூடுதல் வாய்ப்பு மிகக் குறைவாகவே இருந்தது.
மிகக் குறைந்த வருமானம் ஈட்டும் தொழிலாளர்கள் மீட்சியில் குறிப்பாகப் பெரும் சிரமத்தைச் சந்தித்தனர். 2024இல், பணவீக்கத்தைக் கணக்கில் எடுத்த பிறகு தொழிலாளர்களின் சராசரி வருமானம், கோவிட்-19க்கு முந்தைய அளவைவிட 3.2% அதிகமாக இருந்தது. மாதம் 7,800 பாட்க்கும் குறைவாக வருமானம் ஈட்டும் தொழிலாளர்களின் வருமானம் 18.5% குறைவாக இருந்தது.
ஆய்வில் மேற்கோள் காட்டப்பட்ட தாய்லாந்து வங்கியின் புள்ளிவிவரங்களின்படி, 2025ஆம் ஆண்டின் முதல் காலாண்டில் குடும்பக் கடன் 16.35 டிரில்லியன் பாட் ஆக இருந்தது; இது மொத்த உள்நாட்டு உற்பத்தியில் 87.4% ஆகும். கடன் வழங்குநர்கள் எச்சரிக்கையுடன் செயல்பட்டதால், குடும்பங்களுக்கான கடன் வழங்கல் முந்தைய ஆண்டுடன் ஒப்பிடுகையில் 0.12% சுருங்கியது. எனவே, பண இருப்பு குறைந்து சொத்துகளின் மதிப்பும் வீழ்ச்சியடைந்த குடும்பங்களுக்கு, இடையூறுகளைச் சமாளிக்க உதவி தேவைப்படும் நேரத்தில் கடன் பெறுவதும் கடினமாகலாம்.
பொதுமக்களின் கவலையும் எரிசக்தி விலை உயர்வின் காலவரிசையும்
Suan Dusit Poll நடத்திய “தாய்லாந்து மக்கள் மற்றும் எரிசக்தி நடவடிக்கைகள்” என்ற கணக்கெடுப்பில், நாடு முழுவதிலுமிருந்து 1,347 பேரின் பதில்கள் திரட்டப்பட்டன. எரிசக்தி விலை உயர்வைப் பற்றி 45.88% பேர் மிகவும் கவலையடைவதாகவும், 44.10% பேர் ஓரளவு கவலையடைவதாகவும் தெரிவித்தனர்; இரண்டையும் சேர்த்தால் 89.98% ஆகும்.
எரிசக்தியைச் சேமிக்கத் தேவையற்ற விளக்குகள் மற்றும் மின்சாதனங்களை அணைக்கத் திட்டமிட்டுள்ளதாக 69.93% பேர் தெரிவித்தனர். தங்களின் அவசரகாலச் சேமிப்பு ஒன்று முதல் மூன்று மாதங்களுக்கு மட்டுமே போதுமானது என்று 30.51% பேர் கூறினர். எரிபொருள் மற்றும் சமையல் எரிவாயு விலைகளை முடிந்தவரை நீண்ட காலத்துக்கு அரசு முடக்கி வைக்க வேண்டும் என 71.05% பேர் விரும்பினர்.
Suan Dusit Poll தலைவர் பொன்பான் புவாதோங், விலை நிர்ணய முறைகள், எரிசக்தி இருப்புகள் மற்றும் பொதுமக்களுக்கான தகவல் தொடர்பு ஆகியவற்றை நிர்வகிக்க வேண்டும் என வலியுறுத்தினார். Suan Dusit பல்கலைக்கழகத்தின் சட்டம் மற்றும் அரசியல் அறிவியல் பள்ளியைச் சேர்ந்த அரசியல் அறிவியல் விரிவுரையாளர் அஞ்சலீ ரத்தனா, எண்ணெய் மற்றும் எரிவாயு விலைகள் உயர்வதால் உற்பத்தி மற்றும் விநியோகத்தின் வழியாகப் பொருட்கள் மற்றும் சேவைகளின் செலவுகள் அதிகரிக்கக்கூடும் என்றார்.
தேதியிடப்பட்ட நிகழ்வுகள், ஏற்கெனவே நிலவிய நிதிப் பலவீனத்துடன் புதிய வெளிப்புற அதிர்ச்சி எவ்வாறு சேர்ந்தது என்பதைக் காட்டுகின்றன:
- 2021 முதல் 2023 வரை: குடும்ப வருமானமும் செலவுகளும் கிட்டத்தட்ட சம அளவில் உயர்ந்ததாக Krungsri-யின் பிந்தைய ஆய்வு கண்டறிந்தது.
- 2025ஆம் ஆண்டின் முதல் பாதி: குடும்பங்களின் சராசரி மாத வருமானம் 28,151 பாட் என்றும், 40.7% குடும்பங்களில் கடன் இருப்பதாகவும் NSO பதிவு செய்தது.
- 2026 செப்டம்பர்: பிரென்ட் கச்சா எண்ணெயின் சராசரி விலை, 2026 பிப்ரவரி அளவைவிட சுமார் 60% அதிகமாக இருந்தது.
- 2026 ஜனவரி முதல் செப்டம்பர் வரை: முந்தைய ஆண்டைவிட குடும்பங்களின் மாதச் செலவு 326 பாட் அதிகரித்ததாக TPSO பதிவு செய்தது.
- 2026 அக்டோபர் 20: ஆசிய உடனடி விநியோக LNG விலை ஒரு மில்லியன் பிரிட்டிஷ் வெப்ப அலகுக்கு 29.89 அமெரிக்க டாலராகவும், துபாய் கச்சா எண்ணெய் விலை பீப்பாய்க்கு 107.90 அமெரிக்க டாலராகவும் இருந்ததாக எரிசக்தி அமைச்சகத்தின் அறிக்கை தெரிவித்தது.
உடனடி நிவாரணமும் நீண்டகால வருமான வளர்ச்சியும்
உடனடி சந்தை வாங்குதல்களைவிட விலை ஏற்ற இறக்கம் குறைவாக உள்ள நீண்டகால ஒப்பந்தங்கள் மூலம் வாங்கப்படும் எரிவாயுவுக்கு தாய்லாந்து அதிகாரிகள் முன்னுரிமை அளித்துள்ளனர். அதேவேளை, உள்நாட்டு எண்ணெய் விலைகளை நிலைப்படுத்தும் நடவடிக்கைகளும் தொடர்கின்றன. 2026 நவம்பரில் சந்தை நிலைத்தன்மையை மேம்படுத்த மேலும் நடவடிக்கைகள் எடுக்கப்படும் என எரிசக்தி ஒழுங்குமுறை ஆணையம் எதிர்பார்ப்பதாக பெயர் குறிப்பிடப்படாத மூத்த எரிசக்தி அதிகாரி தெரிவித்தார். அவற்றின் விவரங்களும் அறிவிப்பு வெளியிடப்படும் துல்லியமான தேதியும் குறிப்பிடப்படவில்லை.
ஆசியான் நாடுகளுக்கும் சீனா, ஜப்பான், தென் கொரியா ஆகியவற்றுக்கும் உள்ள அதே வரவுசெலவுக் கட்டுப்பாட்டைத் தாய்லாந்தும் எதிர்கொள்கிறது. கோவிட்-19 மற்றும் உக்ரைன் போருக்குப் பிந்தைய பணவீக்கம் உள்ளிட்ட தொடர்ச்சியான அதிர்ச்சிகள், அரசுகளின் கடனை உயர்த்தியதுடன் பாதுகாப்பு நடவடிக்கைகளுக்கான நிதி ஒதுக்கும் வாய்ப்பையும் குறைத்துள்ளன. பரவலான விலை முடக்கங்கள் பல நுகர்வோருக்கு உடனடியாக உதவலாம்; குறிவைக்கப்பட்ட உதவிகள், சேமிப்பு மிகக் குறைவாக உள்ள குடும்பங்களுக்கு வரையறுக்கப்பட்ட பொதுநிதியைச் செலுத்த உதவும்.
கட்டண நிவாரணமும் கடன் நிவாரணமும், மேலும் நிலையான வருமானத்துடன் இணைந்திருக்க வேண்டும் என Krungsri வலியுறுத்துகிறது. சமூகப் பாதுகாப்பை வலுப்படுத்துதல், நிதிக் கல்வி வழங்குதல், மக்களின் பணிக்காலம் முழுவதும் திறன்களை மேம்படுத்துதல், அதிக ஊதியம் தரும் வேலைகளை உருவாக்கக்கூடிய தொழில்நுட்பத் துறைகளில் முதலீடு செய்தல் ஆகியவை அதன் பரிந்துரைகளில் அடங்கும். சிறு மற்றும் நடுத்தர நிறுவனங்களை வலுப்படுத்துதல், நெகிழ்வான கடன் மறுசீரமைப்பு மற்றும் முறைசாரா கடனுக்கு எளிதில் அணுகக்கூடிய மாற்று வழிகள் ஆகியவற்றையும் 2025 அக்டோபர் ஆய்வு ஆதரிக்கிறது.
அந்த ஆய்வின் ஆசிரியரான தான்சின் கிளின்தானோம், கடனை மட்டும் மையமாகக் கொண்ட நடவடிக்கைகளுக்கு ஏன் வரம்புகள் உள்ளன என்பதை விளக்கினார்:
இந்த அடிப்படைக் காரணங்களைச் சரிசெய்யாமல், குடும்பக் கடன் பிரச்சினைக்கான தீர்வுகள் நீடித்த பலனை அளிக்க வாய்ப்பில்லை.
வெள்ளப்பெருக்கும் உடனடி கவலையை ஏற்படுத்துகிறது. சேதமடைந்த விவசாய நிலங்களும் போக்குவரத்து இடையூறுகளும், குறிப்பாகப் புதிய காய்கறிகளின் விலையை உயர்த்தக்கூடும் என்று TPSO எச்சரித்தது. பாதிக்கப்பட்ட குடும்பங்கள் பழுதுபார்ப்பு, மாற்று வீட்டு உபயோகப் பொருட்கள் மற்றும் கட்டுமானப் பொருட்களுக்கும் செலவிட வேண்டியிருக்கலாம்.
நிதி வலுவான குடும்பங்களும் கடன் இல்லாத நடுத்தர வருமானக் குடும்பங்களும் செலவினத்தைத் தொடர முடிவதால், தனியார் நுகர்வு இன்னும் வளரக்கூடும். நெருக்கடியில் உள்ள குடும்பங்கள் மொத்த குடும்பங்களில் 57.2% ஆக இருந்தாலும், மொத்த நுகர்வில் அவற்றின் பங்கு 34.3% மட்டுமே. எனவே, தேசிய அளவிலான செலவின வளர்ச்சியுடன் பெரும்பாலான குடும்பங்களின் நிதி நெருக்கடி மோசமடைவதும் ஒரே நேரத்தில் நிகழலாம்.
முக்கிய அம்சங்கள்
- மாதம் 24,000 பாட் அல்லது அதற்கும் குறைவாக வருமானம் ஈட்டும் குடும்பங்களையே, தாய்லாந்தின் 57.2% குடும்பங்கள் உள்ளடங்கும் நிதி நெருக்கடிக் குழுவாக Krungsri வகைப்படுத்துகிறது.
- கடன் உள்ள நெருக்கடிக் குடும்பங்களிடம், செலவுகள் மற்றும் கடன் தவணைகளுக்குப் பிறகு மாதந்தோறும் 500 பாட்க்கும் குறைவாகவே மிஞ்சுகிறது.
- இந்தக் குழுவின் செலவில் உணவு, பயன்பாட்டுக் கட்டணங்கள் மற்றும் எரிபொருள் 53.4% ஆக இருப்பதால், அத்தியாவசியப் பொருட்களின் விலை உயர்வைச் சமாளிப்பது கடினம்.
- 2026 ஜனவரி முதல் செப்டம்பர் வரை குடும்பங்களின் மாதச் செலவு அதிகரித்ததில், போக்குவரத்து மற்றும் தகவல் தொடர்புச் செலவுகள் சுமார் 70% பங்களித்தன.
- நெருக்கடியில் உள்ள குடும்பங்களில் பாதிக்கும் மேற்பட்ட குடும்பத்தினர், செலவுகள் அதிகரிப்பதாலும் தேவை குறைவதாலும் பாதிக்கப்படக்கூடிய துறைகளில் பணிபுரிகின்றனர்.
- உடனடி நிவாரணத்துடன் வலுவான சமூகப் பாதுகாப்பு, நிலையான வேலைவாய்ப்பு மற்றும் அதிக வருமானம் ஆகியவற்றையும் Krungsri பரிந்துரைக்கிறது.