செலுத்தப்படாத பலன்களையும் குறைந்த முதலீட்டு வருவாயையும் இலக்காகக் கொண்ட ஓய்வூதியச் சேமிப்பு சீரமைப்பு
ஓய்வூதியப் பலன்களுக்கான நிதியை நிறுவனங்களுக்கு வெளியே வைத்திருக்குமாறு முதலாளிகளைக் கட்டாயப்படுத்த தென் கொரியா திட்டமிட்டுள்ளது. 2028-ல் குறைந்தது 100 பேர் பணிபுரியும் இடங்களில் தொடங்கி, 2030-ல் மிகச்சிறிய நிறுவனங்களுக்கும் இந்த விதி விரிவுபடுத்தப்படும். ஒவ்வொரு பணியிடத்திலும் விதி நடைமுறைக்கு வந்த பிறகு ஈட்டப்படும் பலன்களுக்கான பணத்தை, ஊழியர்கள் வேலையை விட்டு வெளியேறுவதற்கு முன்பே வெளி நிறுவனங்களிடம் ஒப்படைப்பதன் மூலம் இந்த மாற்றம் அவற்றைப் பாதுகாக்கும்.
உள்ளடக்கம்
- செலுத்தப்படாத பலன்களையும் குறைந்த முதலீட்டு வருவாயையும் இலக்காகக் கொண்ட ஓய்வூதியச் சேமிப்பு சீரமைப்பு
- எந்தப் பணியிடங்கள் எப்போது விதிகளுக்கு இணங்க வேண்டும்?
- செலுத்தப்படாத பங்களிப்புகளை அரசு எவ்வாறு கண்காணிக்கும்?
- சிறு நிறுவனங்களுக்குக் கிடைக்கவுள்ள ஆதரவு
- தொழில்முறை ஓய்வூதிய நிதிகளை அரசு ஏன் விரும்புகிறது?
- மூன்று வகை நிதிகள்; அறங்காவலர்களுக்கான விதிகள்
- அதிக வருவாயுடன் முதலீட்டு அபாயமும் இருக்கும்
- முதலீட்டுத் தெரிவுகளும் வழங்குநர் தகவல் வெளியீடும் மாறும்
- வழக்கமான ஓய்வூதியப் பணம் இயல்புநிலைத் தெரிவாகலாம்
- பொது நிதி நிர்வாகமும் கூடுதல் பணியாளர் காப்பும் இன்னும் முடிவாகவில்லை
- முக்கிய அம்சங்கள்
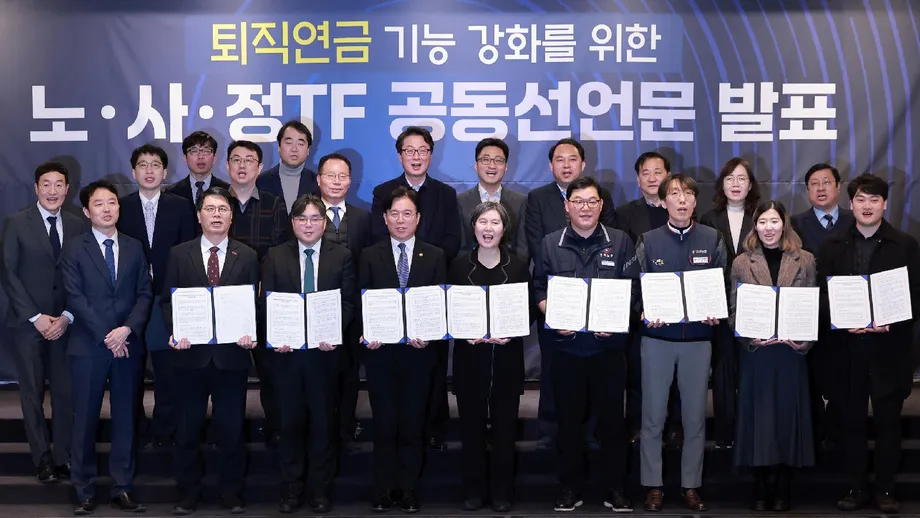
தொழிலாளர் மற்றும் வேலைவாய்ப்பு அமைச்சகமும் ஆளும் ஜனநாயகக் கட்சியும், தொழிலாளர் மற்றும் வணிகக் குழுக்களுடன் கலந்தாலோசித்த பிறகு, ஓய்வூதியத் திட்டத்தின் செயல்பாட்டை மேம்படுத்தும் திட்டம் குறித்து விவாதித்தன. முதலாளிகளால் செலுத்த முடியாதபோது தொழிலாளர்கள் ஓய்வூதியத் தொகையை இழப்பதும், ஓய்வூதியச் சேமிப்பில் ஒப்பீட்டளவில் குறைந்த முதலீட்டு வருவாய் கிடைப்பதும் என இரு பிரச்சினைகளுக்கு இந்த முன்மொழிவு தீர்வுகாண முயல்கிறது.
கடந்த ஆண்டு செலுத்தப்படாத ஓய்வூதியப் பலன்கள் 822.9 பில்லியன் வோனை எட்டின. இது செலுத்தப்படாத மொத்த ஊதியத்தில் 41.1% ஆகும். இதற்கிடையில், கடந்த ஆண்டு இறுதியில் ஓய்வூதியச் சொத்துகள் 501.4 டிரில்லியன் வோனாக இருந்தன. இருந்தபோதிலும், 2005-ல் அறிமுகப்படுத்தப்பட்ட ஓய்வூதியத் திட்டத்தை ஏற்றிருந்த பணியிடங்கள் 26% மட்டுமே.
புதிய நிதிகள் மூலம், திரட்டப்பட்ட ஓய்வூதியச் சேமிப்பைத் தொழில்முறை அறங்காவலர்கள் நிர்வகிக்கவும் அரசு விரும்புகிறது. வரையறுக்கப்பட்ட பங்களிப்பு ஓய்வூதியங்களுக்கும், பொதுவாக IRP எனப்படும் தனிநபர் ஓய்வூதியக் கணக்குகளுக்கும் இந்த ஏற்பாடுகள் கிடைக்கும். தொழிலாளர்கள் தொழில்முறையாக நிர்வகிக்கப்படும் முதலீட்டுத் தொகுப்புகளைப் பெறலாம்; அதேவேளை முதலீட்டு லாபமும் இழப்பும் அவர்களுடையதாகவே இருக்கும்.
இந்தத் திட்டத்தை உருவாக்குவதில் ஈடுபட்ட குழுக்களிடையே ஏற்பட்ட உடன்பாடாக இதை தொழிலாளர் அமைச்சர் கிம் யங்-ஹூன் விவரித்தார்:
தொழிலாளர், நிர்வாகம் மற்றும் அரசாங்கம் இடையே ஏற்பட்ட உடன்பாட்டின் விளைவு
ஊழியர் ஓய்வூதியப் பலன்கள் பாதுகாப்புச் சட்டத்தில் திருத்தங்களை நவம்பரில் தயாரித்து, டிசம்பரில் நிறைவேற்ற முயல அரசு மற்றும் ஆளும் கட்சி திட்டமிட்டுள்ளன. நாடாளுமன்ற ஒப்புதல் கிடைத்தால், முன்மொழியப்பட்ட கால அட்டவணையும் செயல்பாட்டு விதிகளும் சட்டப்பூர்வக் கடமைகளாகும். முதலாளிகளுக்கு ஏற்படும் முக்கிய மாற்றம், ஒரு தொழிலாளர் வேலையை விட்டு வெளியேறும்போது பணத்தைத் திரட்டுவதற்குப் பதிலாக, எதிர்கால ஓய்வூதியப் பலன்களுக்குத் தவறாமல் நிதி ஒதுக்க வேண்டியிருப்பதாகும்.
எந்தப் பணியிடங்கள் எப்போது விதிகளுக்கு இணங்க வேண்டும்?
சிறிய முதலாளிகளுக்குத் தயாராக அதிக அவகாசம் வழங்கும் வகையில் முன்மொழியப்பட்ட கால அட்டவணை அமைந்துள்ளது. வெளிப்புற நிதி ஒதுக்கீடு என்பது ஓய்வூதியப் பணத்தை நிறுவனத்திற்கு வெளியே உள்ள ஓய்வூதிய ஏற்பாட்டுக்கு மாற்றுவதாகும்; அங்கு அது முதலாளியின் செயல்பாட்டு நிதியிலிருந்து தனியாக வைக்கப்படும்.
- பிப்ரவரி: தொழிலாளர், நிர்வாகம் மற்றும் அரசு ஆகியவை கூட்டு அறிக்கையில் ஓய்வூதியச் சீர்திருத்தத்தின் திசைக்கு ஒப்புக்கொண்டன.
- நவம்பர்: நடவடிக்கைகளைச் சட்டமாக்கும் மசோதாவைத் தயாரிக்க அரசு திட்டமிட்டுள்ளது.
- டிசம்பர்: தேசிய சட்டமன்றத்தின் முழுக் கூட்டத்தில் மசோதாவை நிறைவேற்ற தொழிலாளர் அமைச்சர் முயல்வார்.
- 2028: 100 அல்லது அதற்கு மேற்பட்ட ஊழியர்கள் உள்ள பணியிடங்களில் வெளிப்புற நிதி ஒதுக்கீடு கட்டாயமாகும்.
- 2029: 10 முதல் 99 ஊழியர்கள் உள்ள பணியிடங்களுக்கும் இந்த விதி பொருந்தும்.
- 2030: 10-க்கும் குறைவான ஊழியர்கள் உள்ள பணியிடங்களுக்கும் இந்தக் கட்டாயம் விரிவுபடுத்தப்படும்.
ஒவ்வொரு பணியிடத்திலும் விதி நடைமுறைக்கு வரும் தேதிக்குப் பிறகான வேலைக்காலத்துக்கு இந்தக் கடமை பொருந்தும். அந்தத் தேதிக்கு முந்தைய பணிக்காலத்திற்கான பணத்தை இந்த உத்தரவின் கீழ் வெளிக் கணக்குகளுக்கு மாற்ற வேண்டியதில்லை. எனவே, ஒரு தொழிலாளரின் பலன்களில், ஏற்கெனவே உள்ள ஏற்பாட்டின்படி கையாளப்பட்ட முந்தைய காலமும், கட்டாய வெளிப்புற நிதி ஒதுக்கீட்டின் கீழ் வரும் பிந்தைய காலமும் அடங்கியிருக்கலாம்.
காலக்கெடுவுக்குப் பிறகும் ஓய்வூதியத் திட்டத்தை ஏற்காத பணியிடங்கள், சிறு மற்றும் நடுத்தர நிறுவனங்களுக்கான ஓய்வூதிய நிதியில் தானாகப் பதிவுசெய்யப்படும். அவற்றுக்கு பங்களிப்புச் செலுத்துவதற்கான அறிவிப்புகள் அனுப்பப்படும். தொடர்ந்து பணம் செலுத்த மறுத்தால் அபராதம் உள்ளிட்ட நிர்வாகத் தண்டனைகள் விதிக்கப்படும்.
செலுத்தப்படாத பங்களிப்புகளை அரசு எவ்வாறு கண்காணிக்கும்?
தேவையான வெளிப்புறப் பங்களிப்புகளைச் செலுத்தத் தவறும் முதலாளிகள் மீதான ஆய்வுகளை விரிவுபடுத்த அமைச்சகம் திட்டமிட்டுள்ளது. ஓய்வுக்குப் பிறகோ நிறுவனம் தோல்வியடைந்த பிறகோ அல்லாமல், தொழிலாளர் இன்னும் பணியில் இருக்கும்போதே செலுத்தப்படாத தொகையைக் கண்டறிவதே இதன் நோக்கம்.
வரையறுக்கப்பட்ட பலன் ஓய்வூதியங்களில், திட்ட விதிகளின்படி கணக்கிடப்படும் பலன் உறுதியளிக்கப்படுகிறது; போதுமான நிதி இருப்பதைப் பராமரிக்கும் பொறுப்பு முதலாளியிடம் இருக்கும். முன்மொழிவின்படி, குறைந்தபட்சத் தேவையான தொகையில் 95%-க்கும் குறைவாக நிதி ஒதுக்கிய நிறுவனங்கள், பற்றாக்குறையில் குறைந்தது 33%-ஐ ஓராண்டுக்குள் ஈடுசெய்ய வேண்டும். தவறினால் 10 மில்லியன் வோன் வரை அபராதம் விதிக்கப்படலாம்.
வரையறுக்கப்பட்ட பங்களிப்பு ஓய்வூதியங்கள் வேறுவிதமாகச் செயல்படுகின்றன: முதலாளி ஒரு கணக்கில் பணம் செலுத்துவார்; இறுதியில் கிடைக்கும் தொகை பங்களிப்புகளையும் முதலீட்டு செயல்திறனையும் பொறுத்திருக்கும். தேவையான பணம் செலுத்தப்பட்டுள்ளதா என்பதை அதிகாரிகள் சரிபார்க்க உதவும் வகையில், ஊதியத் தகவல்களை வழங்கும் புதிய கடமை முதலாளிகளுக்கு விதிக்கப்படும்.
சிறு நிறுவனங்களுக்குக் கிடைக்கவுள்ள ஆதரவு
30-க்கும் குறைவான ஊழியர்கள் உள்ள நிறுவனங்களுக்கு இந்தத் திட்டத்தின் கீழ் மிகக் குறைந்த ஓய்வூதியக் கட்டணங்கள் விதிக்கப்படும். ஒழுங்குமுறைப் பதிவும் மறுஆய்வும் அடங்கிய தற்போதைய ஓய்வூதியத் திட்ட ஏற்றுக்கொள்ளும் நடைமுறைக்குப் பதிலாக, நிர்வாகப் பணிகளைக் குறைக்கும் ஒப்பந்த முறையை அறிமுகப்படுத்தவும் அரசு முன்மொழிகிறது.
சட்டம் நடைமுறைக்கு வருவதற்கு முன் ஓய்வூதியத் திட்டத்தை ஏற்கும் முதலாளிகளுக்கு, குறைந்தபட்ச ஊதியத்தின் 130%-க்கும் குறைவாகச் சம்பாதிக்கும் தொழிலாளர்களுக்கான பங்களிப்பில் 10%-ஐ ஈடுசெய்யும் ஆதரவு கிடைக்கலாம். முன்கூட்டியே ஏற்கும் நிறுவனங்களுக்கான இந்த ஆதரவுக்காக அடுத்த ஆண்டு 6 பில்லியன் வோன் ஒதுக்க முன்மொழியப்பட்டுள்ளது.
ஓய்வூதியத் திட்டத்தைப் புதிதாக ஏற்கும் 50-க்கும் குறைவான ஊழியர்கள் உள்ள நிறுவனங்களும், ஒரு மாதத்துக்குப் பிறகு கடன் வட்டியில் இரண்டு சதவீதப் புள்ளிகளை ஈடுசெய்யும் ஆதரவைப் பெறத் தகுதிபெறலாம். அடுத்த ஆண்டுக்கான வரவுசெலவுத் திட்ட முன்மொழிவில் இந்த நடவடிக்கைக்கு அரசு 6.2 பில்லியன் வோன் ஒதுக்கியுள்ளது. இதனால் முன்மொழியப்பட்ட இரு ஆதரவுத் திட்டங்களுக்கான மொத்த ஒதுக்கீடு 12.2 பில்லியன் வோனாகிறது.
முதலாளிகள் அமைப்பான கொரியா நிறுவனங்கள் கூட்டமைப்பு, ஓய்வூதியப் பலன்களைப் பாதுகாக்கும் நோக்கத்தை ஆதரிக்கிறது. ஆனால், அமலாக்கம் சிறு மற்றும் மிகச்சிறிய நிறுவனங்களின் நிதி மற்றும் நிர்வாகத் திறனைப் பிரதிபலிக்க வேண்டும் என வலியுறுத்துகிறது. இந்த முதலாளிகளுக்கு, ஊதியம் மற்றும் பிற செலவுகளுடன் சேர்த்து வழக்கமான ஓய்வூதியப் பங்களிப்புகளும் தொடர்ச்சியான பணச் செலவாக மாறும்.
தொழில்முறை ஓய்வூதிய நிதிகளை அரசு ஏன் விரும்புகிறது?
ஓய்வூதியச் சொத்துகள் 2040-க்குள் 1,000 டிரில்லியன் வோனைத் தாண்டும் எனக் கணிக்கப்பட்டுள்ளது. இது கடந்த ஆண்டு இறுதியில் இருந்த 501.4 டிரில்லியன் வோனைவிட கிட்டத்தட்ட இருமடங்காகும். விரிவடைந்து வரும் இந்தச் சேமிப்புத் தொகுப்பைத் தொழில்முறை நிர்வாகம் மற்றும் அதிகமானோரின் பங்கேற்பு மூலம் கூடுதல் ஓய்வூதிய வருமானமாக மாற்ற அரசு விரும்புகிறது.
கடந்த ஆண்டு ஓய்வூதியத் திட்டங்களின் வருவாய் 6.47% ஆக இருந்தது. ஒப்பிடுகையில் தேசிய ஓய்வூதியத்தின் வருவாய் 18.82% ஆகவும், அரசு ஊழியர் ஓய்வூதியத்தின் வருவாய் 17.2% ஆகவும், தனியார் பள்ளி ஆசிரியர் ஓய்வூதியத்தின் வருவாய் 18.9% ஆகவும் இருந்தது. ஓய்வூதியத் திட்டங்களுக்கும் தேசிய ஓய்வூதியத்துக்கும் இடையிலான வேறுபாடு 12.35 சதவீதப் புள்ளிகளாகும். ஒவ்வொரு திட்டத்தின் முதலீட்டுக் கலவையும் சந்தை அபாயத்துக்கான வெளிப்பாடும் அதன் வருவாயைப் பாதிக்கின்றன.
ஓய்வூதிய வருமான மாற்று விகிதத்தை சுமார் 13%-இல் இருந்து 20% வரம்புக்கு உயர்த்துவதே அரசின் அறிவிக்கப்பட்ட இலக்கு. வருமான மாற்று விகிதம் என்பது ஒருவரின் முந்தைய வருமானத்தில் எவ்வளவு பகுதியை ஓய்வூதியம் ஈடுசெய்கிறது என்பதைக் குறிக்கிறது. இந்த இலக்கை அடைவது பங்களிப்புகள், முதலீட்டு முடிவுகள் மற்றும் தொழிலாளர்கள் தங்கள் சேமிப்பைப் பெறும் முறை ஆகியவற்றைப் பொறுத்திருக்கும்.
முன்மொழியப்பட்ட நிதி மாதிரியின் கீழ், தொழில்முறை அறங்காவலர் பங்கேற்பாளர்களின் சொத்துகளைத் திரட்டி நிர்வகிப்பார். ஊழியர் பிரதிநிதிகளின் ஒப்புதலும் பிற தேவையான நடைமுறைகளும் கிடைத்தால் பணியிடங்கள் இந்த முறையை அறிமுகப்படுத்தலாம். ஏற்கெனவே உள்ள ஒப்பந்த ஏற்பாடுகளும் நிதி ஏற்பாடுகளும் ஒரே பணியிடத்தில் இயங்கலாம்; மேலும், முதலாளிகள் ஒன்றுக்கும் மேற்பட்ட நிதிகளை வழங்கலாம்.
மூன்று வகை நிதிகள்; அறங்காவலர்களுக்கான விதிகள்
நிதி நிர்வாகத்தில் பங்கேற்க மூன்று வழிகளை இந்த முன்மொழிவு உருவாக்கும். பல பணியிடங்களுக்குச் சேவையளிக்க வங்கிகள், பத்திர நிறுவனங்கள் மற்றும் காப்பீட்டு நிறுவனங்கள் தனியாகவோ கூட்டாகவோ வணிக அறங்காவலர் நிறுவனங்களை அமைக்கலாம். முதலாளிக் குழுக்களோ தேசிய அளவிலான தொழிலாளர் மற்றும் நிர்வாக அமைப்புகளோ இலாப நோக்கமற்ற அறங்காவலர்களை அமைக்கலாம். தகுதிபெறும் பணியிடங்களுக்குத் திறந்திருக்கும் நிதிகளைப் பொது நிறுவனங்கள் நிர்வகிக்கலாம்.
கொரியா தொழிலாளர் இழப்பீடு மற்றும் நலச் சேவை நிறுவனம் நிர்வகிக்கும் ஓய்வூதிய நிதியான ப்ளூ சீட் திட்டத்தை விரிவுபடுத்துவதும் இதில் அடங்கும். அடுத்த ஆண்டு 100 பேர் வரை பணிபுரியும் இடங்களுக்கும், 2028-ல் 300 பேர் வரை பணிபுரியும் இடங்களுக்கும் இதன் அணுகல் விரிவுபடுத்தப்படும்.
நிதி நிறுவன அறங்காவலர்களுக்கு குறைந்தபட்சம் 12 பில்லியன் வோன் மூலதனமும், உள் கட்டுப்பாடுகள் உள்ளிட்ட பணிகளுக்கான ஏழு அத்தியாவசியப் பணியாளர்களும் தேவைப்படும். முதலீடுகளை நேரடியாக நிர்வகிப்பவர்களுக்கு கூடுதலாக ஐந்து முதல் எட்டு முதலீட்டு வல்லுநர்கள் தேவை. விண்ணப்பதாரர்கள் செயல்படத் தொடங்குவதற்கு முன் அவர்களை அதிகாரிகள் மதிப்பிடுவதற்காக, முதற்கட்ட உரிமம் வழங்கும் நிலையைத் தொடர்ந்து இறுதி ஒப்புதல் அளிக்கப்படும்.
முன்மொழியப்பட்ட நிர்வாக விதிகளின்படி, நிதி நிறுவன அறங்காவலர்களில் குறைந்தது நான்கு சுயாதீன இயக்குநர்களும், பங்கேற்பாளர்கள் பரிந்துரைக்கும் குறைந்தது இரண்டு இயக்குநர்களும் இருக்க வேண்டும். கூட்டு நிதிகளில் பொதுவாக தொழிலாளர் தரப்புக்கும் நிர்வாகத் தரப்புக்கும் சமமான பிரதிநிதித்துவம் இருக்கும். செயல்பாட்டு அபாயங்களுக்காக சொத்துகளில் 0.25%-ஐ அறங்காவலர்கள் ஒதுக்குவதுடன், சொத்துப் பாதுகாப்பு மற்றும் செயல்திறன் மதிப்பீட்டுக்கு வெளி நிறுவனங்களைப் பயன்படுத்தவும் வேண்டும்.
சட்டத்தின் கீழ் பங்கேற்பாளர்களின் நலன்களுக்கு முன்னுரிமை அளிக்கப்படும்; கடமைகளை மீறும் அறங்காவலர்கள் இழப்பீடு வழங்கும் பொறுப்புக்கு உட்படுவர். பொறுப்பிலிருந்து விலக, நோக்கத்துடனோ அலட்சியத்துடனோ செயல்படவில்லை என்பதை அறங்காவலர் நிரூபிக்க வேண்டும். தொழிலாளர் அமைச்சகமும் நிதி அதிகாரிகளும் மேற்பார்வையை ஒருங்கிணைப்பார்கள்; தண்டனை நடவடிக்கைகளை அமைச்சகம் கையாளும்.
அதிக வருவாயுடன் முதலீட்டு அபாயமும் இருக்கும்
தொழில்முறையாக நிர்வகிக்கப்படும் நிதிகளை விரிவுபடுத்துவதுடன் பாதுகாப்பு ஏற்பாடுகளும் இருக்க வேண்டும் என கொரியா நிறுவனங்கள் கூட்டமைப்பு வலியுறுத்தியுள்ளது. முதலீடுகள் உயர்ந்தாலும் குறைந்தாலும் அதன் நிதி விளைவுகளைத் தொழிலாளர்களே ஏற்க வேண்டும் என்பதே அதன் கவலை.
இந்தத் திட்டத்துக்குப் பதிலளித்து வெளியிட்ட அறிக்கையில் கூட்டமைப்பு தனது நிலைப்பாட்டை விளக்கியது:
அரசு வழங்கும் ஓய்வூதியப் பணம் உறுதியளிக்கப்படும் தேசிய ஓய்வூதியத்தைப் போலல்லாமல், நிதி வகை ஓய்வூதியத்தில் முதலீட்டு செயல்திறனைப் பொறுத்து லாபமும் இழப்பும் முழுமையாகச் சந்தாதாரரையே சாரும்,
வரையறுக்கப்பட்ட பங்களிப்பு நிதியில் உள்ள தொழிலாளருக்கு, தொழில்முறை நிர்வாகம் என்பது முதலீட்டு முடிவுகளை எடுப்பவர் யார் என்பதை மாற்றுகிறது. ஓய்வுபெறும் நேரத்தில் கிடைக்கும் தொகை, கணக்கில் செலுத்தப்படும் பணத்தையும் முதலீடுகளின் செயல்திறனையும் பொறுத்தே இருக்கும். எனவே, வருவாயை உயர்த்தும் முயற்சியுடன் அறங்காவலர்களின் தகுதிகள், சுயாதீன மேற்பார்வை மற்றும் பொறுப்புக்கூறலும் முக்கியம்.
முதலீட்டுத் தெரிவுகளும் வழங்குநர் தகவல் வெளியீடும் மாறும்
IRP-களில் அபாயமுள்ள சொத்துகளுக்கான தற்போதைய 70% உச்சவரம்பை படிப்படியாக உயர்த்த அரசு திட்டமிட்டுள்ளது. மேலும், பங்கேற்பாளர்களின் சேமிப்புக்கான தெரிவுகளை விரிவுபடுத்தும் வகையில், IRP-களுக்கும் வரையறுக்கப்பட்ட பங்களிப்பு ஓய்வூதியங்களுக்கும் தகுதிபெறும் முதலீடுகளில் முதலீட்டு மேலாண்மைக் கணக்குகளையும் வெளியிடப்பட்ட நோட்டுகளையும் சேர்க்கவுள்ளது.
முதலீட்டுத் தயாரிப்பு முதிர்வடைந்த நான்கு வாரங்களுக்குப் பிறகு அனுப்பப்படும் இயல்புநிலைத் தெரிவு அறிவிப்பு, முதிர்வுக்கு இரண்டு வாரங்களுக்கு முன்பே அனுப்பப்படும். பங்கேற்பாளர் செயலில் தெரிவு செய்யாதபோது, முன்கூட்டியே நிர்ணயிக்கப்பட்ட முதலீட்டு வழியை இயல்புநிலைத் தெரிவுகள் வழங்குகின்றன. ஒரு தயாரிப்பு முடிந்த பிறகு, பணம் ரொக்கமாகவோ அதற்கு ஒத்த முதலீடுகளிலோ காத்திருக்கும் காலத்தைக் குறைப்பதே முன்கூட்டிய அறிவிப்பின் நோக்கம்.
குறைந்த வருவாய் தரும் தயாரிப்புகளை இயல்புநிலைத் தெரிவுகளிலிருந்து நீக்கவும் இந்தத் திட்டம் கோருகிறது. ஓய்வூதிய வழங்குநர்களின் மதிப்பீடுகள், எண்ணிக்கையாக அளவிடப்படும் வருவாய்க்கும் அந்த வருவாயைப் பெற ஏற்றுக்கொள்ளப்பட்ட முதலீட்டு அபாயத்தைக் கணக்கில் கொள்ளும் அளவீடுகளுக்கும் அதிக முக்கியத்துவம் அளிக்கும்.
வழங்குநர்களில் முதல் 10% பேரின் தகவல்களை மட்டும் வெளியிடும் நடைமுறைக்குப் பதிலாக, அனைத்து வழங்குநர்களின் தரவரிசையும் செயல்திறன் தகவல்களும் வெளியிடப்படும். ஓய்வூதியச் சேமிப்பை எங்கு வைப்பது என்பதைத் தேர்ந்தெடுக்கும்போது, வழங்குநர்களின் செயல்திறனைப் பற்றிய விரிவான தகவல்கள் தொழிலாளர்களுக்கும் முதலாளிகளுக்கும் கிடைக்கும்.
வழக்கமான ஓய்வூதியப் பணம் இயல்புநிலைத் தெரிவாகலாம்
பயனாளர் குறிப்பாக ஒருமொத்தத் தொகையைக் கோராவிட்டால், ஓய்வூதியப் பலன்களை ஓய்வூதிய வருமானமாக வழங்குவது இயல்புநிலையாக இருக்க வேண்டுமா என அரசு பரிசீலித்து வருகிறது. இதன் மூலம் ஒரே நேரத்தில் முழுத் தொகையையும் பெறும் தெரிவைத் தக்கவைத்துக்கொண்டே, வழக்கமான வருமானத்தைப் பெறுவதே தொடக்கத் தெரிவாக மாறும்.
தற்போது பெரும்பாலான ஓய்வுபெற்றோர் தங்கள் பலன்களை ஒருமொத்தத் தொகையாகப் பெறுகின்றனர். தேசிய ஓய்வூதியத்துடன் சேர்த்து வேலைவாய்ப்பு ஓய்வூதியங்களுக்கு அதிகப் பங்கு அளிக்க அரசு விரும்புவதால், இந்தப் போக்கை மாற்ற முயல்கிறது. வழக்கமான பணப்பரிமாற்றங்கள் ஓய்வூதியச் சேமிப்பை காலப்போக்கில் பகிர்ந்தளிக்கின்றன; ஒருமொத்தத் தொகை முழு இருப்பையும் உடனடியாகப் பெறுபவரின் கட்டுப்பாட்டில் வைக்கிறது.
முன்கூட்டிப் பணம் எடுப்பதற்கான விதிகள் மாறாமல் இருக்கும். வீடு வாங்குவது அல்லது ஜியோன்சே வைப்புத்தொகையை வழங்குவது போன்ற தேவைகளுக்குத் தகுதியான பணத்தைத் தொழிலாளர்கள் தொடர்ந்து முன்கூட்டியே பெறலாம். தென் கொரியாவின் பல வாடகை ஒப்பந்தங்களில் பயன்படுத்தப்படும் இந்தப் பெரிய வீட்டுவசதி முன்பணம், திரும்பப்பெறத்தக்கது.
அதற்குப் பதிலாக, ஓய்வூதியச் சொத்துகளை அடமானமாக வைத்து பெறும் கடன்களுக்கான உச்சவரம்பை 50%-இல் இருந்து 70%-ஆக உயர்த்தும் சட்டத்தை இயற்ற அரசு முயலும். சேமிப்பிலிருந்து பணத்தை எடுப்பதற்குப் பதிலாக அதற்கு எதிராகக் கடன் பெறலாம்; எனினும் தொழிலாளர்கள் திருப்பிச் செலுத்தும் மற்றும் வட்டி செலவுகளை ஏற்க வேண்டியிருக்கும். நீண்ட காலம் ஓய்வுக்காகச் சேமிப்பைத் தொடர மக்களை ஊக்குவிக்கும் வரிச் சலுகைகளையும் அதிகாரிகள் பரிசீலித்து வருகின்றனர்.
பொது நிதி நிர்வாகமும் கூடுதல் பணியாளர் காப்பும் இன்னும் முடிவாகவில்லை
புதிய நிதிகளை நிர்வகிப்பதில் தேசிய ஓய்வூதியச் சேவை பங்கேற்குமா என்பது இன்னும் தீர்மானிக்கப்படவில்லை; இது தேசிய சட்டமன்றத்தில் விவாதிக்கப்படும். அதன் பங்கு குறித்து தொழிலாளர் தரப்பு, வணிகத் தரப்பு, அரசு மற்றும் நிபுணர்கள் இடையே கருத்து வேறுபாடுகள் உள்ளதால், முன்மொழிவில் இறுதியாக முடிவுசெய்யப்படாத அம்சங்களில் இதுவும் ஒன்றாக உள்ளது.
தனியார் வழங்குநர்களும் ப்ளூ சீட் திட்டமும் ஏற்கெனவே செயல்படும் சந்தையில் தேசிய ஓய்வூதியச் சேவையைச் சேர்ப்பது, பொது மற்றும் தனியார் ஓய்வூதியங்களின் பங்குகளை மங்கலாக்கி, நியாயமான போட்டியைப் பலவீனப்படுத்தலாம் என கொரியா நிறுவனங்கள் கூட்டமைப்பு வாதிடுகிறது. தனியான ஓய்வூதியக் கழகத்தை அமைப்பதும் அரசின் திட்டத்தில் இடம்பெறவில்லை.
ஓராண்டுக்கும் குறைவாகப் பணியாற்றுவோரும், வாரத்துக்கு 15 மணிநேரத்துக்கும் குறைவாகப் பணிபுரிவோரும் சீர்திருத்த விவாதத்தில் தீர்க்கப்படாத மற்றொரு அம்சமாக உள்ளனர். அவர்களுக்கான ஓய்வூதியப் பலன் ஏற்பாடுகளையும் கட்டாயக் காப்புக்கான சாத்தியங்களையும் அமைச்சகமும் கொரியா தொழிலாளர் நிறுவனமும் ஆய்வு செய்து வருகின்றன. தொடர்புடைய விவகாரங்கள் குறித்த விவாதங்களை பொருளாதார, சமூக மற்றும் தொழிலாளர் கவுன்சில் ஜூன் மாதத்தில் தொடங்கியது.
ஓய்வூதியப் பலன் விதிகளின் கீழ் ஏற்கெனவே காப்பு பெற்றுள்ள தொழிலாளர்களுக்கு, வெளிப்புற நிதி ஒதுக்கீட்டுக்கான கால அட்டவணை, பங்களிப்பு வசூலை வலுப்படுத்துதல் மற்றும் புதிய அறங்காவலர் முறை ஆகியவை உடனடி சட்ட முன்னுரிமைகளாகும். முதலாளிகளுக்கு, முன்மொழியப்பட்ட தயாரிப்பு அவகாசமும் நிதி ஆதரவும், ஊதியப் பட்டியல், ஓய்வூதிய ஒப்பந்தங்கள் மற்றும் பணத் திட்டமிடலை எவ்வளவு விரைவில் மாற்ற வேண்டும் என்பதைத் தீர்மானிக்கும்.
முக்கிய அம்சங்கள்
- குறைந்தது 100 ஊழியர்கள் உள்ள பணியிடங்களில் 2028-ல் கட்டாய வெளிப்புற நிதி ஒதுக்கீடு தொடங்கி, 2030-க்குள் எல்லா அளவிலான பணியிடங்களுக்கும் விரிவுபடுத்தப்படும்.
- ஒவ்வொரு பணியிடத்திலும் விதி நடைமுறைக்கு வந்த பிறகான பணிக்காலத்துக்கே இந்தக் கட்டாயம் பொருந்தும்; முந்தைய பணிக்காலத்துக்கான நிதியைப் பின்னோக்கி ஒதுக்க வேண்டியதில்லை.
- கடந்த ஆண்டு செலுத்தப்படாத ஓய்வூதியப் பலன்கள் 822.9 பில்லியன் வோனாக இருந்தன; இது செலுத்தப்படாத மொத்த ஊதியத்தில் 41.1% ஆகும்.
- வரையறுக்கப்பட்ட பங்களிப்பு ஓய்வூதியங்களுக்கும் IRP-களுக்கும் புதிய நிதிகளைத் தொழில்முறை அறங்காவலர்கள் நிர்வகிப்பார்கள்; முதலீட்டு லாபமும் இழப்பும் பங்கேற்பாளர்களுக்கே உரியதாக இருக்கும்.
- முன்கூட்டியே திட்டத்தை ஏற்கும் ஆதரவும் கடன் வட்டி ஆதரவும் சேர்த்து, அடுத்த ஆண்டுக்கான வரவுசெலவுத் திட்டத்தில் 12.2 பில்லியன் வோன் முன்மொழியப்பட்டுள்ளது.
- நவம்பரில் மசோதாவைத் தயாரித்து, டிசம்பரில் நிறைவேற்ற அரசு இலக்கு வைத்துள்ளது.
- தேசிய ஓய்வூதியச் சேவையின் பங்கேற்பும், குறுகிய பணிக்காலம் அல்லது மிகக் குறைந்த வேலைநேரம் கொண்ட தொழிலாளர்களுக்கான காப்பும் குறித்து மேலும் முடிவுகள் எடுக்கப்பட வேண்டும்.