வங்கிகள், கடனாளிகள் மற்றும் பொதுமக்களின் நம்பிக்கை குறித்த எச்சரிக்கை
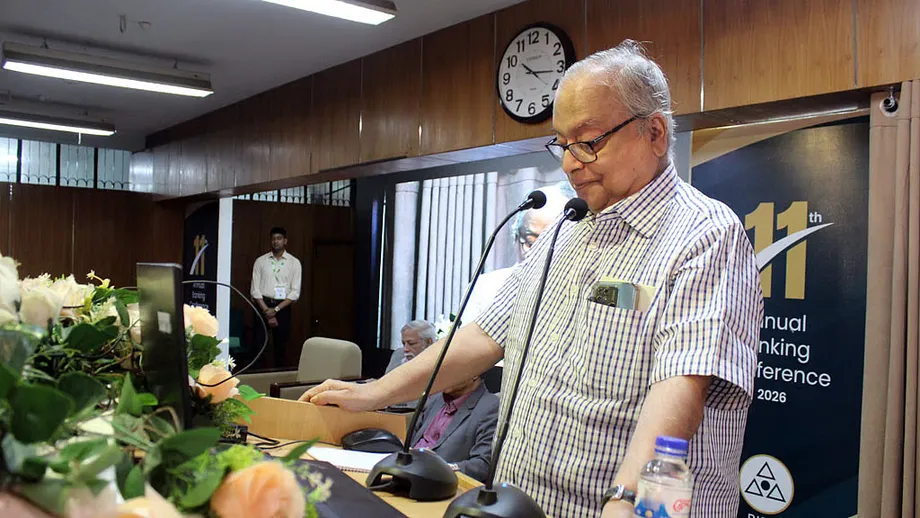
ஜூன் மாத நிலவரப்படி வங்கிகள் வழங்கிய கடன்களில் கிட்டத்தட்ட மூன்றில் ஒரு பங்கு வாராக்கடனாக வகைப்படுத்தப்பட்டுள்ளதாக வங்கிகள் மேலாண்மை நிறுவனத்தின் (BIBM) தலைமை இயக்குநர் எஜாஜுல் இஸ்லாம் தெரிவித்தார். பல வங்கிகள் வீழ்ச்சியை நெருங்கி வருவதாக தேசியப் பேராசிரியர் மஹ்பூப் உல்லா எச்சரித்த வங்கித்துறை மாநாட்டில் அவர் இதைக் கூறினார்.
உள்ளடக்கம்
- வங்கிகள், கடனாளிகள் மற்றும் பொதுமக்களின் நம்பிக்கை குறித்த எச்சரிக்கை
- கிட்டத்தட்ட மூன்றில் ஒரு பங்கு வாராக்கடன் என்பதன் பொருள்
- சில வங்கிகளில் பணத்தட்டுப்பாடும் மற்றவற்றில் உபரியும் ஏன்?
- நெருக்கடியில் நம்பிக்கை ஏன் மையப் பிரச்சினையானது?
- அரசின் கடன்வாங்கல் தனியார் வர்த்தகங்களுக்கு நெருக்கடி
- அரசியல் செல்வாக்கும் பலவீனமான மேற்பார்வையின் விலையும்
- கொள்கைகளைச் செயல்படுத்தலும் செயற்கை நுண்ணறிவுக்கான முன்மொழியப்பட்ட பங்கும்
- மீட்சிக்குப் அரசியல் மாற்றம் தேவை என மஹ்பூப் கூறுவது ஏன்?
- முக்கிய அம்சங்கள்
வியாழக்கிழமை டாக்காவின் மிர்பூரில் உள்ள BIBM-இல் பேசிய மஹ்பூப், வங்கித்துறையை "மிகவும் பலவீனமானது", "நிலையற்றது" என்று விவரித்தார். பரவலான முறைகேடுகளால் பொதுமக்களின் நம்பிக்கை பாதிக்கப்பட்டுள்ள நிலையில், பல்வேறு நடவடிக்கைகள் மூலம் சிக்கலில் உள்ள நிறுவனங்களை அதிகாரிகள் தொடர்ந்து செயல்பட வைப்பதாக அவர் கூறினார்.
டாக்கா பல்கலைக்கழகத்தின் முன்னாள் பொருளியல் பேராசிரியர் பர்கத்-இ-குதா முக்கிய உரையாற்றியதைத் தொடர்ந்து, ஆண்டு வங்கியியல் மாநாட்டின் இரண்டாவது மற்றும் இறுதி நாளில் நடைபெற்ற முதல் அமர்வில் இந்த விவாதம் இடம்பெற்றது. திருப்பிச் செலுத்தப்படாத கடன்கள், சில வங்கிகளில் எளிதில் கிடைக்கக்கூடிய பணத்துக்கான தட்டுப்பாடு, பலவீனமான மேற்பார்வை, அரசுக்குக் கடன் வழங்குவதில் அதிகரித்துவரும் சார்பு என ஒன்றோடொன்று தொடர்புடைய பல பிரச்சினைகளை வங்கித்துறை எதிர்கொள்வதாகப் பேச்சாளர்கள் விவரித்தனர்.
மஹ்பூப்பின் எச்சரிக்கை வங்கி நிர்வாகத்தை மட்டும் சார்ந்ததல்ல. ஆளுகை மற்றும் பொருளாதார மேலாண்மையில் ஏற்பட்ட தோல்விகளையே இந்தப் பாதிப்பு பிரதிபலிப்பதாகவும், அரசியல் பாதுகாப்பைப் பெறும் செல்வாக்குமிக்க வர்த்தக நலன்கள் இதனால் பயனடைந்துள்ளதாகவும் அவர் வாதிட்டார். வங்கிகளைச் சீரமைக்க பொருளாதாரக் கொள்கையிலும் அரசியல் பொறுப்புக்கூறலிலும் மாற்றங்கள் தேவைப்படும் என்றார்.
கிட்டத்தட்ட மூன்றில் ஒரு பங்கு வாராக்கடன் என்பதன் பொருள்
கடன் பிரச்சினையின் அளவை எஜாஜுலின் புள்ளிவிவரம் எளிமையாக எடுத்துரைக்கிறது: வங்கிகள் வழங்கிய ஒவ்வொரு மூன்று டாக்கா கடனிலும் கிட்டத்தட்ட ஒன்று, ஜூன் மாதத்துக்குள் வாராக்கடனாக வகைப்படுத்தப்பட்டிருந்தது. கடன் பெறுபவர், நிர்ணயிக்கப்பட்ட கால அட்டவணை மற்றும் பொருந்தும் வகைப்பாட்டு விதிகளின்படி திருப்பிச் செலுத்தத் தவறிய கடனே வாராக்கடன் ஆகும்.
வங்கிகள் தங்களது கடமைகளை நிறைவேற்றவும் மீண்டும் கடன் வழங்கவும், கடன் பெற்றவர்கள் பணத்தைத் திருப்பிச் செலுத்துவதைச் சார்ந்துள்ளன. திருப்பிச் செலுத்துதல் நின்றுவிட்டால், வங்கிகள் எதிர்பார்த்த வருவாயை இழப்பதுடன், இறுதியில் இழப்புகளையும் ஏற்க வேண்டியிருக்கலாம். இது அவற்றின் நிதிநிலைக்கு அழுத்தம் கொடுத்து, பிற கடன் பெறுபவர்களுக்குக் கிடைக்கும் பணத்தைக் குறைக்கிறது.
போதிய மூலதனமும் இழப்புகளுக்கான ஒதுக்கீடுகளும் இல்லாமை, பணமோசடி, பலவீனமான ஆளுகை, குறைந்த உற்பத்தித்திறன் ஆகியவையும் வங்கித்துறையைப் பலவீனப்படுத்துவதாக எஜாஜுல் சுட்டிக்காட்டினார். இழப்புகளை ஈடுகட்ட உதவும் நிதிப் பாதுகாப்பு அரணே மூலதனம். கடன்களில் ஏற்படக்கூடிய இழப்புகளுக்காக வங்கிகள் ஒதுக்கிவைக்கும் தொகைகளே இழப்புகளுக்கான ஒதுக்கீடுகள். இவற்றில் ஏதேனும் போதுமானதாக இல்லாவிட்டால், கடன் பெற்றவர்கள் திருப்பிச் செலுத்தத் தவறும் சூழலில் வங்கிக்குக் கிடைக்கும் பாதுகாப்பு குறையும்.
கடன்களின் தரம் குறித்த ஜூன் மாத நிலவரத்தையும் வியாழக்கிழமை மாநாட்டில் முன்வைக்கப்பட்ட பின்னைய மதிப்பீட்டையும் இந்த விவாதம் எடுத்துரைத்தது:
- ஜூன் மாத நிலவரப்படி, மொத்த வங்கிக் கடன்களில் கிட்டத்தட்ட மூன்றில் ஒரு பங்கு வாராக்கடனாக வகைப்படுத்தப்பட்டிருந்ததாக எஜாஜுல் தெரிவித்தார்.
- மாநாட்டின் இறுதி நாளான வியாழக்கிழமை, சீரற்ற பணப்புழக்கம், ஒழுங்குமுறைத் தோல்விகள், தனியார் கடன்களுக்கு ஏற்பட்ட அழுத்தம் ஆகியவற்றுடன் இந்தக் கடன் பிரச்சினைகளையும் பேச்சாளர்கள் ஆராய்ந்தனர்.
மாநாட்டுக்கான குறிப்பிட்ட தேதி அல்லது ஜூன் மாதப் புள்ளிவிவரங்களுக்கான ஆண்டு குறிப்பிடப்படவில்லை. வங்கித்துறையை மீட்டெடுப்பதற்கான கால அட்டவணையையும் பேச்சாளர்கள் வழங்கவில்லை.
சில வங்கிகளில் பணத்தட்டுப்பாடும் மற்றவற்றில் உபரியும் ஏன்?
வங்கியியல் அமைப்பில் ஒன்றுக்கொன்று எதிரான நிலைகள் இருப்பதாகப் பர்கத்-இ-குதா விவரித்தார். ஷரியா கொள்கைகளின்படி செயல்படும் சில வங்கிகள் உள்ளிட்ட பலவீனமான வங்கிகள் கடுமையான பணப்புழக்கத் தட்டுப்பாட்டை எதிர்கொண்டன. அதேவேளை, ஒட்டுமொத்த வங்கித்துறையிலும் கணிசமான அளவு உபரி பணப்புழக்கம் இருந்தது.
பணப்புழக்கம் என்பது வைப்பாளர்களுக்குப் பணம் வழங்கவோ, உடனடியாகச் செலுத்த வேண்டிய பிற கடமைகளை நிறைவேற்றவோ வங்கி எளிதில் பயன்படுத்தக்கூடிய பணத்தைக் குறிக்கிறது. ஒரு வங்கியின் கணக்கில் கடன்களும் பிற சொத்துகளும் இருந்தாலும், பணம் செலுத்த வேண்டிய நேரத்தில் போதிய அளவு எளிதில் பெறக்கூடிய பணத்தைக் கண்டறிவதில் சிக்கல் ஏற்படலாம்.
எனவே, வங்கியியல் அமைப்பு முழுவதிலும் எவ்வளவு பணம் உள்ளது என்பது மட்டுமல்லாமல், அது எங்கு உள்ளது என்பதும் பங்களாதேஷின் பிரச்சினையாக உள்ளது. ஓர் நிறுவனத்திடம் உள்ள பணம், அது தேவைப்படும் மற்றொரு நிறுவனத்துக்குத் தானாகவே கிடைத்துவிடாது. வாடிக்கையாளர்களுக்கு, தாங்கள் கணக்கு வைத்துள்ள வங்கியின் நிலை நேரடியாக முக்கியத்துவம் பெறுகிறது.
தனிப்பட்ட வங்கிகளில் தட்டுப்பாடு இருந்தபோதிலும், வங்கித்துறை முழுவதிலும் போதிய உபரி பணப்புழக்கம் இருப்பதாகவும் எஜாஜுல் தெரிவித்தார். நம்பிக்கையை மீண்டும் கட்டியெழுப்பி, நிதியைப் பயனுள்ள முதலீடுகளுக்குத் திருப்ப வேண்டும் என்று அவர் வலியுறுத்தினார். இரு மதிப்பீடுகளையும் சேர்த்துப் பார்க்கும்போது, பணமும் நிதிப் பலவீனமும் வங்கியியல் அமைப்பில் சீரற்ற வகையில் பரவியிருப்பது தெரிகிறது.
நெருக்கடியில் நம்பிக்கை ஏன் மையப் பிரச்சினையானது?
பரவலான முறைகேடுகளுக்குப் பிறகு பொதுமக்களின் நம்பிக்கை இழந்தது முக்கியப் பிரச்சினை என மஹ்பூப் குறிப்பிட்டார். சாதாரண சந்தைச் சக்திகள் செயல்பட அனுமதிக்கப்பட்டிருந்தால் பெரும்பாலான வங்கிகள் செயல்படாமல் போயிருக்கும் என்றும், அவற்றைத் தொடர்ந்து செயல்பட வைக்கும் அதிகாரபூர்வ முயற்சிகள் எவ்வளவு வெற்றியளிக்கும் என்றும் அவர் கேள்வி எழுப்பினார்.
தேவைப்படும் நேரத்தில் பணத்தைத் திரும்பப் பெறலாம் என்ற எதிர்பார்ப்புடன் வைப்பாளர்கள் வங்கிகளில் பணம் வைக்கின்றனர். வங்கிகள் அந்தப் பணத்தின் பெரும்பகுதியைக் கடனாக வழங்குகின்றன. வாடிக்கையாளர்கள் பொதுவாகத் தங்களது வைப்புத்தொகை முழுவதையும் ஒரே நேரத்தில் கேட்பதில்லை என்பதால், இந்த ஏற்பாடு செயல்பட நம்பிக்கை உதவுகிறது. ஒரு வங்கியின் நிலை குறித்த கவலை, அதனிடம் உடனடியாகக் கிடைக்கும் பணத்தின் மீதான அழுத்தத்தை மேலும் அதிகரிக்கலாம்.
இருப்பினும், நான்கு அல்லது ஐந்து வங்கிகள் சிறப்பாகச் செயல்பட்டு வருவதாகவும், அவற்றிடமிருந்து பாடங்களைக் கற்றுக்கொள்ளலாம் என்றும் மஹ்பூப் கூறினார். சிக்கலில் உள்ள வங்கித்துறையில் நிறுவனங்களின் செயல்பாடு வேறுபடுவதை அவரது மதிப்பீடு சுட்டிக்காட்டியது; சில வங்கிகள் ஆராயத்தக்க முன்மாதிரிகளாக உள்ளன.
கடன் பெறுபவர்களை வங்கிகள் எவ்வாறு தேர்ந்தெடுக்கின்றன, திருப்பிச் செலுத்துதல் கட்டாயப்படுத்தப்படுகிறதா, இழப்புகள் எவ்வாறு கணக்கில் எடுத்துக்கொள்ளப்படுகின்றன, பிரச்சினைகள் தோன்றும்போது ஒழுங்குமுறை அமைப்புகள் செயல்படுகின்றனவா என்பன போன்ற நடைமுறை முடிவுகளுடன் நம்பிக்கையை மாநாட்டு விவாதம் தொடர்புபடுத்தியது. இந்த முடிவுகளை எடுப்பதில் வாடிக்கையாளர்களுக்கும் வர்த்தக நிறுவனங்களுக்கும் பங்கில்லாவிட்டாலும், அவை அந்த முடிவுகளைச் சார்ந்துள்ளன.
அரசின் கடன்வாங்கல் தனியார் வர்த்தகங்களுக்கு நெருக்கடி
பட்ஜெட் பற்றாக்குறையைச் சமாளிக்க வங்கிகளிடமிருந்து அரசு கடன் பெறுவதைச் சார்ந்திருப்பது, தனியார் வர்த்தகங்களுக்குக் கிடைக்கக்கூடிய கடனைக் குறைப்பதாக மஹ்பூப் எச்சரித்தார். அரசின் செலவினம் வருவாயை விட அதிகமாக இருக்கும்போது பட்ஜெட் பற்றாக்குறை ஏற்படுகிறது; அந்த இடைவெளியை ஈடுகட்டக் கடன்வாங்கல் அல்லது பிற நிதி வழிகள் தேவைப்படுகின்றன.
வங்கிகள் "முழுமையாக அரசை மையமாகக் கொண்டுவிட்டன" என்று அவர் கூறினார். அரசுக்குக் கடன் வழங்குவது தனியார் கடன் பெறுபவர்களிடமிருந்து கவனத்தையும் வளங்களையும் திசைதிருப்புவதுடன், அரசின் திருப்பிச் செலுத்தும் சுமையையும் அதிகரிக்கிறது என்பது அவரது கவலை.
இந்த அழுத்தம் பொதுவாகத் தனியார் கடன் வாய்ப்புகளை அரசுக் கடன்வாங்கல் நெருக்குகிறது என்று குறிப்பிடப்படுகிறது. எளிமையாகச் சொன்னால், வணிகங்கள் உபகரணங்கள் வாங்க, மூலப்பொருட்களைப் பெற அல்லது உற்பத்தியை விரிவாக்கப் பயன்படுத்தியிருக்கக்கூடிய கடன் வழங்கும் திறனை அரசு பயன்படுத்திக்கொள்கிறது. அரசின் கடன்களையும் வட்டியையும் திருப்பிச் செலுத்துவது கடுமையான சவாலாக இருக்கும் என்றும் மஹ்பூப் எச்சரித்தார்.
பங்களாதேஷின் குறைந்த வரி-மொத்த உள்நாட்டு உற்பத்தி விகிதம் இந்தப் பிரச்சினையை மேலும் தீவிரப்படுத்துவதாக அவர் கூறினார். இந்த விகிதம், வரி வசூலைப் பொருளாதாரத்தின் அளவுடன் ஒப்பிடுகிறது. பொருளாதார நடவடிக்கைகளுடன் ஒப்பிடும்போது வரி வருவாய் குறைவாக இருந்தால், செலவினப் பொறுப்புகளை நிறைவேற்ற அரசிடம் சொந்தமாகக் குறைந்த வளங்களே இருக்கும்.
உள்நாட்டு வருவாயைச் சேகரிப்பதில் ஏற்பட்ட தோல்வியை கடன்வாங்கும் அழுத்தத்துடன் மஹ்பூப் நேரடியாகத் தொடர்புபடுத்தினார். இது அரசுக்கு ஓர் எச்சரிக்கையாக அமைய வேண்டும் என்றார்.
அரசியல் செல்வாக்கும் பலவீனமான மேற்பார்வையின் விலையும்
அரசியல் செல்வாக்கு, பலவீனமான ஆளுகை, தளர்வான கொள்கைகள், தனியார் கடனில் மெதுவான வளர்ச்சி ஆகியவற்றால் வாராக்கடன்கள் அதிகரிப்பதாகப் பர்கத்-இ-குதா கூறினார். கடன் வழங்கும் முடிவுகளின் தரத்தையும் வங்கிகளைச் சுற்றியுள்ள விதிமுறைகள் மற்றும் ஊக்குவிப்புகளையும் அவரது மதிப்பீடு தொடர்புபடுத்தியது.
வங்கியாளர்கள், நேர்மையற்ற வர்த்தகர்கள், மோசமான அரசியல்வாதிகள் ஆகியோரிடையே ஓர் கூட்டுறவு இருப்பதாக மஹ்பூப் விவரித்தார். இந்தத் தொடர்பை முறிப்பது கடினம் என்றும், செல்வாக்குமிக்க பணக்கார வர்த்தகப் பிரமுகர்கள் சிலர் ஆதாயங்களைப் பெறுவதற்கு அரசு வழிவகுத்துள்ளதாகவும் அவர் குற்றஞ்சாட்டினார்.
தேசியப் பேராசிரியராகப் பேசிய மஹ்பூப், ஆட்சியாளர்கள் பொதுச் சக்தியைத் தனியார் சொத்தாகக் கருதியுள்ளனர் என்ற தனது பார்வையை விவரிக்கத் தனியார்மயமாக்கல் என்ற கருத்தைப் பயன்படுத்தினார்.
"தொழில்துறையின் தனியார்மயமாக்கல், வங்கிகளின் தனியார்மயமாக்கல் பற்றிப் பேசுகிறோம். அரசையே தனியார்மயமாக்க முடியும் என்று நீங்கள் எப்போதாவது கற்பனை செய்ததுண்டா? துரதிர்ஷ்டவசமாக, நமது அரசு தனியார்மயமாக்கப்பட்டுவிட்டது," என்று அவர் கூறினார்.
டாக்கா பல்கலைக்கழகத்தின் நிதித்துறைத் தலைவர் மஹ்மூத் உஸ்மான் இமாம், ஒழுங்குமுறை அமைப்புகளின் பொறுப்பில் கவனம் செலுத்தினார். இடர் மேலாண்மை குறித்துப் பேசிய அவர், ஷரியா வங்கிகளில் இருந்து பெருமளவு பணம் கொள்ளையடிக்கப்பட்டதை அதிகாரிகள் எவ்வாறு கண்டறியாமலோ தடுக்காமலோ இருந்திருக்க முடியும் என்று கேள்வி எழுப்பினார்.
அவரது தலையீடு மேற்பார்வையை விவாதத்தின் மையத்தில் நிறுத்தியது: தவறுகள் குறித்து ஒழுங்குமுறை அமைப்புகளுக்குத் தெரியுமா, எப்போது தெரியவந்தது, வங்கிகளில் இருந்து பணம் வெளியேறுவதைத் தடுக்க நடவடிக்கை எடுக்கத் தவறியது ஏன் என்பவையே அந்தக் கேள்விகள். தங்களது சேமிப்பை வைத்திருக்கும் நிறுவனங்களைப் பாதுகாக்க யார் பொறுப்பேற்றிருந்தனர் என்பது குறித்த உறுதியான கேள்விகள் அவை.
கொள்கைகளைச் செயல்படுத்தலும் செயற்கை நுண்ணறிவுக்கான முன்மொழியப்பட்ட பங்கும்
புபாலி வங்கியின் நிர்வாக இயக்குநர் முகம்மது அலி, கொள்கைகளைச் செயல்படுத்துவது அவசரமானது என்றார். முறைகேடுகள் நடந்த பிறகுதான் விதிகளை உருவாக்க வேண்டுமா அல்லது பிரச்சினைகள் உருவாவதற்கு முன்பே அவற்றை நடைமுறைப்படுத்த வேண்டுமா என்று அவர் கேள்வி எழுப்பினார்.
விதிமுறைகளுக்கு இணங்குவது சரிபார்க்க செயற்கை நுண்ணறிவைப் பயன்படுத்தவும் முகம்மது அலி பரிந்துரைத்தார். இடர்களைக் கட்டுப்படுத்தவும் தவறுகளைத் தடுக்கவும் உருவாக்கப்பட்ட தேவைகள் உள்ளிட்ட வங்கியியல் விதிகளைப் பின்பற்றுவதே விதிமுறை இணக்கம் ஆகும்.
நிறுவனங்கள் ஒழுங்குமுறைகள் கோருவதைச் செய்கின்றனவா என்பதைச் சரிபார்ப்பது என்ற கண்காணிப்புப் பகுதியை அவரது முன்மொழிவு நோக்கமாகக் கொண்டது. குறிப்பிட்ட செயற்கை நுண்ணறிவு அமைப்பு, அதன் செலவு அல்லது அதை அறிமுகப்படுத்தும் முறை பற்றிய விவரங்களை மாநாட்டு விவாதம் வழங்கவில்லை.
அவரது கருத்துகளையும் பிற பேச்சாளர்கள் எழுப்பிய கவலைகளையும் இணைக்கும் பொதுவான அம்சமாக விதிகளை அமல்படுத்துதல் இருந்தது. நடத்தையைச் சரிபார்த்து, விதிமீறல்களுக்கு நடவடிக்கை எடுக்கக்கூடிய நிறுவனங்கள் இருந்தால்தான் விதிகள் பயனளிக்கும். அரசியல் பாதுகாப்பு குறித்த மஹ்பூப்பின் குற்றச்சாட்டுகளும், ஒழுங்குமுறை அமைப்புகள் நடவடிக்கை எடுக்காதது குறித்து மஹ்மூத் உஸ்மான் இமாம் எழுப்பிய கேள்விகளும் அந்தச் செயல்முறையின் பலவீனங்களைச் சுட்டின.
மீட்சிக்குப் அரசியல் மாற்றம் தேவை என மஹ்பூப் கூறுவது ஏன்?
நிர்வாகம், வர்த்தகம், கல்வி, சுகாதாரம் ஆகியவற்றையும் பாதிக்கும் பரந்த நெருக்கடியின் ஒரு பகுதியே வங்கித்துறை என்று மஹ்பூப் வாதிட்டார். அவரது பார்வையில், வங்கிகளைத் தொழில்நுட்ப ரீதியாகச் சீரமைக்கும் நடவடிக்கைகள், அதிகாரம் பயன்படுத்தப்படும் முறையில் ஏற்படும் மாற்றங்களுடன் இணைந்து முன்னெடுக்கப்பட வேண்டும்.
பாகிஸ்தான் காலத்திலிருந்தே, தோராயமாக ஒவ்வொரு 10 முதல் 15 ஆண்டுகளுக்கும் மீண்டும் மீண்டும் எழுச்சிகள் ஏற்பட்டுள்ளதாக அவர் விவரித்தார். பொதுமக்கள் தியாகம் செய்தபோதிலும், அர்த்தமுள்ள சமூக, கலாசார மாற்றங்கள் தொடர்ந்து வரத் தவறியதால் விரக்தி குவிந்துள்ளதாக அவர் கூறினார். எழுச்சிகளுக்கு அர்ப்பணிப்புள்ள தலைவர்கள், கருத்தியல் அடித்தளம், நாட்டைப் புதுப்பிப்பதற்கான தெளிவான திட்டம் ஆகியவை தேவை என்று வாதிட்டார்.
ஜனநாயகமும் பொறுப்புக்கூறலும் செயல்பட வேண்டும் என்று மஹ்பூப் வலியுறுத்தினார். சக்திவாய்ந்த வர்த்தகப் பிரமுகர்கள் இல்லாமல் பொருளாதாரம் இயங்காது என்ற எண்ணத்தில் அவர்களுக்கு மீண்டும் பாதுகாப்பு வழங்க வேண்டாம் என்றும் அதிகாரிகளிடம் கேட்டுக்கொண்டார். நிதிச் சீர்திருத்தத்தையும் அரசியல் பொறுப்பையும் இணைத்ததே அவரது முன்மொழியப்பட்ட தீர்வு.
உடனடியாக மீட்சி ஏற்படும் என்று எதிர்பார்க்க வேண்டாம் என்றும் தேசியப் பேராசிரியர் எச்சரித்தார்.
"ஒரே இரவில் தீர்வு கிடைக்கும் என்று எதிர்பார்க்க முடியாது," என்று அவர் கூறினார்.
வைப்பாளர்களுக்கும் வர்த்தகங்களுக்கும் மாநாடு நடைமுறை முன்னுரிமைகளை முன்வைத்தது: செலுத்த வேண்டிய தொகைகளை வழங்கக்கூடிய வங்கிகள், திருப்பிச் செலுத்தப்படாத கடன்கள் மீது நம்பகமான நடவடிக்கை, தவறுகளைக் கண்டறியும் மேற்பார்வை, உற்பத்தி நடவடிக்கைகளைச் சென்றடையும் கடன்வழங்கல். இந்தப் பணிகளில் நீடித்த முன்னேற்றம் ஏற்பட, செல்வாக்குமிக்க முடிவெடுப்பவர்கள் பொறுப்புக்கூறச் செய்யப்பட வேண்டும் என்பதே மஹ்பூப்பின் வாதம்.
முக்கிய அம்சங்கள்
- ஜூன் மாத நிலவரப்படி வங்கிக் கடன்களில் கிட்டத்தட்ட மூன்றில் ஒரு பங்கு வாராக்கடனாக வகைப்படுத்தப்பட்டதாக BIBM தலைமை இயக்குநர் எஜாஜுல் இஸ்லாம் தெரிவித்தார்.
- பல வங்கிகள் வீழ்ச்சியை நெருங்கி வருவதாக மஹ்பூப் உல்லா எச்சரித்ததுடன், அவற்றின் பலவீனத்துக்கு நம்பிக்கை இழப்பும் ஆளுகைத் தோல்விகளும் காரணம் என்றார்.
- சில பலவீனமான வங்கிகளும் ஷரியா வங்கிகளும் கடுமையான பணத்தட்டுப்பாட்டை எதிர்கொண்டபோதிலும், வங்கித்துறை முழுவதிலும் உபரி பணப்புழக்கம் இருந்தது.
- அரசியல் செல்வாக்கு, பலவீனமான மேற்பார்வை, விதிகளைச் சரிவர அமல்படுத்தாதது ஆகியவற்றை முக்கியப் பிரச்சினைகளாகப் பேச்சாளர்கள் அடையாளம் கண்டனர்.
- அரசின் கடன்வாங்கல் தனியார் கடன் வாய்ப்புகளைக் குறைப்பதாக மஹ்பூப் எச்சரித்ததுடன், பொருளாதார மற்றும் அரசியல் சீர்திருத்தங்களை ஒருசேர மேற்கொள்ள அழைப்பு விடுத்தார்.