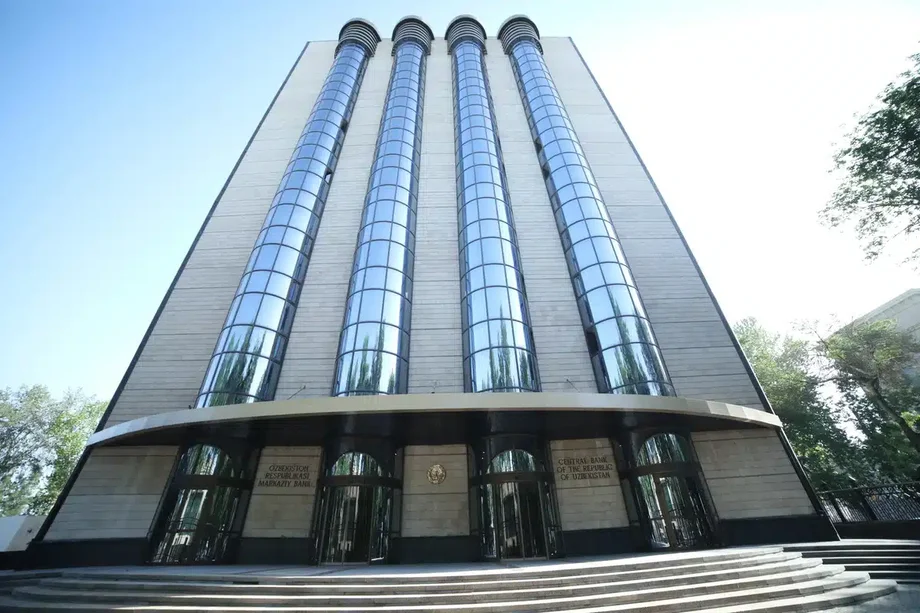
வட்டி குறைப்பு பரிசீலிக்கப்பட்டது; ஆனால் பெரும்பாலான குழு உறுப்பினர்கள் காத்திருக்க முடிவுசெய்தனர்
நவம்பர் 4, 2026 அன்று உஸ்பெகிஸ்தானின் மத்திய வங்கி தனது முக்கிய வட்டி விகிதத்தை 14%-ல் நிலைநிறுத்தியது. அதை 13.5%-ஆகக் குறைப்பது குறித்தும் பரிசீலிக்கப்பட்டது. 2026 இறுதிக்கான பணவீக்க முன்னறிவிப்பை 6.5%-லிருந்து சுமார் 7%-ஆக உயர்த்தியதுடன், பொருளாதார வளர்ச்சி முன்னறிவிப்பையும் சுமார் 8%-ஆக உயர்த்திய நிலையில் இந்த முடிவு எடுக்கப்பட்டது.
உள்ளடக்கம்
- வட்டி குறைப்பு பரிசீலிக்கப்பட்டது; ஆனால் பெரும்பாலான குழு உறுப்பினர்கள் காத்திருக்க முடிவுசெய்தனர்
- செப்டம்பர் விலைகள் எச்சரிக்கைக்கான காரணத்தை விளக்குகின்றன
- பணவீக்க முன்னறிவிப்பு ஏன் 7%-ஆக உயர்ந்தது
- எதிர்பார்ப்புகள் குறைகின்றன; ஆனால் இலக்கைவிட இன்னும் அதிகம்
- வலுவான வளர்ச்சி ஆதரவையும் அழுத்தத்தையும் ஒருசேரக் கொண்டுவருகிறது
- 14% வட்டி விகிதம் சேமிப்பாளர்களையும் கடன் பெறுவோரையும் எவ்வாறு பாதிக்கிறது
- 10%-க்கும் குறைவான வட்டி விகிதங்கள் எப்போது சாத்தியமாகும்?
- டிசம்பரில் வட்டி குறைப்புக்கான வாய்ப்பு குறைந்ததாக ING கருதுகிறது
- அடுத்த முடிவைத் தீர்மானிக்கும் தேதிகள்
- முக்கிய அம்சங்கள்
வட்டி விகிதத்தை மாற்றாமல் வைத்திருக்க பெரும்பாலான குழு உறுப்பினர்கள் ஆதரவு தெரிவித்ததாக மத்திய வங்கியின் துணைத் தலைவர் நோதிர்பெக் அச்சிலோவ் கூறினார். பணவீக்க எதிர்பார்ப்புகள் குறைந்ததும், அடிப்படை விலை வளர்ச்சி நிலையாக இருந்ததும் வட்டி குறைப்பு குறித்து விவாதிக்க வழிவகுத்தன. ஆனால், வலுவான உள்நாட்டுச் செலவினமும் சர்வதேச உணவு மற்றும் எரிசக்தி விலைகளால் ஏற்படும் அபாயங்களும் பெரும்பான்மையினரை காத்திருக்கச் செய்தன.
2025 மார்ச் மாதத்தில் வங்கியின் வட்டி விகிதம் 13.5%-லிருந்து உயர்த்தப்பட்டதிலிருந்து, அது அதே அளவில் தொடர்கிறது. அடுத்த கூட்டம் 2026 டிசம்பர் 16-ஆம் தேதி நடைபெறத் திட்டமிடப்பட்டுள்ளது.
குடும்பங்களைப் பொறுத்தவரை, இந்தக் கொள்கை சோம் நாணயத்தில் உள்ள சேமிப்புக்குக் கிடைக்கும் வருவாயை ஆதரிக்கிறது; அதேவேளையில் கடன் வாங்குவது ஒப்பீட்டளவில் செலவுமிக்கதாகவே உள்ளது. வணிகங்களைப் பொறுத்தவரை, முதலீடு, கட்டுமானம் மற்றும் சேவைகள் உற்பத்தி வேகமாக வளர உதவினாலும், அதிகரித்த செலவுகள் பொருளாதாரம் முழுவதும் பரவுவதைத் தடுக்க வங்கி இன்னும் முயன்று வருகிறது என்பதையே இது குறிக்கிறது.
முக்கிய முரண்பாடு தெளிவானது: உஸ்பெகிஸ்தானின் பொருளாதாரம் வலுவாக விரிவடைந்தாலும், பொருளாதாரத்தால் உற்பத்தி செய்யக்கூடிய அளவைவிடப் பொருட்கள் மற்றும் சேவைகளுக்கான தேவை அதிகமாக உள்ளது. செலவினம் விலைகளை 5% பணவீக்க இலக்குக்கு மேலும் உயர்த்தாமல், முதலீடு உற்பத்தியை அதிகரிக்க வேண்டும் என்பதே வங்கியின் நோக்கம்.
செப்டம்பர் விலைகள் எச்சரிக்கைக்கான காரணத்தை விளக்குகின்றன
மத்திய வங்கியின் கூற்றுப்படி, செப்டம்பரில் ஆண்டு நுகர்வோர் விலைப் பணவீக்கம் 6.4%-ஐ எட்டியது. ஆகஸ்ட் மாதத்துக்கான ஒப்பீட்டு அளவு 6.2% எனக் குறிப்பிடப்பட்டிருந்தாலும், வெளியிடப்பட்ட மற்றொரு புள்ளிவிவரம் அதை 6.3% எனக் குறிப்பிடுகிறது. எப்படியிருந்தாலும், பழங்கள் மற்றும் காய்கறிகள், எரிபொருள், சில சேவைகள் ஆகியவற்றால் செப்டம்பரில் பணவீக்கம் மிதமாக வேகமடைந்தது.
சேவைகள் பணவீக்கம் 7%-ஐ எட்டிய நிலையில், அடிப்படைப் பணவீக்கம் 5.5%-ஆக இருந்தது. தேர்ந்தெடுக்கப்பட்ட நிலையற்ற அல்லது கட்டுப்படுத்தப்படும் கூறுகளை நீக்கி, விலைகளின் அடிப்படைப் போக்கைக் காட்டுவதற்காக அடிப்படைப் பணவீக்கம் கணக்கிடப்படுகிறது.
ஓராண்டில் 5%-க்கும் அதிகமாக விலை உயர்ந்த பொருட்கள் மற்றும் சேவைகளின் பங்கு சற்றே அதிகரித்திருப்பதையும் வங்கி கவனித்தது. அதன் இலக்கு நுகர்வோர் பொருட்கள் கூடையில் உள்ள பணவீக்கத்தைப் பற்றியது என்பதால் இது முக்கியமானது. இலக்கை மீறும் விலை உயர்வுகள் அதிகமான கொள்முதல்களுக்குப் பரவும்போது, அழுத்தத்தைக் கட்டுப்படுத்துவது கடினமாகிறது.
சமீப மாதங்களில் விநியோக நிலைமைகள் அதிகரித்த பங்கு வகித்துள்ளதாக ஒழுங்குமுறை ஆணையம் தெரிவித்தது. எடுத்துக்காட்டாக, எரிபொருள் செலவு உயர்ந்தால், உணவு மற்றும் பிற பொருட்களைக் கொண்டு செல்வதற்கான செலவும் அதிகரிக்கலாம். அப்போது வணிகங்கள் அந்தச் செலவுகளில் சிலவற்றை வாடிக்கையாளர்களிடம் மாற்றக்கூடும்.
2026 இறுதிவரை அடிப்படைப் பணவீக்கத்தில் அதிக மாற்றம் இருக்காது என்றும், அதன்பிறகு காலங்களில் அது குறையும் என்றும் மத்திய வங்கி எதிர்பார்க்கிறது. உற்பத்தி அல்லது போக்குவரத்துச் செலவுகள் தொடக்கத்தில் உயர்ந்ததைத் தொடர்ந்து ஏற்படும் மேலதிக விலை உயர்வுகளைக் கட்டுப்படுத்துவதும் அதன் கொள்கையின் ஒரு நோக்கமாகும்.
பணவீக்க முன்னறிவிப்பு ஏன் 7%-ஆக உயர்ந்தது
மத்திய வங்கி சுட்டிக்காட்டிய மூன்று அழுத்தங்களைத் திருத்தப்பட்ட முன்னறிவிப்பு பிரதிபலிக்கிறது: வலுவான உள்நாட்டுத் தேவை, சர்வதேச எரிசக்தி விலைகள் தொடர்பான அபாயங்கள், சில கட்டுப்படுத்தப்படும் விலைகளில் திட்டமிடப்பட்ட உயர்வுகள். 6.5%-லிருந்து சுமார் 7%-ஆக உயர்த்தப்பட்டது 0.5 சதவீதப் புள்ளி அதிகரிப்பாகும்.
கட்டுப்படுத்தப்படும் விலைகள் என்பவை போட்டியால் மட்டுமே தீர்மானிக்கப்படாமல், பொது அதிகார அமைப்புகளால் நிர்ணயிக்கப்படும் அல்லது கட்டுப்படுத்தப்படும் விலைகளாகும். பயன்பாட்டுக் கட்டணங்களில் மாற்றம் குடும்பங்களின் கட்டணங்களை நேரடியாகப் பாதிப்பதுடன், அந்தச் சேவைகளைப் பயன்படுத்தும் வணிகங்களின் செலவுகளையும் அதிகரிக்கலாம்.
இந்த மாற்றங்களால் நேரடியாக ஏற்படும் பணவீக்க விளைவு தற்காலிகமாக இருக்கும் என்றும், 2027-ஆம் ஆண்டில் அது படிப்படியாக முடிவுக்கு வரும் என்றும் வங்கி எதிர்பார்க்கிறது. ஒரு கட்டணம் ஒருமுறை உயரும்போது, அது விலை மட்டத்தை உயர்த்துகிறது. அந்த உயர்வை ஒப்பீட்டிலிருந்து கடந்து செல்லும்போது, ஆண்டு பணவீக்க விகிதத்தில் அதன் பங்களிப்பு மங்கிவிடுகிறது.
அதற்குப் பிறகு என்ன நடக்கிறது என்பதே கொள்கை சார்ந்த கவலை. அதிகச் செலவுகளை எதிர்கொள்ளும் வணிகங்கள் பிற விலைகளையும் உயர்த்தலாம்; மேலும், விலைகள் தொடர்ந்து உயரும் என எதிர்பார்க்கும் குடும்பங்கள் வாங்குதல்களை முன்கூட்டியே செய்யலாம். இந்தப் பரவலான தாக்கத்தைக் கட்டுப்படுத்தவே வட்டி விகிதங்களை உயர்வாக வைத்திருப்பது நோக்கமாகும்.
சர்வதேச உணவு மற்றும் எரிசக்திச் சந்தைகளும் அழுத்தத்துக்கான மற்றொரு வழியாக உள்ளன. இறக்குமதி விலைகள் உயர்வது நுகர்வோருக்கு நேரடியாகப் பாதிப்பை ஏற்படுத்தலாம்; எரிபொருள் விலை அதிகரிப்பது உற்பத்தி மற்றும் விநியோகச் செலவுகளையும் உயர்த்தலாம். இந்த வழிகள் பணவீக்கம் குறையும் வேகத்தைத் தாமதப்படுத்தக்கூடும் என மத்திய வங்கி எச்சரித்தது.
எதிர்பார்ப்புகள் குறைகின்றன; ஆனால் இலக்கைவிட இன்னும் அதிகம்
அடுத்த 12 மாதங்களில் விலைகள் 8.7% உயரும் என செப்டம்பரில் குடும்பங்கள் எதிர்பார்த்தன. வணிகங்கள் 9.2% உயர்வை எதிர்பார்த்தன. மத்திய வங்கியின் கூற்றுப்படி, இரு அளவீடுகளும் தொடர்ந்து குறைந்தன.
செப்டம்பரில் பதிவான 6.4% பணவீக்கத்தைவிட இந்த எதிர்பார்ப்புகள் இன்னும் அதிகமாக இருந்தன: குடும்பங்களிடையே 2.3 சதவீதப் புள்ளியும், வணிகங்களிடையே 2.8 சதவீதப் புள்ளியும் அதிகம். வங்கியின் 5% இலக்கைவிடவும் அவை அதிகமாக இருந்தன.
மக்கள் எதிர்காலத்தில் விலைகள் எப்படி இருக்கும் என நினைக்கிறார்களோ அதன்படி முடிவெடுப்பதால் எதிர்பார்ப்புகள் முக்கியம். பொருட்களுக்கான உள்ளீடுகள் மேலும் விலை உயருமென எதிர்பார்க்கும் வணிகம், விற்பனை விலைகளை மாற்றியமைக்கலாம். எதிர்காலச் செலவுகள் குறித்துக் கவலைப்படும் குடும்பம், சேமிப்பதற்குப் பதிலாக விரைவாகச் செலவிடலாம்.
குறைந்து வரும் எதிர்பார்ப்புகள், நிலையான அடிப்படைப் பணவீக்கம், தேசிய நாணயத்தின் சாதகமான முன்னேற்றங்கள் ஆகியவை விகிதத்தை 13.5%-ஆகக் குறைப்பது குறித்து விவாதிக்க நியாயம் அளித்ததாக அச்சிலோவ் கூறினார். இருப்பினும், தேவையையும் வெளிப்புற அபாயங்களையும் கண்காணித்தபடி, தற்போதைய கட்டுப்பாட்டு அளவைத் தொடர குழு முடிவெடுத்தது.
வலுவான வளர்ச்சி ஆதரவையும் அழுத்தத்தையும் ஒருசேரக் கொண்டுவருகிறது
2026 ஜனவரி முதல் செப்டம்பர் வரையிலான காலத்தில் உஸ்பெகிஸ்தானின் பொருளாதாரம் முந்தைய ஆண்டின் அதே காலத்துடன் ஒப்பிடுகையில் 8.3% வளர்ந்தது. மத்திய வங்கியின் கூற்றுப்படி, தொழில், கட்டுமானம் மற்றும் சேவைகள் முக்கியப் பங்களிப்பை வழங்கின.
முழு ஆண்டுக்கான வளர்ச்சி சுமார் 8% இருக்கும் என வங்கி தற்போது எதிர்பார்க்கிறது. 2026 தொடக்கத்தில் அதன் முன்னறிவிப்பு 7% முதல் 7.5% வரை இருந்தது; அதைத் தொடர்ந்து ஜூலை கணிப்பு 7.5% முதல் 8% வரை உயர்த்தப்பட்டது. சமீபத்திய முன்னறிவிப்பு, ஜூலை வரம்பின் உயர் முனையில் வளர்ச்சி இருக்கும் எனக் குறிப்பிடுகிறது.
முதலீடும் குடும்பங்களின் பணவீக்கத்தைக் கணக்கில் கொண்ட உண்மை வருமானங்களின் உயர்வும், வரும் மாதங்களில் உள்நாட்டுத் தேவையை வலுவாக வைத்திருக்கும் என எதிர்பார்க்கப்படுகிறது. பணவீக்கத்தைக் கணக்கில் கொண்ட பிறகு எஞ்சும் வாங்கும் திறனையே உண்மை வருமானம் அளவிடுகிறது; எனவே அது உயர்வது, குடும்பங்களால் அதிகப் பொருட்களையும் சேவைகளையும் வாங்க முடியும் என்பதைக் குறிக்கிறது.
முதலீடு, அந்தக் கொள்முதல்களை நிறைவேற்றும் பொருளாதாரத்தின் விநியோகத் திறனையும் விரிவுபடுத்துகிறது. புதிய தொழிற்சாலைகள், உபகரணங்கள் மற்றும் பிற உற்பத்தித் திறன்கள், விலைகளில் அதே அளவு அழுத்தம் ஏற்படாமல் தேவையைப் பூர்த்திசெய்ய உதவும்.
இந்தக் காலநேரம் கடினமான சமநிலையை உருவாக்குகிறது. முதலீட்டுச் செலவினம் உடனடியாகத் தேவையை ஆதரிக்கிறது; அதேவேளையில் புதிய உற்பத்தித் திறன் செயல்பாட்டுக்கு வரக் காலம் தேவைப்படுகிறது. மொத்தத் தேவை உற்பத்தித் திறனைவிட அதிகமாக இருக்கும் வரை பணவீக்க அழுத்தம் நீடிக்கக்கூடும் என மத்திய வங்கி எச்சரித்தது.
14% வட்டி விகிதம் சேமிப்பாளர்களையும் கடன் பெறுவோரையும் எவ்வாறு பாதிக்கிறது
முக்கியக் கொள்கை வட்டி விகிதம் வங்கிகளுக்கு இடையிலான பணச் செலவுக்கு வழிகாட்டுகிறது. அந்தச் சந்தையின் வழியாக, வணிக வங்கிகள் வைப்புத்தொகைகள் மற்றும் கடன்களுக்கு வழங்கும் விகிதங்களையும் அது பாதிக்கிறது. பணச் சந்தை விகிதங்கள் அதன் 14% அடிப்படை விகிதத்துக்கு அருகில் இருந்ததாக மத்திய வங்கி தெரிவித்தது.
சோம் நாணயத்தில் வழங்கப்படும் வைப்புத்தொகைகள் மற்றும் கடன்களுக்கான உண்மை வட்டி விகிதங்கள் நேர்மறையாகவே உள்ளன என ஒழுங்குமுறை ஆணையம் தெரிவித்தது. கணக்கீட்டில் பயன்படுத்தப்படும் பணவீக்க அளவீட்டைவிட வட்டி அதிகமாக இருப்பதையே நேர்மறை உண்மை வருவாய் குறிக்கிறது; இது சேமிப்பின் வாங்கும் திறனைத் தக்கவைக்க உதவுகிறது.
கடன் பெறுவோருக்கு, நேர்மறை உண்மை விகிதங்கள் நிதி பெறுவதை ஒப்பீட்டளவில் செலவுமிக்கதாக்குகின்றன. இதனால் கடன் மூலம் மேற்கொள்ளப்படும் செலவினம் கட்டுப்படலாம். சேமிப்பாளர்களுக்கு, கவர்ச்சிகரமான வைப்புத்தொகை வருவாய் பணத்தை உடனடியாகச் செலவிடாமல் வங்கியில் வைக்க மக்களை ஊக்குவிக்கலாம்.
தேவையைப் பொருளாதாரத்தின் உற்பத்தித் திறனுக்கு நெருக்கமாகக் கொண்டுவர இந்த நிலைமைகள் உதவுவதாக மத்திய வங்கி கருதுகிறது. 14% அடிப்படை விகிதம் நிதிச் சூழ்நிலைகளுக்கு வழிகாட்டுகிறது; ஒவ்வொரு வங்கியும் தங்களுக்கான வைப்புத்தொகை மற்றும் கடன் விகிதங்களைத் தாங்களே நிர்ணயிக்கின்றன.
தற்போது முக்கிய வட்டி விகிதத்தின் இருபுறமும் தலா இரண்டு சதவீதப் புள்ளிகள் கொண்டிருக்கும் வட்டி விகித வரம்பை படிப்படியாகக் குறைப்பதையும் ஒழுங்குமுறை ஆணையம் பரிசீலித்து வருகிறது. 14% விகிதத்தில், இந்த வரம்பு 12% முதல் 16% வரை அமைகிறது. குறுகிய காலச் சந்தை விகிதங்களுக்கு இந்த வரம்பு வழிகாட்டுகிறது; கொள்கை மாறும்போது வரம்பைக் குறைப்பது, அவற்றை அடிப்படை விகிதத்துக்கு அருகில் வைத்திருக்க உதவலாம்.
10%-க்கும் குறைவான வட்டி விகிதங்கள் எப்போது சாத்தியமாகும்?
பணவீக்கம் 5% இலக்கில் நிலைபெற்று, குடும்பங்கள் மற்றும் வணிகங்களின் எதிர்பார்ப்புகள் தொடர்ந்து குறைந்தால், 2027 முதல் 2029 வரையிலான காலத்தில் வட்டி விகிதங்கள் 10%-க்கும் கீழ் செல்லலாம் என அச்சிலோவ் கூறினார்.
அந்தச் சாத்தியத்துக்கான நிபந்தனைகளைத் துணைத் தலைவர் விவரித்தார்:
பணவீக்கம் இலக்கு அளவுக்குக் குறைந்துவிட்டது என்றும், பணவீக்க எதிர்பார்ப்புகள் தொடர்ந்து குறைகின்றன என்றும் நாம் இறுதியாக முடிவுசெய்தால், முக்கியப் பணவியல் கொள்கை வழிகாட்டுதல்களின் காலவரம்புக்குள் முக்கிய வட்டி விகிதத்தை ஒற்றை இலக்க அளவுக்குக் குறைக்க வாய்ப்பு இருக்கலாம்.
அத்தகைய குறைப்புகளுக்கான கால அட்டவணையை மத்திய வங்கி நிர்ணயிக்கவில்லை. அதன் அடிப்படை முன்னறிவிப்பின்படி, 2027-ஆம் ஆண்டின் இரண்டாம் பாதியில் பணவீக்கம் 5%-ஐ நெருங்கி, 2028 மற்றும் 2029-ஆம் ஆண்டுகளில் அந்த அளவுக்கு அருகில் நீடிக்கும். இலக்கை 2027 இறுதிக்குள் எட்டும் என நவம்பர் முடிவு அறிக்கை கணித்துள்ளது.
அடிப்படைப் பணவீக்கம் 2027-ஆம் ஆண்டில் 4% முதல் 5% வரை குறைந்து, அதன்பிறகு சுமார் 4%-ஆக இருக்கும் என எதிர்பார்க்கப்படுகிறது. பணவீக்கம் நிலைபெறும்போது, பொருளாதார நடவடிக்கைகளை வலுவாகத் தூண்டவோ கட்டுப்படுத்தவோ செய்யாத வட்டி விகிதங்களைக் குறிக்கும் நடுநிலையான பணவியல் நிலைமைகளை நோக்கி நகர வாய்ப்பு இருப்பதாக வங்கி கருதுகிறது.
இந்த மாற்றத்துடன் தொடர்புடைய உண்மை வட்டி விகிதம் 4% முதல் 5% வரை இருக்கும் என மத்திய வங்கியின் முதற்கட்டக் கணக்கீடுகள் காட்டுகின்றன. எதிர்கால முடிவுகள், வட்டி குறைப்புகளுக்கான நிலையான வரிசையைப் பின்பற்றுவதற்குப் பதிலாக, உண்மையான பணவீக்கம், எதிர்பார்ப்புகள் மற்றும் பொருளாதார அபாயங்களைச் சார்ந்திருக்கும்.
டிசம்பரில் வட்டி குறைப்புக்கான வாய்ப்பு குறைந்ததாக ING கருதுகிறது
மத்திய வங்கியின் செய்தி, செப்டம்பரைவிடப் பணவீக்கத்தைக் கட்டுப்படுத்த கொள்கையை இறுக்கமாக வைத்திருப்பதில் அதிகம் கவனம் செலுத்துவதாக ING-இன் நவம்பர் வட்டி விகித மதிப்பீடு விவரித்தது. டிசம்பரில் வட்டி குறைப்பு சாத்தியமில்லை என ING தற்போது கருதுகிறது; மேலும், 2026-ஆம் ஆண்டின் இறுதிக் காலாண்டில் தளர்வு தொடங்கலாம் என்ற அதன் முந்தைய எதிர்பார்ப்பு இனி நிதர்சனமாகத் தெரியவில்லை என்கிறது.
தேவை குறித்த விவாதத்தில் ஏற்பட்ட மாற்றத்தை அந்த நிறுவனம் சுட்டிக்காட்டியது. செப்டம்பரில், செலவினத்தின் சில பகுதிகளில் நிலைபெறும் அறிகுறிகளை மத்திய வங்கி அடையாளம் கண்டிருந்தது. உற்பத்தித் திறனைத் தேவை மீறுவதாக நவம்பரில் விடுத்த எச்சரிக்கை, வட்டி விகிதங்களைக் குறைப்பதற்கான அவசரம் குறைந்திருப்பதைக் காட்டுகிறது என்பது ING-இன் மதிப்பீடு.
அரசின் வரவுசெலவுத் திட்டக் கட்டுப்பாடு தொடர்ந்தும், சோம் நாணயம் வலுவாக நீடித்தும் இருந்தால், 2027-ஆம் ஆண்டில் வட்டி குறைப்புக்கு இன்னும் வாய்ப்பு இருப்பதாக ING கருதுகிறது. மொத்த உள்நாட்டு உற்பத்தியில் நிதிப் பற்றாக்குறை 2%-க்கும் கீழ் இருப்பதாக அது கணிக்கிறது; 2023-ஆம் ஆண்டில் இது 4.7% ஆக இருந்தது. வருவாயைவிட அரசுச் செலவினம் அதிகமாக இருப்பதால் உருவாகும் கூடுதல் தேவையை, குறைவான பற்றாக்குறை தணிக்கலாம்.
ஈரான் போர் தொடங்கியதிலிருந்து அமெரிக்க டாலருக்கு எதிராக சோம் 2% மதிப்புயர்வு கண்டதாக ING தெரிவித்தது. இந்த வலிமைக்கு மூலதன வரவுகள் பெருமளவில் காரணம் என்றும் அது குறிப்பிட்டது. வலுவான நாணயம் இறக்குமதிப் பொருட்களின் உள்ளூர் விலையைக் கட்டுப்படுத்த உதவும்.
தங்க ஏற்றுமதியும் நாணயத்துக்கு ஆதரவளிக்கக்கூடிய மற்றொரு ஆதாரமாகும். 2026 ஜனவரி முதல் செப்டம்பர் வரையில் நேரடியாக ஏற்றுமதி செய்யப்பட்ட தங்கம் 18 டன் என ING தெரிவித்தது. 2025-ஆம் ஆண்டின் இதே காலத்தில் இது 85 டன்னாக இருந்தது; அதாவது 67 டன் அல்லது சுமார் 79% சரிவு. ஏப்ரல் மற்றும் ஜூலை மாதங்களில் மட்டுமே நேரடி ஏற்றுமதிகள் பதிவாகின.
ஆண்டுக்கு 80 முதல் 120 டன் வரையிலான தங்க ஏற்றுமதி மீண்டும் தொடங்கினால், கூடுதல் அந்நியச் செலாவணி உஸ்பெகிஸ்தானுக்குள் வந்து சோம் நாணயத்துக்கு ஆதரவளிக்கக்கூடும் என ING கூறியது. அடுத்த ஆண்டு வட்டி தளர்வை எதிர்பார்ப்பதற்கான அதன் கணிப்பு, இந்த நாணய வரவுகளையும் தொடர்ந்து நிலவும் வரவுசெலவுத் திட்டக் கட்டுப்பாட்டையும் ஓரளவு சார்ந்துள்ளது.
அடுத்த முடிவைத் தீர்மானிக்கும் தேதிகள்
நவம்பர் மாத வட்டி விகிதத்தை மாற்றாமல் வைத்த முடிவு, அடிப்படை விகிதத்தில் மாற்றமின்றி நீண்ட காலம் தொடர்ந்ததை அடுத்து வந்துள்ளது. 2026 முடிவதற்கு முன் அடுத்த திட்டமிட்ட முடிவு எடுக்கப்படும்; பணவீக்க இலக்கு 2027-க்கான இலக்காகவே உள்ளது.
- மார்ச் 2025: அதிகரித்த தேவை மற்றும் பணவீக்க அழுத்தங்களுக்கு மத்தியில், மத்திய வங்கி முக்கிய வட்டி விகிதத்தை 13.5%-லிருந்து 14%-ஆக உயர்த்தியது.
- செப்டம்பர் 16, 2026: தொடர்ந்த விலை அபாயங்கள், வெளிப்புற நிலைமைகள் மற்றும் கட்டுப்படுத்தப்படும் கட்டண மாற்றங்களைச் சுட்டிக்காட்டி, வங்கி 14% விகிதத்தைத் தக்கவைத்தது.
- நவம்பர் 4, 2026: 14%-ல் நிலைநிறுத்துவதா அல்லது 13.5%-ஆகக் குறைப்பதா எனக் குழு பரிசீலித்தது; பெரும்பாலான உறுப்பினர்கள் விகிதத்தை மாற்றாமல் வைத்திருக்க ஆதரித்தனர்.
- டிசம்பர் 16, 2026: முக்கிய வட்டி விகிதத்தை மீண்டும் பரிசீலிக்கக் குழு திட்டமிட்டுள்ளது.
- 2027 இறுதி: ஆண்டு பணவீக்கம் 5% இலக்கை எட்டும் என வங்கி கணிக்கிறது.
டிசம்பர் முடிவு பணவீக்கத் தரவுகள், எதிர்பார்ப்புகள், உள்நாட்டுச் செலவினம் மற்றும் வெளிநாட்டு முன்னேற்றங்களைச் சார்ந்திருக்கும். எனவே, அடுத்த ஆய்வை எதிர்கொள்ளும் குடும்பங்களுக்கும் வணிகங்களுக்கும் கடன் நிலைமைகள் மாறாமல் உள்ளன; 2026-க்கான பணவீக்க முன்னறிவிப்பு உயர்ந்துள்ளது; விலைகளில் நீடித்த முன்னேற்றம் ஏற்பட்டால் வட்டி விகிதங்கள் குறையலாம்.
முக்கிய அம்சங்கள்
- 13.5%-ஆகக் குறைப்பது குறித்து பரிசீலித்த பிறகு, 2026 நவம்பர் 4 அன்று உஸ்பெகிஸ்தான் தனது முக்கிய வட்டி விகிதத்தை 14%-ல் நிலைநிறுத்தியது.
- 2026 இறுதிக்கான பணவீக்க முன்னறிவிப்பை மத்திய வங்கி 6.5%-லிருந்து சுமார் 7%-ஆக உயர்த்தியது.
- செப்டம்பர் பணவீக்கம் 6.4%-ஆக இருந்தது; சேவைகள் பணவீக்கம் 7%-ஐ எட்டியது; அடிப்படைப் பணவீக்கம் 5.5%-ஆக இருந்தது.
- 2026-ன் முதல் ஒன்பது மாதங்களில் பொருளாதாரம் 8.3% வளர்ந்தது; முழு ஆண்டில் சுமார் 8% வளர்ச்சி இருக்கும் என வங்கி தற்போது எதிர்பார்க்கிறது.
- 2027 முதல் 2029 வரையிலான காலத்தில் வட்டி விகிதங்கள் 10%-க்கும் கீழ் செல்ல வேண்டுமெனில், பணவீக்கம் இலக்கில் நிலைபெறுவதும் எதிர்பார்ப்புகள் குறைவதும் அவசியம்.
- அடுத்த வட்டி விகிதக் கூட்டம் 2026 டிசம்பர் 16-ஆம் தேதி நடைபெறும். 2027 இறுதிக்குள் பணவீக்கம் 5%-ஐ எட்டும் என முன்னறிவிக்கப்பட்டுள்ளது.