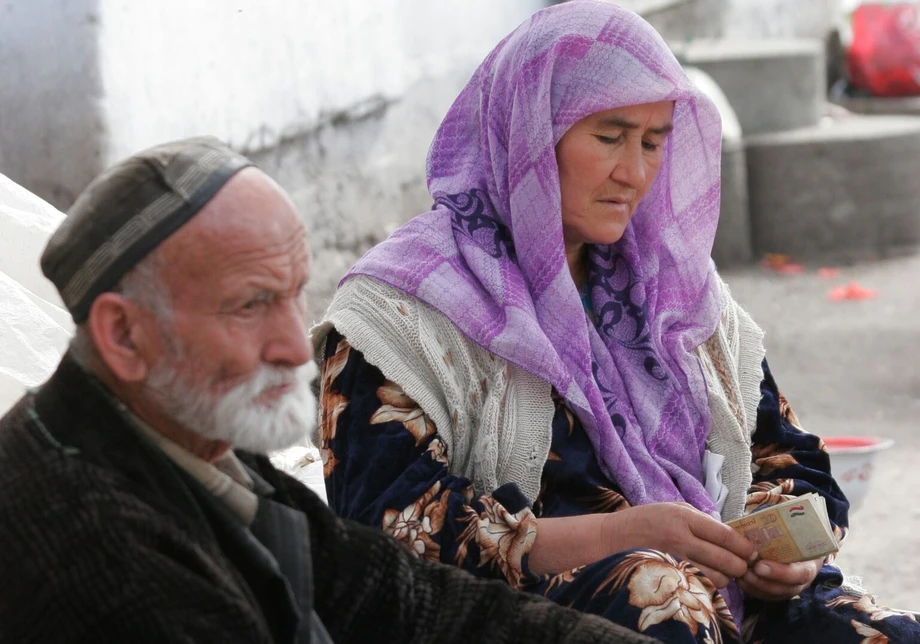
சட்டத்தில் மாற்றமின்றி இரண்டு ஓய்வுபெறும் வயது விருப்பங்கள்
ஆசிய வளர்ச்சி வங்கி முன்வைத்துள்ள இரண்டு விருப்பங்களின்படி, தஜிகிஸ்தானில் பெண்கள் ஓய்வுபெறுவதற்கு மேலும் ஐந்து அல்லது ஏழு ஆண்டுகள் காத்திருக்க வேண்டியிருக்கலாம்; ஆண்களுக்கு இந்த வயது இரண்டு ஆண்டுகள் அதிகரிக்கலாம். இந்தப் பரிந்துரைகள் ஆலோசனை நோக்கிலானவை என்று அந்நாட்டின் சமூகக் காப்பீடு மற்றும் ஓய்வூதிய முகமை தெரிவித்துள்ளது. தற்போது ஓய்வுபெறும் வயது பெண்களுக்கு 58 ஆகவும், ஆண்களுக்கு 63 ஆகவும் உள்ளது.
உள்ளடக்கம்
- சட்டத்தில் மாற்றமின்றி இரண்டு ஓய்வுபெறும் வயது விருப்பங்கள்
- முன்மொழியப்பட்ட மாற்றங்களின் விளைவுகள்
- பதிவு செய்திருப்பது தொடக்கம் மட்டுமே ஏன்
- பணியாளர் எண்ணிக்கைகள் தெரிவிப்பது என்ன
- ஓய்வூதியத் தொகை எவ்வளவு போதுகிறது
- சமூக ஓய்வூதியங்களுக்கு யார் நிதியளிப்பார்கள்?
- நீண்ட ஆயுள், இளைய மக்கள்தொகை, பிராந்தியத் தேர்வுகள்
- சிறந்த பதிவுகளும் எளிய அணுகலும்
- சர்வதேசக் கடன் வழங்குநர்களுடனான விரிவான உறவு
- முக்கிய அம்சங்கள்
தஜிகிஸ்தானில் நிலையான மற்றும் உள்ளடக்கிய வளர்ச்சிக்கான பொருளாதார மாற்றம் என்ற ADB-யின் நாட்டளவிலான ஆய்வில் இந்த விருப்பங்கள் இடம்பெற்றுள்ளன. பெண்களின் ஓய்வுபெறும் வயதைப் படிப்படியாக 63 ஆக உயர்த்தி, ஆண்களுக்கான தற்போதைய வயதுடன் சமமாக்குவது ஒரு விருப்பம். இருபாலருக்கும் படிப்படியாக 65 வயதில் ஓய்வுபெறும் முறையை அறிமுகப்படுத்துவது மற்றொரு விருப்பம்.
பங்களிப்புக் காலத்தையும் நீட்டிப்பது குறித்து பரிசீலிக்க வங்கி பரிந்துரைக்கிறது: பெண்களுக்கும் ஆண்களுக்கும் 30 ஆண்டுகள் என நிர்ணயிக்கலாம். தற்போது பெண்களுக்கு 20 ஆண்டுகளும், ஆண்களுக்கு 25 ஆண்டுகளும் தேவைப்படுகின்றன. பங்களிப்புகள் என்பது ஒருவர் பணிபுரியும் காலத்தில் ஓய்வூதியக் காப்பீட்டில் செலுத்தும் தொகைகள்; இவை ஓய்வூதியம் பெறுவதற்கான உரிமையை உருவாக்கப் பயன்படுத்தப்படுகின்றன.
இந்த மாற்றங்கள் குறித்து தஜிகிஸ்தான் எந்த முடிவையும் அறிவிக்கவில்லை; நடைமுறைப்படுத்துவதற்கான கால அட்டவணையும் வெளியிடப்படவில்லை. ஓய்வுபெறும் வயது, பங்களிப்புக் காலம் அல்லது தகுதிக்கான பிற நிபந்தனைகளில் மாற்றங்கள் கொண்டுவர, தேசிய சட்ட நடைமுறைகளைப் பின்பற்றி சட்டம் இயற்றப்பட வேண்டும் என்று ஓய்வூதிய முகமை தெரிவித்துள்ளது.
காப்பீட்டுப் பாதுகாப்பு, வழங்கப்படும் தொகைகள், பங்களிப்புப் பதிவுகள், போதுமான ஓய்வூதிய உரிமை இல்லாதவர்களுக்கான ஆதரவு ஆகியவற்றையும் உள்ளடக்கிய விரிவான தொகுப்பின் ஒரு பகுதியாக ஓய்வுபெறும் வயதை அமைத்திருந்த ADB-யின் முந்தைய ஓய்வூதியச் சீர்திருத்தப் பரிந்துரைகளைத் தொடர்ந்து இந்த விவாதம் நடைபெறுகிறது. பணியாளர்களைப் பொறுத்தவரை, உடனடியாக எந்த மாற்றமும் இல்லை. பலர் ஒழுங்கற்ற முறையில் பங்களிப்புச் செலுத்தும்போதோ, முறையான ஊதியப் பட்டியல் அமைப்புக்கு வெளியே பணிபுரியும்போதோ, போதுமான ஓய்வூதியங்களை எவ்வாறு நிதியளிப்பது என்பதே பெரிய கேள்வி.
முன்மொழியப்பட்ட மாற்றங்களின் விளைவுகள்
இரண்டு ஓய்வுவயது விருப்பங்களிலும் பெண்களுக்கே பெரிய மாற்றம் ஏற்படும். 58 வயதிலிருந்து 63 ஆக உயர்த்தினால் ஐந்து ஆண்டுகள் கூடும்; 65 ஆக உயர்த்தினால் ஏழு ஆண்டுகள் கூடும். முதல் விருப்பத்தில் ஆண்களின் தற்போதைய ஓய்வுவயது மாறாது; இரண்டாவது விருப்பத்தில் மேலும் இரண்டு ஆண்டுகள் சேரும்.
முன்மொழியப்பட்ட பங்களிப்புக் கால உயர்வும் பெண்களையே அதிகமாகப் பாதிக்கும். குறைந்தபட்சக் காலத்தை 20 ஆண்டிலிருந்து 30 ஆண்டாக உயர்த்தினால், கூடுதலாக 10 ஆண்டுகள் பங்களிக்க வேண்டும்; இது 50% அதிகரிப்பு. ஆண்களுக்கு 25 ஆண்டிலிருந்து 30 ஆண்டாக உயர்த்தினால், கூடுதலாக ஐந்து ஆண்டுகள் தேவைப்படும்; இது 20% அதிகரிப்பு.
ஓய்வுபெறும் வயதும் பங்களிப்பு வரலாறும் தனித்தனி நிபந்தனைகள். தேவையான வயதை ஒருவர் எட்டியிருந்தாலும், பதிவான பங்களிப்பு ஆண்டுகள் போதாமலிருக்கலாம். எனவே, ஊதியமில்லா பராமரிப்புப் பொறுப்புகள், புலம்பெயர்வு, பருவகால வேலை அல்லது முறைசாரா பொருளாதாரத்தில் பணியாற்றிய காலங்கள் உள்ளவர்களுக்கு நீண்ட பங்களிப்புக் காலம் குறிப்பிடத்தக்க விளைவுகளை ஏற்படுத்தும்.
ஓய்வுபெற்ற பிறகும் மக்கள் பணியில் இருந்து தொடர்ந்து பங்களிப்புச் செலுத்தினால், தாமதமான ஓய்வுபெறுதல் ஓய்வூதிய நிதிநிலையை மேம்படுத்தலாம். அதைச் செய்ய முடியுமா என்பது அவர்களின் உடல்நலம், தொழில், பணிச்சூழல், பொருத்தமான வேலைகள் கிடைப்பது, மறுபயிற்சி பெறும் வாய்ப்புகள் ஆகியவற்றைப் பொறுத்தது. சட்டப்படி ஓய்வுபெறும் வயதை உயர்த்தும்போது, இந்த நடைமுறை நிலைமைகளைக் கவனமாகப் பரிசீலிக்க வேண்டும்.
பதிவு செய்திருப்பது தொடக்கம் மட்டுமே ஏன்
2024-இல் தஜிகிஸ்தானின் ஓய்வூதியக் காப்பீட்டு முறையில் சுமார் 2.1 மில்லியன் பேர் பதிவு செய்யப்பட்டிருந்தனர்; இது உழைக்கும் வயதிலுள்ள மக்கள்தொகையில் ஏறத்தாழ மூன்றில் ஒரு பங்காகும். முறைசாரா வேலைவாய்ப்பு, ஒழுங்கற்ற பங்களிப்புகள், பதிவேடுகளில் உள்ள குறைபாடுகள் ஆகியவை பங்களிப்புப் பாதுகாப்பு குறைவாக இருப்பதற்கான முக்கியக் காரணங்கள் என ADB சுட்டிக்காட்டுகிறது.
பதிவுசெய்யப்பட்ட கணக்கில் முறையாகவோ, அவ்வப்போது மட்டுமோ, அல்லது எப்போதுமே இல்லாமலோ பணம் வரலாம். உண்மையில் எவ்வளவு தொகை முறைக்குள் வருகிறது, அது எவ்வளவு சீராக வருகிறது என்பதையே ஓய்வூதிய நிதியளிப்பு சார்ந்துள்ளது. பணியாளர்களின் சார்பில் செலுத்தப்பட்ட தொகைகளுக்கான உரிமை அவர்களுக்கு வழங்கப்படுகிறதா என்பதைத் தீர்மானிக்க நம்பகமான பங்களிப்புப் பதிவுகளும் அவசியம்.
சுயதொழில் செய்வோர் மற்றும் முறைசாரா வேலைவாய்ப்பில் உள்ள அதிகமான பணியாளர்களை ஓய்வூதியக் காப்பீட்டுக்குள் கொண்டுவர ADB பரிந்துரைக்கிறது. எளிதான பதிவு முறையையும், அரசு அமைப்புகளுக்கிடையே சிறந்த தகவல் பரிமாற்றத்தையும் அது முன்மொழிகிறது. இதன்மூலம் வேலைவாய்ப்பு மற்றும் பங்களிப்புப் பதிவுகளை இன்னும் துல்லியமாகப் பொருத்திப் பார்க்க முடியும்.
புலம்பெயர்வு பங்களிப்புத் தொகை வசூலிப்பதைச் சிக்கலாக்குகிறது. சர்வதேச இடம்பெயர்வு அமைப்பின் தரவின்படி, 2025-ஆம் ஆண்டின் முதல் பாதியில் சுமார் 825,000 தஜிக் குடிமக்கள் வெளிநாடுகளில் பணிபுரிந்தனர். வெளிநாடுகளில் வேலைசெய்யும் சில குடிமக்கள் தஜிகிஸ்தானின் ஓய்வூதிய நிதிக்குப் பங்களிப்புச் செலுத்துவதில்லை; இதனால் உள்நாட்டு ஓய்வூதியங்களுக்கு நிதியளிக்கக் கிடைக்கும் தொகை குறைகிறது.
பணியாளர் எண்ணிக்கைகள் தெரிவிப்பது என்ன
தேசியப் புள்ளிவிவரங்களின்படி, 2026 அக்டோபர் 1-ஆம் தேதி தஜிகிஸ்தானில் 894,923 ஓய்வூதியதாரர்கள் இருந்தனர். ஆகஸ்ட் மாதத்தில் வேலைவாய்ப்பு சுமார் 2.851 மில்லியனாக இருந்தது. இதன்படி, ஒவ்வொரு ஓய்வூதியதாரருக்கும் சுமார் 3.2 பேர் பணிபுரிந்தனர்.
பல்வேறு உரிமை வகைகளைக் கொண்ட நிறுவனங்களில் ஊதியம் பெறும் பணியாளர்களாக சுமார் 1.307 மில்லியன் பேர் மட்டுமே பதிவாகியிருந்தனர்; இது மொத்த வேலைவாய்ப்பில் 45.8% ஆகும். மற்ற பணியாளர்களில் தொழில்முனைவோர், டெஹ்கான் பண்ணை உறுப்பினர்கள் மற்றும் சமூகப் பங்களிப்புச் செலுத்தக்கூடிய பிற வகைத் தொழிலாளர்களும் அடங்குவர்.
எனவே, நிதிக் கணக்கீட்டில் தொடர்ந்து பங்களிப்புச் செலுத்துவோரின் எண்ணிக்கை, அவர்கள் செலுத்தும் தொகை, ஓய்வூதியச் செலவு ஆகியவை தேவை. ஒரு ஓய்வூதியதாரரை ஆதரிக்கும் மூன்று பணியாளர்கள் மூலம் கிடைக்கும் வருவாய், அவர்களின் வருமானம் மற்றும் மூவரும் ஒவ்வொரு மாதமும் பங்களிப்புச் செலுத்துகிறார்களா என்பதைப் பொறுத்து பெரிதும் மாறும்.
சிஐஎஸ் புள்ளிவிவரக் குழுவின் ஒப்பிடத்தக்க தரவுகளின்படி, 2024-இல் தஜிகிஸ்தானில் வேலைசெய்யும் 1,000 பேருக்கு 318 ஓய்வூதியதாரர்கள் இருந்தனர்; அதாவது, ஒவ்வொரு ஓய்வூதியதாரருக்கும் சுமார் 3.1 பணியாளர்கள். கஜகஸ்தான், கிர்கிஸ்தான், உஸ்பெகிஸ்தான் ஆகிய நாடுகளில் வேலைசெய்யும் 1,000 பேருக்கு தலா 347 ஓய்வூதியதாரர்கள் இருந்தனர்; அதாவது, ஒவ்வொரு ஓய்வூதியதாரருக்கும் சுமார் 2.9 பணியாளர்கள். ரஷ்யாவில் இந்த எண்ணிக்கை 555 ஆக இருந்தது; அதாவது, ஒரு ஓய்வூதியதாரருக்கு சுமார் 1.8 பணியாளர்கள். ஒரே அறிக்கை காலத்தைப் பயன்படுத்தி, நாடுகளுக்கிடையே வேலைவாய்ப்புக்கும் ஓய்வூதியம் பெறுதலுக்கும் இடையிலான சமநிலையை இந்தத் தரவுகள் காட்டுகின்றன.
ஓய்வூதியத் தொகை எவ்வளவு போதுகிறது
2024-இல் தஜிகிஸ்தானின் சராசரி முதியோர் ஓய்வூதியம் மாதம் 475.8 சோமோனியாக இருந்தது; சராசரி மாத ஊதியம் 2,148.9 சோமோனி. சராசரி ஊதியத்தில் சுமார் 22.1% மட்டுமே ஓய்வூதியமாக இருந்தது; அதாவது, ஊதியம் ஓய்வூதியத்தைவிட சுமார் 4.5 மடங்கு அதிகம்.
வருமானத்துக்கும் ஓய்வூதிய வருமானத்துக்கும் இடையில் கணிசமான இடைவெளி இருப்பதை இந்தச் சராசரிகள் காட்டுகின்றன. ஒருவரின் அனுபவம் அவருடைய முந்தைய சம்பளம், பங்களிப்பு வரலாறு, ஓய்வூதிய உரிமை ஆகியவற்றைப் பொறுத்தது; குடும்பத் தேவைகளும் மாறுபடும்.
விலைகளும் வாழ்க்கைச் செலவுகளும் மாறும்போது ஓய்வூதியங்களைச் சரிசெய்யும் முறையான குறியீட்டாக்கத்தை மேம்படுத்த ADB பரிந்துரைக்கிறது. உணவு, வெப்பமூட்டல், பிற அத்தியாவசியப் பொருள்களின் விலை உயர்ந்தும் ஓய்வூதியம் மாறாமலும் இருந்தால், அந்தத் தொகையால் வாங்கக்கூடியவை குறையும்.
ஓய்வூதியத் தொகைகள் போதுமான வாழ்க்கைத் தரத்தை வழங்குகின்றனவா என்பதை மதிப்பிடுவதற்கான அளவுகோல்களையும் உருவாக்க வேண்டும் என்று வங்கி வலியுறுத்துகிறது. எனவே, ஓய்வூதியச் சீர்திருத்தத்திற்கு ஒன்றோடொன்று தொடர்புடைய இரண்டு பணிகள் உள்ளன: முறைக்குள் போதுமான நிதி வருவதை உறுதிசெய்வதும், பெறுநர்களுக்கு அர்த்தமுள்ள ஆதரவு கிடைக்கும்படி தொகைகளை வழங்குவதும்.
சமூக ஓய்வூதியங்களுக்கு யார் நிதியளிப்பார்கள்?
பல ஆண்டுகள் உள்ளடங்கிய திட்டத்தின் கீழ், சமூக ஓய்வூதியங்களுக்கான நிதியைப் படிப்படியாக அரசுப் பட்ஜெட்டுக்கு மாற்ற ADB முன்மொழிகிறது. பங்களிப்புகளின் அடிப்படையிலான ஓய்வூதியத் தகுதி இல்லாத சில பிரிவினருக்கு சமூக ஓய்வூதியங்கள் ஆதரவளிக்கின்றன.
பங்களிப்பின் அடிப்படையிலான ஓய்வூதியம் என்பது பணிக்காலத்தில் செலுத்திய தொகைகளால் உருவான உரிமைகளுடன் தொடர்புடையது. அந்த உரிமைகள் போதாமலிருக்கும்போதோ இல்லாதபோதோ சமூக ஓய்வூதியம் ஆதரவளிக்கிறது. இவற்றுக்கான நிதியளிப்பைப் பிரித்தால், ஒவ்வொரு நோக்கத்திற்கும் அரசு எவ்வளவு செலவிடுகிறது என்பதைத் தெளிவாகக் காணலாம்.
முன்மொழியப்பட்ட ஏற்பாட்டின்படி, பங்களிப்பு வருவாய் முதன்மையாகக் காப்பீட்டு ஓய்வூதியங்களுக்கு நிதியளிக்கும்; பொது அரசுவருவாய் சமூக ஓய்வூதியங்களை ஆதரிக்கும். செலவை ஒரே நேரத்தில் மாற்றாமல், பல பட்ஜெட் ஆண்டுகளில் படிப்படியாக மாற்றுவதற்கான திட்டத்தை அரசு வகுக்க வேண்டும்.
30 ஆண்டுகள் பங்களிப்புச் செலுத்த வேண்டும் என்ற பரிந்துரையுடன் பார்க்கும்போது இந்த நிதியளிப்புக் கேள்வி குறிப்பாக முக்கியத்துவம் பெறுகிறது. இடையிடையே பங்களிப்புப் பதிவு தடைப்பட்டுள்ள பணியாளர்களுக்கு, தங்களின் காப்பீட்டு ஓய்வூதிய உரிமை என்ன, தேவையான காலத்தை எட்டாவிட்டால் என்ன ஆதரவு கிடைக்கும் என்பவை தெளிவாகத் தெரிய வேண்டும்.
நீண்ட ஆயுள், இளைய மக்கள்தொகை, பிராந்தியத் தேர்வுகள்
ADB மேற்கோள் காட்டிய தேசியத் தரவுகளின்படி, 2024-இல் ஆயுட்காலம் 76.6 ஆண்டுகளாக இருந்தது; 2010-இல் அது 68.4 ஆண்டுகளாக இருந்தது. இது 8.2 ஆண்டுகள் அதிகரிப்பு. உலக வங்கியின் மதிப்பீடுகள் ஆயுட்காலத்தை சுமார் 72 ஆண்டுகளாகக் கணிக்கின்றன; பயன்படுத்தப்படும் தரவுகளும் முறைகளும் மாறுபடுவதால் இந்த வேறுபாடு இருக்கலாம்.
பிறப்பின்போதான ஆயுட்காலம் என்பது ஒரு மக்கள்தொகையின் சராசரி வாழ்நாளைக் குறிக்கிறது. ஓய்வூதியத் திட்டமிடலில், ஓய்வுபெறும் வயதை எட்டிய பிறகு மக்கள் எவ்வளவு காலம் வாழ்கிறார்கள் என்பதற்கான மதிப்பீடும் தேவை; அதுவே எவ்வளவு காலம் ஓய்வூதியம் வழங்கப்பட வேண்டும் என்பதைத் தீர்மானிக்கிறது.
தஜிகிஸ்தான் தொடர்ந்து இளைய மக்கள்தொகையைக் கொண்ட நாடாக உள்ளது; அந்நாட்டு மக்களில் 62.8% பேர் 30 வயதுக்குக் குறைவானவர்கள். இந்த இளைஞர்களுக்கு உள்நாட்டிலோ, வெளிநாட்டுப் பணியை உள்ளடக்கும் ஏற்பாடுகள் மூலமோ, தொடர்ந்து ஓய்வூதியப் பங்களிப்புகளை உருவாக்கும் வேலைவாய்ப்பு கிடைக்கிறதா என்பதைப் பொறுத்தே எதிர்காலப் பங்களிப்பாளர்களின் எண்ணிக்கை ஓரளவு அமையும்.
மத்திய ஆசிய நாடுகளில் ஓய்வுபெறும் விதிகள் மாறுபடுகின்றன. கிர்கிஸ்தானில் ஆண்களுக்கு 63 வயதும் பெண்களுக்கு 58 வயதும் நிர்ணயிக்கப்பட்டுள்ளன; இது தஜிகிஸ்தானின் வயதுடன் ஒத்துள்ளது. உஸ்பெகிஸ்தானில் ஆண்களுக்கு 60 வயதும் பெண்களுக்கு 55 வயதும் ஆகும். கஜகஸ்தானில் ஆண்களுக்கு 63 வயதும் பெண்களுக்கு 61 வயதும் நிர்ணயிக்கப்பட்டுள்ளன; பெண்களுக்கான வயது 2028 வரை 61 ஆகவே இருக்கும், பின்னர் படிப்படியாக உயர்ந்து 2031-க்குள் 63 ஆகும்.
இருபாலருக்கும் 65 வயது என்ற ஒரே வயது நிர்ணயம், இந்த நாடுகளில் குறிப்பிடப்பட்டுள்ள வரம்புகளைவிட தஜிகிஸ்தானை உயர்ந்த நிலையில் வைக்கும். இருப்பினும், ஒவ்வொரு நாட்டின் நிதிநிலை, வேலைவாய்ப்பு முறை, பயன்தொகை விதிகள் ஆகியவை தேர்ந்தெடுக்கப்படும் ஓய்வுவயதின் விளைவுகளைத் தீர்மானிக்கும்.
சிறந்த பதிவுகளும் எளிய அணுகலும்
தனிநபர் பங்களிப்புப் பதிவுகளை வலுப்படுத்துதல், டிஜிட்டல் சேவைகளை விரிவுபடுத்துதல், பொது நிறுவனங்களுக்கிடையிலான தகவல் பரிமாற்றத்தை மேம்படுத்துதல் ஆகியவை ADB-யின் நிர்வாகப் பரிந்துரைகளில் அடங்கும். துல்லியமான தனிப்பட்ட பதிவு இருந்தால், பணியாளர்கள் தங்கள் பங்களிப்புகளைச் சரிபார்த்து, இதுவரை திரட்டிய ஓய்வூதிய உரிமைகளைப் புரிந்துகொள்வது எளிதாகும்.
அரசு அமைப்புக்கு வெளியே உள்ள ஓய்வூதிய நிதிகளுக்கான தன்னார்வ ஓய்வூதியச் சேமிப்பையும் தெளிவான மேற்பார்வையையும் உருவாக்க வங்கி பரிந்துரைக்கிறது. உரிமம் வழங்குதல், முதலீட்டு விதிகள், கண்காணிப்பு ஆகியவை முன்மொழியப்பட்ட பாதுகாப்பு நடவடிக்கைகளில் அடங்கும். கட்டாய ஓய்வூதியக் காப்பீட்டுடன் சேர்த்து, ஓய்வுக்காலத்துக்குத் தயாராகும் மற்றொரு வழியை தன்னார்வச் சேமிப்பு வழங்கும்.
அக்டோபர் தொடக்கத்தில், ஓய்வூதியச் சேவைகளின் அணுகலை விரிவுபடுத்துதல், ஓய்வூதியம் மற்றும் சமூகப் பயன்தொகைகளை வழங்கும் முறையை நவீனப்படுத்துதல், சமூகச் சேவைகளின் தரத்தையும் கிடைப்பையும் மேம்படுத்துதல் ஆகியவற்றுக்காக ADB 20.5 மில்லியன் டாலர்களை ஒதுக்கியது. பயன்தொகைகளை நிர்வகிப்பதுடன், அவற்றை மக்கள் நடைமுறையில் எப்படிப் பெறுகிறார்கள் என்பதையும் இந்தப் பணி கவனிக்கிறது.
ஓய்வுவயது விருப்பங்களின் நிதி மற்றும் சமூக விளைவுகளை ஒப்பிடும் விரிவான பொதுக் கணிப்புகள் இன்னும் இல்லை. ஒவ்வொரு விருப்பத்தின்கீழும் எதிர்பார்க்கப்படும் பங்களிப்பு வருவாய், ஓய்வூதியச் செலவு, தகுதி பெறுவோரின் எண்ணிக்கை ஆகியவற்றுடன், முழுமையற்ற வேலைவாய்ப்புப் பதிவுகளைக் கொண்ட பணியாளர்களுக்கு ஏற்படும் விளைவுகளையும் பயனுள்ள ஒப்பீடு காட்ட வேண்டும்.
சர்வதேசக் கடன் வழங்குநர்களுடனான விரிவான உறவு
தஜிகிஸ்தானுக்கும் சர்வதேச நிறுவனங்களுக்கும் இடையே பரந்த நிதி தொடர்பான பேச்சுவார்த்தைகள் நடைபெறும் காலகட்டத்தில் இந்த ஓய்வூதியப் பரிந்துரைகள் முன்வைக்கப்பட்டுள்ளன. தஜிகிஸ்தான் ADB-க்கு சுமார் 260 மில்லியன் டாலர் கடன்பட்டுள்ளது; அதேவேளை, ரோகுன் நீர்மின் திட்டத்துக்காக மேலும் 500 மில்லியன் டாலர் நிதித் தொகுப்பை வங்கி முன்மொழிந்துள்ளது.
ரோகுன் நிதியளிப்பு பேச்சுவார்த்தைகள் குறித்து விவரிக்கப்பட்டுள்ளபடி, திட்டமிடப்பட்ட தொகுப்பில் 200 மில்லியன் டாலர் மானியமும், 300 மில்லியன் டாலர் சலுகைநிபந்தனைக் கடனும் அடங்கும். மானியத்தைத் திருப்பிச் செலுத்தத் தேவையில்லை; சாதாரண வணிகக் கடனைவிடச் சாதகமான நிபந்தனைகளில் வழங்கப்படும் சலுகைநிபந்தனைக் கடனைத் திருப்பிச் செலுத்த வேண்டும்.
அக்டோபர் 1-ஆம் தேதி, உலக வங்கி குழுமத்தின் ஓர் அங்கமான சர்வதேச அபிவிருத்திச் சங்கத்துடனான 300 மில்லியன் டாலர் ரோகுன் நிதியளிப்பு ஒப்பந்தத்துக்கு நாடாளுமன்றம் ஒப்புதல் அளித்தது. அந்தச் சங்கம் இதற்கு முன்பு 350 மில்லியன் டாலர் வழங்கியிருந்தது. நிதி அமைச்சர் ஃபைஸிதீன் கஹ்ஹோர்சோதாவும் தேசிய வங்கி தலைவர் ஃபிர்தவ்ஸ் தொலிப்சோதாவும் அக்டோபரில் சர்வதேச நாணய நிதியத்தின் துணை நிர்வாக இயக்குநர் போ லியைச் சந்தித்தனர்.
உலக வங்கியின் 2026 முதல் 2032 வரையிலான நாட்டளவிலான கூட்டாண்மை உத்தி, தனியார் முதலீடு, பொருளாதாரத்தில் அரசின் பங்கைக் குறைத்தல், வணிகச் சூழலை எளிதாக்குதல் ஆகியவற்றுக்கு முக்கியத்துவம் அளிக்கிறது. பொது நிதிநிலையும் பொருளாதாரக் கொள்கையும் குறித்த இந்த விரிவான விவாதங்களுக்கிடையே தஜிகிஸ்தானின் ஓய்வூதிய விவாதமும் நடைபெறுகிறது.
முக்கிய தேதிகளும் எண்ணிக்கைகளும் வெவ்வேறு அறிக்கைக் காலங்களைச் சேர்ந்தவை:
- 2024: ஓய்வூதியக் காப்பீட்டில் சுமார் 2.1 மில்லியன் பேர் பதிவுசெய்யப்பட்டனர்; சராசரி முதியோர் ஓய்வூதியம் மாதம் 475.8 சோமோனியாக இருந்தது.
- 2025-ஆம் ஆண்டின் முதல் பாதி: சர்வதேச இடம்பெயர்வு அமைப்பின்படி, சுமார் 825,000 தஜிக் குடிமக்கள் வெளிநாடுகளில் பணிபுரிந்தனர்.
- 2026 ஆகஸ்ட்: வேலைவாய்ப்பு சுமார் 2.851 மில்லியனாக இருந்தது.
- 2026 அக்டோபர் 1: ஓய்வூதியதாரர்களின் எண்ணிக்கை 894,923 ஆக உயர்ந்தது; 300 மில்லியன் டாலர் ரோகுன் ஒப்பந்தத்துக்கு நாடாளுமன்றம் ஒப்புதல் அளித்தது.
- 2026 அக்டோபர்: ADB-யின் ஓய்வூதியப் பரிந்துரைகளைத் தொடர்ந்து, நடைமுறையில் உள்ள ஓய்வுவிதிகள் தொடர்ந்து அமலில் இருப்பதாகத் தெளிவுபடுத்தப்பட்டது.
முக்கிய அம்சங்கள்
- தஜிகிஸ்தானில் ஓய்வுபெறும் வயது பெண்களுக்கு 58 ஆகவும், ஆண்களுக்கு 63 ஆகவும் தொடர்கிறது.
- பெண்களின் ஓய்வுவயதைப் படிப்படியாக 63 ஆக உயர்த்தவோ, இருபாலருக்கும் 65 ஆக மாற்றவோ ADB பரிந்துரைக்கிறது.
- பெண்களுக்கும் ஆண்களுக்கும் 30 ஆண்டுகள் பங்களிப்புச் செலுத்த வேண்டும் எனப் பரிசீலிக்கவும் வங்கி பரிந்துரைக்கிறது.
- 2024-இல் ஓய்வூதியக் காப்பீட்டில் சுமார் 2.1 மில்லியன் பேர் பதிவுசெய்யப்பட்டனர்; இது உழைக்கும் வயதிலுள்ள மக்கள்தொகையில் ஏறத்தாழ மூன்றில் ஒரு பங்கு.
- 2024-இல் சராசரி முதியோர் ஓய்வூதியம், சராசரி மாத ஊதியத்தில் சுமார் 22.1% ஆக இருந்தது.
- சமூக ஓய்வூதிய நிதியளிப்பு, பணவீக்கத்துக்கேற்ப தொகையைச் சரிசெய்தல், டிஜிட்டல் பதிவுகள், தன்னார்வச் சேமிப்பு, விரிவான காப்பீட்டு அணுகல் ஆகியவற்றையும் பிற பரிந்துரைகள் உள்ளடக்குகின்றன.
- தகுதிக்கான எந்த மாற்றமும் தஜிகிஸ்தானின் சட்ட நடைமுறைகளின்படி மேற்கொள்ளப்பட வேண்டும்; நடைமுறைப்படுத்தும் கால அட்டவணை எதுவும் அறிவிக்கப்படவில்லை.