வணிகக் கடன் வழங்கலை மையமாகக் கொண்ட வங்கித் துறை சீரமைப்பு
நிதி அமைப்பை நவீனமயமாக்குதல், பலவீனமான கடன் வழங்கும் நிறுவனங்களின் சிக்கல்களுக்குத் தீர்வு காணுதல், குறிப்பாகச் சிறு மற்றும் நடுத்தர நிறுவனங்கள் நிதி பெற உதவுதல் ஆகிய மூன்று இலக்குகளை இணைக்கும் 2030 வரையிலான வங்கித் துறை சீர்திருத்த வழித்தடத்தை வியட்நாமின் மத்திய வங்கி வகுத்துள்ளது.
உள்ளடக்கம்
- வணிகக் கடன் வழங்கலை மையமாகக் கொண்ட வங்கித் துறை சீரமைப்பு
- பொறுப்புகள் ஒதுக்கப்பட்ட நான்கு பணிப்பிரிவுகள்
- சிறிய நிறுவனங்களுக்கு என்ன மாற்றம்?
- கொடுப்பனவுத் தொழில்நுட்பத்தைத் தாண்டிய நவீனமயமாக்கல்
- வாராக்கடன்களில் பெரும் பங்கு பலவீனமான கடன் வழங்குநர்களிடம்
- வங்கி மறுசீரமைப்புக்கான சட்ட வழிமுறைகள்
- அதிகக் கடன் வழங்கலுடன் நிதிநிலையையும் சமநிலைப்படுத்த வேண்டும்
- செயலாக்கம் எதை வழங்க வேண்டும்?
- முக்கிய அம்சங்கள்
வியட்நாம் அரச வங்கியின் செயல் திட்ட அறிவிப்பின்படி, ஆளுநர் 2026 நவம்பர் 1 அன்று 2409/QD-NHNN எண் கொண்ட தீர்மானத்தில் கையெழுத்திட்டார். அது அன்றே நடைமுறைக்கு வந்தது. 2026 செப்டம்பர் 18 அன்று 1809/QD-TTg எண் கொண்ட தீர்மானத்தின் கீழ் பிரதமரால் அங்கீகரிக்கப்பட்ட திட்டத்தை இது செயல்படுத்துகிறது.
தொழில்நுட்பம், கண்காணிப்பு, சிக்கலில் உள்ள வங்கிகள், வணிகக் கடன் ஆகியவற்றை ஒரே திட்டத்தில் இந்த வழித்தடம் கொண்டுவருகிறது. நிதி வழங்கும் நிறுவனங்களின் நலத்தை மேம்படுத்திக்கொண்டே, நிதியைப் பெறுவதை எளிதாக்குவதே இதன் நடைமுறைச் சவால்.
முந்தைய வங்கித் துறை புள்ளிவிவரங்கள் இந்தச் சவாலின் அளவைக் காட்டுகின்றன. 2025 பிப்ரவரி இறுதியில், வியட்நாமிய வங்கிகளின் கணக்குப் பதிவுகளில் இருந்த வாராக்கடன்கள் மொத்தம் 833 டிரில்லியன் டோங்; நிலுவைக் கடன்களில் இது 5.3% ஆகும். வியட்நாம் வங்கிகள் சங்கம் மற்றும் மத்திய வங்கியின் தரவுகளைப் பயன்படுத்தி வியட் டிராகன் செக்யூரிட்டீஸ் கார்ப்பரேஷன் தொகுத்த புள்ளிவிவரங்கள் இதைத் தெரிவிக்கின்றன. சிறப்புக் கண்காணிப்பில் இருந்த ஐந்து வங்கிகளிடம் அந்த வாராக்கடன்களில் 65% இருந்தன.
பொருட்களை வாங்கவும், விநியோகஸ்தர்களுக்குப் பணம் செலுத்தவும் அல்லது உற்பத்தியை விரிவாக்கவும் நிதி தேடும் ஒரு நிறுவனத்துக்கு, அதன் வங்கி எவ்வாறு செயல்படுகிறது என்பது முக்கியம். திருப்பிச் செலுத்தப்படாத கடன்களால் சுமையடைந்த கடன் வழங்குநர், கடனை மீட்டெடுக்கவும் இழப்புகளை ஈடுகட்டவும் பணத்தையும் ஊழியர்களையும் ஒதுக்க வேண்டியிருக்கும். இந்த நிதிச் சுமையையும், வணிகங்கள் கடன் கோரும் விதிமுறைகள் மற்றும் அமைப்புகளையும் சீர்திருத்தத் திட்டம் கையாள்கிறது.
பொறுப்புகள் ஒதுக்கப்பட்ட நான்கு பணிப்பிரிவுகள்
SBV என அறியப்படும் வியட்நாம் அரச வங்கி, செயல் திட்டத்தை நான்கு பிரிவுகளாகப் பிரித்துள்ளது: பொதுவான நடவடிக்கைகள், வங்கித் துறை நவீனமயமாக்கல், பலவீனமான கடன் நிறுவனங்களின் சிக்கல்களுக்குத் தீர்வு காணுதல், வணிகக் கடன் பெறுவதை எளிதாக்குதல். கடன் நிறுவனங்கள் என்பவை கடன் வழங்குதல், வைப்புத் தொகை ஏற்றுக்கொள்ளுதல் போன்ற நிதிச் சேவைகளை வழங்க அங்கீகரிக்கப்பட்ட அமைப்புகள்.
பொதுவான நடவடிக்கைகளில் சட்ட, கொள்கை மாற்றங்கள், தகவல் தொழில்நுட்பக் கட்டமைப்பு, வங்கித் தரவுத்தளங்கள், பணியாளர் பயிற்சி, கொள்கை தொடர்பான தகவல் பரிமாற்றம் மற்றும் சர்வதேச ஒத்துழைப்பு ஆகியவை அடங்கும். துறைகள், தொடர்புடைய அமைப்புகள் மற்றும் கடன் நிறுவனங்களின் பணிகளுக்கு ஏற்ப, இந்தத் திட்டத்தைச் செயல்படுத்தும் பொறுப்புகளை SBV ஒதுக்கியுள்ளது.
இந்த வழித்தடம் 2030 வரை நீள்கிறது. கூடுதல் சிறு, நடுத்தர நிறுவனக் கடன்களுக்கான எண்ணிக்கை இலக்கையோ, பலவீனமான வங்கிகளைச் சீரமைப்பதற்கான மொத்த நிதியையோ, தனிப்பட்ட வங்கியின் மறுசீரமைப்புக்கான நிறைவுத் தேதியையோ இந்த அறிவிப்பு குறிப்பிடவில்லை. நடைமுறை மாற்றங்களுக்கான தெளிவான கால அட்டவணையை எதிர்பார்க்கும் நிறுவனங்களுக்கும் வைப்பாளர்களுக்கும் இந்த விவரங்கள் முக்கியம்.
செயல் திட்டத்தையும் முந்தைய வங்கிச் சட்டங்களையும் இணைக்கும் முக்கியத் தேதிகள்:
- 2025 ஜூன் 27: 2024ஆம் ஆண்டின் கடன் நிறுவனங்கள் சட்டத்தில் திருத்தங்களைத் தேசியப் பேரவை அங்கீகரித்தது.
- 2025 அக்டோபர் 15: திருத்தங்கள் நடைமுறைக்கு வந்தன; இதனால் சிக்கலில் உள்ள கடன் வழங்குநர்களையும் வாராக்கடன் மீட்பையும் கையாள்வதற்கான வழிமுறைகள் கிடைத்தன.
- 2026 செப்டம்பர் 18: 1809/QD-TTg எண் கொண்ட தீர்மானத்தின் மூலம் வங்கித் துறை சீர்திருத்தத் திட்டத்தைப் பிரதமர் அங்கீகரித்தார்.
- 2026 நவம்பர் 1: 2409/QD-NHNN எண் கொண்ட தீர்மானத்தின் மூலம் SBV தனது செயல் திட்டத்தை வெளியிட்டது; அது உடனடியாக நடைமுறைக்கு வந்தது.
- 2030: செயல் திட்டத்தின் நடைமுறைப்படுத்தல் வழித்தடத்தின் இலக்கு ஆண்டு.
சிறிய நிறுவனங்களுக்கு என்ன மாற்றம்?
சிறு மற்றும் நடுத்தர நிறுவனங்களுக்கு, அதாவது SMEs-க்கு, இந்தத் திட்டம் முழுவதும் சிறப்புக் கவனம் அளிக்கப்படுகிறது. உற்பத்தி மற்றும் வணிக நடவடிக்கைகளுக்கான நிதியை எளிதில் பெறச் செய்வதற்காக, வங்கித் துறை கடன் மற்றும் வங்கிச் செயல்பாட்டு விதிமுறைகளை மறுஆய்வு செய்து, கடன் வழங்கும் கொள்கைகளை மேம்படுத்தும் என SBV தெரிவித்துள்ளது.
அரசும் பிரதமரும் அடையாளம் கண்டுள்ள உற்பத்தி, வணிகச் செயல்பாடுகள், முன்னுரிமைத் துறைகள் மற்றும் பொருளாதார வளர்ச்சிக்கான உந்துசக்திகளுக்கு கடன் வழங்கப்பட வேண்டும். அரசின் வழிகாட்டுதலிலான கடன் திட்டங்களைத் தொடர்ந்து செயல்படுத்தவும், வங்கிகளுக்கும் நிறுவனங்களுக்கும் இடையிலான தொடர்புகளை வலுப்படுத்தவும் இந்தத் திட்டம் கோருகிறது.
நிதி பெறுவதில் உள்ள சிரமங்களை அதிகாரிகளும் கடன் வழங்குநர்களும் கண்டறிந்து, அவற்றுக்கு விரைவாகத் தீர்வுகாண இந்தத் தொடர்புகள் உதவும். தனிப்பட்ட நிறுவனத்தைப் பொறுத்தவரை, நிராகரிக்கப்பட்ட கடன் விண்ணப்பம் குறித்து விவாதிக்கவும், தனது நிதித் தேவைகளை விளக்கவும், கடன் வழங்கும் செயல்முறையில் உள்ள சிக்கல்களைக் கண்டறியவும் தெளிவான வழி கிடைப்பதே பயனுள்ள விளைவாக இருக்கும்.
பொருளாதாரத்தில் கடன் அளவை அதிகரிப்பதைவிடப் பரந்த நோக்கத்தைக் கொண்டுள்ளது இந்தத் திட்டம். பணம் நிறுவனங்களுக்குச் சென்றடையும் முறையையும் இது கையாள்கிறது. கடன் விதிகளை மறுஆய்வு செய்தல், தகவல் அமைப்புகளை மேம்படுத்துதல், கடன் வழங்குநர்களையும் கடன் பெறுவோரையும் இணைத்தல் ஆகியவை அந்தச் செயல்முறையின் வெவ்வேறு பகுதிகள்: விதிகள் விண்ணப்பங்களை நிர்வகிக்கின்றன; தகவல்கள் கடன் முடிவுகளுக்கு ஆதரவளிக்கின்றன; நேரடிப் பேச்சுவார்த்தைகள் நிதி பெறுவதில் சிக்கல் எங்கு உருவாகிறது என்பதைக் கண்டறிய உதவுகின்றன.
கொடுப்பனவுத் தொழில்நுட்பத்தைத் தாண்டிய நவீனமயமாக்கல்
SBV-யின் நவீனமயமாக்கல் திட்டத்தில், பணவியல் கொள்கை, அந்நியச் செலாவணி மேலாண்மை, கடன் கொள்கை ஆகியவற்றுடன் கொடுப்பனவு அமைப்புகளும் தனிப்பட்ட கடன் வழங்குநர்களின் செயல்பாடுகளும் இடம்பெறுகின்றன. பணவியல் கொள்கை என்பது பணம் மற்றும் கடன் பெறும் சூழல்களை நிர்வகிப்பதைக் குறிக்கிறது; அந்நியச் செலாவணிக் கொள்கை என்பது நாணயங்களையும் அவற்றின் பரிமாற்றத்தையும் குறிக்கிறது.
மக்கள், நிறுவனங்கள் மற்றும் நிதி நிறுவனங்களுக்கு இடையே பணத்தைப் பரிமாறும் கொடுப்பனவு அமைப்புகளும் மற்றொரு முன்னுரிமையாகும். அந்த அமைப்புகளையும் அவை நிர்வகிக்கப்படும், கண்காணிக்கப்படும் முறைகளையும் நவீனமயமாக்க இந்தத் திட்டம் கோருகிறது. நிறுவனங்களுக்கு, வாடிக்கையாளர்களிடமிருந்து வருவாயைப் பெறுவது முதல் விநியோகஸ்தர்களின் கட்டணங்களைச் செலுத்துவது வரை அன்றாடச் செயல்பாடுகளுக்கு நம்பகமான கொடுப்பனவுகள் அவசியம்.
வங்கித் துறை ஆய்வும் கண்காணிப்பும் இத்திட்டத்தில் இடம்பெறுகின்றன. ஆய்வாளர்கள் நிறுவனங்களையும் அவற்றின் செயல்பாடுகளையும் பரிசோதிக்கின்றனர்; கண்காணிப்பாளர்கள் காலப்போக்கில் நிதிநிலையையும் விதிமுறை இணக்கத்தையும் கண்காணிக்கின்றனர். வங்கிகள் தங்கள் செயல்பாடுகளை நவீனமயமாக்கும்போது இந்தப் பணிகள் மேலும் பயனுள்ளதாக அமைய வேண்டும் எனத் திட்டம் நோக்குகிறது.
மேம்படுத்தப்பட்ட தரவுத்தளங்கள், தகவல் அமைப்புகள் மற்றும் பணியாளர் பயிற்சி ஆகியவை இந்தப் பணிகளுக்கு ஆதரவளிக்கின்றன. மேம்பட்ட தொழில்நுட்பத்தை இயக்க அதைப் பயன்படுத்தத் தெரிந்தவர்கள் தேவை; பயனுள்ள கண்காணிப்புக்கு பயன்படுத்தக்கூடிய தகவல்கள் அவசியம். கட்டமைப்பு, தரவு மற்றும் பணியாளர் மேம்பாடு ஆகியவற்றை ஒன்றாக இணைப்பதன் மூலம், வங்கித் துறை செயல்படும் முறையை மாற்றுவதற்கான பல நடைமுறைத் தேவைகளை இந்தத் திட்டம் கையாள்கிறது.
வாராக்கடன்களில் பெரும் பங்கு பலவீனமான கடன் வழங்குநர்களிடம்
2025ஆம் ஆண்டின் தொடக்கத்தில், வியட்நாமின் வாராக்கடன் பிரச்சினை குறைந்த எண்ணிக்கையிலான நிறுவனங்களிடம் அதிகமாகக் குவிந்திருந்தது. வியட் டிராகன் செக்யூரிட்டீஸ் தொகுத்த புள்ளிவிவரங்களின்படி, பிப்ரவரி இறுதியில் சிறப்புக் கண்காணிப்பில் இருந்த ஐந்து வங்கிகளிடம், வங்கித் துறையின் கணக்குப் பதிவிலிருந்த வாராக்கடன்களில் 65% இருந்தன.
வாராக்கடன் எனவும் அழைக்கப்படும் செயல்படாத கடன் என்பது, திருப்பிச் செலுத்துவது பெரிதும் காலதாமதமான அல்லது வேறு வகையில் சிக்கலுக்குள்ளான கடனாகும். அப்போது வங்கிகளின் கணக்குப் பதிவிலிருந்த நிலுவைக் கடன்களில், ஒவ்வொரு 100 டோங் கடனுக்கும் ஐந்து டோங்குக்கும் சற்றே அதிகமான தொகை வாராக்கடனாக வகைப்படுத்தப்பட்டிருந்தது என்பதையே 5.3% விகிதம் குறிக்கிறது.
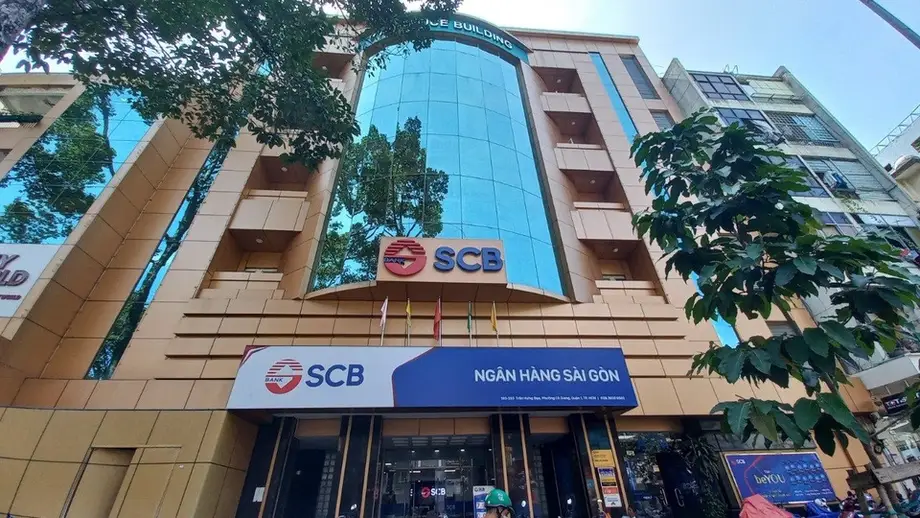
சைகோன் கூட்டுப் பங்கு வணிக வங்கி, SCB என அறியப்படுவது, தனித்து கவனம் பெற்றது. 2025 பிப்ரவரி இறுதியில் அதன் வாராக்கடன் விகிதம் 98.5% ஆக உயர்ந்தது; 2017 நடுப்பகுதியில் இது 20.9% ஆக இருந்தது. அதன் உண்மையான உரிமையாளரும் வான் தின் ஃபாட் சொத்துக் குழுமத்தின் தலைவருமான ட்ரூங் மை லான் கைது செய்யப்பட்டதைத் தொடர்ந்து, 2022 அக்டோபரில் SCB வங்கியில் ஒரே நேரத்தில் பல வாடிக்கையாளர்கள் தங்கள் வைப்புத் தொகைகளைத் திரும்பப் பெற முயலும் வங்கி நெருக்கடி ஏற்பட்டது.
பட்டியலிடப்பட்ட கடன் வழங்குநர்களிடமும் அழுத்தம் தென்பட்டது. 27 பட்டியலிடப்பட்ட வங்கிகளின் செயல்படாத கடன்கள் 2025ஆம் ஆண்டின் முதல் மூன்று மாதங்களில் மொத்தம் 265 டிரில்லியன் டோங்கை எட்டின. 2024 இறுதியுடன் ஒப்பிடுகையில் இது 16% அதிகரிப்பாகும்.
பலவீனமான நிறுவனங்களின் சிக்கல்களுக்குத் தீர்வு காண்பதை விரைவுபடுத்த, நேரடி நடவடிக்கைகளையும் துணை நடவடிக்கைகளையும் செயல் திட்டம் கோருகிறது. வலுவான நிதிநிலை, மேம்பட்ட நிர்வாகம், அதிர்ச்சிகளைத் தாங்கும் கூடுதல் திறன் ஆகியவை இதன் அறிவிக்கப்பட்ட நோக்கங்களில் அடங்கும்; அதேவேளை வங்கித் துறை நிலைத்தன்மைக்கும் பொருளாதாரத்துக்கும் ஏற்படும் பாதிப்பைக் குறைப்பதும் இலக்காகும்.
வங்கி மறுசீரமைப்புக்கான சட்ட வழிமுறைகள்
சிக்கலில் உள்ள கடன் வழங்குநர்களைக் கையாள்வதற்கான சட்டக் கட்டமைப்பின் ஒரு பகுதியை, 2024ஆம் ஆண்டின் கடன் நிறுவனங்கள் சட்டத் திருத்தங்கள் வழங்குகின்றன. 2025 ஜூன் 27 அன்று தேசியப் பேரவையால் அங்கீகரிக்கப்பட்டு, அதே ஆண்டு அக்டோபர் 15 முதல் நடைமுறைக்கு வந்த இந்தத் திருத்தங்கள், குறிப்பிட்ட சூழ்நிலைகளில் பூஜ்ஜிய வட்டியுடன் கூடிய சிறப்புக் கடன்களை வழங்க மத்திய வங்கிக்கு அதிகாரமளிக்கின்றன.
வங்கிகளில் வாடிக்கையாளர்கள் ஒரே நேரத்தில் பெருமளவில் பணம் திரும்பப் பெற முயலும் சூழ்நிலைகளும், மீட்பு நடவடிக்கைக்கோ கட்டாயக் கைமாற்றுக்கோ மூலதனம் தேவைப்படும் நிறுவனங்களும் அந்தச் சூழ்நிலைகளில் அடங்கும். கட்டாயக் கைமாற்று என்பது அதிகாரிகள் வழிநடத்தும் செயல்முறையின் மூலம் சிக்கலில் உள்ள வங்கியைப் புதிய உரிமையாளரிடம் ஒப்படைப்பதாகும். இத்தகைய தலையீடுகளின்போது பணத்தை வழங்குவதற்கான வழியைச் சிறப்புக் கடன்கள் அதிகாரிகளுக்கு அளிக்கின்றன.
திருப்பிச் செலுத்தத் தவறும் கடன் பெறுவோரிடமிருந்து பிணையச் சொத்துகளைப் பறிமுதல் செய்யும் சில அதிகாரங்களையும் திருத்தப்பட்ட சட்டம் கடன் வழங்குநர்களுக்கு மீண்டும் வழங்குகிறது; குற்றவியல் நடவடிக்கைகள் தொடர்பான சில வழக்குகளும் இதில் அடங்கும். பிணையம் என்பது சொத்து போன்ற, கடனுக்கு ஈடாக உறுதியளிக்கப்பட்ட உடைமையாகும். கடன் பெறுபவர் தவறிழைக்கும் நிலையில், அதை மீட்டெடுக்கக் கடன் வழங்குநர் முயலலாம்.
2017 முதல் 2023 இறுதி வரை செயல்பட்ட வாராக்கடன் தீர்வுக்கான முன்னோடிக் கட்டமைப்பான தீர்மானம் 42-இன் கீழும் இதேபோன்ற அதிகாரங்கள் நடைமுறையில் இருந்தன. கடன் மதிப்பீட்டு நிறுவனமான VIS Rating தொகுத்த தரவுகளின்படி, அந்தக் காலத்தில் மாதாந்திர சராசரி வாராக்கடன் மீட்பு, அதற்கு முந்தைய காலத்துடன் ஒப்பிடுகையில் 65% அதிகரித்தது. மொத்த வாராக்கடனில் தன்னார்வத் திருப்பிச் செலுத்தல் 23%-இலிருந்து 36% ஆக உயர்ந்தது; இது 13 சதவீதப் புள்ளிகள் அதிகரிப்பாகும்.
2025இல் திருத்தங்கள் அங்கீகரிக்கப்பட்டபோது, VIS Rating-இல் நிதி நிறுவனங்களுக்கான மூத்த ஆய்வாளரான ஃபான் டுய் ஹங், சட்ட மாற்றங்களால் எதிர்பார்க்கப்படும் விளைவுகளைப் பின்வருமாறு விவரித்தார்:
இந்தச் சட்டச் சீர்திருத்தம், மேம்பட்ட கடன் மீட்பு மற்றும் குறைந்த செயல்பாட்டுச் செலவுகள் மூலம் வங்கிகளின் லாபத்துக்கு ஆதரவளிக்கும் என நாங்கள் எதிர்பார்க்கிறோம்; 2025இல் ரியல் எஸ்டேட் பரிவர்த்தனைகள் மீள்வதும் இதற்கு உதவும்,
கடன் மீட்பும் வங்கி மறுசீரமைப்பும் ஒன்றோடொன்று தொடர்புடைய பிரச்சினைகளைத் தீர்க்கின்றன. திருப்பிச் செலுத்தப்படாத கடன்களை மீட்பது, இழப்புகளை ஈடுகட்டக் கடன் வழங்குநர்களுக்கு உதவுகிறது; அதேவேளை கூடுதல் தலையீடு தேவைப்படும் நிறுவனங்களின் நிதிநிலை, உரிமை அல்லது நிர்வாகத்தை மறுசீரமைப்பு கையாள்கிறது.
அதிகக் கடன் வழங்கலுடன் நிதிநிலையையும் சமநிலைப்படுத்த வேண்டும்
வங்கிக் கடனை வியட்நாம் சார்ந்திருப்பது கொள்கை வகுப்பாளர்களுக்கு கடினமான சமநிலைப் பணியை உருவாக்குகிறது. நிறுவனங்கள் இயங்கவும் வளரவும் நிதி தேவை; அதேவேளை புதிய கடன்களுடன் வரும் அபாயங்களையும் வங்கிகள் நிர்வகிக்க வேண்டும்.
2025 ஜூன் 19 அன்று தேசியப் பேரவையில் பேசிய SBV ஆளுநர் நுயென் தி ஹோங், 2024இல் மொத்த உள்நாட்டு உற்பத்தியுடன் ஒப்பிடுகையில் கடனின் விகிதம் 134% எட்டியதாகக் கூறினார். ஓராண்டில் உற்பத்தி செய்யப்பட்ட பொருட்கள் மற்றும் சேவைகளின் மதிப்புடன், வழங்கப்பட்ட கடன்களின் மொத்த அளவை இது ஒப்பிடுகிறது. வங்கிக் கடனைத் தொடர்ந்து அதிகம் சார்ந்திருப்பது நிதி அமைப்புக்கும் பொருளாதாரத்துக்கும் அபாயங்களை உருவாக்கலாம் என அவர் எச்சரித்தார்.
2025இல் கடன் ஏற்கெனவே வேகமாக அதிகரித்துக்கொண்டிருந்தது. 2024 இறுதியுடன் ஒப்பிடுகையில், அந்த ஆண்டின் முதல் ஐந்து மாதங்களில் கடன் வழங்கல் 6.5% வளர்ந்தது; முந்தைய ஆண்டு இதே காலத்தில் வளர்ச்சி 2.4% ஆக இருந்தது. 2025ஆம் ஆண்டுக்கான கடன் வளர்ச்சி இலக்கு 16%; 2024இல் இது 15% ஆக இருந்தது.
ரியல் எஸ்டேட் மற்றும் கட்டுமானத் துறைகளில் வேகமாக அதிகரிக்கும் கடன் வழங்கலையும், வங்கிகளுக்கும் பெருநிறுவனக் குழுக்களுக்கும் இடையிலான உரிமைத் தொடர்புகளையும் கடன் தரத்துக்கான கவலைகளாக ஹங் சுட்டிக்காட்டினார். கடன் வழங்குநரும் பெரிய வணிகக் குழுவும் நெருக்கமாக இணைந்திருக்கும்போது, அந்தக் குழுவின் நிதிச் சிக்கல் திருப்பிச் செலுத்தப்படாத கடன்கள் மற்றும் வைப்பாளர்களின் நம்பிக்கை குறைதல் வழியாக வங்கிக்கு அழுத்தத்தை ஏற்படுத்தலாம்.
வணிகங்களுக்குக் கடன் பெறும் வாய்ப்பை விரிவுபடுத்துவதுடன், வலுவான கண்காணிப்பு, மேம்பட்ட நிர்வாகம், பலவீனமான கடன் வழங்குநர்களின் சிக்கல்களுக்குத் தீர்வு காணுதல் ஆகியவற்றையும் செயல் திட்டம் இணைக்கிறது. ஒரே பணியின் இரு அம்சங்களையும் இந்த முன்னுரிமைகள் கையாள்கின்றன: பயனுள்ள கடனை வழங்குதல், அதனுடன் தொடர்புடைய அபாயங்களை ஏற்கக்கூடிய வங்கிகளைப் பேணுதல்.
செயலாக்கம் எதை வழங்க வேண்டும்?
SBV பணிப் பிரிவுகளை வகுத்து, வங்கித் துறை முழுவதும் பொறுப்புகளை ஒதுக்கியுள்ளது. விதிமுறை மாற்றங்கள், கொடுப்பனவுக் கட்டமைப்பு, கண்காணிப்புப் பணி, நிறுவன மறுசீரமைப்பு மற்றும் வணிக நிதிச் சிக்கல்களைக் கையாளுதல் ஆகியவற்றின் மூலம் நடைமுறைப் பலன்கள் உருவாகும்.
சிறிய நிறுவனங்களுக்கு, கடன் விதிகளை மறுஆய்வு செய்தல், அரசின் வழிகாட்டுதலிலான கடன் திட்டங்களைத் தொடர்தல், வங்கிகளுடன் நெருக்கமான தொடர்பை ஏற்படுத்துதல் ஆகியவை மிகவும் பொருத்தமான நடவடிக்கைகள். வைப்பாளர்களுக்கும் பரந்த பொருளாதாரத்துக்கும், பலவீனமான நிறுவனங்களின் சிக்கல்களுக்குத் தீர்வு காண்பதும் வலுவான கண்காணிப்பும் திட்டத்தின் நிலைத்தன்மை இலக்குகளுக்கு மையமானவை.
இந்த இரண்டு முன்னுரிமைகளும் ஏன் ஒரே வழித்தடத்தில் இடம்பெற்றுள்ளன என்பதை முந்தைய புள்ளிவிவரங்கள் விளக்குகின்றன. வியட்நாமில் வங்கிக் கடன்கள் அதிகமாகவும் வளர்ந்துகொண்டிருப்பதாகவும் இருந்தபோதிலும், வாராக்கடன்கள் சிக்கலிலிருந்த நிறுவனங்களிடம் பெருமளவில் குவிந்திருந்தன. உற்பத்தி செய்யும் நிறுவனங்களுக்கு அதிக நிதி கிடைக்கச் செய்வதும், பாதிக்கப்பட்ட கடன் வழங்குநர்களைச் சீரமைப்பதும் கடன் கொள்கை, கடன் மீட்பு, தொழில்நுட்பம் மற்றும் கண்காணிப்பு ஆகியவற்றில் ஒருங்கிணைந்த பணியைத் தேவைப்படுத்துகின்றன.
2030 வரையிலான இந்த வழித்தடம், அந்தப் பணிகளுக்கு ஒரு பொதுவான கால எல்லையை வழங்குகிறது. ஆரோக்கியமான நிறுவனங்கள், நம்பகமான வங்கிச் சேவைகள், உற்பத்தி மற்றும் வர்த்தகத்துக்குப் பொருத்தமான நிதியைப் பெறக்கூடிய வணிகங்கள் ஆகியவை இதன் வெற்றியை வெளிப்படுத்தும் உறுதியான விளைவுகளாக இருக்கும்.
முக்கிய அம்சங்கள்
- 2030 வரை நீளும் வங்கித் துறை சீர்திருத்தத் திட்டத்தைச் செயல்படுத்தும் வகையில், 2409/QD-NHNN எண் கொண்ட தீர்மானத்தை SBV 2026 நவம்பர் 1 அன்று வெளியிட்டது.
- நவீனமயமாக்கல், பலவீனமான கடன் வழங்குநர்கள், வணிகக் கடன் பெறும் வாய்ப்பு, விதிமுறைகள், தொழில்நுட்பம், தரவு மற்றும் பயிற்சி தொடர்பான துணை மாற்றங்கள் ஆகியவற்றை இந்தத் திட்டம் உள்ளடக்கியுள்ளது.
- கடன் வழங்கும் கொள்கைகளை மறுஆய்வு செய்வதும், வங்கிகளுக்கும் நிறுவனங்களுக்கும் இடையிலான தொடர்புகளை வலுப்படுத்துவதும் சிறு, நடுத்தர நிறுவனங்களுக்கான முன்னுரிமை நடவடிக்கைகளாகும்.
- 2025 பிப்ரவரி இறுதியில், கணக்குப் பதிவிலிருந்த வாராக்கடன்கள் மொத்தம் 833 டிரில்லியன் டோங்; அவற்றில் 65% சிறப்புக் கண்காணிப்பிலிருந்த ஐந்து வங்கிகளிடம் இருந்தன.
- 2025 அக்டோபர் 15 முதல் நடைமுறைக்கு வந்த சட்டத் திருத்தங்கள், குறிப்பிட்ட சூழ்நிலைகளில் பூஜ்ஜிய வட்டியுடன் கூடிய சிறப்புக் கடன்களுக்கும், குறிப்பிட்ட பிணையச் சொத்து மீட்பு அதிகாரங்களை மீண்டும் வழங்குவதற்கும் அனுமதிக்கின்றன.
- SBV தனது பிரிவுகள், தொடர்புடைய அமைப்புகள் மற்றும் கடன் நிறுவனங்கள் முழுவதும் செயலாக்கப் பொறுப்புகளை ஒதுக்கியுள்ளது.