எஞ்சியுள்ள ஒரு குற்றச்சாட்டு; சர்ச்சைக்குரிய பல செல்வ மதிப்பீடுகள்
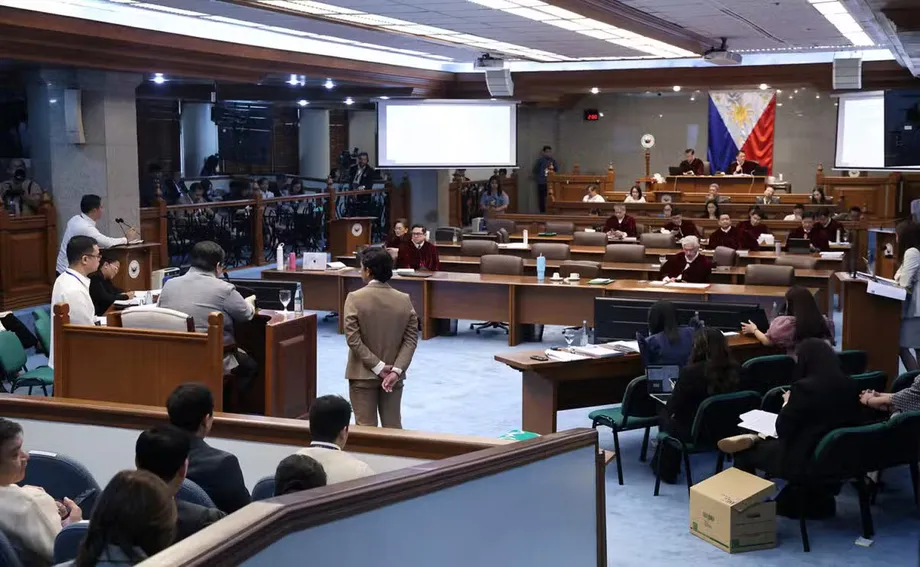
பிலிப்பைன்ஸ் துணை அதிபர் சாரா டுடெர்டேவுக்கு எதிரான பதவி நீக்க வழக்கில், 2026 அக்டோபர் 13 அன்று குற்றச்சாட்டுப் பிரிவு ஒன்றாகச் சுருங்கியது. சர்ச்சைக்குரிய P817.87 மில்லியன் நிதி மதிப்பீடு விசாரணையின் மையமானது. குற்றப்பிரிவுகள் 1, 3, 4 மீதான வழக்கைத் திரும்பப் பெறுவதாக அரசுத் தரப்பு தெரிவித்ததை செனட் பதவி நீக்க நீதிமன்றம் ஏற்றுக்கொண்டது. இதனால், விளக்கப்படாத செல்வம், தவறான சொத்து விவரங்கள், தடைசெய்யப்பட்ட வணிக நலன்கள் ஆகியவை தொடர்பான குற்றப்பிரிவு 2 மட்டுமே எஞ்சியது.
உள்ளடக்கம்
- எஞ்சியுள்ள ஒரு குற்றச்சாட்டு; சர்ச்சைக்குரிய பல செல்வ மதிப்பீடுகள்
- அரசுத் தரப்பு ஏன் மூன்று குற்றப்பிரிவுகளைத் திரும்பப் பெற்றது
- கப்ரேரா ஆய்வு செய்தவை; அவரிடம் இல்லாதவை
- வங்கிக் கணக்கு இருப்புகள் அனைத்தும் ஒரே பொருளைக் குறிப்பதில்லை
- பணத் தொகை குறிப்பிடப்படாதது, பணமே இல்லை என்பதைக் குறிக்கிறதா?
- மதிப்பீடு எவ்வாறு P1.5 பில்லியனாக உயரக்கூடும்?
- நிறுவன வருமானமும் விடுபட்ட கடன்களும்
- பணம் எடுத்தல், காசோலைகள், தனிப்பட்ட செலவுகள்
- தனியான சொத்து விசாரணை; மற்றொரு மறுப்பு
- காலவரிசையும் இன்னும் தீராத கேள்விகளும்
- முக்கிய அம்சங்கள்
அரசுத் தரப்பின் தடயவியல் நிதி நிபுணரும், PwC பிலிப்பைன்ஸின் Isla Lipana & Co. நிறுவனத்தின் தலைவராகப் பதவி வகித்தவருமான அலெக்சாண்டர் கப்ரேராவிடம் குறுக்கு விசாரணை நடத்தப்பட்டதைத் தொடர்ந்து இந்த முடிவு எடுக்கப்பட்டது. விசாரணையின் 38வது நாளான அக்டோபர் 12 அன்று வெளியான தகவலின்படி, முழுமையற்ற வங்கி ஆவணங்கள், காணாமல் போன கடன் பதிவுகள், சொத்து அறிவிப்புகள் குறித்த அனுமானங்கள் ஆகியவற்றை அடிப்படையாகக் கொண்டு அவரது முடிவுகளை எட்ட முடியுமா என்று தற்காப்பு வழக்கறிஞர் கிறிஸ்டின் ஃபெரர் கேள்வி எழுப்பினார்.
தனது மதிப்பீடு டுடெர்டே மற்றும் அவரது கணவரும் வழக்கறிஞருமான மனாசஸ் கார்பியோவின் நிதிப் பதிவுகளைத் தனது குழு ஆய்வு செய்ததன் அடிப்படையில் அமைந்தது என்று கப்ரேரா தெரிவித்தார். அதேவேளை, ஆய்வு எல்லா வங்கி ஆவணங்களையும் உள்ளடக்கவில்லை என்றும், அந்தத் தம்பதியினர் நேரடியாக வழங்கிய ஆவணங்கள் எதுவும் அதில் சேர்க்கப்படவில்லை என்றும், அவர்களையோ அவர்களது கணக்காளர்கள் அல்லது தணிக்கையாளர்களையோ நேர்காணல் செய்யவில்லை என்றும் அவர் ஒப்புக்கொண்டார்.
இப்போது மூன்று தொகைகளைத் தெளிவாக வேறுபடுத்திப் பார்க்க வேண்டும்: 2022 முதல் 2025 வரையிலான காலத்திற்கான நிபுணரின் முதன்மைக் கணக்கீடான P817,874,867; சாத்தியமான அதிகபட்ச மதிப்பீடாகக் கூறப்பட்ட சுமார் P1.5 பில்லியன்; மேலும், முதன்மைக் கணக்கீட்டிலிருந்து நிறுவனப் பகுதியை நீக்கிய பிறகு எஞ்சும் எனத் தலைமை வகித்த பிரான்சிஸ் “சிஸ்” எஸ்குடெரோ கூறிய P463,046,459. இவற்றில் எதுவும் நீதிமன்றத்தின் இறுதி முடிவு அல்ல. குற்றச்சாட்டுகளை டுடெர்டே மறுத்துள்ளார்; அரசுத் தரப்பு ஆதாரங்களைப் புனைந்ததாகவும் அவர் குற்றஞ்சாட்டியுள்ளார்.
அரசுத் தரப்பு ஏன் மூன்று குற்றப்பிரிவுகளைத் திரும்பப் பெற்றது
எஞ்சியுள்ள குற்றப்பிரிவு மட்டும் டுடெர்டேவைப் பதவியிலிருந்து நீக்கக் கோரும் அரசுத் தரப்பின் வேண்டுகோளை ஆதரிக்கப் போதுமானது என்று முன்னணி அரசுத் தரப்பு வழக்கறிஞரும் படாங்காஸ் பிரதிநிதியுமான கெர்வில் “ஜிங்கி பிட்ரிக்ஸ்” லுயிஸ்ட்ரோ தெரிவித்தார். நிதி ஆதாரங்களின் மீது வழக்கை அரசுத் தரப்பு ஒருமுகப்படுத்துவதை அவரது கூற்று தெளிவுபடுத்தியது.
குற்றப்பிரிவு 2 தனியாகவே நிலைநிறுத்தப் போதுமான ஆதாரங்களை அரசுத் தரப்பு முன்வைத்துள்ளதாக நம்புகிறது. இதில்தான் நாங்கள் முழுமையாகக் கவனம் செலுத்துகிறோம்.
குற்றப்பிரிவுகள் 1, 3, 4 வாக்கெடுப்பு அல்லது தீர்ப்புக்காக இனி சமர்ப்பிக்கப்படாது என்பதால், அவற்றுக்கு எதிராக டுடெர்டே தனது முதன்மை ஆதாரங்களை முன்வைக்க வேண்டியதில்லை என்று நீதிமன்றம் கூறி, அவற்றைத் திரும்பப் பெறுவதை ஏற்றுக்கொண்டது. இது நடைமுறை சார்ந்த முடிவு மட்டுமே; குற்றப்பிரிவு 2 நிரூபிக்கப்பட்டுவிட்டது என்ற தீர்ப்பு அல்ல.
முன்னணி தற்காப்பு வழக்கறிஞர் ஷீலா சிசன் இதற்கு எதிர்ப்புத் தெரிவித்தார். குற்றச்சாட்டுகளுக்குப் பதிலளிக்க டுடெர்டேவுக்குப் போதுமான வாய்ப்பு மறுக்கப்பட்டதாக அவர் வாதிட்டார். ரகசிய நிதி குற்றச்சாட்டுக்காக முதலில் பட்டியலிடப்பட்ட 27 சாட்சிகளில் 15 பேரை அழைக்காமல் அரசுத் தரப்பு தனது சாட்சிகளின் எண்ணிக்கையை ஏற்கெனவே குறைத்திருந்தது. மேலும், அரசியலமைப்பின் மூன்றாம் பிரிவின்கீழ் இருந்த லஞ்சக் குற்றச்சாட்டையும் முன்பே கைவிட்டிருந்தது. தனது முதன்மை வழக்கை முன்வைப்பதில் கப்ரேராவே அதன் கடைசி சாட்சி ஆவார்.
கப்ரேரா ஆய்வு செய்தவை; அவரிடம் இல்லாதவை
2022 முதல் 2025 வரையிலான சொத்துகள், பொறுப்புகள் மற்றும் நிகர மதிப்பு அறிக்கைகள் (SALN), பணமோசடி தடுப்பு கவுன்சிலின் பதிவுகள், வருமான வரிக் கணக்குகள், வங்கி ஆவணங்கள், அந்தத் தம்பதியினர் நலன் கொண்டிருந்ததாகக் கூறப்படும் நிறுவனங்களின் நிதிநிலை அறிக்கைகள் ஆகியவற்றை கப்ரேராவின் குழு ஆய்வு செய்தது. பொது அதிகாரியின் சொத்துகள், கடன்கள், நிகர மதிப்பு ஆகியவற்றை SALN பதிவு செய்கிறது. இதன்மூலம் அறிவிக்கப்பட்ட நிதிநிலையைப் பிற பதிவுகளுடன் ஒப்பிட முடியும்.
AMLC பதிவுகள் உள்ளிட்ட ஆவணங்களை வைத்து ஜூன் மாதத்தில் குழு பணியைத் தொடங்கியது. செப்டம்பர் இரண்டாவது வாரம் முதல் அரசுத் தரப்பு வங்கி ஆவணங்களை வழங்கியது. அறிக்கை சமர்ப்பிக்கப்படுவதற்கு முன்பு, அழைப்பாணை மூலம் கோரப்பட்ட பதிவுகளை ஆய்வு செய்ய சுமார் மூன்று வாரங்களே கிடைத்தன.
குற்றச்சாட்டு மனுவுக்கான பதிலில் ஆதார ஆவணங்களைத் தேடியதாகவும், எதுவும் கிடைக்கவில்லை என்றும் கப்ரேரா கூறினார். அரசுத் தரப்பின் அனுப்புகைக் கடிதங்கள் தமக்குக் கண்டதாக நினைவில்லை என்றும், பெற்ற ஆவணங்களின் பட்டியலைத் தாம் வழங்கவில்லை என்றும் அவர் தெரிவித்தார். இந்த ஒப்புதல்கள் ஆய்வின் முழுமை மற்றும் ஆவணப்படுத்தல் குறித்து கேள்விகளை எழுப்புகின்றன; ஆனால் குறிப்பிட்ட வங்கி பதிவொன்று தவறானது என்பதை அவை தனியே நிரூபிப்பதில்லை.
வங்கிகள் வாடிக்கையாளரை அடையாளம் காணவும் அவர்களது கணக்குகளைப் புரிந்துகொள்ளவும் பயன்படுத்தும் “உங்கள் வாடிக்கையாளரை அறிந்துகொள்ளுங்கள்” (KYC) ஆவணங்கள் முழுமையற்றிருந்தது குறித்தும் ஃபெரர் கேட்டார். சில வங்கிகளிடமிருந்து அவை கிடைத்ததாகவும், எல்லா வங்கிகளிடமிருந்தும் கிடைக்கவில்லை என்றும் கப்ரேரா ஒப்புக்கொண்டார். கணக்குதாரர்களின் அனுமதி இல்லாததால், கணக்குகளைத் தனித்துச் சரிபார்க்கும் கடிதங்களை அவர் அனுப்பவில்லை. அதற்குப் பதிலாக, வங்கி பிரதிநிதிகள் ஏற்கெனவே அளித்த சாட்சியங்களைச் சுட்டிக்காட்டினார்.
இந்த வேறுபாடு முக்கியமானது: ஒரு பதிவு எங்கிருந்து வந்தது என்பதை வங்கி சாட்சி உறுதிப்படுத்தலாம்; ஆனால் அந்தப் பதிவின் பொருள் என்ன என்பதை நிதி நிபுணர் தனியே விளக்க வேண்டும். ஆவணத்தைச் சரிபார்ப்பதோ நிபுணர் ஆய்வோ, காணாமல் போன பதிவுகள், சர்ச்சைக்குரிய உரிமை அல்லது கடன்களுக்கு அளிக்க வேண்டிய சரியான கணக்கியல் சிகிச்சை ஆகியவற்றைத் தானாகவே தீர்த்துவிடாது.
வங்கிக் கணக்கு இருப்புகள் அனைத்தும் ஒரே பொருளைக் குறிப்பதில்லை
டுடெர்டேவும் கார்பியோவும் எட்டு வங்கிகளில் 30 செயல்பாட்டிலுள்ள கணக்குகளை வைத்திருந்ததாக அரசுத் தரப்பு தெரிவித்தது: LandBank, Asia United Bank, PSBank, Metrobank, Security Bank, BPI, PNB மற்றும் BDO. விசாரணையின் 34வது நாளான அக்டோபர் 6 அன்று ஆதாரங்களைச் சமர்ப்பிக்கும்போது, 2022 முதல் 2025 வரையிலான நான்கு ஆண்டுகளின் மொத்த ஆண்டு இறுதி இருப்புகள் P190 மில்லியனைத் தாண்டியதாகத் தனியார் அரசுத் தரப்பு வழக்கறிஞர் ஜேம்ஸ் பிரையன் இப்ராஹிம் அலிஹ் கூறினார்.
பின்னர் வங்கி சாட்சிகள் இன்னும் துல்லியமான தொகைகளை அளித்தனர்: 2022இல் P59.02 மில்லியன், 2023இல் P71.38 மில்லியன், 2024இல் P22.24 மில்லியன், 2025இல் P39.09 மில்லியன். இவற்றின் கூட்டுத்தொகை P191.73 மில்லியன். அடுத்தடுத்த ஆண்டுகளின் இருப்புகளைக் கூட்டுவது, அந்தத் தம்பதியினர் அந்தத் தொகையை ஒரே நேரத்தில் வைத்திருந்தனர் என்பதை நிரூபிப்பதில்லை. ஏனெனில், ஒரு கணக்கில் எஞ்சிய பணம் ஒன்றுக்கு மேற்பட்ட ஆண்டு இறுதிக் கணக்கெடுப்புகளில் இடம்பெறலாம்.
அரசுத் தரப்பு கூறிய P190 மில்லியன் தொகையைப் பற்றிய செய்தி விளக்கங்கள் வேறுபடுகின்றன. ஒரு தகவல், நான்கு ஆண்டுகளின் இருப்புகளின் கூட்டுத்தொகை எனக் கூறுகிறது; மற்றொன்று, 2025 இறுதியில் இருந்த மொத்த இருப்பு என்று அரசுத் தரப்பு கூறியதாகத் தெரிவிக்கிறது. ஆனால் அந்த ஆண்டுக்கான வங்கி சாட்சிகளின் கணக்கில் அது P39.09 மில்லியன். முந்தைய தகவல் ஒன்றில் 2025ஆம் ஆண்டின் இருப்பு P35 மில்லியனுக்கும் அதிகம் எனவும் கூறப்பட்டிருந்தது.
அறிவிக்கப்படாததாகக் கூறப்படும் பணத்துக்கு கப்ரேராவின் அறிக்கை வேறு தொகைகளைக் குறிப்பிடுகிறது: 2022இல் P60.21 மில்லியன், 2023இல் P80.70 மில்லியன், 2024இல் P23.17 மில்லியன், 2025இல் P43.61 மில்லியன்; மொத்தம் P207.70 மில்லியன் எனத் தெரிவிக்கப்பட்டது. ஆண்டுவாரியான வட்டமிடப்பட்ட தொகைகளின் கூட்டுத்தொகை P207.69 மில்லியன். கப்ரேராவின் பணக் கணக்கீட்டுக்கும் வங்கி சாட்சிகள் அளித்த இருப்புகளுக்கும் இடையிலான பெரிய வேறுபாடு, தெரிவிக்கப்பட்ட சாட்சியங்களில் இன்னும் விளக்கப்படவில்லை.
பணத் தொகை குறிப்பிடப்படாதது, பணமே இல்லை என்பதைக் குறிக்கிறதா?
SALN அறிக்கைகளை கப்ரேரா கையாண்ட விதம் குறித்து தற்காப்புத் தரப்பு முன்வைத்த சவால் முக்கியமானது. ஒவ்வோர் ஆண்டின் இறுதியிலிருந்த வங்கி இருப்புகளை, டுடெர்டேவின் அறிவிப்புகளில் குறிப்பிடப்பட்ட பணத்துடன் அவர் ஒப்பிட்டார். தனியாகப் பணத் தொகை குறிப்பிடப்படாததால், பண மதிப்பை பூஜ்ஜியமாகக் கணக்கிட்டார்.
“கையிலுள்ள பணம் மற்றும் வங்கியில் உள்ள பணம் பூஜ்ஜியம் என டுடெர்டே அறிவித்தார்” என்று அரசுத் தரப்பு கூறிய விளக்கத்தைவிட இது குறுகிய கூற்று. 2019 முதல் 2025 வரையிலான அந்தத் தம்பதியினரின் கூட்டுச் SALN அறிக்கைகளில், வங்கிப் பணமோ கையிருப்புப் பணமோ அறிவிக்கப்படவில்லை என்று ஒம்புட்ஸ்மன் பதிவுப் பிரிவின் பொறுப்பதிகாரி கரென் பாது சாட்சியமளித்தார்.
SALN-இன் வேறு பிரிவில் பணம் சேர்க்கப்பட்டிருக்க முடியுமா என்று ஃபெரர் கேட்டார். அதற்கான சாத்தியம் இருப்பதாக கப்ரேரா ஒப்புக்கொண்டார்; ஆனால் அத்தகைய அறிவிப்பு எதுவும் குறிப்பிடப்படவில்லை என்றார். எனவே, அறிவிப்புகளின் உள்ளடக்கம் மட்டுமன்றி, ஒரு பதிவு விடுபட்டிருப்பதை எவ்வாறு கணக்கிடுவது என்பதும் சர்ச்சையாக உள்ளது. வேறு பிரிவில் சேர்க்கப்பட்டிருக்கலாம் என்ற சாத்தியம் ஒப்புக்கொள்ளப்பட்டது; அது நிரூபிக்கப்படவில்லை.
கணக்குகள் எவ்வாறு பிரிக்கப்பட்டன என்றும் தற்காப்புத் தரப்பு ஆய்வு செய்தது. கப்ரேராவின் அட்டவணை 1 டுடெர்டேவுக்குச் சொந்தமானதாகக் கூறப்பட்ட கணக்குகளையும், அட்டவணை 2 கார்பியோவையும், அட்டவணை 3 அவர்களின் கூட்டுக் கணக்குகளையும், அட்டவணை 4 கார்பியோவின் தனியுரிமை வணிகமான 888 Bistro-வையும் உள்ளடக்கியது. வங்கி அறிக்கைகளிலிருந்து கணக்குதாரர்களின் பெயர்களைத் தனித்துப் பதிவு செய்யாமல், கணக்கு எண்களை மட்டுமே அட்டவணைகள் பட்டியலிட்டன. தனது அட்டவணையில் சேர்க்கப்பட்ட கணக்குகளின் பெயரிடப்பட்ட கணக்குதாரர் டுடெர்டேதான் என்று கப்ரேரா வலியுறுத்தினார்.
அக்டோபர் 6 அன்று, லேண்ட்பேங்கின் சான் பெட்ரோ-டாவோ கிளைத் தலைவர் யூனிஸ் சுமத்ரா, ஊதிய மற்றும் பணம் எடுத்தல் பதிவுகளைச் சமர்ப்பித்தார். சமர்ப்பிக்கப்பட்ட வங்கி மற்றும் காப்பீட்டுப் பதிவுகளின் இருப்பையும் அவை எங்கிருந்து வந்தன என்பதையும் கூடுதல் சாட்சியமின்றி அவை உறுதிப்படுத்துவதாக எஸ்குடெரோ தீர்ப்பளித்தார். இருப்பினும், அவற்றின் துல்லியம் அல்லது முறைகேடுகள் குறித்து சவால் விடுக்கலாம் என்றும் அவர் வெளிப்படையாக அனுமதித்தார். தற்காப்புத் தரப்பு ஆதாரங்களை முன்வைக்கும் வரை, கணக்குகள் “கூறப்படும் கணக்குகள்” என விவரிக்கப்பட வேண்டும் என்றும் சிசன் கோரினார்.
மதிப்பீடு எவ்வாறு P1.5 பில்லியனாக உயரக்கூடும்?
முதன்மை அறிக்கையில் பயன்படுத்திய பழமைவாத அனுமானங்களைத் தளர்த்தினால் மதிப்பீடு எவ்வளவு உயரலாம் என்று எஸ்குடெரோ கப்ரேராவிடம் கேட்டார். மாற்று அறிக்கையாகவோ திருத்தப்பட்ட இறுதி முடிவாகவோ அல்லாமல், சாத்தியமான உச்ச வரம்பாக சுமார் P1.5 பில்லியனை கப்ரேரா குறிப்பிட்டார்.
இரண்டு ஆண்டுகளுக்கான சுமார் P475 மில்லியன் ரகசிய நிதி, AMLC பதிவுகள் தொடர்பான கூடுதல் சுமார் P100 மில்லியன் வேறுபாடுகள், GenCorp Industries-க்கான சுமார் P250 மில்லியன் திருத்தம் ஆகியவை முன்மொழியப்பட்ட கூடுதல் தொகைகளில் அடங்கின. ரகசிய நிதி என்பது பொதுப் பணம். ஒரு அலுவலகம் அந்த நிதியைப் பெற்றது என்பதைக் காட்டுவது மட்டும், அதைத் தனிப்பட்ட செல்வமாகக் கருதுவதற்குப் போதாது; அதற்கான உண்மை மற்றும் சட்ட அடிப்படை தேவை.
சரியாகக் கணக்குத் தீர்க்கப்படாத, அதாவது தேவையான ஆவணங்கள் மூலம் கணக்குக் காட்டப்படாத பொதுநிதியைப் பற்றிப் பேசும்போது Martinez v. Sandiganbayan வழக்கை கப்ரேரா குறிப்பிட்டார். அந்தத் தீர்ப்பைக் குறிப்பிட்டது மட்டும், P475 மில்லியன் முழுவதையும் டுடெர்டேவின் தனிப்பட்ட செல்வத்தில் சேர்க்க வேண்டும் என்பதை நிறுவவில்லை.
GenCorp கணக்கீடும் உரிமை குறித்த அனுமானங்களைச் சார்ந்தது. உறுதிமொழி அறிவிப்புகள் மற்றும் முந்தைய வணிக ஏற்பாடுகளின் அடிப்படையில், தொடக்கத்தில் 20 சதவீதப் பங்கைக் கப்ரேரா டுடெர்டேவுக்குக் கணக்கிட்டார். விரிவான கணக்கீட்டில், அறிவிக்கப்படாததாகக் கூறப்படும் நிறுவன வருமானத்துக்கான திருத்தங்களுடன், 45 சதவீதப் பங்கு இருப்பதாக அனுமானிக்கப்பட்டது.
P250 மில்லியனைச் செய்திகள் வெவ்வேறு விதமாக விவரிக்கின்றன: சில, திருத்தத்தால் ஏற்பட்ட உயர்வு எனக் கூறுகின்றன; மற்றொன்று, அனுமானிக்கப்பட்ட 45 சதவீதப் பங்குடன் தொடர்புடைய தொகை எனக் குறிப்பிடுகிறது. P475 மில்லியன், P100 மில்லியன், P250 மில்லியன் ஆகியவற்றை P817.87 மில்லியனுடன் கூட்டினால், P1.5 பில்லியன் அல்ல; சுமார் P1.64 பில்லியன் கிடைக்கும். தெரிவிக்கப்பட்ட விளக்கத்தில் முழுமையான தொகைச் சரிபார்ப்பு இல்லை. ஆகவே, இந்த உச்ச வரம்பைத் தோராயமான சாத்தியக்கூறு என்றே புரிந்துகொள்ள வேண்டும்; உறுதியான மொத்தத் தொகையாக அல்ல.
நிறுவன வருமானமும் விடுபட்ட கடன்களும்
GenCorp, Cale88 Foods, பொதுவாக Metro City Chow Foods என அடையாளப்படுத்தப்படும் நிறுவனம் ஆகியவற்றின் வணிக நலன்களுடன் தொடர்புபடுத்தப்பட்ட வருமானம் முதன்மை மதிப்பீட்டில் சேர்க்கப்பட்டது. ஒரு தகவல் அந்த நிறுவனத்தை Metro Chow King Foods என்று குறிப்பிடுகிறது. இதனால், தெரிவிக்கப்பட்ட நிறுவன அடையாளத்தில் முரண்பாடு உள்ளது; அது தீர்க்கப்பட்டுவிட்டதாகக் கருதக்கூடாது.
GenCorp-க்கு சுமார் P212.63 மில்லியனையும், மற்ற இரண்டு நிறுவனங்களுக்குச் சேர்த்து P142.2 மில்லியனையும் கப்ரேரா கணக்கிட்டார். நிறுவனப் பகுதிகளை நீக்கி எஸ்குடெரோ கணக்கீட்டைச் சோதித்தார். P817,874,867 என்ற முதன்மை மதிப்பீட்டின் சுமார் 56.6 சதவீதமான P463,046,459, வங்கிக் கணக்குகள் மற்றும் காப்பீட்டுப் பாலிசிகள் உள்ளிட்ட பிற பகுதிகளிலிருந்து எஞ்சும் என்று அவர் கூறினார். இதற்கு கப்ரேரா உடன்பட்டார்.
இது அரசுத் தரப்பின் குறுகிய வாதத்துக்கு ஆதரவாக உள்ளது: நிறுவனங்களுக்குச் சேர்த்துக் கூறப்பட்ட தொகையை முழுவதுமாக நிராகரித்தாலும், கப்ரேராவின் கணக்கீட்டின்படி குற்றஞ்சாட்டப்பட்ட வேறுபாடு முழுவதும் மறைந்துவிடாது. ஆனால் எஞ்சியுள்ள தொகை சரியானது என்பதை இது நிறுவுவதில்லை; அதன் அடிப்படை அனுமானங்களை நீதிமன்றம் ஆராய வேண்டிய கடமையையும் நீக்குவதில்லை.
தனது அணுகுமுறையை “நிறுவனக் கவசத்தை நீக்குதல்” என்று கப்ரேரா விவரித்தார். தவறாகப் பயன்படுத்தப்படும் சூழல்களில், நிறுவனத்தின் தனித்த சட்ட அடையாளத்தைப் புறக்கணிக்க இந்தச் சட்டக் கருத்து அனுமதிக்கிறது. நிறுவன வருமானத்தைத் தனிநபர்களுக்குச் சேர்த்துக் கணக்கிடும் நிபுணரின் முடிவு மட்டும், இந்தச் சட்டத் தகுதி பூர்த்தியானது என்று நீதிமன்றம் தீர்மானித்ததற்கு இணையானதல்ல.
பொறுப்புகள் குறித்தும் தீராத கேள்விகள் உள்ளன. அறிவிக்கப்படாததாகக் கூறப்படும் சொத்துகளும் வருமானமும் அறிக்கையில் சேர்க்கப்பட்டன; ஆனால் அறிவிக்கப்படாத பொறுப்புகள் சேர்க்கப்படவில்லை என்று கப்ரேரா ஒப்புக்கொண்டார். நிலுவையிலுள்ள வங்கிக் கடன்களை விசாரிக்க அவருக்கு அதிகாரம் இல்லை; கடன் ஆவணங்களும் அவரிடம் வரவில்லை. அந்த உரையாடலின்போது குறிப்பிட்ட நிலுவைக் கடனோ திருத்தப்பட்ட கணக்கு இருப்போ எதுவும் நிறுவப்படவில்லை.
ஆயினும், உறுதிப்படுத்தப்பட்ட பொறுப்புகள், செலுத்தப்படாத வரிகள் மற்றும் பிற செலுத்த வேண்டிய தொகைகள் ஆகியவற்றை குறைந்த அல்லது உயர்ந்த மதிப்பீட்டிலிருந்து கழிக்க வேண்டும் என்று அவர் ஒப்புக்கொண்டார். அந்தத் தொகைகள் அடையாளம் காணப்பட்டுக் கணக்கிடப்படும் வரை, இரண்டு மதிப்பீடுகளும் திருத்தத்திற்கு உட்பட்டவையாகவே இருக்கும்.
பணம் எடுத்தல், காசோலைகள், தனிப்பட்ட செலவுகள்
2024 ஆகஸ்ட் 6 அன்று, சுமார் ஒரு மணி நேரம் 13 நிமிடங்களுக்குள் கார்பியோவின் கணக்குகளிலிருந்து ரொக்கமாக எடுத்த P41 மில்லியனை கப்ரேரா சுட்டிக்காட்டினார். வங்கிப் பரிமாற்றம் அல்லது வங்கி மேலாளர் காசோலையுடன் ஒப்பிடும்போது, ரொக்கப் பரிவர்த்தனையின் பின்னர் நடந்தவற்றைக் கண்டறிவது கடினம் என்பதால் அதை வழக்கத்திற்கு மாறானதாகக் கருதினார்.
காந்தத் தூக்கி வழக்குடன் தொடர்புடைய போதைப்பொருள் குற்றச்சாட்டுகள் கார்பியோ மீது சுமத்தப்பட்டு ஆறு நாட்களுக்குப் பிறகு இந்தப் பணம் எடுக்கப்பட்டதாக செனட்டர் பிரான்சிஸ் “கிகோ” பாங்கிலினன் குறிப்பிட்டார். 2024 ஜூலை 19 அன்று கல்வி அமைச்சராக இருந்த பதவியிலிருந்து டுடெர்டே விலகியதையும் அவர் சுட்டிக்காட்டினார். அந்தப் பணம் எடுத்தலுக்கும் இந்த நிகழ்வுகளில் ஏதேனும் ஒன்றுக்கும் தொடர்பு இருந்தது என்பதை சாட்சியம் நிறுவவில்லை.
ஆண்டு இறுதியில் இருப்புகளைக் குறைக்கும் முயற்சியுடன் அரசுத் தரப்பு தொடர்புபடுத்திய வங்கி மேலாளர் காசோலைகள் குறித்தும் தற்காப்புத் தரப்பு கேள்வி எழுப்பியது. டுடெர்டேவும் அவரது தந்தையும் முன்னாள் அதிபருமான ரோட்ரிகோ டுடெர்டேவும் கூட்டாக வைத்திருந்த கணக்கு குறித்து குறுக்கு விசாரணை நடந்தது. வங்கி மேலாளர் காசோலை விண்ணப்பங்களில் எதிலும் சாரா டுடெர்டே கையெழுத்திடவில்லை என்று கப்ரேரா ஒப்புக்கொண்டார்.
ஜப்பான் மற்றும் மலேசியாவில் செய்யப்பட்ட கடன் அட்டைச் செலவுகள் டுடெர்டேவின் செலவுகள் அல்லது அவரது பணிகளுடன் தொடர்புடையவை என்ற வாதங்களையும் கார்பியோ மறுத்தார். தனிப்பட்ட செலவுகளைத் தனது சொந்தப் பணத்தில் செலுத்தியதாகவும், ஜப்பானுக்குச் சென்ற குழுவில் சிலரிடம் பணம் இல்லாததால் அவர்களுக்கான செலவுகளைத் தாம் ஏற்றுக்கொண்டதாகவும், பின்னர் குழுவினர் அந்தச் செலவுகளைப் பகிர்ந்துகொண்டதாகவும் அவர் கூறினார்.
டுடெர்டேவின் கணவரும் வழக்கறிஞருமான கார்பியோ, தனது நிலைப்பாட்டைத் தெளிவாகக் கூறினார்:
இவை குறிப்பிட்ட தேவைகளுக்காக எனது சொந்தப் பணத்தில் செய்யப்பட்ட தனிப்பட்ட செலவுகள். இவற்றைத் துணை அதிபர் சாரா டுடெர்டேவின் செலவுகள் எனத் தவறாகக் காட்டவோ, அவரது அதிகாரபூர்வப் பணிகளுடன் தொடர்புபடுத்தவோ கூடாது.
டுடெர்டே மற்றும் அவரது உறவினர்களுடன் தொடர்புடைய P4.4 பில்லியன் சந்தேகப் பரிவர்த்தனைகள் குறித்து AMLC அறிக்கை ஒன்றையும் அரசுத் தரப்பு சுட்டிக்காட்டியது. சந்தேகத்துக்குரிய பரிவர்த்தனைத் தொகைகளும் தனிப்பட்ட செல்வமும் ஒன்றுக்கொன்று மாற்றாகக் கருதப்படக் கூடாது. தொடர்ச்சியான இழப்புகளுக்கு மத்தியிலும் Cale88 வழியாகத் திரும்பத் திரும்பப் பணப் பரிமாற்றங்கள் நடந்ததை, எச்சரிக்கை அறிகுறியாகக் கப்ரேரா விவரித்தார்; பணமோசடிக்கான நிரூபணமாக அல்ல.
தனியான சொத்து விசாரணை; மற்றொரு மறுப்பு
பதவி நீக்க விசாரணையுடன் இணையாக, தேசிய புலனாய்வுப் பணியகத்தின் இயக்குநர் மெல்வின் மடிபாக் அக்டோபர் 12 அன்று சொத்துகள் குறித்த முதற்கட்ட கண்டுபிடிப்புகளை வெளியிட்டார். டாவோ நகரின் கடிகன் பகுதியில் உள்ள விவசாய நிலம் P890,000 என அறிவிக்கப்பட்டிருந்ததாகவும், ஆய்வுக்குப் பிறகு அதன் மதிப்பு P50 மில்லியன் முதல் P60 மில்லியன் வரை என மதிப்பிடப்பட்டதாகவும் அவர் கூறினார்.
அந்த மதிப்பீடுகள் அறிவிக்கப்பட்ட தொகையைவிட சுமார் 56 முதல் 67 மடங்கு அதிகம். இந்த ஒப்பீடு கவனத்தை ஈர்க்கிறது; ஆனால் அறிவிக்கப்பட்ட மதிப்பீடும் ஆய்வின் மதிப்பீடும் ஒரே அடிப்படையிலோ ஒரே தேதியிலோ செய்யப்பட்டவை என்று தெரிவிக்கப்பட்ட விளக்கக் கூட்டத்தில் நிறுவப்படவில்லை.
டாவோ நகரம் மற்றும் டாவோ டெல் நோர்டே பகுதிகளில் டுடெர்டே குடும்பத்துக்கு 121 சொத்துகள் இருப்பதாகவும், விசாரணையில் உள்ள அவற்றில் 24 சாரா டுடெர்டேவுக்குச் சொந்தமானவை எனக் கூறப்படுவதாகவும் மடிபாக் தெரிவித்தார். அவரது SALN அறிக்கைகள் மூலம் அடையாளம் காணப்பட்ட சுமார் 14 சொத்துகள் கள ஆய்வுக்குத் தேர்ந்தெடுக்கப்பட்டன. குடும்பத்தின் மொத்தச் சொத்துகளைத் துணை அதிபருக்குச் சேர்த்துக் கூறப்படும் சொத்துகளுடன் குழப்பக்கூடாது.
NBI விளக்கக் கூட்டத்தில் காட்டப்பட்ட நிலம் தனக்குச் சொந்தமானது அல்ல என்று டுடெர்டே மறுத்தார்; எந்தச் சொத்தை அவர் குறிப்பிட்டார் என்பதை அவர் அடையாளம் காட்டவில்லை. துணை அதிபர் அறிக்கையில் கூறியதாவது:
புகைப்படத்தில் உள்ள நிலம் எனது சொத்துகள், பொறுப்புகள் மற்றும் நிகர மதிப்பு அறிக்கையில் இருப்பதாக அவர் கூறுகிறார். அது எனக்குச் சொந்தமானது அல்ல.
நீக்கப்பட்ட காவல்துறை அதிகாரி ரோடுல்ஃபோ கிராசியோசோ ஜூனியர் முன்வைத்த குற்றச்சாட்டுகளையும் NBI விசாரணை சார்ந்திருந்தது. முன்னாள் நாடாளுமன்ற அவைத் தலைவர் லார்ட் ஆலன் வெலாஸ்கோவின் பாதுகாப்புக் குழுவில் கிராசியோசோ பணியாற்றியதை காவல்துறை உறுதிப்படுத்தியது. சாரா டுடெர்டேவுக்கு P20 மில்லியன் முதல் P50 மில்லியன் வரையிலான 20க்கும் மேற்பட்ட பரிவர்த்தனைகள் மூலம் P2 பில்லியனுக்கும் அதிகமான தொகை வழங்கப்பட்டதாகவும், 2018 முதல் 2020 வரை பாவ்லோ மற்றும் ரோட்ரிகோ டுடெர்டேவுக்கும் பணம் வழங்கப்பட்டதாகவும் அவர் குற்றஞ்சாட்டினார். தன்னை அவருக்குத் தெரியாது என்றும், அவரிடமிருந்து பணம் பெற்றதில்லை என்றும் சாரா டுடெர்டே மறுக்கிறார்.
அரசியல் உள்நோக்கம் இருந்ததாகக் கூறப்படுவதை மடிபாக் மறுத்தார். முதற்கட்டக் கண்டுபிடிப்புகள் அந்த வாரத்துக்குள் ஒம்புட்ஸ்மன் அலுவலகத்துக்கும் நீதித்துறைக்கும் சமர்ப்பிக்கப்படலாம் என்றார். அது முன்மொழியப்பட்ட சமர்ப்பிப்பு காலக்கெடு மட்டுமே; கண்டுபிடிப்புகள் தாக்கல் செய்யப்பட்டனவோ குற்றச்சாட்டுகள் கொண்டுவரப்பட்டனவோ என்பதற்கான உறுதிப்படுத்தல் அல்ல.
காலவரிசையும் இன்னும் தீராத கேள்விகளும்
நிதி ஆய்வும் நீதிமன்ற நடவடிக்கைகளும் பல மாதங்களில் முன்னேறின. ஆவணங்கள் சேகரிக்கப்பட்ட காலம், சாட்சியம் அளிக்கப்பட்டது, நடைமுறை முடிவுகள் எடுக்கப்பட்டன ஆகியவற்றை வேறுபடுத்திப் பார்ப்பது, சமீபத்திய தொகைகள் ஏன் இன்னும் சர்ச்சைக்குரியவையாக உள்ளன என்பதை விளக்குகிறது.
- ஜூன்: AMLC பதிவுகள் உள்ளிட்ட ஆவணங்களை கப்ரேராவின் குழு ஆய்வு செய்யத் தொடங்கியது.
- செப்டம்பர் இரண்டாவது வாரம்: அரசுத் தரப்பு வங்கி ஆவணங்களை வழங்கத் தொடங்கியது; அவற்றை ஆய்வு செய்ய சுமார் மூன்று வாரங்களே இருந்தன.
- அக்டோபர் 6, 34வது நாள்: எட்டு வங்கிகளில் உள்ள 30 கணக்குகள் குறித்த வங்கி ஆதாரங்களை அரசுத் தரப்பு சமர்ப்பித்தது.
- அக்டோபர் 12, 38வது நாள்: கப்ரேராவிடம் குறுக்கு விசாரணை நடத்தப்பட்டது; சாத்தியமான P1.5 பில்லியன் உச்ச மதிப்பீடு குறித்து அவர் பேசினார். NBI-யும் சொத்துகள் குறித்த முதற்கட்டக் கண்டுபிடிப்புகளை வெளியிட்டது.
- 2026 அக்டோபர் 13: குற்றப்பிரிவுகள் 1, 3, 4-ஐத் திரும்பப் பெறுவதை செனட் பதவி நீக்க நீதிமன்றம் ஏற்றுக்கொண்டது; குற்றப்பிரிவு 2 மட்டுமே எஞ்சியது.
எஞ்சியுள்ள வழக்கு, தலைப்புச் செய்திகளில் இடம்பெறும் மிகப்பெரிய தொகையைவிடப் பரந்த கேள்விகளைச் சார்ந்தது. கணக்குகளை யாருக்குச் சேர்ப்பது, வங்கி இருப்புகளுக்கும் நிபுணரின் பணக் கணக்கீடுகளுக்கும் இடையிலான வேறுபாடுகள், SALN-இல் விடுபட்ட பதிவுகளை எவ்வாறு கையாள்வது, நிறுவன உரிமை குறித்த அனுமானங்கள், உறுதிப்படுத்தப்பட்ட பொறுப்புகள் ஆகியவற்றை நீதிமன்றம் மதிப்பிட வேண்டும்.
ஆவணங்களை வழங்கியது பணமோசடி தடுப்புச் சட்டம், வங்கி ரகசியச் சட்டம், தேசிய உள்நாட்டு வருவாய்க் குறியீடு ஆகியவற்றின் கீழ் கேள்விகளை எழுப்பியதா என்றும் தற்காப்புத் தரப்பு வினவியுள்ளது. ஆவணங்களைப் பெற்று ஆய்வு செய்வதே தனது பணி என்றும், இந்த விவகாரம் நாடாளுமன்ற அவை நடவடிக்கைகளில் விவாதிக்கப்பட்டது என்றும் கப்ரேரா கூறினார். அது சட்டச் சவால் குறித்து நீதிமன்றம் புதிதாக வழங்கிய தீர்ப்பு அல்ல.
இறுதி வாக்கெடுப்பு, தற்காப்புத் தரப்பின் அடுத்த விசாரணை அல்லது பொறுப்புகளின் கணக்கீடு நிறைவடையும் தேதி ஆகியவை தெரிவிக்கப்பட்ட தகவல்களில் குறிப்பிடப்படவில்லை. அந்த வாரத்துக்குள் NBI ஆவணங்களைச் சமர்ப்பிக்கக்கூடும் என்பதே குறிப்பிடப்பட்டுள்ள ஒரே அண்மைக்கால காலக்கெடு. எனவே, குற்றச்சாட்டுகள், மறுப்புகள், கணக்கீட்டு சாத்தியக்கூறுகள் ஆகியவை பொறுப்பு குறித்த இறுதி முடிவிலிருந்து தனித்தனியாகவே உள்ளன.
முக்கிய அம்சங்கள்
- 2026 அக்டோபர் 13 அன்று மூன்று குற்றப்பிரிவுகளைத் திரும்பப் பெறுவதை ஏற்றுக்கொண்ட பிறகு, குற்றப்பிரிவு 2 மட்டுமே பதவி நீக்க வழக்கில் எஞ்சியுள்ளது.
- 2022 முதல் 2025 வரையிலான காலத்தில் அறிவிக்கப்படாத சொத்துகள் மற்றும் வருமானம் P817.87 மில்லியன் எனக் கப்ரேராவின் முதன்மை மதிப்பீடு குற்றஞ்சாட்டுகிறது.
- P1.5 பில்லியன் என்பது சாத்தியமான உச்ச மதிப்பீடு மட்டுமே; திருத்தப்பட்ட இறுதி முடிவு அல்ல.
- முழுமையற்ற பதிவுகள், பண அறிவிப்பு குறித்த அனுமானங்கள், கணக்குகளின் உரிமை ஒதுக்கீடு, விடுபட்ட கடன்கள் ஆகியவற்றைத் தற்காப்புத் தரப்பு கேள்விக்குள்ளாக்கியது.
- ஆண்டு வங்கி இருப்புகள், மொத்தப் பணக் கணக்கீடுகள், சந்தேகப் பரிவர்த்தனைகள் ஆகியவை வெவ்வேறு அம்சங்களை அளவிடுகின்றன; அவற்றை ஒரே மாதிரியான மொத்தத் தொகைகளாகக் கருதக்கூடாது.
- குற்றச்சாட்டுகளை டுடெர்டே மறுக்கிறார்; NBI காட்டிய நிலம் தனக்குச் சொந்தமானது என்பதையும் அவர் மறுக்கிறார்.
- இறுதித் தீர்ப்போ சர்ச்சைக்குரிய தொகைகளின் முழுமையான கணக்குச் சரிபார்ப்போ வெளியானதாகத் தெரிவிக்கப்படவில்லை.