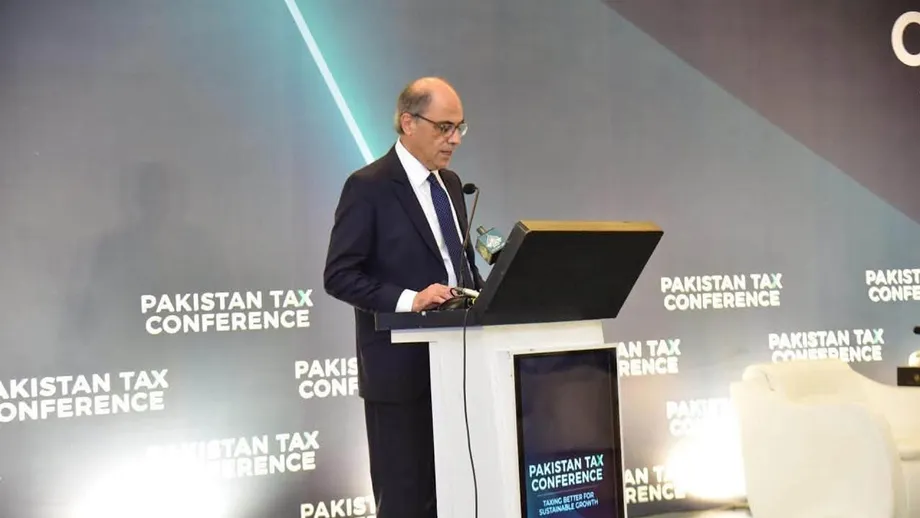
கூடுதல் வரி வசூலிப்பதைத் தாண்டிய சவாலை பாகிஸ்தான் எதிர்கொள்கிறது
சர்வதேச நாணய நிதியம், வரி குறைவாகச் செலுத்தப்படும் துறைகளை வரி அமைப்புக்குள் கொண்டுவரவும் வரிச் சலுகைகளை மறுஆய்வு செய்யவும் பாகிஸ்தானை வலியுறுத்தியுள்ள நிலையில், நாட்டின் பொருளாதாரத்துடன் ஒப்பிடுகையில் வரி வசூல் 8.8% இலிருந்து 10.3% ஆக உயர்ந்துள்ளதாக நிதியமைச்சர் முஹம்மது அவுரங்கசீப் தெரிவித்தார். முதலீட்டையும் நீடித்த பொருளாதார வளர்ச்சியையும் ஆதரித்தபடி, இப்போது வருவாயை மேலும் நியாயமாக வசூலிப்பதே சவாலாகும்.
உள்ளடக்கம்
- கூடுதல் வரி வசூலிப்பதைத் தாண்டிய சவாலை பாகிஸ்தான் எதிர்கொள்கிறது
- விரிவான வரி அடித்தளம் என்ன மாற்றத்தை ஏற்படுத்தும்?
- அண்மைய முன்னேற்றத்தில் பெரும்பங்கு அமலாக்கத்தால் கிடைத்தது
- வரவு-செலவுத் திட்டத்தில் திடீர் மாற்றங்கள் வேண்டாம் என வணிகங்கள் விரும்புகின்றன
- கூட்டாட்சி-மாகாண ஒருங்கிணைப்பு ஏன் முக்கியம்?
- பொருளாதார மீட்சியிலிருந்து நீடித்த வளர்ச்சிக்கு
- அந்நியச் செலாவணி கையிருப்பு மீண்டுள்ளது; அதன் தரமும் முக்கியம்
- பொது முதலீடும் சமூகச் செலவினமும் கணக்கில் வருகின்றன
- பயிலரங்கு நிறைவில் என்ன நடைபெறும்?
- முக்கிய அம்சங்கள்
2026 அக்டோபர் 20 அன்று இஸ்லாமாபாத்தில் நடைபெற்ற வரி சீர்திருத்தப் பயிலரங்கில் பேசிய அவுரங்கசீப், FBR-இன் வரி-மொத்த உள்நாட்டு உற்பத்தி விகிதத்தில் ஏற்பட்ட 1.5 சதவீதப் புள்ளி உயர்வில் 0.9 சதவீதப் புள்ளி அமலாக்க நடவடிக்கைகளால் கிடைத்தது என்றார். புதிய கொள்கை நடவடிக்கைகள் மீதமுள்ள 0.6 புள்ளிப் பங்களிப்பை வழங்கின. வேறு வார்த்தைகளில் கூறினால், கொள்கை மாற்றங்களால் கிடைத்த 40% உயர்வுடன் ஒப்பிடுகையில், மேம்பட்ட அமலாக்கம் மொத்த முன்னேற்றத்தில் 60% பங்களித்தது.
IMF-இன் மத்திய கிழக்கு மற்றும் மத்திய ஆசியத் துறை இயக்குநர் ஜிஹாத் அசூர், வரிச்சுமையை மேலும் சமமாகப் பகிரும் மாற்றங்களுக்கு அழைப்பு விடுத்தார். அவர் கூறியதாவது:
போதிய வரி விதிக்கப்படாத துறைகளைக் கையாளுதல், சலுகைகளைச் சீரமைத்தல், சமமற்ற வரிச்சுமையைக் குறைத்தல் ஆகியவை நியாயமான வரி அமைப்பின் கூறுகளாகும்.
நிதி அமைச்சகமும் IMF-உம் இணைந்து நடத்தும் பயிலரங்கு அக்டோபர் 20, 21 ஆகிய தேதிகளில் நடைபெறுகிறது. பத்திரிகைத் தகவல் துறை வெளியிட்டுள்ள அரசின் பயிலரங்கு அறிவிப்பு, வளர்ச்சி, வரி நவீனமயமாக்கல், விற்பனை வரி ஒருங்கிணைப்பு, வருமான வரி, நிர்வாகம், மாகாண வருவாய் ஆகியவற்றை உள்ளடக்கிய ஆறு அமர்வுகளைப் பட்டியலிடுகிறது.
அவுரங்கசீப்பும் அசூரும், IMF-இன் நிதி விவகாரத் துறை இயக்குநர் ரோட்ரிகோ வால்டெஸுடன் தொடக்க உரையாற்றினர். அரசு அதிகாரிகள், IMF மற்றும் உலக வங்கி பிரதிநிதிகள், வரி நிபுணர்கள், கல்வியாளர்கள், தனியார் துறைத் தலைவர்கள் ஆகியோர் இதில் பங்கேற்கின்றனர். அவர்களின் விவாதங்கள் மூன்று நடைமுறைச் சிக்கல்களை இணைக்கின்றன: பாகிஸ்தான் எவ்வளவு வசூலிக்கிறது, யார் வரி செலுத்துகிறார்கள், வணிகங்கள் திட்டமிட்டு விரிவடைய விதிகள் உதவுகின்றனவா என்பன.
விரிவான வரி அடித்தளம் என்ன மாற்றத்தை ஏற்படுத்தும்?
அசூரின் முன்மொழிவு, மேலும் பல பொருளாதார நடவடிக்கைகளை வரி அமைப்புக்குள் கொண்டுவருவதையும் சலுகைகளை மறுஆய்வு செய்வதையும் மையமாகக் கொண்டது. வரி விதிக்கப்படும் வருமானம், செலவு, சொத்து அல்லது பிற நடவடிக்கைகளே வரி அடித்தளம் எனப்படும். அதை விரிவுபடுத்துவது என்பது, ஏற்கெனவே வரி செலுத்துவோரையே அதிகம் நம்பியிருப்பதற்குப் பதிலாக, பரந்த அளவிலான வரி விதிக்கத்தக்க நடவடிக்கைகளிலிருந்து வசூலிப்பதாகும்.
தேர்ந்தெடுக்கப்பட்ட நடவடிக்கைகள் அல்லது வரி செலுத்துவோருக்கு விலக்குகள் அல்லது குறைந்த வரி விகிதங்கள் போன்ற சாதகமான சலுகைகளை வரிச் சலுகைகள் வழங்குகின்றன. அவற்றை மறுஆய்வு செய்வது என்பது, எந்தச் சலுகைகள் இன்னும் பயனுள்ள நோக்கத்திற்குச் சேவை செய்கின்றன, எவை மற்றவர்கள் மீது சமமற்ற சுமையை ஏற்படுத்துகின்றன என்பதைப் பரிசீலிப்பதாகும்.
நியாயத்தன்மையை வரி இணக்கத்துடனும் தனியார் துறை வளர்ச்சியுடனும் அசூர் இணைத்துப் பேசினார். மேலும் நடுநிலையான அமைப்பில், குறிப்பிட்ட நடவடிக்கைக்கு வரிச் சலுகை கிடைக்கிறதா என்பதைவிட அதன் பொருளாதாரத் தகுதியின் அடிப்படையில் வணிகங்கள் முடிவெடுக்க முடியும். எளிமையான விதிகள், வரி செலுத்துவோர் தங்களின் கடமைகளைப் புரிந்துகொள்வதையும் எளிதாக்கும்.
இந்த முன்மொழிவுகள் இன்னும் விவாதக் கட்டத்திலேயே உள்ளன. கூடுதல் வரி விதிக்கப்படவுள்ள துறைகள், நீக்கப்படவுள்ள குறிப்பிட்ட சலுகைகள், புதிய விகிதங்கள் அல்லது அமலாக்கக் காலக்கெடுக்கள் குறித்த பட்டியல் எதுவும் பயிலரங்கு விவரங்களிலோ தொடக்க உரைகளிலோ அறிவிக்கப்படவில்லை. பரந்த இலக்குகளை அரசுகளும் வரி அதிகாரிகளும் செயல்படுத்தக்கூடிய பரிந்துரைகளாக மாற்றுவதே உடனடிப் பணியாகும்.
அண்மைய முன்னேற்றத்தில் பெரும்பங்கு அமலாக்கத்தால் கிடைத்தது
கடந்த இரண்டு நிதியாண்டுகளில் வரி வருவாய் 40% அதிகரித்துள்ளதாக அவுரங்கசீப் தெரிவித்தார். வலுவான அமலாக்கமும் புதிய கொள்கை நடவடிக்கைகளும் இந்த உயர்வுக்குக் காரணம் எனக் கூறிய அவர், சீர்திருத்தத்தின் அடுத்த கட்டத்தில் ஆழமான அமலாக்கம் மேலும் முக்கியத்துவம் பெறும் என்றார்.
அரசின் அமலாக்க முயற்சிகளை அமைச்சர் நேரடியாக விவரித்தார்:
"கசிவு, திருட்டு, ஊழல் ஆகியவற்றைத் தடுத்தோம்" என்று அவுரங்கசீப் கூறினார்.
FBR-இன் வரி வசூல் மொத்த உள்நாட்டு உற்பத்தியில் 8.8% இலிருந்து 10.3% ஆக உயர்ந்திருப்பது, பொருளாதார உற்பத்தியின் ஒவ்வொரு 100 ரூபாய்க்கும் கூடுதலாக 1.5 ரூபாய் வசூலிக்கப்பட்டதைக் குறிக்கிறது. ஒரு பொருளாதாரத்தில் உற்பத்தி செய்யப்படும் பொருட்கள் மற்றும் சேவைகளின் மதிப்பை மொத்த உள்நாட்டு உற்பத்தி அளவிடுகிறது. வரி வருவாயை மொத்த உள்நாட்டு உற்பத்தியுடன் ஒப்பிடுவது, அதை ஆதரிக்கும் பொருளாதாரத்துடன் ஒப்பிடுகையில் வசூலின் அளவைக் காட்டுகிறது.
FBR-இன் 2024-25 வருவாய்ப் பிரிவு ஆண்டு அறிக்கை, கூட்டாட்சி வரியல்லாத வருவாயைத் தவிர்த்து, இந்த விகிதம் 2023-24 நிதியாண்டில் 8.8% ஆகவும் 2024-25 நிதியாண்டில் 10.3% ஆகவும் உயர்ந்ததை உறுதிப்படுத்துகிறது. அதே காலத்தில் FBR வரி வசூல் 9,299,080 மில்லியன் ரூபாயிலிருந்து 11,744,288 மில்லியன் ரூபாயாக அதிகரித்தது. வரி விகிதங்களில் சிறிய உயர்வுகள், வரி அடித்தளத்தை விரிவுபடுத்தும் நடவடிக்கைகள், மேலும் திறமையான அமலாக்கம் ஆகியவை இதற்குப் பங்களித்ததாக ஆண்டு அறிக்கை குறிப்பிடுகிறது. ஆனால் 1.5 சதவீதப் புள்ளி உயர்வில் ஒவ்வொன்றின் பங்களிப்பு எவ்வளவு என்பதைத் தனித்தனியாகக் கணக்கிடவில்லை.
அமலாக்க நடவடிக்கைகள் மூலம் வசூலிக்கப்பட்ட தொகை 2023-24 நிதியாண்டில் 105 பில்லியன் ரூபாயாக இருந்தது; 2024-25 நிதியாண்டில் அது 874 பில்லியன் ரூபாயாக உயர்ந்ததாக ஆண்டு அறிக்கை பதிவு செய்கிறது. நிகழ்நேர உற்பத்திக் கண்காணிப்பின் மூலம் சர்க்கரைத் துறையிலிருந்து கூடுதலாக 25 பில்லியன் ரூபாயும் சிமெண்ட் துறையிலிருந்து 12.8 பில்லியன் ரூபாயும் வசூலிக்கப்பட்டன. விரைவுபடுத்தப்பட்ட தகராறு தீர்வு மூலம் சட்டரீதியான உடன்பாடுகளிலிருந்து 255 பில்லியன் ரூபாய் கிடைத்தது. கடத்தல் அபாயமுள்ள பொருட்களிலிருந்து சுங்க ஒற்றை அமலாக்க அமைப்பு 321 பில்லியன் ரூபாய் வசூலித்தது; இது 19.7% அதிகரிப்பாகும்.
கோரிக்கையின் அடிப்படையில் வசூலிக்கப்பட்ட வருமான வரியும் 2023-24 நிதியாண்டில் 127 பில்லியன் ரூபாயாக, அதாவது வருமான வரி வருவாயில் 3% ஆக இருந்தது; 2024-25 நிதியாண்டில் 267 பில்லியன் ரூபாயாக, அதாவது 5% ஆக உயர்ந்தது. பிடித்தம் செய்யப்பட்ட வரி வருவாய் 2,739 பில்லியன் ரூபாயிலிருந்து 3,382 பில்லியன் ரூபாயாக அதிகரித்தபோதும், அதன் பங்கு 60% இலிருந்து 59% ஆகக் குறைந்தது. முன்பண வரி வருவாய் 1,530 பில்லியன் ரூபாயிலிருந்து 1,894 பில்லியன் ரூபாயாக உயர்ந்தது; அதேவேளையில் அதன் பங்கு 34% இலிருந்து 33% ஆகக் குறைந்தது.
அவுரங்கசீப்பின் கணக்கீடு, அடுத்தகட்ட விவாதத்தில் அமலாக்கத்திற்கு மைய இடமளிக்கிறது. அண்மைய உயர்வில் 0.9 சதவீதப் புள்ளி அமலாக்கத்தாலும் 0.6 புள்ளி கொள்கையாலும் கிடைத்ததாகக் கூறப்படுவதால், ஏற்கெனவே உள்ள வரிக் கடமைகளைச் சிறப்பாக வசூலிப்பதே வருவாயின் முக்கிய ஆதாரமாக அரசால் முன்வைக்கப்படுகிறது. இதனால் வரிச் சட்டங்களின் வடிவமைப்புக்கு இணையாக, வரி அதிகார அமைப்பின் செயல்திறனும் நம்பகத்தன்மையும் முக்கியமாகின்றன.
வரவு-செலவுத் திட்டத்தில் திடீர் மாற்றங்கள் வேண்டாம் என வணிகங்கள் விரும்புகின்றன
தனியார் முதலீடு கொள்கைத் தொடர்ச்சியைச் சார்ந்துள்ளது என்று அவுரங்கசீப் தெரிவித்தார். தொழிற்சாலை அமைப்பது, உபகரணங்கள் வாங்குவது அல்லது செயல்பாடுகளை விரிவுபடுத்துவது குறித்து முடிவெடுக்கும் நிறுவனங்கள், பல ஆண்டுகளுக்கான செலவுகளையும் வருவாயையும் கணிக்க வேண்டியுள்ளது. வரிகளில் அடிக்கடி ஏற்படும் மாற்றங்கள் இத்தகைய கணக்கீடுகளைச் சிக்கலாக்கலாம்.
நிதியமைச்சர் பங்கேற்பாளர்களிடம் கூறியதாவது:
ஒவ்வொரு வரவு-செலவுத் திட்டத்திலும் தனியார் துறை முதலீட்டுக்கு நாம் தொடர்ந்து திடீர் அதிர்ச்சிகளை அளிக்க முடியாது.
அரசியல் ஒருமித்த கருத்து, வலுவான நிறுவனங்கள், வரி செலுத்துவோரின் நம்பிக்கை ஆகியவையும் நீடித்த சீர்திருத்தத்திற்கான நிபந்தனைகள் என அவுரங்கசீப் குறிப்பிட்டார். FBR மீதான நம்பகத்தன்மையை மீட்டெடுப்பதை அரசின் முன்னுரிமைகளில் ஒன்றாகக் குறிப்பிட்ட அவர், வரி செலுத்துவோருக்கும் நிர்வாகத்திற்கும் இடையே சிறந்த உறவு தேவை என்றும் அழைப்பு விடுத்தார்.
பயிலரங்கின் நிர்வாக அமர்வு, மின்னணுமயமாக்கல், வரி இணக்கம், வரி செலுத்துவோரின் நம்பிக்கை ஆகியவற்றை இணைத்துப் பார்க்கிறது. வரிப் பதிவுகள், தாக்கல், பணம் செலுத்துதல் போன்ற செயல்முறைகளை நிர்வகிக்க மின்னணு அமைப்புகளைப் பயன்படுத்துவதே மின்னணுமயமாக்கல். நம்பிக்கையுடன் இதையும் நிகழ்ச்சி நிரலில் சேர்த்திருப்பது, சீர்திருத்த விவாதத்தின் நடைமுறைப் பரப்பைக் காட்டுகிறது: வரி செலுத்துவோருக்கு செயல்படுத்தக்கூடிய நடைமுறைகளும், அதிகார அமைப்பு அவற்றை எவ்வாறு செயல்படுத்துகிறது என்பதில் நம்பிக்கையும் தேவை.
கூட்டாட்சி-மாகாண ஒருங்கிணைப்பு ஏன் முக்கியம்?
முன்மொழியப்பட்ட மாற்றங்களில் பாகிஸ்தானின் கூட்டாட்சி மற்றும் மாகாண அரசுகள் இரண்டும் பங்குபெறுகின்றன. கூட்டாட்சி மற்றும் மாகாணங்கள் முழுவதும் ஒருங்கிணைந்த விற்பனை வரி முறையை உருவாக்குவது குறித்து ஒரு பயிலரங்கு அமர்வு ஆராய்கிறது; மற்றொன்று நிதிக் கூட்டாட்சித் தன்மை மற்றும் மாகாண வரி வருவாயைக் கையாள்கிறது.
வரி விதிக்கத்தக்க பரிவர்த்தனைகளுக்கு விற்பனை வரி விதிக்கப்படுகிறது. பல்வேறு அரசாங்க நிலைகளிலும் மேலும் ஒருங்கிணைந்த கட்டமைப்பை உருவாக்குவதே ஒருங்கிணைந்த முறையின் நோக்கமாகும். மாகாண எல்லைகளைக் கடந்து செயல்படும் வணிகங்களுக்கு, வரிக் கடமைகள் எவ்வளவு சீராக வடிவமைக்கப்பட்டு நிர்வகிக்கப்படுகின்றன என்பதே நடைமுறைச் சிக்கலாகும்.
அரசின் வெவ்வேறு நிலைகள் வருவாய் திரட்டும் பொறுப்பையும் பொதுச் சேவைகளுக்கான செலவினப் பொறுப்பையும் எவ்வாறு பகிர்கின்றன என்பதே நிதிக் கூட்டாட்சித் தன்மையாகும். எனவே, மாகாண வருவாயும் கூட்டாட்சி வசூலைப் பற்றிய அதே விவாதத்தின் ஒரு பகுதியாகிறது: விரிவான வரி அமைப்புக்கு, அதன் விதிகளை உருவாக்கி நிர்வகிக்கும் அதிகார அமைப்புகளுக்கிடையே ஒத்துழைப்பு தேவை.
வரி கொள்கையில் பரந்த ஒருமித்த கருத்தை உருவாக்க, கூட்டாட்சிக்கும் மாகாணங்களுக்கும் இடையிலான ஒத்துழைப்பு அவசியம் என்று அவுரங்கசீப் அழைப்பு விடுத்தார். எளிமையான, மேலும் நடுநிலையான வருமான வரி அமைப்புடன் இந்த விவகாரத்தையும் பயிலரங்கு சீர்திருத்தப் பட்டியலில் இணைக்கிறது. இந்த அமர்வுகள் வரி அமைப்பின் கட்டமைப்பையும் அது செயல்படத் தேவையான ஒருங்கிணைப்பையும் ஒன்றாகக் கையாள்கின்றன.
பொருளாதார மீட்சியிலிருந்து நீடித்த வளர்ச்சிக்கு
பாகிஸ்தானின் பொருளாதாரம் சுமார் 0.3% சுருக்கத்திலிருந்து ஏறத்தாழ 3.7% வளர்ச்சிக்கு மாறியுள்ளதாக அவுரங்கசீப் கூறினார். மீட்சியின் வேகத்தைப் போலவே அதன் தரமும் முக்கியம் என வாதிட்ட அவர், ஏற்றுமதி தலைமையிலான வளர்ச்சிக்கு அழைப்பு விடுத்தார்.
அவரது கவலை, பழக்கமான சுழற்சி மீண்டும் திரும்புவதைப் பற்றியது: செலவினங்கள் திடீரென அதிகரிப்பதும் எளிதில் கிடைக்கும் பணமும் பொருளாதாரச் செயல்பாட்டை உயர்த்தினாலும், பின்னர் அந்த விரிவாக்கம் சரிவுக்கு வழிவகுக்கிறது. இதற்கு மாறாக, ஏற்றுமதி தலைமையிலான உத்தி, வெளிநாட்டு வாங்குபவர்களுக்கான உற்பத்தியை அதிகரித்து, உள்நாட்டு வளர்ச்சியுடன் வெளிநாட்டுச் செலாவணி வருவாயையும் ஈட்டுவதை நோக்கமாகக் கொண்டுள்ளது.
பெரும்பொருளாதார நிலைத்தன்மையை மீட்டெடுத்தல், நம்பிக்கையை மீண்டும் கட்டியெழுப்புதல், வெளிப்புற நிதி பாதுகாப்புக் கையிருப்புகளை வலுப்படுத்துதல், மீட்சிக்கு ஆதரவளித்தல் ஆகியவற்றில் பாகிஸ்தான் முன்னேற்றம் கண்டுள்ளதாக அசூர் தெரிவித்தார். நிர்வகிக்கக்கூடிய பொதுநிதி நிலைமைகளும், இறக்குமதி மற்றும் பிற வெளிநாட்டுக் கடமைகளுக்கான செலுத்தும் திறனில் கூடுதல் உறுதியும் உள்ளிட்ட பொருளாதாரம் முழுவதுமான நிலைமைகளையே பெரும்பொருளாதார நிலைத்தன்மை குறிக்கிறது.
அடுத்த இலக்கை IMF அதிகாரி இவ்வாறு விவரித்தார்:
"இந்த நிலைப்படுத்தலை மேலும் வலுவான, நீடித்த வளர்ச்சியாக மாற்றுவதே அடுத்த மைல்கல்" என்று அசூர் கூறினார்.
இந்த மாற்றத்தின் மையத்தில் வரிக் கொள்கை உள்ளது. சேவைகளுக்கு நிதியளிக்கவும் கடமைகளை நிறைவேற்றவும் அரசுக்கு வருவாய் தேவை; அதேநேரத்தில், உற்பத்தி முதலீட்டுக்கு இடமளிக்கும் விதிகள் வணிகங்களுக்குத் தேவை. அரசின் வருவாய்த் தேவைகளைத் தொடர்ந்து பூர்த்தி செய்யும் போதும், பொருளாதார மதிப்பே வரி வடிவமைப்புக்கு வழிகாட்ட வேண்டும் என்று அவுரங்கசீப் தெரிவித்தார்.
அந்நியச் செலாவணி கையிருப்பு மீண்டுள்ளது; அதன் தரமும் முக்கியம்
பாகிஸ்தானின் அந்நியச் செலாவணி கையிருப்பு, சுமார் இரண்டு வார இறக்குமதிச் செலவுக்குச் சமமான அளவிலிருந்து மூன்று மாதங்களுக்கும் அதிகமான அளவுக்கு உயர்ந்துள்ளதாக அவுரங்கசீப் கூறினார். இறக்குமதிக்குச் செலுத்துவதற்கு கையிருப்பு எத்தனை காலம் போதுமானதாக இருக்கும் என்பதைக் காட்டும் அளவீடே இறக்குமதிக் காப்பு. இதனால் அந்நியச் செலாவணி பாதுகாப்புக் கையிருப்பின் அளவைப் புரிந்துகொள்வது எளிதாகிறது.
கையிருப்பின் அளவுடன், அது எவ்வாறு திரட்டப்படுகிறது என்பதும் முக்கியம் என அமைச்சர் கூறினார். வளர்ச்சி குறித்த அவரது வாதத்தையும் இது ஒத்திருக்கிறது: அடிப்படை முன்னேற்றம் நீடிக்கக்கூடியதாக இருந்தால்தான், தலைப்புச் செய்தியில் இடம்பெறும் உயர்ந்த எண்ணிக்கை பயனுள்ளதாக இருக்கும்.
எரிசக்தி மற்றும் உணவுப் பொருட்களின் விலை உயர்வு, வர்த்தகம் மற்றும் விநியோகச் சங்கிலிகளில் ஏற்படும் இடையூறுகள், வெளிநாட்டுத் தேவை குறைதல், உலகளாவிய நிதி நிலைமைகள் திடீரென இறுக்கமாதல் ஆகியவற்றை மீட்சிக்கான பல அபாயங்களாக அசூர் பட்டியலிட்டார். பாகிஸ்தானைப் பொறுத்தவரை, இந்த அழுத்தங்கள் இறக்குமதிச் செலவுகள், வெளிநாட்டு விற்பனை, நிதி அணுகல் ஆகியவற்றை ஒரே நேரத்தில் பாதிக்கலாம்.
எனவே, மீட்சிக்கு ஆதரவளித்தபடி நிலைத்தன்மையைப் பாதுகாப்பதும் வரி விவாதத்தின் ஒரு பகுதியாகும். விரிவானதும் நம்பகமானதுமான வரி அடித்தளம், வெளிப்புறச் சூழல் சாதகமற்றதாக மாறும்போது முன்னுரிமைகளுக்கான நிதியைத் திரட்ட அரசுக்கு அதிகத் திறனை வழங்கும்.
பொது முதலீடும் சமூகச் செலவினமும் கணக்கில் வருகின்றன
நிதிக் கொள்கை, முதன்மை நிதி சமநிலை இலக்குகளைப் பூர்த்தி செய்வதையும் கடன் நிலைத்தன்மையைப் பாதுகாப்பதையும் மட்டும் செய்யக் கூடாது என்று அசூர் கூறினார். வட்டி செலுத்துதலுக்கு முந்தைய அரசின் வருவாயையும் செலவினத்தையும் ஒப்பிடுவதே முதன்மை நிதி சமநிலை ஆகும். காலப்போக்கில் கடன் கடமைகளை அரசு நிறைவேற்றும் திறனையே கடன் நிலைத்தன்மை குறிக்கிறது.
அரசின் முடிவுகள் மீதான நம்பிக்கையை வலுப்படுத்தவும், மீட்சிக்கு ஆதரவளிக்கவும், பொது முதலீட்டுக்கும் சமூகச் செலவினத்துக்கும் இடமளிக்கவும் கூடிய நிதிக் கொள்கைக்கு IMF அதிகாரி அழைப்பு விடுத்தார். வரி வசூல் எவ்வாறு நடைபெறுகிறது என்பதையும், எவ்வளவு வசூலிக்கப்படுகிறது என்பதையும் பயிலரங்கு ஆராய்வதற்கான காரணம் இந்தத் தேவைகளே.
7 பில்லியன் டாலர் மதிப்புள்ள விரிவாக்கப்பட்ட நிதி வசதி மற்றும் மீள்தன்மை, நிலைத்தன்மை வசதியின் மூன்றாவது மறுஆய்வு ஆகியவற்றின் நான்காவது மறுஆய்வு தொடர்பாகவும், 2026-ஆம் ஆண்டுக்கான நான்காவது விதிப் பிரிவு ஆலோசனையை நிறைவு செய்வது தொடர்பாகவும், பாகிஸ்தானும் IMF பணியாளர்களும் அக்டோபர் தொடக்கத்தில் பணியாளர் நிலை ஒப்பந்தத்தை எட்டினர். நிதி ஏற்பாடுகளின் கீழ் முன்னேற்றத்தைத் திட்ட மறுஆய்வுகள் மதிப்பிடுகின்றன; நான்காவது விதிப் பிரிவு ஆலோசனை என்பது ஒரு நாட்டின் பொருளாதாரத்தை IMF வழக்கமாக ஆய்வு செய்வதாகும்.
மேலும் உற்பத்தித் திறன் கொண்ட, வலுவான தனியார் துறையால் வழிநடத்தப்படும் பாகிஸ்தானியப் பொருளாதாரத்திற்கு ஆதரவளிப்பதில் IMF தொடர்ந்து உறுதியாக இருப்பதாக அசூர் தெரிவித்தார். வரிக் கொள்கையும் நிர்வாகமும் இணைந்து முன்னேற வேண்டும் என்றும் அவர் வலியுறுத்தினார்: எளிய விதிகள் நிர்வாகத்தை எளிதாக்குகின்றன; திறமையான நிர்வாகம் கொள்கை மாற்றங்களுக்கு நடைமுறை வலு அளிக்கிறது.
பயிலரங்கு நிறைவில் என்ன நடைபெறும்?
பரிந்துரைகளை ஒருங்கிணைத்து, முன்னுரிமை நடவடிக்கைகளை அடையாளம் கண்டு, தொடர்ந்து கலந்துரையாடுவதற்கான ஏற்பாடுகளை உருவாக்கும் மூத்தநிலை குழு அமர்வுடன் இஸ்லாமாபாத் கூட்டம் நிறைவடையத் திட்டமிடப்பட்டுள்ளது. ஆரம்பக் கொள்கை விவாதங்களுக்குப் பிறகு செயலாக்கம் இடம்பெறும் வகையில் நிகழ்ச்சி அமைக்கப்பட்டுள்ளது:
- 2026 அக்டோபர் தொடக்கத்தில்: திட்ட மறுஆய்வுகள் தொடர்பாகவும் நான்காவது விதிப் பிரிவு ஆலோசனையை நிறைவு செய்வது தொடர்பாகவும் பாகிஸ்தானும் IMF பணியாளர்களும் உடன்பாடு எட்டினர்.
- 2026 அக்டோபர் 20: அவுரங்கசீப், அசூர், வால்டெஸ் ஆகியோரின் உரைகளுடன் இஸ்லாமாபாத்தில் வரிப் பயிலரங்கு தொடங்கியது.
- 2026 அக்டோபர் 20, 21: வரி வடிவமைப்பு, வசூல், வளர்ச்சி, கூட்டாட்சி மற்றும் மாகாணப் பொறுப்புகள் குறித்து ஆறு அமர்வுகள் ஆராய்கின்றன.
- 2026 அக்டோபர் 21: பரிந்துரைகளையும் முன்னுரிமை அடுத்தகட்ட நடவடிக்கைகளையும் ஒருங்கிணைக்க நிறைவு குழு அமர்வு திட்டமிடப்பட்டுள்ளது.
வெற்றிகரமான சீர்திருத்தத்திற்கு உரிமை உணர்வு, ஒருங்கிணைப்பு, ஈடுபாடு, தகவல் தொடர்பு ஆகியவை அவசியம் என்று அசூர் கூறினார். பாகிஸ்தானின் வரி செலுத்துவோர் மற்றும் வணிகங்களைப் பொறுத்தவரை, அந்தப் பரிந்துரைகள் எவ்வாறு தெளிவான கடமைகளாகவும், சீரான நிர்வாகமாகவும், வரிச்சுமையின் நியாயமான பகிர்வாகவும் மாறுகின்றன என்பதில்தான் நடைமுறை விளைவு அமையும்.
முக்கிய அம்சங்கள்
- வரி குறைவாகச் செலுத்தப்படும் துறைகளை வரி அமைப்புக்குள் கொண்டுவரவும், வரிச் சலுகைகளை மறுஆய்வு செய்யவும், சமமற்ற சுமைகளைக் குறைக்கவும் பாகிஸ்தானை IMF வலியுறுத்தியது.
- FBR-இன் வரி-மொத்த உள்நாட்டு உற்பத்தி விகிதம் 8.8% இலிருந்து 10.3% ஆக உயர்ந்ததாகவும், அந்த உயர்வில் அமலாக்கம் 60% பங்களித்ததாகவும் அவுரங்கசீப் தெரிவித்தார்.
- கடந்த இரண்டு நிதியாண்டுகளில் வரி வருவாய் 40% அதிகரித்துள்ளதாக நிதியமைச்சர் தெரிவித்தார்.
- அக்டோபர் 20, 21 ஆகிய தேதிகளில் நடைபெறும் பயிலரங்கு, வருமான வரி, ஒருங்கிணைந்த விற்பனை வரி, நிர்வாகம், வரி செலுத்துவோர் நம்பிக்கை, மாகாண வருவாய் ஆகியவற்றை உள்ளடக்குகிறது.
- ஏற்றுமதி வழிநடத்தும் நீடித்த வளர்ச்சிக்கும் கணிக்கக்கூடிய கொள்கைக்கும் அவுரங்கசீப் அழைப்பு விடுத்தார்.
- பரிந்துரைகள், முன்னுரிமை நடவடிக்கைகள், தொடர்ந்து கலந்துரையாடுவதற்கான ஏற்பாடுகள் ஆகியவற்றை அடையாளம் காண நிறைவு குழு அமர்வு திட்டமிடப்பட்டுள்ளது.