அக்டோபர் 22 விவாதத்தில் பெரிய வட்டி உயர்வுக்கு வலியுறுத்தல்
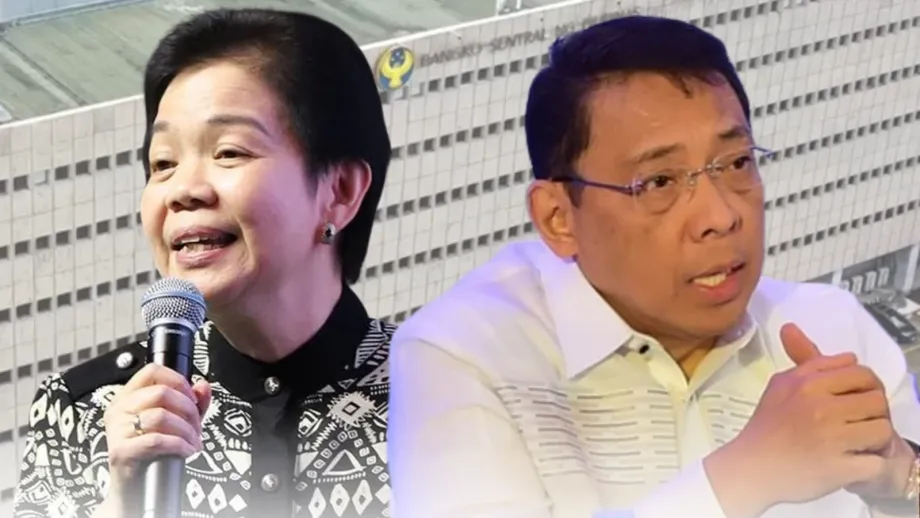
உணவு மற்றும் எரிபொருளைத் தாண்டி பணவீக்கம் பரவும் நிலையில், பொருளாதார வளர்ச்சி பலவீனமாக இருப்பதால், அக்டோபர் 22, 2026 அன்று அடிப்படை வட்டி விகிதத்தை 5%-லிருந்து 5.5%-ஆக உயர்த்துவது குறித்து பரிசீலிக்குமாறு பாங்கோ சென்ட்ரல் என்ஜி பிலிபினாஸ் (BSP) முன்னாள் அதிகாரிகளான திவா கினிகுண்டோவும் வில்ஹெல்மினா மன்யாலாக்கும் மத்திய வங்கியிடம் வலியுறுத்துகின்றனர்.
உள்ளடக்கம்
- அக்டோபர் 22 விவாதத்தில் பெரிய வட்டி உயர்வுக்கு வலியுறுத்தல்
- செப்டம்பர் ஏன் விவாதத்தை மாற்றியது
- பெரும்பாலான பொருளாதார நிபுணர்கள் இன்னும் சிறிய உயர்வையே ஆதரிக்கின்றனர்
- இறக்குமதிச் செலவுகள் மூலம் பெசோ மதிப்பு வீழ்ச்சி அழுத்தம் தருகிறது
- உணவு மற்றும் வானிலை அபாயங்கள் 2027 வரையிலும் நீடிக்கும்
- வளர்ச்சி பலவீனமாக இருப்பதால் வட்டி உயர்வு விலைமிக்கது
- செலவின மீட்சி சமநிலையை மாற்றக்கூடும்
- சந்தைகளில் ஏற்கெனவே கடன் செலவு அதிகரிக்கிறது
- கவனிக்க வேண்டிய தேதிகளும் முடிவுகளும்
- முக்கிய அம்சங்கள்
ஆகஸ்டில் 6.1% ஆக இருந்த பணவீக்கம் செப்டம்பரில் 7.2% ஆனது. மேலும், அமெரிக்க டாலருக்கு நிகரான பெசோவின் மாற்று விகிதம் PHP63-ஐத் தாண்டி சரிந்துள்ளது. நிலையற்ற உணவு மற்றும் எரிசக்திப் பொருட்களை விலக்கும் அடிப்படைப் பணவீக்கம் 4.7% எட்டியுள்ளது. விலை உயர்வுகள் மேலும் நீடித்தவையாக மாறுகின்றன என்ற கவலையை இது அதிகரிக்கிறது.
2005 முதல் 2019 வரை BSP துணை ஆளுநராக இருந்த கினிகுண்டோவும், மன்யாலாக்கும் தற்போது GlobalSource Partners நிறுவனத்தில் நாட்டுப் பகுப்பாய்வாளர்களாகப் பணியாற்றுகின்றனர். அக்டோபர் 20 அன்று வெளியிட்ட தங்கள் கருத்துரையில், பொருளாதாரம் அதன் சாத்தியமான உற்பத்தித் திறனுக்குக் கீழே இயங்கினாலும் பெரிய வட்டி உயர்வைப் பரிசீலிப்பது நியாயமானது என்று அவர்கள் வாதிட்டனர்.
வலுவான நடவடிக்கையைப் பரிசீலிக்க ஆதரவாக இருப்பதற்கான காரணத்தை அந்த இரு பகுப்பாய்வாளர்களும் விளக்கினர்:
பணவீக்க எதிர்பார்ப்புகளை நிலைநிறுத்தவும், மேலும் விலை உயர்வுகளின் அபாயத்தைக் கட்டுப்படுத்தவும் இத்தகைய அளவிலான வட்டி உயர்வு "தீவிரமாகப் பரிசீலிக்கப்பட வேண்டும்."
50 அடிப்படைப் புள்ளி வட்டி உயர்வு என்பது கொள்கை விகிதத்தில் அரை சதவீதப் புள்ளியைச் சேர்ப்பதாகும். கணக்கெடுக்கப்பட்ட பெரும்பாலான பொருளாதார நிபுணர்கள், அதைவிடக் குறைவான 25 அடிப்படைப் புள்ளி உயர்வை, அதாவது கால் சதவீதப் புள்ளியை எதிர்பார்க்கின்றனர். இதனால் அடிப்படை விகிதம் 5.25% ஆகும்.
இந்த முடிவு நிதிச் சந்தைகளைத் தாண்டியும் முக்கியத்துவம் கொண்டது. கொள்கை வட்டி விகிதங்கள் உயரும்போது குடும்பங்களுக்கும் நிறுவனங்களுக்கும் கடன் வாங்குவது பொதுவாக அதிகச் செலவாகிறது. பணவீக்கத்தைக் கட்டுப்படுத்தாமல் விடுவதற்கும் விலை உண்டு: உணவு, போக்குவரத்து மற்றும் பிற அத்தியாவசியப் பொருட்களுக்கு வருமானத்தின் பெரும்பகுதியைச் செலவிட வேண்டியிருப்பதால், மற்ற தேவைகளுக்கு குடும்பங்களிடம் குறைவான பணமே மிஞ்சுகிறது.
எனவே, அக்டோபர் முடிவு ஒன்றுக்கொன்று போட்டியான அபாயங்களைச் சமநிலைப்படுத்துவதைப் பொறுத்தது. பெரிய வட்டி உயர்வு நீடித்த பணவீக்கத்தைக் கட்டுப்படுத்த வலுவாகச் செயல்படும்; அதேவேளை, சிறிய உயர்வு ஏற்கெனவே நுகர்வும் முதலீடும் பலவீனமாக உள்ள பொருளாதாரத்தின் மீதான உடனடி அழுத்தத்தைக் குறைக்கும்.
செப்டம்பர் ஏன் விவாதத்தை மாற்றியது
செப்டம்பர் பணவீக்கம், BSP-யின் 2% முதல் 4% வரையிலான இலக்கு வரம்பின் மேல் எல்லையைவிட 3.2 சதவீதப் புள்ளி அதிகமாக இருந்தது. முதல் ஒன்பது மாதங்களுக்கான சராசரிப் பணவீக்கம் 5.4% எட்டியது; மத்திய வங்கியின் இலக்கு 3% ஆகும்.
ஆகஸ்ட் முதல் செப்டம்பர் வரை ஆண்டு பணவீக்க விகிதம் 1.1 சதவீதப் புள்ளி உயர்ந்தது. இது ஏப்ரலில் பதிவான 7.2% அளவுக்குச் சமமாகவும், செப்டம்பர் 2025-இல் பதிவான 1.7%-ஐவிட மிக அதிகமாகவும் இருந்தது. ஓராண்டுக்கு முந்தைய அதே மாதத்துடன் ஒப்பிடும்போது விலைகள் எவ்வளவு உயர்ந்தன என்பதை இந்தப் புள்ளிவிவரங்கள் காட்டுகின்றன.
2023 அக்டோபருக்குப் பிறகு மிக உயர்ந்த அளவான 4.7% அடிப்படைப் பணவீக்கம், கொள்கை விவாதத்தில் குறிப்பாக முக்கியமானது. நிலையற்ற உணவு மற்றும் எரிசக்தி விலைகளைத் தாண்டிப் பார்ப்பதன் மூலம், பொருட்கள் மற்றும் சேவைகளின் பரந்த வகைகளில் விலை உயர்வுகள் பரவுகின்றனவா என்பதை அதிகாரிகள் மதிப்பிட இந்த அளவீடு உதவுகிறது.
முதல் விலை அதிர்ச்சி எண்ணெய் விலை உயர்வாலோ உணவுப் பற்றாக்குறையாலோ ஏற்பட்டிருந்தாலும், விலை உயர்வுகள் பரவுவது கவனிக்கப்பட வேண்டியது என்று கினிகுண்டோவும் மன்யாலாக்கும் வாதிடுகின்றனர். போக்குவரத்து நிறுவனங்கள், கடைகள் மற்றும் பிற வர்த்தகங்களுக்கு அதிகச் செலவுகள் ஏற்பட்டு, அவை அந்தச் செலவுகளை வாடிக்கையாளர்களிடம் மாற்றக்கூடும். அத்தியாவசியப் பொருட்களின் விலை உயர்வைச் சமாளிக்கத் தொழிலாளர்கள் அதிக ஊதியம் கோரலாம்; இதனால் நிறுவனங்களின் செலவுகள் மேலும் அதிகரிக்கலாம்.
பொருளாதார நிபுணர்கள் இவற்றை இரண்டாம் சுற்று விளைவுகள் என அழைக்கின்றனர். ஆரம்ப விலை அதிர்ச்சி, செலவுகளும் விலைகளும் தொடர்ந்து உயர்ந்துகொண்டே இருக்கும் சுழற்சியாக மாறுவதைத் தடுக்க BSP முயல்கிறது.
பெரும்பாலான பொருளாதார நிபுணர்கள் இன்னும் சிறிய உயர்வையே ஆதரிக்கின்றனர்
22 பொருளாதார நிபுணர்களிடம் நடத்தப்பட்ட கணக்கெடுப்பில், 20 பேர் கால் சதவீதப் புள்ளி உயர்வால் விகிதம் 5.25% ஆகும் என எதிர்பார்த்தனர்; இருவர் அரை சதவீதப் புள்ளி உயர்வைக் கணித்தனர். மற்றொரு கணக்கெடுப்பில், 13 பேரில் 12 பேர் வட்டி உயர்வை எதிர்பார்த்தனர்; அவர்களில் பெரும்பாலானோர் 25 அடிப்படைப் புள்ளி உயர்வை ஆதரித்தனர். இவை வெவ்வேறு பங்கேற்பாளர்களைக் கொண்ட தனித்தனி கணக்கெடுப்புகள்.
Nomura மற்றும் Deutsche Bank ஆகிய இரண்டும் கால் சதவீதப் புள்ளி உயர்வை எதிர்பார்க்கின்றன. தலைப்புப் பணவீக்கமும் அடிப்படைப் பணவீக்கமும் உயர்ந்ததை Nomura சுட்டிக்காட்டியது. உயர்ந்த எண்ணெய் விலைகளையும், அதிகரிக்கும் செலவுகள் பொருளாதாரம் முழுவதும் பரவும் அபாயத்தையும் Deutsche Bank குறிப்பிட்டது.
Reyes Tacandong & Co.-வின் மூத்த ஆலோசகர் ஜொனாதன் ராவெலாஸ் பெரிய வட்டி உயர்வை ஆதரிக்கிறார். BPI-யின் முதன்மைப் பொருளாதார நிபுணர் எமிலியோ நேரி ஜூனியரும் அதை ஆதரிக்கிறார்; ஆனால் அவரது மதிப்பீடு பெசோ மேலும் பலவீனமடைவதையும் ஓரளவு சார்ந்துள்ளது. 13 பேர் பங்கேற்ற கணக்கெடுப்பில், BSP விகிதத்தை 5%-இல் வைத்திருக்கும் என எதிர்பார்த்த ஒரே நபர் பொருளாதார நிபுணர் ஜான் பாவ்லோ ரிவேரா ஆவார்.
Metrobank-இன் தலைமைப் பொருளாதார நிபுணர் நிக்கலஸ் மாபா, பற்றாக்குறை மற்றும் விலையுயர்ந்த இறக்குமதிகளால் ஏற்படும் பணவீக்கத்தைக் கட்டுப்படுத்த வட்டி விகிதங்களின் ஆற்றல் வரம்புக்குட்பட்டது என்பதால், அளவான கால் சதவீதப் புள்ளி உயர்வை ஆதரிக்கிறார். UnionBank-இன் தலைமைப் பொருளாதார நிபுணர் ரூபன் கார்லோ அசுன்சியோவும், பணவீக்க அபாயத்தையும் உள்நாட்டுத் தேவை பலவீனமாக இருப்பதையும் சமநிலைப்படுத்தி, 25 அடிப்படைப் புள்ளி உயர்வை ஆதரிக்கிறார்.
இறக்குமதிச் செலவுகள் மூலம் பெசோ மதிப்பு வீழ்ச்சி அழுத்தம் தருகிறது
அக்டோபர் 15 அன்று டாலருக்கு நிகரான பெசோவின் மதிப்பு வரலாறு காணாத குறைந்த அளவான PHP63.06-இல் நிறைவடைந்தது. அக்டோபர் 16 அன்று, பகல் நேர வர்த்தகத்தில் PHP63.23 என்ற குறைந்த அளவைத் தொட்ட பின்னர் மீண்டு, PHP62.985-இல் நிறைவடைந்தது. ஒரு டாலரை வாங்க அதிக பெசோக்கள் தேவைப்படுவதைக் குறிக்கும் வகையில் இந்த எண்ணிக்கை உயர்கிறது.
வர்த்தக முடிவில் ஏற்பட்ட மீட்சி முழுப் படத்தையும் காட்டவில்லை. வர்த்தக அமர்வு முழுவதற்குமான சராசரி மாற்று விகிதம், ஒரு டாலருக்கு PHP63.049-லிருந்து PHP63.068 ஆகச் சரிந்தது. அதாவது, அன்றைய பரிவர்த்தனைகள் சராசரியாகச் சற்றே பலவீனமான விகிதத்தில் நடைபெற்றன.
சமீபத்திய சரிவு, அக்டோபர் 8 நாணயச் சாதனையைத் தொடர்ந்து ஏற்பட்டது. அப்போது பெசோ PHP62.90-இல் நிறைவடைந்தது. அதைத் தொடர்ந்து பதிவான PHP63.06 என்ற சாதனை நிறைவு, ஒரு டாலரை வாங்குவதற்கான பெசோச் செலவை மேலும் 16 சென்டாவோ உயர்த்தியது.
பெசோ பலவீனமடையும்போது, இறக்குமதி செய்யப்படும் எரிபொருள், உபகரணங்கள் மற்றும் மூலப்பொருட்கள் உள்ளூர் நாணயத்தில் அதிக விலையாகின்றன. எனவே, எண்ணெய் விலை உயர்வும் நாணய மதிப்பு வீழ்ச்சியும் ஒன்றுசேர்ந்து போக்குவரத்துச் செலவுகளையும் உற்பத்திச் செலவுகளையும் உயர்த்தக்கூடும்.
BPI-யின் முதன்மைப் பொருளாதார நிபுணர் நேரி, அக்டோபரில் பெரிய வட்டி உயர்வுக்கு வழிவகுக்கக்கூடிய மாற்று விகித நிலையை இவ்வாறு விவரித்தார்:
பெசோ மேலும் சரிந்து 64-ஐ நெருங்கினால், வியாழக்கிழமை BSP 50 அடிப்படைப் புள்ளி வட்டி உயர்வைப் பரிசீலிக்கலாம்,
அந்நாட்டின் வெளிநாட்டு நாணய மற்றும் பிற கையிருப்பு சொத்துகளைக் கொண்ட பாதுகாப்பு நிதியான மொத்த சர்வதேச கையிருப்பு, 2026-இல் சுமார் 13 பில்லியன் டாலர் குறைந்து, செப்டம்பர் இறுதியில் 99.997 பில்லியன் டாலராக இருந்தது. இது மூன்று ஆண்டுகளில் மிகக் குறைந்த அளவாகும். மத்திய கிழக்குப் போர் எவ்வளவு காலம் நீடிக்கும் என்பது நிச்சயமற்ற நிலையில், இந்தக் கையிருப்பைப் பாதுகாப்பது முக்கியம் என்று நேரி கூறினார்.
நாணய மதிப்பை ஆதரிக்க வட்டி விகிதங்களைப் பயன்படுத்துவது குறித்து Chinabank-இன் தலைமைப் பொருளாதார நிபுணர் டொமினி வெலாஸ்குவெஸ் கூடுதல் எச்சரிக்கையுடன் இருக்கிறார். ஆகஸ்ட் வட்டி உயர்வுக்குப் பிறகும் பெசோ சுமார் PHP62 வரை பலவீனமடைந்ததை அவர் சுட்டிக்காட்டினார். குறிப்பிட்ட மாற்று விகிதத்தைப் பாதுகாப்பதைவிட, நாணய மதிப்பு வீழ்ச்சி பிலிப்பைன்ஸ் விலைகளிலும் எதிர்பார்ப்புகளிலும் ஏற்படுத்தும் தாக்கத்தில் BSP கவனம் செலுத்த வேண்டும் என்றும் கினிகுண்டோ வாதிடுகிறார்.
உணவு மற்றும் வானிலை அபாயங்கள் 2027 வரையிலும் நீடிக்கும்
ANZ Research மேற்கோள் காட்டிய புள்ளிவிவரங்களின்படி, செப்டம்பர் மாத அரிசிப் பணவீக்கம் 20.3% எட்டியது. அதாவது, ஓராண்டுக்கு முந்தையதைவிட அரிசி விலை சுமார் ஐந்தில் ஒரு பங்கு அதிகரித்துள்ளது. இதனால் குடும்பங்களின் உணவுச் செலவுத் திட்டங்களுக்கு நேரடி அழுத்தம் ஏற்படுகிறது.
எல் நினோ மேலும் ஓர் அபாயத்தை ஏற்படுத்துகிறது. இந்த வானிலை நிகழ்வு வெப்பமான, வறண்ட நிலைமைகளை ஏற்படுத்தி விவசாயத்தைப் பாதிக்கலாம்; விநியோகத்தையும் குறைக்கலாம். வலுவான எல் நினோ டிசம்பர் வரை தீவிரமடைந்து, 2027-ஆம் ஆண்டின் முதல் பாதியிலும் நீடிக்கக்கூடும் என்று அரச வானிலை ஆய்வு மையம் மதிப்பிட்டுள்ளதை Nomura சுட்டிக்காட்டியது.
எல் நினோ ஆண்டு தலைப்புப் பணவீக்கத்தில் 0.25 முதல் 1.57 சதவீதப் புள்ளிகள் வரை சேர்க்கக்கூடும் என்றும், அதன் தாக்கத்தின் பெரும்பகுதி அடுத்த ஆண்டு ஏற்படும் என்றும் Chinabank கணித்துள்ளது. 2026-ஆம் ஆண்டின் நான்காவது காலாண்டில் பணவீக்கம் சராசரியாக 7.3% ஆக இருக்கும் என்று HSBC எதிர்பார்க்கிறது; இதற்கு உணவு விலை உயர்வே முக்கியக் காரணம்.
எல் நினோவை மத்திய வங்கியின் முதன்மையான பணவீக்க அபாயமாக BSP ஆளுநர் எலி ரெமோலோனா ஜூனியர் அடையாளம் கண்டுள்ளார். வானிலை அபாயங்களையும் மெட்ரோ மணிலாவில் முதல் கட்ட ஊதிய உயர்வுகளையும் கருத்தில் கொண்டு, ஆகஸ்ட் வட்டி உயர்வு முன்கூட்டியே எடுக்கப்பட்ட நடவடிக்கை என்று அவர் விவரித்தார்.
அதிக வட்டி விகிதங்களால் அரிசி உற்பத்தியை அதிகரிக்கவோ சர்வதேச எண்ணெய் விலைகளைக் குறைக்கவோ முடியாது. கடன் வாங்குதலையும் செலவினத்தையும் கட்டுப்படுத்துவதும், பணவீக்கம் இறுதியில் இலக்கை நோக்கித் திரும்பும் என்ற நம்பிக்கையை குடும்பங்களிடமும் நிறுவனங்களிடமும் நிலைநிறுத்துவதுமே அவற்றின் பங்கு.
பணவீக்க எதிர்பார்ப்புகள் முக்கியம்; ஏனெனில் அவை இன்றைய முடிவுகளைப் பாதிக்கின்றன. செலவுகள் மீண்டும் மீண்டும் அதிகரிக்கும் என எதிர்பார்க்கும் நிறுவனம் முன்கூட்டியே விலைகளை உயர்த்தலாம். பொருட்கள் மேலும் விலையுயரும் என எதிர்பார்க்கும் குடும்பம் வாங்குதலை முன்கூட்டியே செய்யலாம். இத்தகைய நடவடிக்கைகள் பணவீக்கத்தை மேலும் தூண்டும் அபாயத்தைக் குறைக்க BSP செயல்பட வேண்டும் என்று கினிகுண்டோவும் மன்யாலாக்கும் விரும்புகின்றனர்.
வளர்ச்சி பலவீனமாக இருப்பதால் வட்டி உயர்வு விலைமிக்கது
பிலிப்பைன்ஸின் பொருளாதார வளர்ச்சி 2026-ஆம் ஆண்டின் முதல் காலாண்டில் 2.8%-ஆக இருந்ததிலிருந்து இரண்டாவது காலாண்டில் 2.3%-ஆகக் குறைந்தது. முதல் பாதியில் வளர்ச்சி சராசரியாக 2.6% ஆக இருந்தது; அரசின் முழு ஆண்டுக்கான 3.5% முதல் 4.5% வரையிலான இலக்கைவிட இது குறைவு.
குடும்பச் செலவின வளர்ச்சி முதல் காலாண்டில் 3%-ஆக இருந்ததிலிருந்து இரண்டாவது காலாண்டில் 2.8%-ஆகத் தளர்ந்தது. பொருளாதாரத்தில் சுமார் மூன்றில் இரண்டு பங்கு குடும்ப நுகர்வால் ஆனது. எனவே, சிறிய அளவிலான மந்தநிலைகூட பல நிறுவனங்களைப் பாதிக்கிறது.
வருமானம் விலைகளுக்கு ஈடுகொடுக்கத் தவறும்போது, பணவீக்கமே தேவையைப் பலவீனப்படுத்தக்கூடும் என்று கினிகுண்டோவும் மன்யாலாக்கும் வாதிடுகின்றனர். குடும்பங்கள் அத்தியாவசியப் பொருட்களுக்கு அதிகம் செலவிட்டு, பிற கொள்முதல்களைக் குறைக்க வேண்டியிருக்கிறது. இதனால் நிறுவனங்கள் அதிகச் செயல்பாட்டுச் செலவுகளையும், செலவிடுவதற்குக் குறைவான பணமுள்ள வாடிக்கையாளர்களையும் ஒரே நேரத்தில் எதிர்கொள்கின்றன.
இந்தச் சேர்க்கை தேக்கநிலைப் பணவீக்க அபாயத்தை உருவாக்குகிறது. அதாவது, பொருளாதாரச் செயல்பாடு பலவீனமாகவோ தேக்கமாகவோ இருக்கும் அதேவேளையில் பணவீக்கம் அதிகமாக இருக்கும் காலகட்டம். கடன் மற்றும் செலவினத்தின் மீது அளவுக்கு அதிகமான அழுத்தத்தை ஏற்படுத்தாமல், இந்த அபாயத்தைக் குறைப்பது எப்படி என்பதே தற்போதைய விவாதம்.
எதிர்மறை உற்பத்தி இடைவெளி என்பது பொருளாதாரம் அதன் சாத்தியமான அளவைவிடக் குறைவாக உற்பத்தி செய்கிறது என்பதைக் குறிக்கும். இத்தகைய உபரித் திறன் பொதுவாக வட்டி உயர்வில் எச்சரிக்கையுடன் இருக்க வேண்டும் என்பதைக் காட்டும். இருப்பினும், நீடித்த பணவீக்கம் மீட்சியை மேலும் கடினமாக்கக்கூடும் என்பதால், உரிய நேரத்தில் நடவடிக்கை அவசியம் என்று BSP-யின் முன்னாள் அதிகாரிகள் வாதிடுகின்றனர்.
வட்டி உயர்வுகள் பலனளிக்கவும் நேரம் தேவை; பொதுவாக அவை பொருளாதாரம் முழுவதும் முழுமையாகப் பரவ சுமார் ஓராண்டு ஆகும். தற்போதைய பலவீனத்தையும் ஏற்கெனவே அமல்படுத்திய வட்டி உயர்வுகளின் விளைவுகளையும் BSP கருத்தில் கொள்ள வேண்டும்.
செலவின மீட்சி சமநிலையை மாற்றக்கூடும்
மீட்சி ஏற்படும் என்ற எதிர்பார்ப்பில் அரசின் உள்கட்டமைப்புச் செலவினம் முக்கியப் பங்கு வகிக்கிறது. வெள்ளக் கட்டுப்பாட்டுத் திட்டங்கள் தொடர்பான ஊழல் குற்றச்சாட்டுகளால் ஏற்பட்ட தாமதங்கள் முதலீட்டையும் பொதுச் செலவினத்தையும் பாதித்துள்ளன.
பட்ஜெட் மற்றும் மேலாண்மைத் துறையின் புள்ளிவிவரங்களின்படி, ஜூலை மாதத்தில் உள்கட்டமைப்பு மற்றும் பிற மூலதனச் செலவுகள் PHP89.6 பில்லியனாக இருந்தன. ஓராண்டுக்கு முந்தைய PHP93.3 பில்லியனுடன் ஒப்பிடும்போது இது சுமார் 4% குறைவு. ஜனவரி முதல் ஜூலை வரையிலான செலவினம் PHP457 பில்லியனாக இருந்தது; இது PHP256.5 பில்லியன் அல்லது 36% சரிவாகும்.
பரந்த அளவிலான பொதுச் செலவினப் புள்ளிவிவரங்கள் வலுவான நிலையை காட்டின. ஆகஸ்ட் வரையிலான மொத்தச் செலவினம், ஓராண்டுக்கு முந்தைய PHP3.954 டிரில்லியனிலிருந்து 8.01% உயர்ந்து PHP4.271 டிரில்லியனானது. இது ஆண்டுக்கான PHP6.466 டிரில்லியன் செலவுத் திட்டத்தில் சுமார் 66.05% ஆகும். உள்கட்டமைப்புச் செலவுகளும் மொத்தச் செலவினமும் அரசின் செயல்பாட்டின் வெவ்வேறு பகுதிகளை அளவிடுவதால், அவற்றின் போக்குகள் ஏன் மாறுபடுகின்றன என்பதைப் புரிந்துகொள்ள முடிகிறது.
தாமதமான உள்கட்டமைப்புத் திட்டங்களை விரைவாகச் செயல்படுத்துவது மீட்சிக்கு ஆதரவாக அமையும் என்று BSP ஆளுநர் ரெமோலோனா கூறியுள்ளார்:
உள்கட்டமைப்புச் செலவினத்தை விரைவுபடுத்த அரசு தீவிரமாகப் பணியாற்றி வருகிறது என்று நான் நம்புகிறேன். 2026-ஆம் ஆண்டின் நான்காவது காலாண்டில் வளர்ச்சி மீளும் என எதிர்பார்க்கிறோம்,
வலுவான வளர்ச்சி ஏற்பட்டால், பொருளாதாரம் மேலும் வட்டி உயர்வுகளைத் தாங்கும் என்ற நம்பிக்கை BSP-க்கு அதிகரிக்கும் என்று நேரி வாதிடுகிறார். உள்கட்டமைப்புச் செலவினம், குடும்ப நுகர்வு மற்றும் தனியார் முதலீடு குறித்துக் குறைவான நம்பிக்கையுடன் இருக்கும் Chinabank, அக்டோபர் வட்டி உயர்வே இறுக்கமான பணக்கொள்கைச் சுழற்சியின் முடிவாக இருக்கலாம் எனக் கருதுகிறது.
உலக வங்கி, ஆசிய வளர்ச்சி வங்கி மற்றும் சர்வதேச நாணய நிதியம் ஆகியவை 2026-ஆம் ஆண்டுக்கான பிலிப்பைன்ஸ் வளர்ச்சி முன்னறிவிப்புகளை சுமார் 3%-ஆகக் குறைத்துள்ளன. கொள்கை தொடர்பான டிசம்பர் கூட்டத்திற்கு முன்பாக முக்கிய மதிப்பீடாக அமையும் மூன்றாவது காலாண்டு வளர்ச்சிப் புள்ளிவிவரங்களை பிலிப்பைன்ஸ் புள்ளிவிவர ஆணையம் நவம்பர் 9 அன்று வெளியிடத் திட்டமிட்டுள்ளது.
சந்தைகளில் ஏற்கெனவே கடன் செலவு அதிகரிக்கிறது
அக்டோபர் முடிவுக்கு முன்பாகவே அரசின் கடன் வாங்கும் செலவுகள் உயர்ந்துள்ளன. அக்டோபர் 16 நிலவரப்படி, அரசுப் பத்திரங்களின் வட்டி வருவாய்கள் வாரத்தில் சராசரியாக 7.82 அடிப்படைப் புள்ளிகள் உயர்ந்ததாகக் குறிப்பு விகிதத் தரவுகள் காட்டின.
10 ஆண்டுகளில் முதிர்ச்சியடையும் அரசுப் பத்திரங்களின் வட்டி வருவாய் 14.47 அடிப்படைப் புள்ளிகள் உயர்ந்து 8.0184% ஆனது. ஓராண்டில் முதிர்ச்சியடையும் கருவூலப் பத்திரங்களின் வட்டி வருவாய் 11.12 அடிப்படைப் புள்ளிகள் உயர்ந்து 6.3193% ஆனது.
பத்திரத்தின் வட்டி வருவாய் என்பது நிலவும் விலையில் முதலீட்டாளர் பெறும் வருமானமாகும். பத்திர விலைகள் குறையும்போது, வட்டி வருவாய் உயர்கிறது. பணவீக்கம், நாணய மதிப்பு வீழ்ச்சி மற்றும் மேலும் கொள்கை இறுக்கம் ஏற்படக்கூடும் என்ற எதிர்பார்ப்புகளுக்கு மத்தியில், அரசுக் கடனை வைத்திருக்க முதலீட்டாளர்கள் அதிக ஈடுசெய்தலைக் கோருவதையே உயர்ந்த வட்டி வருவாய்கள் குறிக்கின்றன.
வர்த்தக அளவு முந்தைய வாரத்தின் PHP27.98 பில்லியனிலிருந்து PHP19.94 பில்லியனாகக் குறைந்தது. உயர்ந்த வட்டி வருவாயும் குறைந்த வர்த்தகச் சுழற்சியும் இணைந்து, நாணயக் கொள்கை வாரியம் அடுத்த நடவடிக்கையை அறிவிப்பதற்கு முன்பே நிதி நிலைமைகள் மாறிவருவதைக் காட்டுகின்றன.
கவனிக்க வேண்டிய தேதிகளும் முடிவுகளும்
இந்த ஆண்டில் தொடர்ந்து மூன்று முறை வட்டி உயர்த்தி, BSP தனது அடிப்படை விகிதத்தை மொத்தம் 75 அடிப்படைப் புள்ளிகள் உயர்த்தியுள்ளது. மீதமுள்ள திட்டமிடப்பட்ட கூட்டங்கள் அக்டோபர் 22 மற்றும் டிசம்பர் 17 ஆகிய தேதிகளில் நடைபெறும்.
- ஏப்ரல் 23: நாணயக் கொள்கை வாரியம் கொள்கை விகிதத்தை 25 அடிப்படைப் புள்ளிகள் உயர்த்தியது.
- ஜூன் 18: இரண்டாவது வட்டி உயர்வு மேலும் 25 அடிப்படைப் புள்ளிகளைச் சேர்த்தது.
- ஆகஸ்ட் 27: மூன்றாவது கால் சதவீதப் புள்ளி உயர்வால் வட்டி விகிதம் 5% ஆனது.
- அக்டோபர் 20: அரை சதவீதப் புள்ளி உயர்வைத் தீவிரமாகப் பரிசீலிக்குமாறு கினிகுண்டோவும் மன்யாலாக்கும் வலியுறுத்தினர்.
- அக்டோபர் 22: அடுத்த கொள்கை நடவடிக்கை குறித்து நாணயக் கொள்கை வாரியம் முடிவெடுக்கத் திட்டமிட்டுள்ளது.
- நவம்பர் 9: மூன்றாவது காலாண்டுப் பொருளாதார வளர்ச்சியைப் புள்ளிவிவர ஆணையம் வெளியிடத் திட்டமிட்டுள்ளது.
- டிசம்பர் 17: நாணயக் கொள்கை வாரியம் 2026-ஆம் ஆண்டுக்கான இறுதித் திட்டமிடப்பட்ட கொள்கை ஆய்வை நடத்துகிறது.
அக்டோபர் மற்றும் டிசம்பர் மாதங்களில் கால் சதவீதப் புள்ளி உயர்வுகள் ஏற்பட்டு, ஆண்டு இறுதியில் அடிப்படை விகிதம் 5.5% ஆகும் என Barclays எதிர்பார்க்கிறது. அக்டோபரில் அரை சதவீதப் புள்ளி உயர்வு ஏற்பட்டால், உடனடியாக அந்த அளவை எட்டிவிடும். மத்திய கிழக்குப் போர் தீவிரமடைந்தால், டிசம்பருக்குள் வட்டி விகிதம் 6% ஆகும் என்பது நேரியின் இன்னும் மோசமான சூழல் கணிப்பு.
பணவீக்கமோ எண்ணெய் விலைகளோ மேலும் மோசமடையாவிட்டால், அக்டோபர் உயர்வே இறுதியானதாக இருக்கும் எனப் பிற பொருளாதார நிபுணர்கள் எதிர்பார்க்கின்றனர். அக்டோபர் மற்றும் நவம்பர் பணவீக்கப் புள்ளிவிவரங்கள், மூன்றாவது காலாண்டு வளர்ச்சி மற்றும் BSP-யின் புதுப்பிக்கப்பட்ட முன்னறிவிப்புகள் ஆகியவை டிசம்பர் முடிவை வடிவமைக்க உதவும். அக்டோபர் முடிவு எதுவும் இதுவரை அறிவிக்கப்படவில்லை.
குடும்பங்களைப் பொறுத்தவரை, அத்தியாவசியப் பொருட்களின் விலை உயர்வே உடனடி அழுத்தமாக உள்ளது. கடன் வாங்குதல், வேலைவாய்ப்புகள் மற்றும் செலவினங்கள் மீதான கூடுதல் சுமையைக் கட்டுப்படுத்தியபடியே, இந்த விலை உயர்வுகள் மேலும் பரவாமல் தடுப்பதே BSP-யின் பணியாகும்.
முக்கிய அம்சங்கள்
- முன்னாள் BSP அதிகாரிகளான கினிகுண்டோவும் மன்யாலாக்கும், அக்டோபர் 22 அன்று 50 அடிப்படைப் புள்ளி உயர்வைப் பரிசீலிக்க ஆதரிக்கின்றனர்; இதனால் கொள்கை விகிதம் 5.5% ஆகும்.
- கணக்கெடுக்கப்பட்ட பெரும்பாலான பொருளாதார நிபுணர்கள், விகிதம் 5.25% ஆகும் வகையில் சிறிய உயர்வை எதிர்பார்க்கின்றனர்.
- செப்டம்பர் தலைப்புப் பணவீக்கம் 7.2% ஆகவும், அடிப்படைப் பணவீக்கம் 4.7% ஆகவும் உயர்ந்தன.
- பெசோ மதிப்பு வீழ்ச்சி, விலையுயர்ந்த எண்ணெய் மற்றும் எல் நினோ அபாயங்கள் விலை அழுத்தங்களை அதிகரிக்கின்றன.
- இரண்டாவது காலாண்டு வளர்ச்சி 2.3%-ஆகக் குறைந்தது; இதனால் கடன் வாங்கும் செலவுகளை உயர்த்துவதற்கான முடிவு சிக்கலாகிறது.
- டிசம்பர் 17 அன்று நடைபெறவுள்ள இறுதி திட்டமிடப்பட்ட கொள்கைக் கூட்டத்திற்கு முன்பாக, மூன்றாவது காலாண்டு வளர்ச்சி நவம்பர் 9 அன்று வெளியிடப்பட உள்ளது.