இரண்டு முறை உயர்த்திய பிறகு இடைநிறுத்தம்; மேலும் உயர்வு வரலாம்
தென்கொரியாவின் மத்திய வங்கி, அக்டோபர் 22, 2026 அன்று நடைபெறவுள்ள வட்டி விகிதக் கூட்டத்தை எதிர்கொள்ளும்போது, அதன் அடிப்படை வட்டி விகிதம் 3% ஆகவும், செப்டம்பர் பணவீக்கம் 2.9% ஆகவும், குடும்பக் கடன்கள் மீண்டும் அதிகரித்தும் உள்ளன. 100 பத்திரச் சந்தைப் பங்கேற்பாளர்களிடம் நடத்தப்பட்ட கணக்கெடுப்பில், ஜூலை மற்றும் ஆகஸ்ட் மாத உயர்வுகளுக்குப் பிறகு கொரிய வங்கி வட்டியை மாற்றாமல் வைத்திருக்கும் என 93% பேர் எதிர்பார்த்தனர்.
உள்ளடக்கம்
- இரண்டு முறை உயர்த்திய பிறகு இடைநிறுத்தம்; மேலும் உயர்வு வரலாம்
- அடிப்படை வட்டி விகிதம் 3% ஆனது எப்படி
- இப்போதைக்கு வட்டி மாற்றமில்லை என்றும், பின்னர் உயர்வு என்றும் கணக்கெடுப்புகள் கூறுவது ஏன்
- பணவீக்கம் குறைகிறது; ஆனால் இலக்கைவிட அதிகமாகவே உள்ளது
- ஏற்றுமதி ஏற்றம், கட்டுப்பாட்டைத் தொடர வங்கிக்கு இடமளிக்கிறது
- வீட்டு விலைகளும் கடன்களும் கூடுதல் அழுத்தத்தை ஏற்படுத்துகின்றன
- கடன் பெற்றவர்கள் மாற்றங்களுக்கு ஏற்ப மாற அவகாசம் தேவை
- வலுவான வோனும் குறைந்த பத்திர விளைச்சலும் நிலைமையைச் சிக்கலாக்குகின்றன
- முடிவுக்குப் பிறகு முதலீட்டாளர்கள் கவனிப்பவை
- முக்கிய அம்சங்கள்
பொருளாதாரம் கொள்கை வகுப்பாளர்களுக்கு முரண்பட்ட சமிக்ஞைகளை அளிக்கும் சூழலில் இந்த இடைநிறுத்தம் எதிர்பார்க்கப்படுகிறது. அக்டோபரின் முதல் 20 நாட்களில் குறைக்கடத்தி ஏற்றுமதி 27.5 பில்லியன் டாலரை எட்டியது. அதேவேளையில், செப்டம்பர் இறுதிக்கும் அக்டோபர் 15-க்கும் இடையில் ஐந்து பெரிய வங்கிகளில் குடும்பக் கடன்கள் 2.7643 டிரில்லியன் வோன் அதிகரித்தன. வலுவான வணிகச் செயல்பாடு வளர்ச்சிக்கு ஆதரவளிக்கிறது; ஆனால் விலை உயர்வும் கடனும், கடன் பெறுவது விலையுயர்ந்ததாகவே இருக்க வங்கிக்கு காரணங்களை அளிக்கின்றன.
கூட்டத்திற்கு முன்னதாக நாணயக் கொள்கைக் குழுவின் முடிவு இன்னும் நிலுவையில் இருந்தது. அக்டோபர் 22 அன்று காலை சுமார் 11:10 மணிக்குத் தொடங்கும் செய்தியாளர் சந்திப்பில் ஆளுநர் ஷின் ஹ்யூன்-சோங் முடிவையும் வங்கியின் கண்ணோட்டத்தையும் விளக்கவிருந்தார்.
வட்டியை மாற்றாமல் வைத்தால், முந்தைய உயர்வுகளை உள்வாங்கிக் கொள்ள குடும்பங்கள், நிறுவனங்கள் மற்றும் நிதிச் சந்தைகளுக்கு கூடுதல் அவகாசம் கிடைக்கும். இருப்பினும், இந்த ஆண்டின் இறுதி கொள்கைக் கூட்டத்தில், நவம்பரில் வங்கி மீண்டும் வட்டியை உயர்த்தும் எனப் பல பொருளாதார நிபுணர்கள் எதிர்பார்க்கின்றனர். எரிசக்தி விலைகள் உயர்ந்ததன் உடனடி தாக்கம் தணிந்தாலும், பணவீக்கம் வங்கியின் 2% இலக்குக்கு மேலாகவே நீடிக்கும் என்பதே அவர்களின் முக்கியக் கவலை.
அடிப்படை வட்டி விகிதம் 3% ஆனது எப்படி
கொரிய வங்கியின் அதிகாரப்பூர்வ வட்டி விகித வரலாறு, ஜூலை 16 அன்று விகிதம் 2.75% ஆகவும், ஆகஸ்ட் 27 அன்று 3% ஆகவும் உயர்த்தப்பட்டதைப் பதிவு செய்கிறது. ஒவ்வொரு முறையும் 0.25 சதவீதப் புள்ளி உயர்த்தப்பட்டதால், முந்தைய 2.5% அளவைவிட அடிப்படை வட்டி விகிதம் அரை சதவீதப் புள்ளி அதிகரித்தது.
பொருளாதாரம் முழுவதும் பணத்தின் செலவை வழிநடத்த அடிப்படை வட்டி விகிதம் உதவுகிறது. அதிக வட்டி விகிதங்கள் பொதுவாகக் கடன் பெறுவதை விலையுயர்ந்ததாக்கி, சேமிப்பை அதிகம் ஈர்க்கின்றன; இதனால் செலவினம் மந்தமாகி விலைகள் மீதான அழுத்தம் குறைகிறது. நிலுவையில் உள்ள கடன்கள், வணிகத் திட்டங்கள் மற்றும் குடும்ப வரவுசெலவுத் திட்டங்களில் இந்த விளைவுகள் படிப்படியாகவே பிரதிபலிக்கும்.
அண்மைய கொள்கை நடவடிக்கைகளும், அடுத்து திட்டமிடப்பட்டுள்ள நிகழ்வுகளும்:
- மே 29, 2025: அடிப்படை வட்டி விகிதம் 2.5% ஆகக் குறைக்கப்பட்டது.
- ஜூலை 16, 2026: வங்கி அதை 2.75% ஆக உயர்த்தியது.
- ஆகஸ்ட் 27: இரண்டாவது உயர்வால் விகிதம் 3% ஆனது.
- அக்டோபர் 22: வட்டியை இடைநிறுத்துவதா அல்லது மீண்டும் உயர்த்துவதா என்பதை முடிவு செய்யக் குழு கூடுகிறது.
- அக்டோபர் இறுதி: மூன்றாம் காலாண்டு மொத்த உள்நாட்டு உற்பத்தி (GDP) புள்ளிவிவரங்கள் வெளியாகவுள்ளன.
- நவம்பர்: 2026-ஆம் ஆண்டின் இறுதி வட்டி விகிதக் கூட்டத்தை குழு நடத்துகிறது.
எனவே, அக்டோபர் முடிவு ஓரளவுக்குக் காலநேரத்தைப் பொறுத்தது. இரண்டு வட்டி உயர்வுகளும் ஏற்கெனவே எந்த அளவுக்குக் கட்டுப்பாட்டை ஏற்படுத்துகின்றன என்பதை மதிப்பிடுவதோடு, நீடிக்கும் பணவீக்கத்துக்கு கூடுதல் நடவடிக்கை தேவையா என்பதையும் கொள்கை வகுப்பாளர்கள் தீர்மானிக்க வேண்டும்.
இப்போதைக்கு வட்டி மாற்றமில்லை என்றும், பின்னர் உயர்வு என்றும் கணக்கெடுப்புகள் கூறுவது ஏன்
அக்டோபரில் வட்டி உயர்வு இடைநிறுத்தப்படும் என்ற எதிர்பார்ப்பு பத்திரச் சந்தைக் கணக்கெடுப்பைத் தாண்டியும் காணப்படுகிறது. மற்றொரு கருத்துக்கணிப்பில் பங்கேற்ற ஆறு பொருளாதார நிபுணர்களும் வட்டி மாற்றமில்லை என எதிர்பார்த்தனர். மேலும், 20 பேராசிரியர்கள் மற்றும் நிதித் துறை நிபுணர்களிடம் நடத்தப்பட்ட பெரிய கணக்கெடுப்பில், 19 பேர், அதாவது 95%, அடிப்படை வட்டி விகிதம் 3% ஆகவே இருக்கும் எனக் கணித்தனர்.
அந்தப் பெரிய கணக்கெடுப்பில், அடுத்த வட்டி உயர்வு நவம்பரில் இருக்கும் என 18 பேர், அதாவது 90%, எதிர்பார்த்தனர். தலா ஒருவர் ஜனவரி மற்றும் பிப்ரவரி மாதங்களைத் தேர்ந்தெடுத்தனர். வட்டி விகிதத்தின் உச்சம் 2027-ஆம் ஆண்டின் முதல் பாதியில் 3.5% ஆக இருக்கும் என்பதே அதிகம் தெரிவிக்கப்பட்ட கணிப்பு; இதை 13 பேர் தேர்ந்தெடுத்தனர். இரண்டு பேர் 3.75% என்றும், ஒருவர் இரண்டாம் பாதியில் 4% என்றும் கணித்தனர்.
ஐபிகே இன்வெஸ்ட்மென்ட் & செக்யூரிட்டீஸ் நிறுவனத்தின் தலைமைப் பொருளாதார நிபுணர் ஜங் யோங்-டேக், பணவீக்கக் கவலை இருந்தாலும் வட்டி உயர்வை இடைநிறுத்துவது ஏன் பொருத்தமாக இருக்கலாம் என்பதை விளக்கினார்:
எல்லாப் பொருள்களின் விலைகளும் உயர்ந்துள்ளன. ஆனால் மத்திய வங்கி ஏற்கெனவே முன்னெச்சரிக்கையாக இரண்டு முறை வட்டியை உயர்த்தியுள்ளது; எனவே, கொள்கையின் விளைவுகளைச் சரிபார்க்க அதற்கு அவகாசம் தேவை.
பொருளாதார நிபுணர்கள் எதிர்பார்க்கும் முடிவை, பணவீக்கக் கவலைகளை வெளிப்படுத்தும் வட்டி இடைநிறுத்தம் என விவரிக்கின்றனர். எளிமையாகச் சொன்னால், விகிதத்தை மாற்றாமல் வைத்துக்கொண்டு, மேலும் உயர்வுகள் தொடரலாம் என எச்சரிப்பதாகும். குழுவின் வாக்கெடுப்பும் ஷினின் விளக்கமும், மற்றொரு உயர்வை வங்கி எந்த அளவுக்குப் பரிசீலிக்கிறது என்பதை முதலீட்டாளர்கள் கணிக்க உதவும்.
பணவீக்கம் குறைகிறது; ஆனால் இலக்கைவிட அதிகமாகவே உள்ளது
நுகர்வோர் விலைப் பணவீக்கம் ஆகஸ்டில் 3.1% ஆக இருந்ததிலிருந்து செப்டம்பரில் 2.9% ஆகக் குறைந்தது. ஜூனில் அது 3.2% ஆக இருந்தது. எனினும், செப்டம்பர் அளவு வங்கியின் 2% இலக்கைவிட 0.9 சதவீதப் புள்ளி அதிகம். உணவு மற்றும் எரிசக்தி விலைகளின் ஏற்ற இறக்கத்தை நீக்கி, ஒட்டுமொத்த விலைப் போக்கைக் காட்டும் அடிப்படைப் பணவீக்கம் 2.8% ஆக இருந்தது.
உடனடி அழுத்தத்துக்கான ஒரு காரணம் எண்ணெய். நீடிக்கும் மத்திய கிழக்குப் போர் எரிசக்திச் செலவுகளை உயர்ந்த நிலையிலேயே வைத்திருந்ததால், அக்டோபர் 20 வர்த்தகத்தில் பிரெண்ட் கச்சா எண்ணெய் ஒரு பீப்பாய்க்கு 112 டாலரை நெருங்கியது; இது ஐந்து மாதங்களில் இல்லாத உச்சமாகும். எரிபொருள் விலை உயர்வு விநியோகக் கட்டணங்கள், உற்பத்திச் செலவுகள் மற்றும் குடும்பங்களின் கட்டணங்கள் வழியாகப் பரவக்கூடும்.
உள்நாட்டுத் தேவையும் மற்றொரு கவலையாக உள்ளது. குறைக்கடத்தித் துறை ஏற்றத்துடன் தொடர்புடைய அதிக வருமானமும் முதலீடும், நிறுவனங்களுக்கும் குடும்பங்களுக்கும் செலவிடுவதற்குக் கூடுதல் பணத்தை அளிக்கக்கூடும். அக்டோபர் 2 பணவீக்க மதிப்பீட்டில், செலவு உயர்வுகள் பொருளாதாரம் முழுவதும் பரவி, தேவை சார்ந்த அழுத்தங்கள் அதிகரிப்பதால், குறிப்பாக அடிப்படை விலைகள் வலுவாக உயர்ந்து கொண்டே இருக்கும் என கொரிய வங்கி எதிர்பார்த்தது.
உள்நாட்டு உற்பத்தியாளர்கள் பெறும் விலைகளை அளவிடும் செப்டம்பர் உற்பத்தியாளர் விலைகள், ஆகஸ்டுடன் ஒப்பிடுகையில் 0.2% அதிகரித்தன; முந்தைய ஆண்டுடன் ஒப்பிடுகையில் 7.7% உயர்ந்தன. லாபம் குறைவதை ஏற்றுக்கொள்வதா அல்லது வாடிக்கையாளர்களிடம் அதிக விலை வசூலிப்பதா என முடிவெடுக்கும் நிறுவனங்களுக்கு இந்தச் செலவுகள் முக்கியம்.
அக்டோபர் 13 முதல் 16 வரை நடத்தப்பட்ட கணக்கெடுப்பில், நாணயக் கொள்கை குறித்த கேள்விக்குப் பதிலளித்த 12 பேரும் உயர்ந்த பணவீக்கத்தை முக்கியக் காரணியாகக் குறிப்பிட்டனர். ஆறு பேர் எண்ணெய் விலைகளையும் ஈரான் போர் தொடர்பான அபாயங்களையும் சுட்டிக்காட்டினர்; நான்கு பேர் குறைக்கடத்தித் துறை ஏற்றத்துடன் தொடர்புடைய தேவை அழுத்தங்களைக் குறிப்பிட்டனர்.
பணவீக்கம் இலக்கை நோக்கித் திரும்புவது மெதுவாக இருக்கும் என்பதையும் கணிப்புகள் காட்டுகின்றன. அடுத்த ஆண்டு நுகர்வோர் பணவீக்கம் 2.2% முதல் 2.5% வரை இருக்கும் எனப் பெரும்பாலானோர் எதிர்பார்த்தனர். அடிப்படைப் பணவீக்கம் பொதுவாக 2.4% முதல் 2.6% வரை இருக்கும் எனக் கணிக்கப்பட்டது. வூரி ஃபைனான்ஸ் ரிசர்ச் இன்ஸ்டிடியூட்டின் தலைவர் ஹியோ மூன்-ஜோங் இவ்வாறு மதிப்பிட்டார்:
உயர்ந்த பணவீக்க எதிர்பார்ப்புகள், தனிநபர் சேவைகளின் விலை உயர்வு மற்றும் குறைக்கடத்தித் துறை ஏற்றத்தால் மேம்படும் வருமான நிலை ஆகியவற்றைக் கருத்தில் கொண்டால், அடிப்படைப் பணவீக்கம் சுமார் 2.5% ஆகத் தொடர்ந்து உயர்ந்த நிலையிலேயே இருக்கும்.
ஏற்றுமதி ஏற்றம், கட்டுப்பாட்டைத் தொடர வங்கிக்கு இடமளிக்கிறது
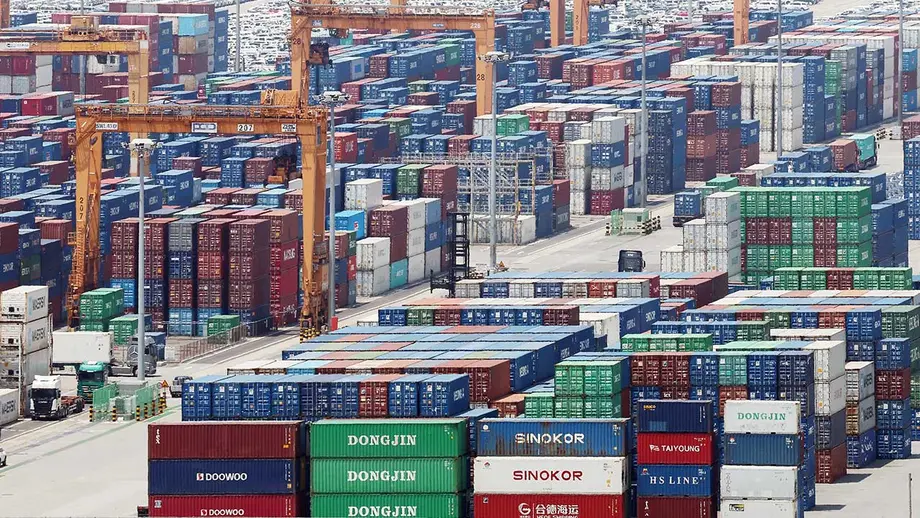
அக்டோபர் 21 அன்று வெளியிடப்பட்ட சுங்கப் புள்ளிவிவரங்களின்படி, அக்டோபரின் முதல் 20 நாட்களில் ஏற்றுமதி 61.6 பில்லியன் டாலராக இருந்தது. வேலைநாட்களின் எண்ணிக்கைக்குச் சரிசெய்வதற்கு முன், முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடும்போது சரக்குகள் அனுப்புதல் 105.4% அதிகரித்தது. இறக்குமதி 42.8% உயர்ந்ததால், 14.5 பில்லியன் டாலர் வர்த்தக உபரி ஏற்பட்டது.
சுசோக் விடுமுறை நாட்களின் காலநேரம் இந்த ஒப்பீட்டைப் பாதித்தது: 2026-இல் விடுமுறை செப்டம்பரிலும், 2025-இல் அக்டோபரிலும் வந்தது. வேலைநாட்களுக்குச் சரிசெய்வது வர்த்தகத்தின் வேகத்தைப் புரிந்துகொள்ள உதவும். அந்த அடிப்படையில் ஏற்றுமதி 65.9% உயர்ந்தது; செப்டம்பரின் இதே காலப்பகுதியில் அது 89.8% அதிகரித்திருந்தது.
குறைக்கடத்தி ஏற்றுமதி 222.5% உயர்ந்து 27.5 பில்லியன் டாலரை எட்டியது; மொத்த ஏற்றுமதியான 61.6 பில்லியன் டாலரில் சுமார் 45% இதுவாகும். பெட்ரோலியப் பொருள்களின் ஏற்றுமதி 68.3% அதிகரித்தது; வாகன ஏற்றுமதி கிட்டத்தட்ட 41% உயர்ந்தது. இலக்கு நாடுகள் அடிப்படையில், சீனா மற்றும் அமெரிக்காவுக்கான ஏற்றுமதி தலா சுமார் 155% வளர்ந்தது; மலேசியாவுக்கான சரக்குகள் 363.2% உயர்ந்தன, சிங்கப்பூருக்கானவை 121.1% அதிகரித்தன.
ஜனவரி முதல் ஆகஸ்ட் வரை நடப்புக் கணக்கின் உபரி 279.2 பில்லியன் டாலரை எட்டியது. முந்தைய ஆண்டின் 69.67 பில்லியன் டாலருடன் ஒப்பிடுகையில் இது சுமார் நான்கு மடங்கு. நடப்புக் கணக்கு என்பது பொருட்களின் வர்த்தக இருப்பைவிட விரிவானது; இதில் சேவைகள் மற்றும் வருமானப் பரிவர்த்தனைகளும் அடங்கும்.
இந்த ஆண்டின் உண்மையான மொத்த உள்நாட்டு உற்பத்தி வளர்ச்சி 3.6% எட்டக்கூடும் என்று துணைப் பிரதமரும் பொருளாதாரம் மற்றும் நிதி அமைச்சருமான லீ ஹ்யோங்-இல் அக்டோபர் 16 அன்று தெரிவித்தார். இது கொரிய வங்கி ஆகஸ்டில் கணித்த 3.3%-ஐவிட 0.3 சதவீதப் புள்ளி அதிகம். அக்டோபர் 13 முதல் 16 வரை பொருளாதார நிபுணர்களிடம் நடத்தப்பட்ட கணக்கெடுப்பில், வளர்ச்சி தொடர்பான கேள்விக்குப் பதிலளித்த 11 பேரில் எட்டு பேர் குறைந்தது 3.5% வளர்ச்சி இருக்கும் என எதிர்பார்த்தனர்.
விலை மாற்றங்களுக்குச் சரிசெய்த பிறகான உற்பத்தியை உண்மையான மொத்த உள்நாட்டு உற்பத்தி அளவிடுகிறது. விலை மாற்றங்களையும் உள்ளடக்கும் பெயரளவு மொத்த உள்நாட்டு உற்பத்தி, இரண்டாம் காலாண்டில் முந்தைய ஆண்டைவிட 26.4% உயர்ந்தது; இது 1979-ஆம் ஆண்டின் மூன்றாம் காலாண்டுக்குப் பிறகான மிக வேகமான உயர்வாகும். வட்டி விகித முடிவுகளுக்கு, பொருளாதாரம் எவ்வளவு உற்பத்தி செய்கிறது, விலைகள் எந்த வேகத்தில் உயர்கின்றன ஆகிய இரண்டையும் வங்கி கருத்தில் கொள்ள வேண்டும்.
வீட்டு விலைகளும் கடன்களும் கூடுதல் அழுத்தத்தை ஏற்படுத்துகின்றன
கொரிய ரியல் எஸ்டேட் வாரியத்தின்படி, அக்டோபரின் இரண்டாம் வாரம் வரை சியோல் அடுக்குமாடிக் குடியிருப்பு விலைகள் தொடர்ந்து 88 வாரங்களாக உயர்ந்தன. காங்நாமின் மூன்று மாவட்டங்களில் விலைகள் பலவீனமடைந்திருந்தன; அதேவேளையில், சியோலின் சில புறப்பகுதிகளிலும் தெற்கு கியோங்ஜி மாகாணத்திலும் விலை உயர்வு வேகமடைந்தது.
குடும்பக் கடன்களும் செப்டம்பர் சரிவுக்குப் பிறகு மீண்டும் அதிகரித்தன. கேபி கூக்மின், ஷின்ஹான், ஹனா, வூரி மற்றும் என்எச் நோங்ஹ்யுப் வங்கிகளில் நிலுவையிலிருந்த குடும்பக் கடன்கள் அக்டோபர் 15 அன்று மொத்தம் 783.5983 டிரில்லியன் வோனாக இருந்தன; செப்டம்பர் இறுதியுடன் ஒப்பிடுகையில் இது 2.7643 டிரில்லியன் வோன் அதிகம்.
இந்த வங்கிகளில் செப்டம்பரில் 1.2852 டிரில்லியன் வோன் சரிவு பதிவானது; மார்ச் மாதத்துக்குப் பிறகு ஏற்பட்ட முதல் மாதாந்திரக் குறைவு இதுவாகும். அக்டோபரின் முதல் பாதியில் ஏற்பட்ட உயர்வு, செப்டம்பர் சரிவின் அளவைவிட ஏற்கெனவே இரு மடங்குக்கும் அதிகமாக இருந்தது.
வீட்டு விலைகள் உயர்வது மக்கள் பெரிய கடன்களைப் பெறத் தூண்டக்கூடும் என்பதால், வீடுகளும் கடன்களும் முக்கியத்துவம் பெறுகின்றன. அதிக வட்டி விகிதங்கள் இந்தப் போக்கைத் தணிக்கக்கூடும்; ஆனால், குறிப்பாகச் சந்தை நிலவரத்துடன் கடன் வட்டி மாறுபடுபவர்களுக்கு, ஏற்கெனவே கடன் பெற்றுள்ளவர்களின் செலவுகளையும் அவை உயர்த்துகின்றன.
கடன் பெற்றவர்கள் மாற்றங்களுக்கு ஏற்ப மாற அவகாசம் தேவை
அக்டோபர் 12 அன்று நாடாளுமன்றத் தணிக்கையின்போது, ஷின் இந்தச் சுமை குறித்து பேசினார். கொள்கையை வகுக்கும்போது குடும்பங்களும் நிறுவனங்களும் எவ்வளவு விரைவாகத் தங்களைச் சரிசெய்ய முடியும் என்பதை வங்கி கருத்தில் கொள்கிறது என்றார் ஆளுநர்:
நாங்கள் நாணயக் கொள்கையைச் செயல்படுத்தும்போது, பொருளாதாரச் செயல்பாட்டாளர்கள் தங்களை மாற்றியமைக்க எவ்வளவு அவகாசம் தேவை என்பதையும், அவ்வாறு செய்யும் அவர்களின் திறனையும் எப்போதும் மதிப்பிடுகிறோம்.
பாதிக்கப்படக்கூடிய கடன் பெறுபவர்கள் குறித்த கவலை ஏற்கெனவே குழுவுக்குள்ளும் எழுந்திருந்தது. பாதிப்புக்குள்ளாகும் பிரிவினரின் அதிகரிக்கும் வட்டி சுமை உள்ளிட்ட கவலைகளைச் சுட்டிக்காட்டி, வட்டியை மாற்றாமல் வைத்திருக்க வேண்டும் என்று ஹ்வாங் கன்-இல் ஆகஸ்டில் மாறுபட்ட கருத்துத் தெரிவித்தார்.
குறைக்கடத்தி ஏற்றுமதியின் வலுவான வளர்ச்சி பொருளாதாரத்தின் பல்வேறு பிரிவுகளைச் சமமாகச் சென்றடைவதில்லை. சிப்கள் சார்ந்த வளர்ச்சி அடுத்த ஆண்டும் தொடரும் என எதிர்பார்த்த கிவூம் செக்யூரிட்டீஸின் ஆய்வாளர் அன் யே-ஹா, வலுவான மற்றும் பலவீனமான துறைகளுக்கு இடையிலான இடைவெளி பெரிதாகக்கூடும் என்றும் எச்சரித்தார். எனவே, கடன் தவணைகள் அதிகரிக்கும் குடும்பம், சாதனை ஏற்றுமதி விற்பனையால் கிடைக்கும் பலனைச் சிறிதளவே உணரக்கூடும்.
பணவீக்கத்தைக் கட்டுப்படுத்த முன்கூட்டியே நடவடிக்கை எடுக்க வேண்டிய அழுத்தம், ஷினின் பொது உரைகளிலும் பிரதிபலித்துள்ளது. மூன்று கொள்கைச் செய்தியாளர் சந்திப்புகளில் அவர் அளித்த பதில்களில் உள்ள சுமார் 33,000 கொரிய எழுத்துகளின் பகுப்பாய்வில், விலைகள் தொடர்பாக 114 குறிப்புகளும் வளர்ச்சி தொடர்பாக 97 குறிப்புகளும் கணக்கிடப்பட்டன. முன்கூட்டிய அல்லது ஆரம்பகட்ட நடவடிக்கை குறித்த குறிப்புகள், மே மற்றும் ஜூலையில் தலா இரண்டாக இருந்ததிலிருந்து, வங்கி இரண்டாவது முறையாக வட்டியை உயர்த்திய ஆகஸ்டில் 28 ஆக அதிகரித்தன.
வலுவான வோனும் குறைந்த பத்திர விளைச்சலும் நிலைமையைச் சிக்கலாக்குகின்றன
அக்டோபர் 21 வர்த்தகத்தின்போது, ஒரு டாலருக்கு 1,322.8 வோன் என்ற அளவுக்கு வோன் வலுப்பெற்றது. அக்டோபர் 2, 2024-க்குப் பிறகான அதன் வலுவான இடைநேர நிலை இதுவாகும். ஏற்றுமதியாளர்கள் டாலர்களை விற்றது இந்த மாற்றத்துக்கு உதவியது. வோன் வலுப்பெறுவது இறக்குமதிகளுக்கான உள்ளூர் நாணயச் செலவைக் குறைத்து, விலையுயர்ந்த எண்ணெய் மற்றும் பிற வெளிநாட்டுக் கொள்முதல்களின் தாக்கத்திலிருந்து ஓரளவு நிவாரணம் அளிக்கிறது.
அக்டோபரின் தொடக்கத்தைவிட அரசுப் பத்திரச் சந்தைகளிலும் பதற்றம் தணிந்துள்ளது. மூன்று ஆண்டுகளில் முதிர்வடையும் பத்திரங்களின் விளைச்சல் அக்டோபர் 8 அன்று 3.983% ஆக இருந்ததிலிருந்து அக்டோபர் 16 அன்று 3.854% ஆகக் குறைந்தது. 10 ஆண்டுகளில் முதிர்வடையும் பத்திரங்களின் விளைச்சல் அதே காலகட்டத்தில் 4.395%-இலிருந்து 4.182% ஆகக் குறைந்தது.
அக்டோபர் 19 அன்று விளைச்சல் சிறிது நேரம் உயர்ந்தது. மூன்று ஆண்டு அடிப்படைப் பத்திரம் 3.877%-லும், 10 ஆண்டு அடிப்படைப் பத்திரம் 4.205%-லும் நிறைவடைந்தன. அக்டோபர் 21 காலை, மூன்று ஆண்டு விளைச்சல் 3.832% ஆகக் குறைந்தது; இதனால் கொள்கை வட்டி விகிதத்தைவிட 0.832 சதவீதப் புள்ளி அதிகமாக இருந்தது.
ஒரு பத்திரத்தின் சந்தை விலையில் கிடைக்கும் வருமானமே அதன் விளைச்சல். பத்திர விலைகள் உயரும்போது பொதுவாக விளைச்சல் குறையும். மத்திய வங்கி தனது வட்டி விகிதத்தை மாற்றாமல் வைத்திருந்தாலும், சந்தை விளைச்சல் குறைவது நிதி திரட்டும் செலவுகளைக் குறைக்கக்கூடும். இதனால் எதிர்காலக் கொள்கை குறித்த குழுவின் செய்தி கூடுதல் முக்கியத்துவம் பெறுகிறது.
முடிவுக்குப் பிறகு முதலீட்டாளர்கள் கவனிப்பவை
அக்டோபர் கருவூலப் பத்திர வெளியீட்டுத் திட்டத்தை அரசு 5 டிரில்லியன் வோன் குறைத்துள்ளது; அந்தத் தொகையைப் பத்திர விற்பனை மூலம் திரட்டுவதற்குப் பதிலாக, கூடுதல் வரி வருவாயைப் பயன்படுத்துகிறது. பத்திரங்களின் விநியோகம் குறைவது அவற்றின் விலையை ஆதரித்து, விளைச்சலைக் கட்டுப்படுத்தக்கூடும். 20 நிபுணர்களிடம் நடத்தப்பட்ட கணக்கெடுப்பில், நவம்பர் மற்றும் டிசம்பரில் மேலும் 5 டிரில்லியன் முதல் 10 டிரில்லியன் வோன் வரை குறைப்பது சந்தையை நிலைப்படுத்த உதவும் என ஒன்பது பேர் தெரிவித்தனர்.
பத்திரச் சந்தை மனநிலை மேம்பட்டுள்ளது. கொரிய நிதி முதலீட்டுச் சங்கத்தின் பத்திரச் சந்தைக் கணக்கெடுப்பு குறியீடு, அக்டோபரின் 89.7-இலிருந்து நவம்பருக்கு 99.1 ஆக உயர்ந்தது. மேம்படும் நிலைமைகளை எதிர்பார்ப்பதையும் மோசமடையும் நிலைமைகளை எதிர்பார்ப்பதையும் பிரிக்கும் 100 என்ற வரம்புக்குக் கீழே இந்த அளவு இருந்தது.
அக்டோபர் வாக்கெடுப்பு எப்படி அமையும் என்பதில் பொருளாதார நிபுணர்களிடையே கருத்து வேறுபாடு உள்ளது. டேஷின் செக்யூரிட்டீஸின் கோங் டோங்-ராக், வட்டி மாற்றமில்லை என்ற முடிவு ஒருமனதாக இருக்கும் என எதிர்பார்த்தார்; அதேவேளையில், வட்டி உயர்வுக்கு ஆதரவான வாக்கு வருவதற்கான சாத்தியத்தையும் நிராகரிக்கவில்லை. கொரியா இன்வெஸ்ட்மென்ட் & செக்யூரிட்டீஸின் அன் ஜே-க்யுன், ஒருவர் வட்டி உயர்வுக்கு ஆதரவாக இருப்பார் என எதிர்பார்த்ததுடன், 2027-ஆம் ஆண்டின் முதல் காலாண்டில் அடிப்படை வட்டி விகிதம் 3.5% எட்டக்கூடும் என்றும் கணித்தார்.
அடுத்த முக்கியச் சோதனை, பணவீக்கமும் வளர்ச்சியும் இந்த எதிர்பார்ப்புகளுக்கு ஆதரவளிக்கின்றனவா என்பதாகும். நவம்பர் வட்டி கூட்டத்துக்கு முன்பாக, அக்டோபர் இறுதியில் மூன்றாம் காலாண்டு GDP புள்ளிவிவரங்கள் வெளியாகவுள்ளன. பொருளாதாரத்துக்கு இன்னும் எவ்வளவு கட்டுப்பாடு தேவை என்பது குறித்த வங்கியின் அண்மைய மதிப்பீட்டை, அக்டோபர் 22 ஷினின் செய்தியாளர் சந்திப்பு கடன் பெற்றவர்களுக்கும் முதலீட்டாளர்களுக்கும் தெரிவிக்கும்.
முக்கிய அம்சங்கள்
- ஜூலை மற்றும் ஆகஸ்ட் மாதங்களில் வட்டி உயர்த்தப்பட்டதைத் தொடர்ந்து, அக்டோபர் 22 கூட்டத்தை 3% அடிப்படை வட்டி விகிதத்துடன் கொரிய வங்கி எதிர்கொள்கிறது.
- கணக்கெடுக்கப்பட்ட பத்திரச் சந்தைப் பங்கேற்பாளர்களில் சுமார் 93% பேர் அக்டோபரில் வட்டி மாற்றமில்லை என எதிர்பார்த்தனர்; மற்றொரு கணக்கெடுப்பில் 20 நிபுணர்களில் 18 பேர் நவம்பரில் வட்டி உயர்வை எதிர்பார்த்தனர்.
- செப்டம்பர் நுகர்வோர் பணவீக்கம் 2.9% ஆகவும், அடிப்படைப் பணவீக்கம் 2.8% ஆகவும் இருந்தன; இரண்டும் வங்கியின் 2% இலக்கைவிட அதிகம்.
- அக்டோபரின் முதல் 20 நாட்களில் குறைக்கடத்தி ஏற்றுமதி 27.5 பில்லியன் டாலரை எட்டியது; இது மொத்த ஏற்றுமதியில் சுமார் 45% ஆகும்.
- செப்டம்பர் 30 முதல் அக்டோபர் 15 வரை ஐந்து பெரிய வங்கிகளில் குடும்பக் கடன்கள் 2.7643 டிரில்லியன் வோன் உயர்ந்தன.
- நவம்பர் கூட்டத்துக்கு முன், ஆளுநரின் செய்தியாளர் சந்திப்பும் அக்டோபர் இறுதி GDP புள்ளிவிவரங்களும் அடுத்த வழிகாட்டுதலை வழங்கும்.