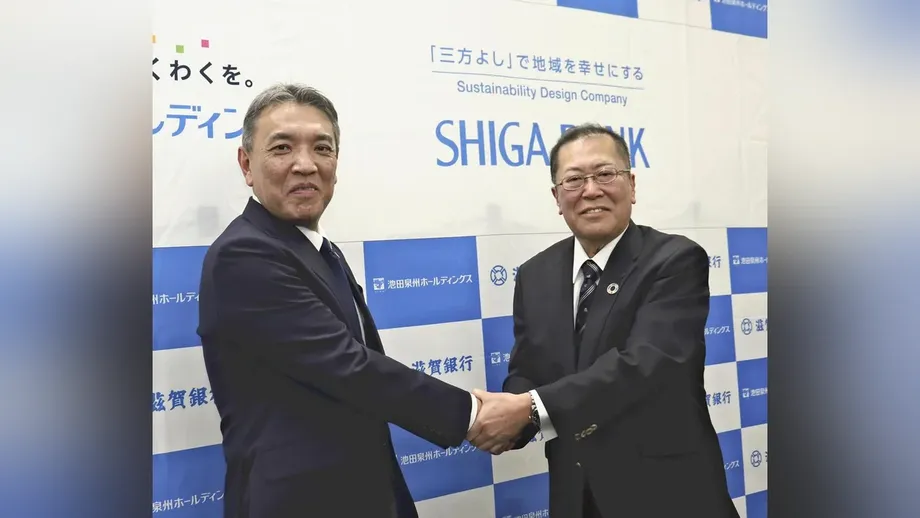
14 டிரில்லியன் யெனுக்கும் அதிக சொத்துகளைக் கொண்ட முன்மொழியப்பட்ட குழு
14.2649 டிரில்லியன் யென் மொத்தச் சொத்துகளைக் கொண்ட வணிகங்களை ஒன்றிணைக்கும் நிர்வாக ஒருங்கிணைப்புப் பரிசீலனையில் இருப்பதாக ஷிகா வங்கியும் ஒசாகாவைச் சேர்ந்த இகேடா சென்ஷு ஹோல்டிங்ஸும் அக்டோபர் 23 அன்று உறுதிப்படுத்தின. இந்த ஒப்பந்தம் நிறைவேறினால், சொத்து மதிப்பின் அடிப்படையில் ஜப்பானின் கன்சாய் பிராந்தியத்தில் உள்ள வங்கிக் குழுக்களில் மிகப்பெரியதாக இது உருவெடுத்து, கியோட்டோ ஃபைனான்ஷியல் குழுவை முந்தும்.
உள்ளடக்கம்
- 14 டிரில்லியன் யெனுக்கும் அதிக சொத்துகளைக் கொண்ட முன்மொழியப்பட்ட குழு
- இந்த உறவு எவ்வாறு இந்நிலையை எட்டியது
- ஏப்ரல் ஒப்பந்தத்தில் உண்மையில் இடம்பெற்றவை
- ஒருங்கிணைந்த வணிகம் எவ்வளவு பெரியதாக இருக்கும்?
- இரு வங்கிகளையும் முதன்மை வங்கியாகப் பயன்படுத்தும் சுமார் 20,000 நிறுவனங்கள்
- வைப்புத்தொகைகளும் செயல்பாட்டுச் செலவுகளும் ஏன் முக்கியம்
- வணிக வாடிக்கையாளர்களுக்கு என்ன பலன் கிடைக்கும்?
- தனிநபர் வாடிக்கையாளர்களுக்கான திட்டத்தின் பொருள்
- கடன்களுக்கு அப்பாற்பட்ட பிராந்திய நிதிச் சேவை
- முக்கிய அம்சங்கள்
வங்கிகளை ஒன்றிணைக்கத் திட்டமிடாமல், ஒரு ஹோல்டிங் நிறுவனத்தை நிறுவுவது குறித்து நிறுவனங்கள் பரிசீலித்து வருகின்றன. இந்தக் கட்டமைப்பின்கீழ், வங்கிச் செயல்பாடுகள் ஒரே உரிமையின்கீழ் கொண்டுவரப்படும்; அதேவேளையில் அவை தனித்தனி வங்கிகளாகத் தொடரும். ஷிகா, கியோட்டோ, ஒசாகா, ஹியோகோ ஆகிய பகுதிகளில் வாடிக்கையாளர் தளத்தை விரிவுபடுத்தி, போட்டியிடும் திறனை வலுப்படுத்துவதே இதன் நோக்கம்.
அக்டோபர் 29 அன்றே முறையான அறிவிப்பு வெளியாகக்கூடும். ஒருங்கிணைப்பு பரிசீலனையில் இருப்பதாகவும், குறிப்பிட்ட முடிவு எதுவும் எடுக்கப்படவில்லை என்றும், வெளிப்படுத்த வேண்டிய விவகாரம் ஏதேனும் ஏற்பட்டால் உடனடியாக அறிவிப்பதாகவும் இரு நிறுவனங்களும் அக்டோபர் 23 அன்று தெரிவித்தன. எனவே, சாத்தியமான அறிவிப்பு தேதி கவனிக்க வேண்டிய ஒன்றே தவிர, நிறைவு செய்வதற்கான உறுதிப்படுத்தப்பட்ட கால அட்டவணை அல்ல.
இந்தப் பேச்சுவார்த்தைகள், 2026 ஏப்ரல் 17 அன்று ஒப்புக்கொள்ளப்பட்ட மூலதன மற்றும் வணிகக் கூட்டணியைத் தொடர்ந்து நடைபெறுகின்றன. நிறுவனச் சேவைகள், தனிநபர் செல்வ மேலாண்மை, பிராந்திய மேம்பாடு, பணியாளர் பயிற்சி, டிஜிட்டல் தொழில்நுட்பம் ஆகியவற்றில் ஒத்துழைப்பதற்கான திட்டங்களை அந்த ஒப்பந்தம் ஏற்கெனவே வகுத்திருந்தது. ஒருங்கிணைப்புப் பேச்சுவார்த்தைகள், தனித்தனி குழுக்களுக்கிடையிலான ஒத்துழைப்பைத் தாண்டி, பொதுவான நிர்வாகத்தை நோக்கிய உறவை முன்னெடுக்கும்.
இந்த உறவு எவ்வாறு இந்நிலையை எட்டியது
2017ஆம் ஆண்டு பரஸ்பர ஏடிஎம் கட்டண விலக்குகளை அறிமுகப்படுத்தியதிலிருந்து, வாடிக்கையாளர் வசதிக்காக ஷிகா வங்கியும் இகேடா சென்ஷுவும் இணைந்து செயல்பட்டு வருகின்றன. ஏப்ரல் மாத ஒப்பந்தம், பங்குடைமை மற்றும் வங்கிச் சேவைகள் இரண்டையும் உள்ளடக்கிய திட்டமாக இந்த உறவை விரிவுபடுத்தியது.
முக்கிய முன்னேற்றங்கள்:
- 2017: வங்கிகள் பரஸ்பர ஏடிஎம் கட்டண விலக்குகளை அறிமுகப்படுத்தின.
- 2026 ஏப்ரல் 17: இரு நிறுவனங்களின் நிர்வாகக் குழுக்களும் மூலதன மற்றும் வணிகக் கூட்டணிக்கு ஒப்புதல் அளித்தன. இதன்படி ஒவ்வொரு நிறுவனமும் மற்ற நிறுவனத்தின் சுமார் 0.5% முதல் 1% வரையிலான பங்குகளை வாங்கத் திட்டமிடப்பட்டது.
- அக்டோபர் 23: நிர்வாக ஒருங்கிணைப்புப் பரிசீலனையில் இருப்பதாக இரு நிறுவனங்களும் உறுதிப்படுத்தின.
- அக்டோபர் 29: இந்தத் தேதியன்றே முறையான அறிவிப்பு வெளியாகக்கூடும்.
ஏப்ரல் மாத அறிவிப்பின்போது, எதிர்கால ஒருங்கிணைப்பை நிராகரிக்கவில்லை, ஆனால் அப்போது அது பரிசீலனையில் இல்லை என்று ஷிகா வங்கியின் தலைவர் ஷின்யா குபோட்டாவும் இகேடா சென்ஷு ஹோல்டிங்ஸின் தலைவரும் தெரிவித்தனர். கூட்டணியிலிருந்து பலன்களைப் பெறுவதே அவர்களின் உடனடி முன்னுரிமையாக இருந்தது. அக்டோபர் மாத அறிக்கைகள் அந்த நிலைப்பாட்டில் ஏற்பட்டுள்ள மாற்றத்தைக் காட்டுகின்றன.
ஏப்ரல் ஒப்பந்தத்தில் உண்மையில் இடம்பெற்றவை
நீடித்த கூட்டுறவு உறவை ஆதரிப்பதற்காக நிறுவனங்கள் ஒன்றுக்கொன்று பங்குகளை வாங்கும் என்று ஷிகா வங்கியின் ஏப்ரல் கூட்டணி அறிவிப்பு தெரிவித்தது. அப்போதைய பங்கு விலைகளின் அடிப்படையில், ஒவ்வொரு நிறுவனமும் சுமார் 0.5% முதல் 1% வரையிலான பங்குகளை வாங்கும் என எதிர்பார்க்கப்பட்டது. வாங்கப்படும் பங்குகளின் துல்லியமான எண்ணிக்கையும், பங்குகளை வாங்கும் முறையும் சந்தை நிலவரத்தைக் கருத்தில் கொண்டு முடிவு செய்யப்படவிருந்தன.
மூலதனக் கூட்டணி என்பது, நிறுவனங்கள் ஒன்றுக்கொன்று பங்குகளை வைத்திருப்பதன் மூலம் தங்களது வணிக உறவை ஆதரிப்பதாகும். ஏப்ரலில் அறிவிக்கப்பட்ட சதவீதங்களின்படி, ஒவ்வொரு நிறுவனமும் அதன் கூட்டாளி நிறுவனத்தில் சிறிய பங்கைக் கொண்டிருக்கும். வங்கிச் செயல்பாடுகளை ஒரே நிறுவனக் குழுவின்கீழ் கொண்டுவருவதால், ஹோல்டிங் நிறுவனக் கட்டமைப்பு இதைவிட ஒரு படி மேலே செல்லும்.
கூட்டு ஆலோசனைக் குழு ஒன்று குறிப்பிட்ட நடவடிக்கைகளை உருவாக்கி செயல்படுத்தும் என்றும் இகேடா சென்ஷு ஹோல்டிங்ஸின் கூட்டணி வெளிப்படுத்தல் அறிக்கை தெரிவித்தது. ஒருங்கிணைந்த நிதி முடிவுகளில் உடனடி தாக்கம் மிகக் குறைவாக இருக்கும் என இரு நிறுவனங்களும் எதிர்பார்த்தன.
எனவே, ஏப்ரல் ஆவணங்கள் நிதிப் பலன்கள் உருவாகக் காலம் எடுக்கும் ஒத்துழைப்புத் திட்டத்தையே விவரித்தன. நிர்வாக ஒருங்கிணைப்புக்கான விதிமுறைகள் அவற்றில் இடம்பெறவில்லை. அக்டோபர் அறிக்கைகளிலும் ஒருங்கிணைப்பை நிறைவு செய்வதற்கான தேதி, உரிமைப் பங்கீடு அல்லது தலைமை அமைப்பு குறித்து எதுவும் குறிப்பிடப்படவில்லை.
ஒருங்கிணைந்த வணிகம் எவ்வளவு பெரியதாக இருக்கும்?
மார்ச் 31 நிலவரப்படி, ஷிகா வங்கியின் ஒருங்கிணைந்த சொத்துகள் 7.669 டிரில்லியன் யென் ஆகவும், இகேடா சென்ஷு ஹோல்டிங்ஸின் சொத்துகள் 6.5959 டிரில்லியன் யென் ஆகவும் இருந்தன. இவற்றைச் சேர்த்தால் மொத்தம் 14.2649 டிரில்லியன் யென். கியோட்டோ ஃபைனான்ஷியல் குழுவின் சொத்துகள் 11.8256 டிரில்லியன் யென் ஆகும்.
இந்தக் கணக்குகளின்படி, முன்மொழியப்பட்ட ஒருங்கிணைந்த நிறுவனத்தின் சொத்துகள் கியோட்டோ ஃபைனான்ஷியல் குழுவைவிட சுமார் 2.4393 டிரில்லியன் யென், அதாவது ஏறத்தாழ 20.6% அதிகமாக இருக்கும். கன்சாய் என்றும் கிங்கி என்றும் அழைக்கப்படும் பிராந்தியத்தில் உள்ள வங்கிக் குழுக்களில் இது முதலிடத்தையும், தேசிய அளவிலான பிராந்திய வங்கிக் குழுக்களில் எட்டாவது இடத்தையும் பிடிக்கும்.
வங்கி சொத்துகள் என்பவை, வங்கிக்குச் சொந்தமானவை அல்லது அதற்குக் கிடைக்க வேண்டியவை. இதில் கடனாளிகள் திருப்பிச் செலுத்த வேண்டிய கடன்களும் முதலீடாக வைத்திருக்கும் பத்திரங்களும் அடங்கும். சொத்துகளின் மொத்த மதிப்பு வணிகத்தின் அளவைக் காட்டுகிறது. வங்கிகள் கடன், முதலீடு, சேவைகள் மூலம் பெறுவது, வைப்புத்தொகை, பணியாளர் மற்றும் செயல்பாடுகளுக்குச் செலவிடுவது ஆகியவற்றைப் பொறுத்தே அவற்றின் வருவாய் அமையும்.
14.2649 டிரில்லியன் யென் என்பது இரு நிறுவனங்களின் தற்போதைய சொத்து மதிப்புகளைக் கூட்டிய எளிய கணக்காகும். எந்தவொரு பரிவர்த்தனையின் கட்டமைப்பையும் நிறுவனங்கள் ஆராய்ந்து வரும் நிலையில், முன்மொழியப்பட்ட குழுவின் அளவைப் புரிந்துகொள்ள இந்தக் கணக்கு உதவுகிறது.
இரு வங்கிகளையும் முதன்மை வங்கியாகப் பயன்படுத்தும் சுமார் 20,000 நிறுவனங்கள்
முன்மொழியப்பட்ட ஒருங்கிணைப்புக்குக் கணிசமான வணிக வாடிக்கையாளர் தளமும் உள்ளது. 2026ஆம் ஆண்டின் முதன்மை வங்கி ஆய்வில், ஷிகா வங்கிக்கு 10,799 நிறுவனங்களும் இகேடா சென்ஷு வங்கிக்கு 9,085 நிறுவனங்களும் கணக்கிடப்பட்டன. இரண்டையும் சேர்த்தால் மொத்தம் 19,884 நிறுவனங்கள்.
முதன்மை வங்கி என்பது ஒரு நிறுவனத்தின் பிரதான வங்கி உறவைக் குறிக்கிறது. வழக்கமான நிதி உதவி, ஆலோசனை, அன்றாடப் பரிவர்த்தனைகள் ஆகியவற்றுக்கு வணிகங்கள் பெரும்பாலும் அந்த வங்கியை நம்பியிருக்கும். இந்த உறவுகளை ஒரே குழுவின்கீழ் கொண்டுவருவது, நிறுவனச் சேவைகளை வழங்குவதற்கான முன்மொழியப்பட்ட குழுவின் தளத்தை விரிவுபடுத்தும்.
ஆய்வில் கணக்கிடப்பட்ட வாடிக்கையாளர் எண்ணிக்கையின் அடிப்படையில் நிதிக் குழுக்களில் ஷிகா வங்கி 27ஆவது இடத்திலும், இகேடா சென்ஷு 37ஆவது இடத்திலும் இருந்தன. இரண்டும் ஒன்றிணைந்தால் 17ஆவது இடத்தைப் பிடித்து, யமகுச்சி ஃபைனான்ஷியல் குழுவை முந்தும். கன்சாயைத் தலைமையிடமாகக் கொண்ட நிதிக் குழுக்களில், ரெசோனா ஹோல்டிங்ஸுக்கு அடுத்தபடியாக இரண்டாவது இடத்தில் இருக்கும்.
ரெசோனா 86,095 நிறுவனங்களைக் கொண்டிருந்தது. முன்மொழியப்பட்ட ஒருங்கிணைந்த குழுவின் எண்ணிக்கையான 19,884, ரெசோனாவின் மொத்தத்தில் சுமார் 23.1% ஆகும். இந்த ஒப்பீடு போட்டியின் அளவைக் காட்டுகிறது: ஒருங்கிணைப்புக்குப் பிறகும், இந்த அளவீட்டின்படி இரு வங்கிகளும் மிகப் பெரிய போட்டியாளரை எதிர்கொள்ளும்.
மார்ச் மாத இறுதி நிலவரப்படி கிடைத்த தகவல்களைப் பயன்படுத்தி, 1,624,517 நிறுவனங்களின் தரவுத்தளத்தை ஆய்வு பகுப்பாய்வு செய்தது. ஒரு நிறுவனம் பல முதன்மை வங்கிகளைப் பட்டியலிட்டிருந்தால், அவற்றில் உயர்ந்த தரவரிசை கொண்ட வங்கி கணக்கில் எடுத்துக்கொள்ளப்பட்டது. இந்த வாடிக்கையாளர் எண்ணிக்கை வணிக வங்கி உறவுகளை அளவிடுகிறது; பிராந்திய சொத்து தரவரிசையோ வங்கிகளின் இருப்புநிலைக் கணக்குகளின் அளவை அளவிடுகிறது.
வைப்புத்தொகைகளும் செயல்பாட்டுச் செலவுகளும் ஏன் முக்கியம்
மக்கள்தொகைச் சரிவு, மாறிவரும் தொழில்துறைகள், டிஜிட்டல் தொழில்நுட்பம், கார்பன் வெளியேற்றத்தைக் குறைக்கும் நடவடிக்கைகளுக்கான பதில் ஆகியவை பிராந்திய வங்கிகள் எதிர்கொள்ளும் அழுத்தங்களாக ஏப்ரல் மாத வெளிப்படுத்தல் அறிக்கைகளில் குறிப்பிடப்பட்டன. வழக்கமான கடன் சேவைகளுடன், வணிகம் மற்றும் நிதிச் சிக்கல்களைத் தீர்க்கவும் வாடிக்கையாளர்களுக்கு அதிகரித்துவரும் தேவைகள் இருப்பதாக நிறுவனங்கள் தெரிவித்தன.
வைப்புத்தொகைகளுக்கான போட்டியும் ஒருங்கிணைப்புப் பேச்சுவார்த்தைகளுக்குப் பின்னுள்ள மற்றொரு காரணமாகும். கடன் வழங்க உதவும் நிதியை வங்கிகளுக்கு வைப்புத்தொகைகள் அளிக்கின்றன. வட்டி விகிதங்கள் உயரும்போது, கடன்களிலிருந்து வங்கிகள் அதிகம் ஈட்டலாம். ஆனால், வாடிக்கையாளர்களின் சேமிப்பை ஈர்க்கவும் தக்கவைக்கவும் வைப்புத்தொகைக்கு மேம்பட்ட வட்டி விகிதங்களை வழங்க வேண்டியிருக்கலாம்.
தனது தாயக மாகாணத்தில், கன்சாய் மிராய் வங்கி உள்ளிட்டவற்றிடமிருந்து ஷிகா வங்கி போட்டியை எதிர்கொள்கிறது. ஒசாகாவில் முக்கிய வங்கிக் குழுக்களும் ரெசோனாவும் பிராந்தியக் கடன் வழங்குநர்களுடன் போட்டியிடுகின்றன. வாடிக்கையாளர் தளம் பெரிதாக இருப்பது, அண்டைப் பகுதிகளில் வைப்புத்தொகைகளைச் சேகரிக்கவும் கடன்களை வழங்கவும் முன்மொழியப்பட்ட குழுவுக்கு கூடுதல் வாய்ப்புகளைத் தரும்.
பணியாளர் செலவுகளும் முக்கிய வங்கிச் செயல்பாட்டு அமைப்புகளை இயக்குவதற்கான செலவும் அதிகரித்து வருகின்றன. இருப்புத் தொகைகள், கொடுப்பனவுகள், வைப்புத்தொகைகள் போன்ற அத்தியாவசியப் பதிவுகளையும் பரிவர்த்தனைகளையும் இந்த அமைப்புகள் கையாளுகின்றன. ஏப்ரல் கூட்டணியில் அறிவைப் பகிர்ந்துகொள்வதும், மேலும் திறமையான சேவைகளை ஆராய்வதும் இடம்பெற்றிருந்ததால், இந்தச் செலவுகளில் சிலவற்றை ஆய்வு செய்ய நிறுவனங்களுக்கு ஏற்கெனவே ஒரு கட்டமைப்பு உள்ளது.
வணிக வாடிக்கையாளர்களுக்கு என்ன பலன் கிடைக்கும்?
ஷிகா மற்றும் கியோட்டோவைத் தனது முக்கியச் செயல்பாட்டுப் பகுதிகளாக ஷிகா வங்கி குறிப்பிடுகிறது; இகேடா சென்ஷு ஒசாகா மற்றும் ஹியோகோவில் கவனம் செலுத்துகிறது. இந்த அண்டைப் பகுதிகளே திட்டத்தின் மையமாக உள்ளன: ஒன்றின் கிளைகள், வணிகத் தொடர்புகள், பணியாளர்கள், சிறப்புச் சேவைகள் ஆகியவற்றை மற்றொன்று பயன்படுத்திக்கொள்ள நிறுவனங்கள் விரும்புகின்றன.
நிறுவன வளர்ச்சி, வணிக வாரிசுரிமை, நிறுவன இணைப்புகள் மற்றும் கையகப்படுத்தல்கள் ஆகியவற்றுக்கான ஆதரவு ஏப்ரல் ஒப்பந்தத்தில் இடம்பெற்றிருந்தது. வணிக வாரிசுரிமை என்பது, ஒரு நிறுவனத்தின் தற்போதைய உரிமையாளரிடமிருந்து புதிய தலைவருக்கோ உரிமையாளருக்கோ நிறுவனத்தை மாற்றுவதற்கான ஏற்பாடுகளைச் செய்வதாகும். இது குடும்பத்திற்குள் மாற்றுவதாகவோ, பணியாளர்களிடம் ஒப்படைப்பதாகவோ, விற்பனை செய்வதாகவோ இருக்கலாம்.
வாங்குபவர் அல்லது கூட்டாளரைத் தேடும் நிறுவனத்திற்கு, விரிவான வலையமைப்பு அதிக சாத்தியமான பொருத்தமான நிறுவனங்களை அடையாளம் காண உதவலாம். தன் மாகாணத்திற்கு வெளியே விரிவடையும் வணிகம், குழுவின் பிற பகுதிகளில் கிடைக்கும் சேவைகள் மற்றும் தொடர்புகளாலும் பயனடையலாம். வாடிக்கையாளர் தளத்தை விரிவுபடுத்தும் திட்டம் எவ்வாறு சேவைகளாக நடைமுறைக்கு வரலாம் என்பதற்கான எடுத்துக்காட்டுகள் இவை.
வளர்ந்து வரும் தொழில்துறைகளில் ஒத்துழைப்பதும், குழு நிறுவனங்கள் வழங்கும் சேவைகளைப் பயன்படுத்துவதும் ஒப்பந்தத்தில் இடம்பெற்றிருந்தன. கடன் அளவை மட்டும் அதிகரிப்பதைச் சார்ந்திருக்காமல், ஏற்கெனவே உள்ள வாடிக்கையாளர்களுக்கு விரிவான ஆதரவை வழங்குவதே வணிக நோக்கமாகும்.
தனிநபர் வாடிக்கையாளர்களுக்கான திட்டத்தின் பொருள்
ஏப்ரல் கூட்டணியின் தொடக்கத்திலிருந்தே தனிநபர் வாடிக்கையாளர்களும் அதில் இடம்பெற்றனர். சேமிப்பு மற்றும் முதலீடுகளை உருவாக்குதல், அடுத்த தலைமுறைக்குச் சொத்துகளை மாற்றுதல், நிதி ஆலோசனை வழங்குதல் ஆகியவற்றுக்கான சேவைகளில் ஒத்துழைக்க நிறுவனங்கள் ஒப்புக்கொண்டன.
செல்வ மேலாண்மையில் பணியாற்றும் ஊழியர்களை இணைந்து மேம்படுத்தவும் அவை திட்டமிட்டன. ஒருவரின் பணம் மற்றும் முதலீடுகளை நிர்வகிப்பதற்கான ஆலோசனையும் சேவைகளும் இதில் அடங்கும்; சொத்துகள் எவ்வாறு வாரிசுகளுக்குச் செல்லும் என்பதைத் திட்டமிடுவதும் இதில் அடங்கும்.
2017ஆம் ஆண்டு அறிமுகப்படுத்தப்பட்ட பரஸ்பர ஏடிஎம் கட்டண விலக்குகள், வாடிக்கையாளர்கள் பயன்படுத்தக்கூடிய ஒத்துழைப்பின் தற்போதைய ஓர் எடுத்துக்காட்டாகும். வங்கிகளுக்கு மேலான உரிமை மற்றும் நிர்வாகக் கட்டமைப்பையே அக்டோபர் ஒருங்கிணைப்புப் பேச்சுவார்த்தைகள் குறிக்கின்றன. அறிவிக்கப்பட்ட அணுகுமுறையின்படி, வங்கிகள் தனித்தனி வணிகங்களாகத் தொடரும்.
பணியாளர் பரிமாற்றம், டிஜிட்டல் தொழில்நுட்பம், தரவுப் பயன்பாடு ஆகியவையும் விரிவான கூட்டணியில் இடம்பெறுகின்றன. இவை சேவைகள் வழங்கப்படும் முறையில் மாற்றங்களை ஆதரிக்கக்கூடும். ஆனால், ஒருங்கிணைப்புப் பேச்சுவார்த்தைகளின் ஒரு பகுதியாக புதிய சில்லறை வங்கி தயாரிப்புகளின் தொகுப்பை நிறுவனங்கள் அறிவிக்கவில்லை.
கடன்களுக்கு அப்பாற்பட்ட பிராந்திய நிதிச் சேவை
நிலைத்தன்மை நிதியும் பிராந்தியத் தொழில்துறை மேம்பாட்டுக்கான ஒத்துழைப்பும் ஏப்ரல் ஒப்பந்தத்தில் இடம்பெற்றிருந்தன. சுற்றுச்சூழல் அல்லது சமூக இலக்குகளை அடைய வணிகங்களுக்கு உதவும் நிதியுதவியை வழங்குவதே நிலைத்தன்மை நிதி எனப்படும். கார்பன் வெளியேற்றத்தைக் குறைப்பது தொடர்பான மாற்றங்களும் இதில் அடங்கும்.
தாங்கள் சேவையளிக்கும் தொழில்துறைகள் மற்றும் சமூகங்களில் ஏற்பட்டுவரும் மாற்றங்களுடன் இந்தப் பணியை ஷிகா வங்கியும் இகேடா சென்ஷுவும் தொடர்புபடுத்தின. நிதியுதவியுடன் ஆலோசனை, பணியாளர் மேம்பாடு, அறிவுப் பகிர்வு ஆகியவற்றை இணைக்கும் இந்தத் திட்டம், உள்ளூர் வணிகங்கள் தகவமைத்துக்கொள்ள உதவுவதில் வங்கிகளுக்கு இருக்கும் விரிவான பங்கைக் காட்டுகிறது.
அக்டோபர் 29 அன்று வெளியாகக்கூடிய முறையான அறிவிப்பே உடனடியாகக் கவனிக்க வேண்டிய முன்னேற்றமாகும். ஒருங்கிணைப்பு குறித்த விரிவான முன்மொழிவு வெளியானால், ஏப்ரல் கூட்டணியை ஒரே குழுவாக மாற்ற நிறுவனங்கள் எவ்வாறு திட்டமிடுகின்றன என்பது குறித்து வாடிக்கையாளர்கள், பணியாளர்கள், பங்குதாரர்கள் ஆகியோருக்கு தெளிவான புரிதல் கிடைக்கும்.
முக்கிய அம்சங்கள்
- நிர்வாக ஒருங்கிணைப்புப் பரிசீலனையில் இருப்பதாக ஷிகா வங்கியும் இகேடா சென்ஷு ஹோல்டிங்ஸும் அக்டோபர் 23 அன்று உறுதிப்படுத்தின.
- வங்கிகள் தனித்தனி வணிகங்களாகத் தொடரும் வகையில் ஹோல்டிங் நிறுவனத்தை அமைப்பது முன்மொழியப்பட்ட அணுகுமுறையாகும்.
- மார்ச் 31 நிலவரப்படி இரு வங்கிகளின் சொத்துகள் 14.2649 டிரில்லியன் யென். இது கியோட்டோ ஃபைனான்ஷியல் குழுவைவிட சுமார் 20.6% அதிகம்.
- 2026ஆம் ஆண்டு ஆய்வின்படி, இரு வங்கிகளுக்கும் முதன்மை வங்கியாக இருக்கும் வணிக வாடிக்கையாளர்கள் 19,884 பேர்.
- ஏப்ரல் 17 கூட்டணியில் பரஸ்பரப் பங்குடைமை, நிறுவனச் சேவைகள், தனிநபர் நிதி, பிராந்திய ஆதரவு, பணியாளர்கள், டிஜிட்டல் தொழில்நுட்பம் ஆகியவை இடம்பெற்றன.
- அக்டோபர் 29 அன்றே முறையான அறிவிப்பு வெளியாகக்கூடும். ஆனால், ஒருங்கிணைப்பு குறித்து குறிப்பிட்ட முடிவு எதுவும் அறிவிக்கப்படவில்லை.