ரூபியா மீதான அழுத்தத்துக்கு மத்தியில் கடனளிப்புக்கு கூடுதல் வாய்ப்பு
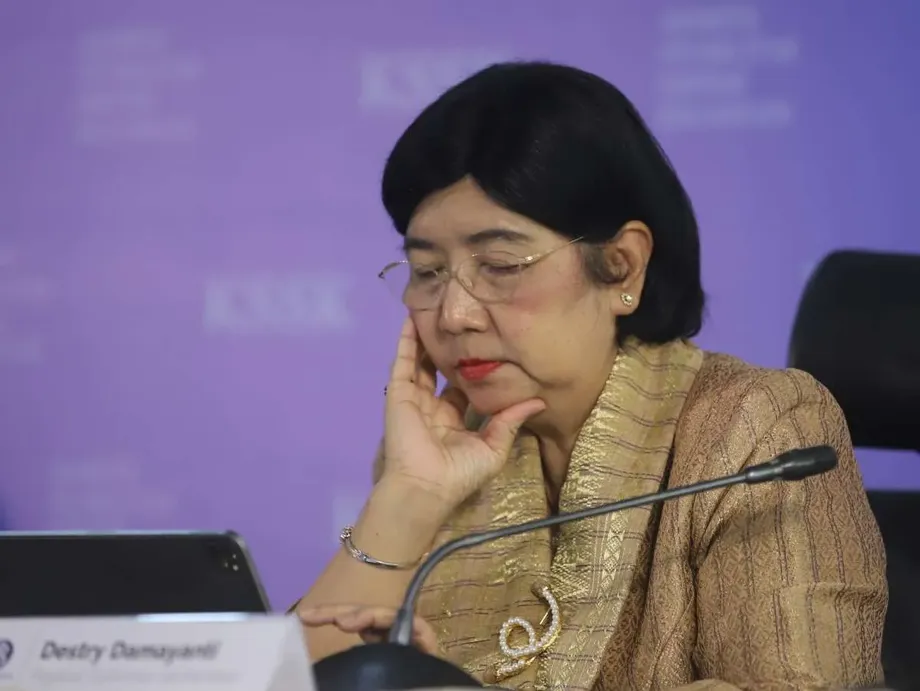
வழக்கமான வங்கிகள் மற்றும் இஸ்லாமிய வங்கிகளுக்கான இருப்புக் கட்டாய விகிதங்களை நவம்பர் மற்றும் டிசம்பர் 2026-இல் இரண்டு சதவீதப் புள்ளிகள் குறைக்கப்போவதாக இந்தோனேசிய வங்கி அறிவித்துள்ளது. இதனால் வங்கித் துறையில் சுமார் Rp190 டிரில்லியன் நிதி கிடைக்கும் என்று ஆளுநர் தேஸ்த்ரி தமயந்தி தெரிவித்தார். வைப்புகளைவிடக் கடனளிப்பு வேகமாக வளர்ந்துவரும் நிலையில், பங்குச் சந்தையில் கடும் சரிவுக்குப் பிறகு வங்கிகள் மீண்டும் அழுத்தத்தை எதிர்கொள்கின்றன.
உள்ளடக்கம்
- ரூபியா மீதான அழுத்தத்துக்கு மத்தியில் கடனளிப்புக்கு கூடுதல் வாய்ப்பு
- இருப்புக் கட்டாய விகிதக் குறைப்புகள் எவ்வாறு செயல்படும்
- வங்கிகள் ஏன் நிதி நெருக்கடியை எதிர்கொள்கின்றன
- இஸ்லாமிய மற்றும் பிராந்திய வங்கிகள் உடனடிப் பயன்பாடுகளைக் காண்கின்றன
- பணப்புழக்க ஊக்கத்தொகைகள் குறைக்கப்பட்டு மறுவழிப்படுத்தப்படுகின்றன
- நிதியை விடுவித்தபடியே ஒரு வட்டி விகிதத்தை ஏன் உயர்த்தியது இந்தோனேசிய வங்கி
- வட்டி விகிதங்களுக்கு அப்பாலும் நாணயத்துக்கு ஆதரவு
- பிற பாதுகாப்பு நடவடிக்கைகள் தொடர்கின்றன
- வீடுகள், வாகனங்கள், பணப்பரிவர்த்தனைகளும் திட்டத்தில் இடம்பெறுகின்றன
- முக்கிய அம்சங்கள்
அக்டோபர் 20, 21 ஆகிய தேதிகளில் ஆளுநர் குழு கூடியதைத் தொடர்ந்து, அக்டோபர் 21 அன்று ஜகார்த்தாவில் இந்த மாற்றங்கள் அறிவிக்கப்பட்டன. வழக்கமான வங்கிகளுக்கான இருப்புக் கட்டாய விகிதம் 9%-லிருந்து 7%-ஆகக் குறையும். இஸ்லாமிய வங்கிகள் மற்றும் இஸ்லாமிய வணிகப் பிரிவுகளுக்கான விகிதம் 7.5%-லிருந்து 5.5%-ஆகக் குறையும். இரண்டு குறைப்புகளும் சமமான இரு கட்டங்களாக அமல்படுத்தப்படும்.
வங்கிகளுக்கு நிதியை விடுவிக்கும் இந்த நடவடிக்கையுடன், வட்டி விகிதத்திலும் வேறொரு மாற்றத்தை இந்தோனேசிய வங்கி மேற்கொண்டது: ஒருநாள் வைப்பு வசதிக்கான விகிதத்தை 0.25 சதவீதப் புள்ளிகள் உயர்த்தி 5%-ஆக்கியது. அதேவேளை, முக்கிய BI விகிதத்தை 5.75%-ஆகவும், ஒருநாள் கடனளிப்பு விகிதத்தை 6.50%-ஆகவும் மாற்றமின்றி வைத்தது. ரூபியாவுக்கு ஆதரவான பணச் சந்தை நிலவரங்களைப் பேணியபடி, நிறுவனங்களுக்குக் கடனளிக்க வங்கிகளுக்கு கூடுதல் வாய்ப்பளிப்பதே இந்த அணுகுமுறையின் நோக்கம்.
செப்டம்பர் மாதத் தரவுகள் இந்த நடவடிக்கையின் அவசரத்தை விளக்குகின்றன. வங்கிக் கடன் முந்தைய ஆண்டைவிட 13.26% அதிகரித்தது; வைப்புகள் 8.22% மட்டுமே வளர்ந்தன. அதாவது, வைப்பாளர்களிடமிருந்து வங்கிகள் திரட்டிய நிதியைவிடக் கடனளிப்பு 5.04 சதவீதப் புள்ளிகள் வேகமாக வளர்ந்தது.
இருப்புக் கட்டாய விகிதக் குறைப்பை வங்கி நிர்வாகிகள் வரவேற்றனர்; ஆனால் பிரச்சினையை அவர்கள் வெவ்வேறு விதமாக விவரித்தனர். சிலர் பணப்புழக்கம் இறுக்கமாக இருப்பதாகக் கூறினர்; மற்றவர்கள் நிதி கிடைக்கிறது, ஆனால் அதன் செலவு அதிகம் என்றனர். கடன் பெறுவோருக்கு முக்கியமான கேள்வி, வங்கிகளின் இருப்புநிலைக் கணக்கில் கிடைக்கும் கூடுதல் இடம், எளிதில் பெறக்கூடிய மற்றும் கட்டுப்படியாகும் வட்டி விகிதத்திலான கடன்களாக மாறுமா என்பதே.
இருப்புக் கட்டாய விகிதக் குறைப்புகள் எவ்வாறு செயல்படும்
இந்தோனேசியாவில் Giro Wajib Minimum அல்லது GWM எனப்படும் இருப்புக் கட்டாய விகிதம், வங்கிகள் இந்தோனேசிய வங்கியில் உள்ள கணக்குகளில் எவ்வளவு நிதியை வைத்திருக்க வேண்டும் என்பதைத் தீர்மானிக்கிறது. அதைக் குறைப்பதால் மத்திய வங்கியில் முடக்கப்பட்டிருக்கும் நிதி குறைந்து, பணப் பரிவர்த்தனைகளை நிர்வகிக்கவும், கடனளிக்கவும் அல்லது முதலீடு செய்யவும் வங்கிகளுக்கு கூடுதல் நெகிழ்வுத்தன்மை கிடைக்கிறது.
அறிவிக்கப்பட்டுள்ள கால அட்டவணை:
- அக்டோபர் 21, 2026: அக்டோபர் கொள்கைக் கூட்டத்தைத் தொடர்ந்து இந்தோனேசிய வங்கி மாற்றங்களை அறிவித்தது.
- நவம்பர் 1, 2026: வழக்கமான வங்கிகளின் GWM 9%-லிருந்து 8%-ஆகக் குறையும்; இஸ்லாமிய வங்கிகள் மற்றும் இஸ்லாமிய வணிகப் பிரிவுகளின் விகிதம் 7.5%-லிருந்து 6.5%-ஆகக் குறையும்.
- டிசம்பர் 1, 2026: வழக்கமான வங்கிகளின் GWM 7%-ஆகக் குறையும்; இஸ்லாமிய வங்கிகள் மற்றும் இஸ்லாமிய வணிகப் பிரிவுகளின் விகிதம் 5.5%-ஆகக் குறையும். பணப்புழக்க ஊக்கத்தொகைகள் மற்றும் இருப்புத் தொகைக்கான வட்டி வழங்கலில் மாற்றங்களும் அன்றே அமலுக்கு வரும்.
ஒவ்வொரு வங்கி வகைக்கும் இரண்டு சதவீதப் புள்ளிகள் குறைப்பு அளிக்கப்படுகிறது. எளிமையாகச் சொன்னால், பொருந்தக்கூடிய ஊக்கத்தொகைகளுக்கான சரிசெய்தலுக்கு முன், இரண்டு சதவீதப் புள்ளிகள் குறைப்பு என்பது சம்பந்தப்பட்ட வைப்பு அடிப்படையில் ஒவ்வொரு Rp100-க்கும் கட்டாய இருப்பில் Rp2 குறைவதைக் குறிக்கிறது. இதனால் கிடைக்கும் கூடுதல் பணப்புழக்கம் சுமார் Rp190 டிரில்லியன் என இந்தோனேசிய வங்கி மதிப்பிடுகிறது.
வங்கிகள் ஏன் நிதி நெருக்கடியை எதிர்கொள்கின்றன
இந்தோனேசிய வங்கிகள் சங்கமான Perbanas-இன் துணைத் தலைவரும், Bank Central Asia-வின் தலைமை இயக்குநருமான ஹெந்திரா லெம்போங், வங்கித் துறையின் பணப்புழக்கம் ஓரளவு இறுக்கமாக இருப்பதாகவும், இந்தோனேசிய வங்கியின் நடவடிக்கை உதவும் என்றும் கூறினார். Perbanas-இன் மற்றொரு துணைத் தலைவரும் CIMB Niaga-வின் தலைமை இயக்குநருமான லானி தர்மவான், பணப்புழக்கம் கிடைக்கிறது, ஆனால் நிதி திரட்டுவதற்கான செலவு அதிகம் என்றார்.
இந்தக் கருத்துகள் ஒன்றோடொன்று தொடர்புடைய இரு அழுத்தங்களைச் சுட்டிக்காட்டுகின்றன. பணம் எடுப்புகளைச் சமாளிக்கவும் கடன்களை வழங்கவும் வங்கிக்கு போதுமான அளவு எளிதில் அணுகக்கூடிய நிதி தேவை. அதேசமயம், வணிக ரீதியாகக் கடனளிப்பது லாபகரமாக இருக்குமளவிலான செலவில் அந்த நிதியைப் பெறவும் வேண்டும். வைப்புகளைப் பெறுவதற்கான போட்டி, சேமிப்பாளர்களுக்கு வங்கிகள் வழங்கும் தொகையை உயர்த்தி, கடன் வட்டி விகிதங்களைக் குறைப்பதைச் சிரமமாக்கலாம்.
வங்கித் துறையின் வைப்புகளுடன் ஒப்பிடும் திரவச் சொத்துகளின் விகிதம் ஆகஸ்டில் 23.04%-ஆக இருந்து செப்டம்பரில் 24.08%-ஆக உயர்ந்ததாக இந்தோனேசிய வங்கியின் தரவுகள் காட்டுகின்றன. இது 1.04 சதவீதப் புள்ளி உயர்வாகும். அதேநேரத்தில், வைப்புகளைவிடக் கடன் மிக வேகமாக விரிவடைந்தது. ஒட்டுமொத்தப் பணப்புழக்க அளவீடு உயர்ந்திருந்தாலும், நிதி பெறுவதற்கான செலவு அதிகம் என்றும் நிதி சமமாகக் கிடைப்பதில்லை என்றும் ஏன் புகார்கள் எழுகின்றன என்பதை இந்த நிலை விளக்குகிறது.
Perbanas தலைவரும் Bank Rakyat Indonesia-வின் தலைமை இயக்குநருமான ஹெரி குனார்டி, இருப்புத் தொகைக் குறைப்பு கடனளிப்பை அதிகரித்து, கடன்-வைப்பு விகிதத்தை மேம்படுத்தக்கூடும் என்றார். நிலுவையில் உள்ள கடன்களை வைப்புகளுடன் ஒப்பிடும் இந்த விகிதம், வைப்புகளாகத் திரட்டிய நிதியில் எவ்வளவு கடனளிப்புக்குப் பயன்படுத்தப்பட்டுள்ளது என்பதை மதிப்பிட வங்கிகளுக்கு உதவுகிறது.
இஸ்லாமிய மற்றும் பிராந்திய வங்கிகள் உடனடிப் பயன்பாடுகளைக் காண்கின்றன
இந்தோனேசிய இஸ்லாமிய வங்கிகள் சங்கமான Asbisindo-வின் பொதுச் செயலாளரும் Bank Aladin Syariah-வின் தலைமை இயக்குநருமான கோகோ த்ஜாதூர் ரஹ்மாதி, முந்தைய வெள்ளிக்கிழமை பங்குச் சந்தையில் ஏற்பட்ட அதிர்ச்சியைத் தொடர்ந்து பணப்புழக்கம் மிகவும் இறுக்கமாக இருப்பதாகக் கூறினார். இஸ்லாமிய வங்கிகளின் GWM குறைப்பை வரவேற்ற அவர், பணப்புழக்கத்தையும் வணிகச் சூழலையும் மேம்படுத்த மேலும் நடவடிக்கைகள் தேவை என்றார்.
இந்த நடவடிக்கையின் காலத்தையும் கோகோ சுட்டிக்காட்டினார். ஆண்டின் இறுதிக் காலாண்டில் வைப்புகளைப் பெற வங்கிகள் வழக்கமாகப் போட்டியிடும் என்றும், சந்தைச் சீர்குலைவு அந்த அழுத்தத்தை மேலும் அதிகரித்துள்ளதாகவும் அவர் கூறினார். இஸ்லாமிய வங்கிகளுக்கும் இஸ்லாமிய வணிகப் பிரிவுகளுக்கும் நிதிக்கான போட்டி நிலவும் இதே காலகட்டத்தில் நவம்பர் மற்றும் டிசம்பர் மாதக் குறைப்புகள் அமலுக்கு வருகின்றன.
பிராந்திய வளர்ச்சி வங்கிகள் சங்கமான Asbanda-வின் தலைவரும் Bank Jakarta-வின் தலைமை இயக்குநருமான ஆகுஸ் ஹர்யோத்தோ விடோடோ, கூடுதல் நெகிழ்வுத்தன்மை பிராந்தியக் கடனளிப்புக்கு ஆதரவாக அமையும் என்றார். குறு, சிறு மற்றும் நடுத்தர நிறுவனங்கள், வணிகச் செயல்பாட்டு மூலதனம், வேலைவாய்ப்புகளை உருவாக்கும் உற்பத்தித் துறைகள் ஆகியவற்றுக்கு முன்னுரிமை அளிக்கப்படும் என்று அவர் தெரிவித்தார்.
சரக்குகள், மூலப்பொருட்கள், ஊதியங்கள் போன்ற அன்றாடத் தேவைகளுக்குச் செயல்பாட்டு மூலதனம் பயன்படுகிறது. பிராந்திய வங்கிகளுக்கு நிதியை நெகிழ்வாகப் பயன்படுத்தும் வாய்ப்பு அதிகரித்தால், இத்தகைய தேவைகளைப் பூர்த்தி செய்வது எளிதாகலாம். வலுவான நிதியுதவிக்கான அணுகல் விரிவடைவதையும், நிறுவனங்கள் மற்றும் சமூகங்களுக்கு உறுதியான பலன் கிடைப்பதையும் கொண்டு வெற்றியை அளவிட வேண்டும் என்று ஆகுஸ் கூறினார்.
பணப்புழக்க ஊக்கத்தொகைகள் குறைக்கப்பட்டு மறுவழிப்படுத்தப்படுகின்றன
GWM குறைப்புடன், மேக்ரோப்ரூடென்ஷியல் பணப்புழக்கக் கொள்கை ஊக்கத்தொகை (KLM) எனப்படும் திட்டத்தின் அதிகபட்ச அளவை 6%-லிருந்து 5%-ஆக இந்தோனேசிய வங்கி குறைக்கவுள்ளது. இது டிசம்பர் 1 முதல் அமலுக்கு வரும். தகுதிபெறும் கடனளிப்பு மற்றும் பணச் சந்தைச் செயல்பாடுகளுடன் இணைக்கப்பட்ட இருப்புத் தளர்வை இந்த வழிமுறை வங்கிகளுக்கு வழங்குகிறது.
வாடிக்கையாளர் வைப்புகளைக் குறிக்கும் வங்கிச் சொல்லான மூன்றாம் தரப்பு நிதியில், நிதியுதவிக்கான கூறு அதிகபட்சம் 4%-லிருந்து 3%-ஆகக் குறையும். வேலைவாய்ப்புகளை உருவாக்கும் துறைகளுக்குக் கூடுதல் ஆதரவும் இதில் இடம்பெறும். வங்கிகளுக்கு இடையே நிதி நகர்ந்து, அது தேவைப்படும் கடனளிப்பு நிறுவனங்களைச் சென்றடைய ஊக்குவிக்கும் நோக்கில், பணச் சந்தை விரிவாக்கக் கூறு அதிகபட்சம் 2%-ஆகத் தொடரும்.
அக்டோபர் முதல் வாரம் வரை வங்கிகளுக்கு Rp458.5 டிரில்லியன் KLM ஊக்கத்தொகை வழங்கப்பட்டிருந்தது. இதில் Rp336.4 டிரில்லியன் நிதியுதவிக்கும், Rp122.1 டிரில்லியன் பணச் சந்தை விரிவாக்கத்துக்கும் ஒதுக்கப்பட்டது. புதிய இருப்புத் தொகைக் குறைப்புகளுக்கு முன்பே, வங்கித் துறையின் பணப்புழக்கத்துக்கான ஆதரவில் இந்த ஊக்கத்திட்டம் கணிசமான பங்காற்றியதை இந்தத் தரவுகள் காட்டுகின்றன.
நிலைமைகள் மாறும்போது துறைசார் ஊக்கத்தொகைகளை இந்தோனேசிய வங்கி சரிசெய்யலாம் என்றும், முன்பு ஆதரிக்கப்பட்ட துறைகள் மேம்படும்போது உதவியை வேறு துறைகளுக்கு மாற்றலாம் என்றும் துணை ஆளுநர் சோலிகின் எம். ஜுஹ்ரோ கூறினார். நிதியுதவிக்கான ஊக்கத்தொகை குறைக்கப்பட்டாலும், பரந்த அளவிலான GWM குறைப்பு கூடுதல் பணப்புழக்கத்தை வழங்கும் என்றும் அவர் தெரிவித்தார்.
வழங்கப்படும் வட்டி, அதாவது மத்திய வங்கி அளிக்கும் வருவாய், பெறும் சராசரி ரூபியா இருப்புத் தேவையின் பங்குக்கும் இந்தோனேசிய வங்கி உச்சவரம்பு நிர்ணயித்தது. டிசம்பர் 1 முதல், வட்டி பெறும் அந்தப் பங்கு சராசரி ரூபியா GWM-இல் 5%-ஆக வரையறுக்கப்படும். Rp190 டிரில்லியன் விடுவிப்பில் ஒவ்வொரு வங்கிக்கும் கிடைக்கும் தொகை, அவற்றின் வைப்பு அடிப்படையையும் பொருந்தக்கூடிய ஊக்கத்தொகை நிலைகளையும் சார்ந்திருக்கும்.
நிதியை விடுவித்தபடியே ஒரு வட்டி விகிதத்தை ஏன் உயர்த்தியது இந்தோனேசிய வங்கி
வங்கிகளுக்குக் கிடைக்கும் நிதியையும் குறுகியகாலச் சந்தைகளை வழிநடத்தும் வட்டி விகிதங்களையும் இந்தோனேசிய வங்கி தனித்தனியாகக் கையாள்கிறது. இருப்புத் தேவையைக் குறைப்பது, வங்கிகள் தங்கள் நிதியைப் பயன்படுத்துவதற்கான வாய்ப்பை அதிகரிக்கிறது. வைப்பு வசதி விகிதத்தை உயர்த்துவது, வங்கிகள் மத்திய வங்கியில் ஒருநாள் வைக்கும் நிதிக்கு கிடைக்கும் வருவாயை அதிகரித்து, குறுகியகாலச் சந்தை விகிதங்களுக்கு ஆதரவளிக்கிறது.
இந்த அணுகுமுறையை விளக்கிய சோலிகின், ஒரே நேரத்தில் பல அழுத்தங்களுக்கு இந்தோனேசிய வங்கி பதிலளிப்பதாகக் கூறினார்:
"பல சவால்களை நாம் எதிர்கொள்வதால், அவற்றை வெவ்வேறு கொள்கைகள் மூலம் கையாள வேண்டும்," என்று இந்தோனேசிய வங்கியின் துணை ஆளுநர் சோலிகின் எம். ஜுஹ்ரோ கூறினார்.
ஜகார்த்தாவில் உள்ள Bank Danamon-இன் பொருளாதார நிபுணர் இர்மான் ஃபைஸ், வைப்பு வசதி விகித உயர்வு, இருப்புத் தொகைக் குறைப்பால் பணச் சந்தை விகிதங்கள் மிகக் குறைவாகச் சரிவதைத் தடுக்க உதவும் என்றார். அந்த விகிதங்களைப் பேணுவது, ரூபியா சொத்துகளை வைத்திருப்பதன் கவர்ச்சியைத் தக்கவைக்க உதவும்.
Capital Economics-இன் மூத்த ஆசியப் பொருளாதார நிபுணர் கரெத் லெதர், நாணயத்துக்கும் பொருளாதார வளர்ச்சிக்கும் ஒரே நேரத்தில் ஆதரவளிப்பதில் இந்தோனேசிய வங்கி வெற்றிபெறுமா என்று கேள்வி எழுப்பினார். தனது கவலையை அவர் இவ்வாறு தெரிவித்தார்:
"அவர்கள் ஒரே நேரத்தில் இரண்டு விஷயங்களைச் செய்ய முயல்கிறார்கள் (ரூபியாவுக்கு ஆதரவளிப்பதும் வளர்ச்சியை அதிகரிப்பதும்). அது சாத்தியமா என்பது எனக்குத் தெரியவில்லை," என்று லெதர் கூறினார்.
மே மற்றும் ஜூன் மாதங்களில் மொத்தம் ஒரு சதவீதப் புள்ளி உயர்த்தப்பட்ட முந்தைய வட்டி விகிதங்கள், பணவீக்கத்தை நிலைப்படுத்தப் போதுமானவை என்று தேஸ்த்ரி தெரிவித்தார். 2026 மற்றும் 2027-ஆம் ஆண்டுகளில் பணவீக்க இலக்கை 2.5%, அதற்கு மேல் அல்லது கீழ் ஒரு சதவீதப் புள்ளி என இந்தோனேசிய வங்கி தொடர்ந்து நிர்ணயித்துள்ளது. பணக் கொள்கையில் அரசியல் செல்வாக்கு குறித்த கவலைகளுக்கு மத்தியில், வட்டி விகித முடிவெடுக்கும் சுயாட்சியைப் பாதுகாத்த அவரது நிலைப்பாட்டைத் தொடர்ந்து அக்டோபர் முடிவு எடுக்கப்பட்டுள்ளது.
வட்டி விகிதங்களுக்கு அப்பாலும் நாணயத்துக்கு ஆதரவு
அக்டோபர் 20 அன்று ஒரு அமெரிக்க டாலருக்கு Rp17,985 என்ற அளவில் ரூபியா இருந்ததாக இந்தோனேசிய வங்கி பதிவு செய்தது. இது செப்டம்பர் இறுதியைவிட 0.61% சரிவு. அக்டோபர் 16-ஆம் தேதி சந்தையில் ஏற்பட்ட சரிவைத் தொடர்ந்து நாணயத்தின் மீதான அழுத்தம் நீடித்தது. அப்போது ரூபியா ஒரு டாலருக்கு Rp18,000-ஐத் தாண்டி பலவீனமடைந்ததுடன், இந்தோனேசியப் பங்குகளும் கடும் சரிவைச் சந்தித்தன.
இந்தோனேசியப் பங்குகளை வளர்ந்துவரும் சந்தை நிலையிலிருந்து தனித்த சந்தை நிலைக்கு மாற்றுவது குறித்து பரிசீலிக்கக்கூடும் என்ற MSCI எச்சரிக்கையைத் தொடர்ந்து சந்தைச் சீர்குலைவு ஏற்பட்டது. இந்த ஆலோசனை ஏப்ரல் 30, 2027 அன்று முடிவடையும்; இறுதி வகைப்பாட்டு முடிவு ஜூன் 30, 2027 அன்று அறிவிக்கப்படவுள்ளது.
வெளிநாட்டு நோட்டில்லா முன்னோக்குப் பரிவர்த்தனைகள், உள்நாட்டு நோட்டில்லா முன்னோக்குப் பரிவர்த்தனைகள், உடனடிப் பரிவர்த்தனைகள் ஆகியவற்றின் மூலம் நாணயச் சந்தையில் தலையீட்டை இந்தோனேசிய வங்கி தொடர்ந்து மேற்கொள்கிறது. உடனடிப் பரிவர்த்தனைகள் தற்போதைய சந்தை விலையில் நாணயங்களைப் பரிமாறுகின்றன. ஒப்புக்கொண்ட விகிதத்துக்கும் அப்போதைய நிலவும் விகிதத்துக்கும் இடையிலான வேறுபாட்டின் அடிப்படையில் தீர்வு செய்யப்படும் ஒப்பந்தங்கள் மூலம், எதிர்கால நாணய மாற்று விகித அபாயத்தை நிர்வகிக்க நோட்டில்லா முன்னோக்குப் பரிவர்த்தனைகள் பங்கேற்பாளர்களுக்கு உதவுகின்றன.
உள்நாட்டு நோட்டில்லா முன்னோக்குப் பரிவர்த்தனைப் பாதுகாப்புக்கான செலவில் வழங்கப்படும் தள்ளுபடியையும் இந்தோனேசிய வங்கி அதிகரிக்கிறது. ஆறு மாத ஒப்பந்தங்களுக்கான தள்ளுபடி 25%-லிருந்து 40%-ஆகவும், 12 மாத ஒப்பந்தங்களுக்கான தள்ளுபடி 30%-லிருந்து 45%-ஆகவும் உயரும். இரண்டும் 15 சதவீதப் புள்ளிகள் அதிகரிக்கின்றன.
தகுதிபெறும் வெளிநாட்டு முதலீட்டுத் தொகுப்பு முதலீடுகள், வங்கிகளின் வெளிநாட்டுக் கடன்கள், நேரடி வெளிநாட்டு முதலீடுகள் ஆகியவற்றுக்கு இந்த ஊக்கத்தொகைகள் பொருந்தும். ஜூன் மாதத்தில் அறிமுகப்படுத்தப்பட்ட நாணய மாற்று அபாயப் பாதுகாப்பு ஊக்கத்தொகைகள் மூலம், அக்டோபர் 20 வரை $9.9 பில்லியன் மூலதன வரவுகள் கிடைத்ததாக தேஸ்த்ரி தெரிவித்தார். நாணய மாற்று நகர்வுகளுக்கு எதிராக முதலீட்டைப் பாதுகாப்பதற்கான செலவைக் குறைப்பது, மாற்று விகித இழப்புகள் குறித்த கவலை கொண்ட முதலீட்டாளர்களுக்கு ரூபியா சொத்துகளை மேலும் கவர்ச்சிகரமாக்குகிறது.
பிற பாதுகாப்பு நடவடிக்கைகள் தொடர்கின்றன
இருப்புக் கட்டாய விகிதங்களைத் தளர்த்தியபோதும், பல வங்கிப் பாதுகாப்பு நடவடிக்கைகளை இந்தோனேசிய வங்கி மாற்றமின்றி வைத்தது. மேக்ரோப்ரூடென்ஷியல் இடைநிலை விகிதம் 84%-லிருந்து 94%-வரை தொடர்கிறது; வங்கிகளின் வெளிநாட்டு நிதி விகிதம், வங்கியின் மூலதனத்தில் 40%-ஆக உச்சவரம்புடன் தொடர்கிறது. சுழற்சி எதிர் மூலதனத் தாங்கல் 0%-ஆகவே உள்ளது.
மேக்ரோப்ரூடென்ஷியல் பணப்புழக்கத் தாங்கல் 4%-ஆகவும், ரெப்போ நெகிழ்வுத்தன்மை 4%-ஆகவும் தொடர்கிறது. இஸ்லாமிய வங்கிகளுக்கு இதற்குரிய விகிதங்கள் முறையே 2.5%, 2.5%-ஆக உள்ளன. பணப்புழக்கத் தாங்கலாக வைத்துள்ள தகுதியான பத்திரங்களைப் பயன்படுத்தி, மறுவாங்கல் பரிவர்த்தனைகள் மூலம் தற்காலிக நிதி பெற ரெப்போ நெகிழ்வுத்தன்மை அனுமதிக்கிறது.
ஆகஸ்ட் மாத வங்கித் தரவுகளின்படி, மூலதனப் போதுமான விகிதம் 24.10%-ஆக இருந்தது. இழப்புகளைச் சமாளிக்க மூலதனம் நிதி ஆதாரமாகச் செயல்படுகிறது. மொத்த வாராக் கடன்கள் 2.11%-ஆகவும், நிகர விகிதம் 0.84%-ஆகவும் இருந்தன. கூடுதல் கடனளிப்புக்கு ஆதரவளிக்க இந்தோனேசிய வங்கி முயன்றபோது, வங்கித் துறையின் நிலையை மதிப்பிடுவதற்கான மற்றொரு அளவீடாக இவை அமைந்தன.
உள்ளடக்கிய மேக்ரோப்ரூடென்ஷியல் நிதியுதவி விகிதக் கொள்கையைச் செயல்படுத்துவதை வலுப்படுத்தப்போவதாகவும் இந்தோனேசிய வங்கி தெரிவித்தது. நிதியுதவியை விரிவுபடுத்தும் அதேவேளையில், மூலதனம், பணப்புழக்கம், வங்கிகளின் நிதிக் கட்டமைப்பு ஆகியவற்றுக்கான தேவைகளையும் தக்கவைப்பதே இந்த நடவடிக்கைகளின் ஒட்டுமொத்த நோக்கம்.
வீடுகள், வாகனங்கள், பணப்பரிவர்த்தனைகளும் திட்டத்தில் இடம்பெறுகின்றன
2027 முழுவதும், பிணைய மதிப்பில் 100%-வரை சொத்துக் கடன் வழங்கவும், புதிய மோட்டார் வாகனங்களுக்கு குறைந்தபட்ச முன்பணத்தை 0%-ஆக நிர்ணயிக்கவும் அனுமதிக்கும் விதிகளை இந்தோனேசிய வங்கி நீட்டித்துள்ளது. இரு நடவடிக்கைகளும் டிசம்பர் 31, 2026 அன்று காலாவதியாகவிருந்தன; இப்போது அவை ஜனவரி 1 முதல் டிசம்பர் 31, 2027 வரை அமலில் இருக்கும்.
இந்தச் சொத்து நிதியுதவி விதி தரைமட்ட வீடுகள், அடுக்குமாடிக் குடியிருப்புகள், கடை வீடுகள், அலுவலகக் கட்டடங்கள் ஆகியவற்றுக்குப் பொருந்தும். வாராக் கடன் அல்லது நிதியுதவி தொடர்பான நிபந்தனைகள் உள்ளிட்ட குறிப்பிட்ட அளவுகோல்களை வங்கிகள் பூர்த்திசெய்வதைப் பொறுத்தே தகுதி அமையும். தனிநபர் கடனாளிக்கு எவ்வளவு நிதியுதவி வழங்குவது என்பதை வங்கியின் கடன் மதிப்பீடு தீர்மானிக்கும்.
குடும்பங்களுக்கு, குறைந்த முன்பணம் வாங்கும்போது தேவைப்படும் ரொக்கத்தைச் சுருக்குகிறது; அதேசமயம், அதிக நிதியுதவி பெறுவது திருப்பிச் செலுத்த வேண்டிய கடனையும் அதிகரிக்கிறது. வணிகங்களுக்கும் வேலைவாய்ப்புக்கும் அதிகக் கடனளிக்க இந்தோனேசிய வங்கி முயலும் அதே காலகட்டத்தில், தகுதிபெறும் கடனளிப்போர் இத்தகைய நிதியுதவியை வழங்க இந்த நீட்டிப்பு வாய்ப்பளிக்கிறது.
2026-ஆம் ஆண்டின் நான்காம் காலாண்டில் ஹாங்காங் மற்றும் திமோர்-லெஸ்தேவுடன் எல்லை கடந்த QRIS பணப்பரிவர்த்தனைகளுக்கான சோதனைகளையும் இந்தோனேசிய வங்கி நடத்தத் திட்டமிட்டுள்ளது. இந்தோனேசியாவின் QR குறியீட்டுப் பணப்பரிவர்த்தனைத் தரநிலையே QRIS. நாணய மேலாண்மை, வங்கி நிதியுதவி, பொருளாதாரச் செயல்பாட்டுக்கான ஆதரவு ஆகியவற்றை இணைக்கும் விரிவான தொகுப்பில், பணப்பரிவர்த்தனை தொடர்பான கூறாக இந்தச் சோதனைகள் இடம்பெறுகின்றன.
முக்கிய அம்சங்கள்
- வழக்கமான வங்கிகளின் இருப்புக் கட்டாய விகிதம் நவம்பர் 1 மற்றும் டிசம்பர் 1, 2026 ஆகிய தேதிகளில் இரு கட்டங்களாக 9%-லிருந்து 7%-ஆகக் குறையும்.
- இஸ்லாமிய வங்கிகள் மற்றும் இஸ்லாமிய வணிகப் பிரிவுகளுக்கும் இதே அளவிலான குறைப்பு வழங்கப்பட்டு, விகிதம் 7.5%-லிருந்து 5.5%-ஆகும்.
- இருப்புக் கட்டாய விகிதக் குறைப்புகள் வங்கித் துறையில் சுமார் Rp190 டிரில்லியன் பணப்புழக்கத்தைச் சேர்க்கும் என்று ஆளுநர் தேஸ்த்ரி தமயந்தி மதிப்பிட்டுள்ளார்.
- அதிகபட்ச KLM ஊக்கத்தொகை டிசம்பர் 1 அன்று 6%-லிருந்து 5%-ஆகக் குறையும்; நிதியுதவி ஆதரவு 3%-ஆகவும் பணச் சந்தை ஊக்கத்தொகை 2%-ஆகவும் வரையறுக்கப்படும்.
- இந்தோனேசிய வங்கி தனது முக்கிய விகிதத்தை 5.75%-ஆக மாற்றமின்றி வைத்து, ஒருநாள் வைப்பு வசதி விகிதத்தை 5%-ஆக உயர்த்தியது.
- செப்டம்பரில் கடனளிப்பு 13.26% வளர்ந்த நிலையில், வைப்புகள் 8.22% மட்டுமே வளர்ந்தன. இதனால் நிதி கிடைப்பதும் அதன் செலவும் கவனத்தில் தொடர்கின்றன.
- நாணய மாற்று அபாயப் பாதுகாப்புக்கான ஊக்கத்தொகைகளும், தகுதிபெறும் சொத்து மற்றும் வாகன நிதியுதவி விதிகளின் நீட்டிப்பும் இருப்புத் தொகைக் குறைப்புடன் இடம்பெறுகின்றன.