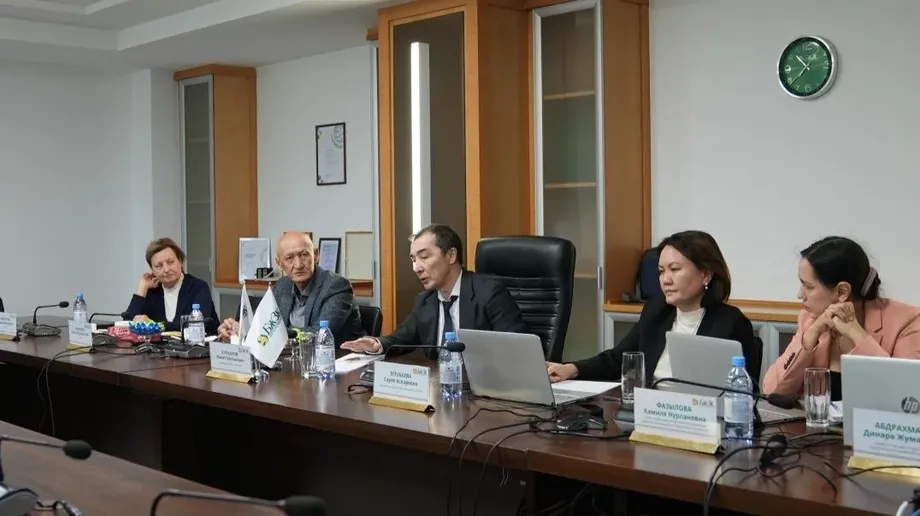
தொழிலாளர்களுக்கு எவ்வளவு கிடைக்கும் என்பது குறித்து அல்மாட்டி பேச்சுவார்த்தை
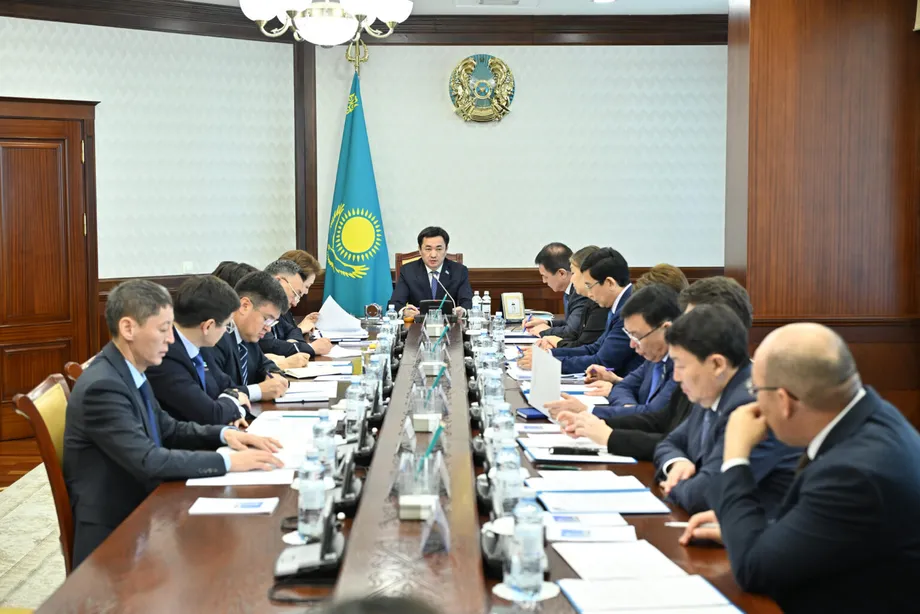
2026ஆம் ஆண்டில் கட்டாய முதலாளர்கள் ஓய்வூதியப் பங்களிப்பு, ஊழியர்களின் வருமானத்தில் 3.5% ஆக உயரவுள்ள நிலையில், ஓய்வூதியச் சேமிப்பை அதிகரிப்பதற்கான முன்மொழிவுகளை கஜகஸ்தான் தயாரித்து வருகிறது. அல்மாட்டியில் நடைபெற்ற பணிக்கூட்டத்தில், தொழிலாளர் மற்றும் சமூகப் பாதுகாப்பு அமைச்சர் அஸ்கர்பெக் யெர்தாயேவும், ஒருங்கிணைந்த திரட்டல் ஓய்வூதிய நிதியத்தின் தலைவர் ஷானத் குர்மானோவும், தொழிலாளர்கள் மற்றும் முதலாளர்களிடமிருந்து வழக்கமாகச் செலுத்தப்படும் தொகைகள் எதிர்காலத்தில் அதிக ஓய்வூதியத்தை எவ்வாறு ஆதரிக்கலாம் என்று ஆய்வு செய்தனர்.
உள்ளடக்கம்
- தொழிலாளர்களுக்கு எவ்வளவு கிடைக்கும் என்பது குறித்து அல்மாட்டி பேச்சுவார்த்தை
- முதலாளர்களின் பங்களிப்புகள் ஏற்கெனவே உயர்ந்து வருகின்றன
- தனிப்பட்ட சேமிப்பின் பங்கு ஏன் அதிகரிக்கும்
- வேலைக்காலத்திலேயே சேமிப்பு இடைவெளி தொடங்குகிறது
- முன்மொழியப்பட்ட பிரிப்பு, முதலாளர் பங்களிப்புகளின் உரிமையை மாற்றும்
- அரசின் ஆதரவும் விவாதத்தின் ஒரு பகுதியாகும்
- முந்தைய திட்டங்கள் கால அட்டவணை எவ்வாறு மாறியது என்பதைக் காட்டுகின்றன
- முதலீட்டுத் தேர்வுகள் எதிர்கால இருப்புத் தொகைகளை வடிவமைக்கலாம்
- ஏற்புக்கு முன் தேர்வுகளைச் சோதிக்கும் கணிப்புகள்
- முக்கிய அம்சங்கள்
இந்த விவாதங்கள் இரண்டு கவலைகளை ஒன்றிணைக்கின்றன: அன்றாடத் தேவைகளை ஓய்வூதியம் ஈடுசெய்யுமா, பல தசாப்தங்களுக்கு ஓய்வூதியம் வழங்கும் திறனை இந்த அமைப்பு தக்கவைக்குமா என்பவை. ஓய்வூதிய நிதி வெளியிட்ட மதிப்பீடு, இந்த இலக்குகளுக்கு இடையிலான இடைவெளியைக் காட்டுகிறது. 2023ஆம் ஆண்டின் மெர்சர் CFA இன்ஸ்டிடியூட் உலக ஓய்வூதியக் குறியீட்டில், நிதி நிலைத்தன்மையில் கஜகஸ்தான் ஏழாவது இடத்திலும், 47 நாடுகளில் ஓய்வூதியப் போதுமான அளவில் 38வது இடத்திலும் இருந்தது.
நிதித்துறை வல்லுநர்களான போலத் ஷாமிஷெவ், யெலேனா பக்முதோவா ஆகியோரும் கூட்டத்தில் கலந்துகொண்டனர். ஓய்வூதிய நிதி நிலைமையையும் ஓய்வுக்காலப் பாதுகாப்பையும் வலுப்படுத்துவதற்கான முன்மொழிவுகளை, அதிபரின் அறிவுறுத்தலின்படி யெர்தாயேவ் தலைமையிலான துறைகளுக்கு இடையிலான பணிக்குழு உருவாக்கி வருகிறது.
வேலைக்காலத்தில் திரட்டப்படும் சேமிப்புடன் அரசின் கொடுப்பனவுகளையும் தனித்தனியாகக் கருதாமல், இரண்டையும் இணைத்து இக்குழு ஆய்வு செய்கிறது. மக்கள்தொகை மாற்றங்கள், ஆயுட்கால அதிகரிப்பு, வேலைவாய்ப்பு முறைகள், எதிர்கால ஓய்வூதியக் கொடுப்பனவுகள் ஆகியவற்றுக்கான கணிப்புகளும் அதன் பணியில் அடங்கும். இறுதி முன்மொழிவுத் தொகுப்போ, அதை ஏற்கும் கால அட்டவணையோ கூட்டத்தில் அறிவிக்கப்படவில்லை.
தொழிலாளர்களைப் பொறுத்தவரை முக்கியமான கேள்விகள் தெளிவானவை: அவர்களின் ஓய்வூதியக் கணக்குகளுக்கு எவ்வளவு சீராகப் பணம் வந்து சேர்கிறது, முதலாளர்களின் பங்களிப்புகள் அவர்களின் தனிப்பட்ட சொத்தாகுமா, முதலீடுகள் எவ்வாறு செயல்படுகின்றன, ஓய்வுபெறும்போது அரசிடமிருந்து என்ன ஆதரவு கிடைக்கும் என்பவை. பல முன்மொழிவுகள் இக்கேள்விகளை அணுகுகின்றன; அதேவேளையில் பங்களிப்பு உயர்வுகள் ஏற்கெனவே நிர்ணயிக்கப்பட்ட அட்டவணைப்படி நடைபெறுகின்றன.
முதலாளர்களின் பங்களிப்புகள் ஏற்கெனவே உயர்ந்து வருகின்றன
ஓய்வூதிய நிதியின் முதலாளர் பங்களிப்பு அறிவிப்பு தற்போதைய அட்டவணையை விளக்குகிறது. 2024 ஜனவரியில் ஊழியர்களின் வருமானத்தில் 1.5% ஆகத் தொடங்கிய கட்டாய முதலாளர் ஓய்வூதியப் பங்களிப்பு, 2025இல் 2.5% ஆக உயர்ந்து, 2026 ஜனவரி 1ஆம் தேதி 3.5% ஆனது. 2027இல் 4.5% ஆகவும், 2028இல் 5% ஆகவும் உயர்த்தத் திட்டமிடப்பட்டுள்ளது.
இந்தப் பங்களிப்புகள் முதன்மையாக 1975 ஜனவரி 1 அல்லது அதற்குப் பிறகு பிறந்த ஊழியர்களுக்குப் பொருந்தும். 1998ஆம் ஆண்டு ஓய்வூதியச் சீர்திருத்தத்துக்கு முன்பு இவர்களில் பலருக்கு வேலை வரலாறு மிகக் குறைவாகவோ இல்லாமலோ இருந்ததால், பழைய அரசு ஒற்றுமை ஓய்வூதியத்துக்கான இவர்களின் உரிமை வரம்புக்குட்பட்டது.
1975க்கு முன் பிறந்த ஊழியர்கள், ஓய்வூதிய வயதை அடைந்தவர்கள், குழு 1 மற்றும் 2-இல் நிரந்தர மாற்றுத்திறனாளிகள், இராணுவப் பணியாளர்கள் மற்றும் அதற்கு இணையான பிரிவினருக்கு இந்தப் பங்களிப்புகளிலிருந்து முதலாளர்களுக்கு விலக்கு உண்டு. முதலாளர்கள் முழுத் தொகையையும் உரிய நேரத்திலும் செலுத்துகிறார்களா என்பதை நிதி அமைச்சகத்தின் மாநில வருவாய்க் குழு கண்காணிக்கிறது.
தகுதியுள்ள ஊழியர்களுக்கு எதிர்காலத்தில் கிடைக்கும் மூன்று வகைக் கொடுப்பனவுகளை நிதியம் குறிப்பிடுகிறது: அரசு அடிப்படை ஓய்வூதியம், கட்டாயத் தொழிலாளர் பங்களிப்புகளால் உருவாகும் நிதியளிக்கப்பட்ட ஓய்வூதியம், முதலாளர் பங்களிப்புகளால் ஆதரிக்கப்படும் கணக்கீட்டு நிதியளிக்கப்பட்ட ஓய்வூதியம். கணக்கீட்டுக் கணக்கு ஒருவரின் ஓய்வூதிய உரிமையைப் பதிவு செய்கிறது; அந்தப் பணம் தனிப்பட்ட சேமிப்பாக அவருக்குச் சொந்தமாக இருப்பதற்குப் பதிலாக, பகிரப்பட்ட கொடுப்பனவு முறையை ஆதரிக்கிறது.
இந்த வேறுபாடு குடும்பங்களுக்கு முக்கியமானது. தற்போதைய விதிகளின்படி, முதலாளர் பங்களிப்புப் பகுதியிலிருந்து வழங்கப்படும் கொடுப்பனவுகள் வாழ்நாள் முழுவதும் நீடிக்கும்; ஆனால் நிரந்தரமாகக் குடிபெயர்ந்தாலோ குடியுரிமை மாறினாலோ நிறுத்தப்படும். முதலாளர் பங்களிப்புகளை வாரிசுரிமையாகப் பெற முடியாது. இறந்துபோன அல்லது கஜகஸ்தான் குடியுரிமையை இழந்த பங்கேற்பாளர்களுடன் தொடர்புடைய தொகைகள், பிற பங்கேற்பாளர்களுக்கான கொடுப்பனவுகளுக்குக் கிடைக்கின்றன.
தனிப்பட்ட சேமிப்பின் பங்கு ஏன் அதிகரிக்கும்
நிதியத்தின் ஓய்வூதிய அமைப்பு கண்ணோட்டம், அரசு வழங்கும் ஆதரவு, மாத வருமானத்தில் 10% கட்டாயச் சேமிப்புப் பங்களிப்புகள், விருப்பப் பங்களிப்புகள் ஆகியவற்றை உள்ளடக்கிய அமைப்பை விளக்குகிறது. தொழிலாளர்கள் தங்களின் ஓய்வுக்காலச் சேமிப்பை அதிகரிக்க விருப்பப் பங்களிப்புகளைச் செலுத்தலாம்.
பழைய ஒற்றுமை ஓய்வூதியம் 1998 ஜனவரி 1க்கு முந்தைய வேலைவாய்ப்பைப் பொறுத்தது. அந்தத் தேதிக்கு முன்பு குறைந்தது ஆறு மாதங்கள் பணிபுரிந்தவர்களுக்குத் தகுதி உண்டு என நிதியத்தின் கண்ணோட்டம் கூறுகிறது. இளைய தலைமுறையினர் ஓய்வுபெறும்போது, தகுதிபெறும் அவர்களின் பணிக்காலம் குறைவாக இருப்பதால் இந்த ஓய்வூதியக் கூறின் பங்கு சுருங்குகிறது.
2040களின் தொடக்கத்தில் புதிய ஒற்றுமை ஓய்வூதிய ஒப்பளிப்புகள் நிறுத்தப்படும் என நிதியம் வெளியிட்ட வல்லுநர் மதிப்பீடு கணிக்கிறது. 2040ஐ ஒட்டிய காலத்தில் திரட்டல் முறைக்கு மாறுதல் நிகழும் என அதன் அமைப்பு கண்ணோட்டம் குறிப்பிடுகிறது. எனவே, இளைய தொழிலாளர்களுக்கு அரசு அடிப்படை ஓய்வூதியத்துடன் சேர்த்து, வழக்கமான பங்களிப்புகளும் முதலீட்டு முடிவுகளும் அதிக முக்கியத்துவம் பெறுகின்றன.
வேலைக்காலத்திலேயே சேமிப்பு இடைவெளி தொடங்குகிறது
நிதியத்தின் சீர்திருத்தம் குறித்த வல்லுநர் முன்மொழிவுகளில், 2024 ஜூன் 14 அன்று அதன் பொதுக்குழு விவாதித்தவற்றில், கவனத்தை ஈர்க்கும் ஓர் உண்மை இடம்பெற்றுள்ளது: 2024இல் ஓய்வுபெற்றவர்களில் 37% பேர் ஐந்து ஆண்டுகளுக்கும் குறைவாகவே சேமிப்பு திரட்டியிருந்தனர்; 1998ஆம் ஆண்டுச் சீர்திருத்தத்துக்குப் பின் சாத்தியமான காலம் 26 ஆண்டுகள்.
குறைந்த வருமானம், அறிவிக்கப்பட்ட வருமானத்தைக் குறைத்துக் காட்டுதல், சீரற்ற பங்களிப்புகள், முறைசாரா வேலைவாய்ப்பு ஆகியவற்றை வல்லுநர்கள் முக்கியக் காரணங்களாக அடையாளம் கண்டனர். முறையான வேலைவாய்ப்பு ஏற்பாடுகளுக்கு வெளியே பணிபுரிபவர்கள் உட்பட, சுயதொழில் செய்வோர் சிறிய அல்லது அவ்வப்போது மட்டுமே செய்யப்படும் பங்களிப்புகளால் குறிப்பாகப் பாதிக்கப்பட்டனர்.
பங்களிப்புகள் அவ்வப்போது மட்டுமே வந்தால், உயர்ந்த பங்களிப்பு விகிதத்தாலும் சேமிப்பு குறைவாகவே இருக்கும். எனவே, பங்களிப்பு விதிகளில் மாற்றங்களுடன், அதிகமான தொழிலாளர்களை இவ்வமைப்பில் சேர்த்து அவர்களின் பங்களிப்புகளைச் சீராக்குவதற்கான ஊக்கத்தொகைகளையும் முன்மொழிவுகள் இணைக்கின்றன.
நிரந்தர முதலாளர் இல்லாத, வருமானம் ஈட்டும், தாங்களாகவே பங்களிக்கும் நபர்களுக்கு அரசின் இணைப் பங்களிப்புகளை அறிமுகப்படுத்துவது ஒரு பரிந்துரை. ஆண்டுக்கு குறைந்தது 12 பங்களிப்புகளுக்குச் சமமான தொகையைச் செலுத்துதல், குறைந்தது ஒரு குறைந்தபட்ச ஊதியத்துக்குச் சமமான வருமானத்தின் அடிப்படையில் பங்களித்தல் ஆகியவை முன்மொழியப்பட்ட நிபந்தனைகளில் அடங்கும். ஆண்டு முழுத் தொகையையும் ஒரே தடவையில் செலுத்தும் வாய்ப்பும் இருக்கும்.
குறைந்தது ஒரு குறைந்தபட்ச ஊதியத்தை அடிப்படையாகக் கொண்ட பங்களிப்புகளை, தகுதிப் பணிக்காலத்தையும் இணை ஆதரவையும் கணக்கிடும்போது முழுமையான பங்கேற்பாகக் கருதவும் வல்லுநர்கள் பரிந்துரைக்கின்றனர். இதன்மூலம், அதிக சேமிப்புத் தொகையுடன் அடிப்படை ஓய்வூதியத்தைக் கணக்கிடுவதற்கான வலுவான வேலைவாய்ப்புப் பதிவையும் உருவாக்குவதே அவர்களின் நோக்கம்.
முன்மொழியப்பட்ட பிரிப்பு, முதலாளர் பங்களிப்புகளின் உரிமையை மாற்றும்
கிரிகோரி மார்ச்சென்கோ, ஓராஸ் ஷாண்டோசோவ், போலத் ஷாமிஷெவ், கதீர்ஷான் டமிதோவ், அன்வர் சைதெனோவ், யெலேனா பக்முதோவா ஆகியோர் வல்லுநர் குழுவில் இடம்பெற்றுள்ளனர். இவர்களின் பரிந்துரையின்படி, இறுதியில் முதலாளர் பங்களிப்பு 5% ஆகும்போது அது வேறு விதமாகப் பிரிக்கப்படும்: நான்கு சதவீதப் புள்ளிகள் தனிநபர் ஓய்வூதியக் கணக்குகளுக்குச் செல்லும்; ஒரு சதவீதப் புள்ளி தனிப்பட்ட சேமிப்பு தீர்ந்த பிறகும் தொடர்ந்து கொடுப்பனவு வழங்குவதற்கான உத்தரவாதத்துக்கு நிதியளிக்கும்.
இந்த வடிவமைப்பில், முதலாளர் பங்களிப்பின் பெரும்பகுதி தொழிலாளருக்குச் சொந்தமான சேமிப்பை உருவாக்கும். பகிரப்பட்ட காப்பீட்டுக் கூறு வேறொரு சிக்கலைச் சமாளிக்கும்: ஒருவரின் தனிப்பட்ட இருப்புத் தொகையால் நிதியளிக்கக்கூடிய காலத்தைவிட அவர் நீண்ட காலம் வாழக்கூடும்.
தற்போதைய பிறந்த தேதிக் கட்டுப்பாட்டுக்கு அப்பாலும் முதலாளர் பங்களிப்புகளை விரிவுபடுத்த வல்லுநர்கள் முன்மொழிகின்றனர். தனிப்பட்ட உரிமையும், அதிக வயதுப் பிரிவினருக்கான விரிவாக்கமும் இன்னும் விவாதத்தில் இருப்பதை நிதியத்தின் 2026 அறிவிப்பு உறுதிப்படுத்துகிறது.
தற்போதைய முதலாளர் பங்களிப்புக் கூறிலிருந்து 2040இல் கிடைக்கக்கூடிய சராசரி மாதக் கொடுப்பனவு 8,000 முதல் 10,000 டெங்கே வரை மட்டுமே இருக்கும் எனக் குழுவின் கணக்கீடுகள் கணிக்கின்றன. இந்தத் தொகை 2024ஆம் ஆண்டின் விலைகளில் கணக்கிடப்பட்டுள்ளது. ஒரு குறிப்பிட்ட ஆண்டின் விலைகளைப் பயன்படுத்துவது, பணவீக்கம் தொகையைப் பெரிதாகக் காட்டாமல் எதிர்கால வாங்கும் திறனைப் புரிந்துகொள்ள உதவுகிறது.
இந்தக் கூறிலிருந்து முதல் கொடுப்பனவுகள் 2038இல் தொடங்கும் என வல்லுநர்கள் எதிர்பார்க்கின்றனர். கணிக்கப்பட்ட பலன்கள் குறைந்து வரும் ஒற்றுமை ஓய்வூதியத்துக்குப் பதிலாக இருக்கப் போதுமானவை அல்ல என்றும், தற்போதைய வடிவமைப்பின்படி பலன்கள் குறைக்கப்படவோ அல்லது பட்ஜெட் ஆதரவு தேவைப்படவோ வாய்ப்புள்ளதாகவும் அவர்களின் மதிப்பீடு கூறுகிறது.
அரசின் ஆதரவும் விவாதத்தின் ஒரு பகுதியாகும்
ஒற்றுமை ஓய்வூதியம் குறையும்போது அடிப்படை ஓய்வூதியத்தை வலுப்படுத்த 2024ஆம் ஆண்டின் வல்லுநர் பரிந்துரைகள் முன்மொழிகின்றன. ஓய்வூதியக் கணக்கீடுகளுக்கான பொதுவான அளவுகோலாக வாழ்வாதாரக் குறைந்தபட்சத்தை விட குறைந்தபட்ச ஊதியத்தைப் பயன்படுத்தவும் அவை பரிந்துரைக்கின்றன. அடிப்படை வாழ்க்கைச் செலவுகளுக்கான அளவுகோலே வாழ்வாதாரக் குறைந்தபட்சம்; குறைந்தபட்ச ஊதியம், கணக்கீட்டை வருமானத்துடன் நேரடியாக இணைக்கிறது.
கணக்கீட்டுக்கான அடிப்படைத் தொகை எதிர்பார்க்கப்படும் பணவீக்கத்துக்கு ஏற்ப மட்டுமே உயர்ந்தால், வேலைசெய்வோரின் வருமானத்தை விட ஓய்வூதிய ஆதரவு பின்தங்கக்கூடும் என வல்லுநர்கள் கூறுகின்றனர். மொத்த உள்நாட்டு உற்பத்தியில் குறைந்தது 3% அளவுக்கு அரசின் ஓய்வூதியச் செலவைப் பராமரிக்கவும் அவர்கள் முன்மொழிகின்றனர்; இதனால் பொருளாதாரத்துடன் சேர்ந்து ஆதரவும் வளர முடியும்.
மூரே கஜகஸ்தானின் ஓய்வூதிய மாற்றங்கள் குறித்த விளக்கக் குறிப்பு, மற்றொரு முன்மொழிவை விவரிக்கிறது: ஒருவரின் சராசரி மாத வருமானத்தை சராசரி ஊதியத்துடன் ஒப்பிட்டு, அதோடு வேலைவாய்ப்பு வரலாற்றையும் கணக்கில் கொண்டு சமூக ஓய்வூதியத்தை நிர்ணயிப்பது. தொழிலாளர்களின் வருமானத்தை குறைந்ததிலிருந்து அதிகம் வரை வரிசைப்படுத்தும்போது நடுவில் வரும் ஊதியமே சராசரி ஊதியம்.
ஓய்வுபெறுவதற்கான நிபந்தனையாக 40 ஆண்டுகள் வேலைவாய்ப்புப் பதிவை நிர்ணயிப்பது குறித்த பரிசீலனையையும் அந்த விளக்கக் குறிப்பு விவரிக்கிறது. இந்த வரம்பைத் தாண்டி பணியாற்றும் பொதுத்துறை ஊழியர்களுக்கு காலநிர்ணயத்தில் கூடுதல் நெகிழ்வும் முன்மொழியப்பட்டுள்ளது. மறுஆய்வுக்காகக் காத்திருக்கும் முன்மொழிவுகளாகவே இந்நடவடிக்கைகளை அது குறிப்பிடுகிறது.
2026 ஜனவரி 1 முதல் நடைமுறைப்படுத்தப்பட்ட நடவடிக்கைகளையும் மூரே பட்டியலிடுகிறது: அடிப்படை மற்றும் ஒற்றுமை ஓய்வூதியங்களில் 10% உயர்வு; அதிகபட்ச அடிப்படை ஓய்வூதியத்தை வாழ்வாதாரக் குறைந்தபட்சத்தின் 110% இலிருந்து 118% ஆக உயர்த்தியது. 2027இல் இது மேலும் 120% ஆக உயர்த்தத் திட்டமிடப்பட்டுள்ளது.
முந்தைய திட்டங்கள் கால அட்டவணை எவ்வாறு மாறியது என்பதைக் காட்டுகின்றன
இந்தக் கூறுகளில் மாற்றங்கள் குறித்து கஜகஸ்தான் பல ஆண்டுகளாக விவாதித்து வருகிறது. 2022 மார்ச் 29 அன்று விவரிக்கப்பட்ட முன்மொழிவுகளில், 2023 முதல் முதலாளர் பங்களிப்பை 5% ஆகத் தொடங்குவதும், 2028 முதல் அடிப்படை ஓய்வூதியத்திலிருந்து குறைந்தபட்ச உத்தரவாத ஓய்வூதியத்துக்கு மாறுவதும் இடம்பெற்றன. இறுதியில் முதலாளர் திட்டம் 2024இல் 1.5% என்ற விகிதத்தில் தொடங்கியது; முழு 5% விகிதம் 2028க்கு நிர்ணயிக்கப்பட்டுள்ளது.
தீர்மானமான நடவடிக்கைகள் இல்லாவிட்டால், 2040இல் இழந்த வருமானத்தில் 39.2%ஐயும், 2060இல் 29.5%ஐயும் ஓய்வூதியம் ஈடுசெய்யும் என 2022ஆம் ஆண்டின் விவாதத்தில் கணிக்கப்பட்டது. தொழிலாளர் முன்பு ஈட்டிய வருமானத்தில் ஓய்வூதியம் எந்த அளவு வழங்குகிறது என்பதைக் காட்டும் அளவுகோலே வருமான மாற்று விகிதம். இந்தக் கணிப்பின்படி, அந்த விகிதம் இரு தேதிகளுக்கு இடையே 9.7 சதவீதப் புள்ளிகள் குறையும்.
அந்தக் காலகட்டத்தில் சராசரி ஓய்வூதியம் 105,538 டெங்கே எனக் கூறப்பட்டது. இதில் 72,914 டெங்கே ஒற்றுமைக் கொடுப்பனவுகளாகவும், 32,624 டெங்கே அடிப்படைக் கொடுப்பனவுகளாகவும் இருந்தன. அப்போது அரசு ஓய்வூதியத்தில் ஒற்றுமைக் கூறு வகித்த கணிசமான பங்கை இந்தத் தொகைகள் காட்டுகின்றன.
சீர்திருத்த விவாதத்தின் முக்கியத் தேதிகள்:
- 2022 மார்ச் 29: 2023 முதல் 5% முதலாளர் பங்களிப்பையும், 2028 முதல் குறைந்தபட்ச ஓய்வூதிய ஆதரவில் மாற்றங்களையும் முன்மொழிந்த திட்டங்கள்.
- 2024 ஜனவரி 1: வருமானத்தில் 1.5% என்ற விகிதத்தில் முதலாளர் பங்களிப்புகள் தொடங்கின.
- 2024 ஜூன் 14: ஓய்வூதிய நிதியின் பொதுக்குழு வல்லுநர் சீர்திருத்தத் தொகுப்பை விவாதித்தது.
- 2026 ஜனவரி 1: முதலாளர் பங்களிப்புகள் 3.5% ஆக உயர்ந்தன.
- 2027 மற்றும் 2028: முதலாளர் பங்களிப்பு விகிதங்கள் முறையே 4.5% மற்றும் 5% ஆக உயரத் திட்டமிடப்பட்டுள்ளன.
- 2038: முதலாளர் பங்களிப்புக் கூறிலிருந்து முதல் கொடுப்பனவுகள் தொடங்கும் என வல்லுநர் மதிப்பீடு எதிர்பார்க்கிறது.
முதலீட்டுத் தேர்வுகள் எதிர்கால இருப்புத் தொகைகளை வடிவமைக்கலாம்
முதலீட்டு வருவாயும் விவாதத்தின் மற்றொரு முக்கிய அம்சமாகும். கஜகஸ்தான் நிதியாளர்கள் சங்கத்தின் தலைமை ஆய்வாளர் ரமசான் தோசோவ், மொத்த ஓய்வூதியச் சேமிப்பில் 40%-க்கும் மேற்பட்டது திரட்டப்பட்ட முதலீட்டு வருவாய் எனக் கூறுகிறார். பங்களிப்புகளை வசூலிப்பதையும் முதலீடுகளை நிர்வகிப்பதையும் இணைத்துப் பரிசீலிக்க வேண்டியதன் முக்கியத்துவத்தை அவரது மதிப்பீடு எடுத்துக்காட்டுகிறது.
நிதிக் கட்டுப்பாட்டாளரின் முதலீட்டுத் தொகுப்புக் கட்டமைப்பில் அதிக ஆபத்து, மிதமான ஆபத்து, குறைந்த ஆபத்து ஆகிய உத்திகள் இடம்பெற்றுள்ளன. ஓய்வுபெற 13 ஆண்டுகளுக்கும் மேல் உள்ளவர்களுக்காக அதிக ஆபத்து உத்தி வடிவமைக்கப்பட்டுள்ளது; இதற்கான மதிப்பீட்டுக் காலம் 60 மாதங்கள். மிதமான உத்தியின் காலம் 36 மாதங்கள்; குறைந்த ஆபத்து உத்தியின் காலம் 12 மாதங்கள்.
குறிப்பிடப்பட்ட அடிப்படை முதலீட்டுப் பங்கீடு, அதிக ஆபத்து உத்தியில் பங்குகளுக்கு 80% முதல் குறைந்த ஆபத்து உத்தியில் 20% வரை மாறுபடுகிறது. பங்குகள் வளர்ச்சிக்கான வாய்ப்பைத் தரக்கூடும், ஆனால் அவற்றின் மதிப்பு கடுமையாக ஏற்ற இறக்கம் காணலாம்; பத்திரங்கள் பொதுவாக மேலும் கணிக்கக்கூடிய கொடுப்பனவுகளை வழங்கும், இருப்பினும் அவற்றின் விலைகளும் மாறும். ஓய்வை நெருங்கும் தொழிலாளருக்கு சந்தை வீழ்ச்சியிலிருந்து மீளக் குறைந்த காலமே இருக்கும்.
சந்தை அளவுகோல்களுடன் குறைந்தபட்ச செயல்திறன் தேவைகள் இணைக்கப்பட்டுள்ளன: குறைந்த ஆபத்து உத்திக்கு 12 மாதங்களில் அளவுகோல் வருவாயில் 95%, மிதமான உத்திக்கு 36 மாதங்களில் 90%, அதிக ஆபத்து உத்திக்கு 60 மாதங்களில் 85%. முதலீட்டுச் செயல்திறனை மதிப்பிடுவதற்குப் பயன்படுத்தப்படும் ஒப்பீட்டு அளவுகோலே சந்தை அளவுகோல்.
தேவையான குறைந்தபட்சத்தைவிடக் குறைவாகச் செயல்பட்டால், அந்தக் குறைபாட்டை மேலாளர்கள் தங்களின் சொந்த மூலதனத்திலிருந்து ஈடுசெய்ய வேண்டும். பாதுகாப்பின் அளவு, அந்த வரம்புடன் ஒப்பிடும்போது முதலீட்டின் செயல்திறனைப் பொறுத்தது. இதற்கிடையில், வாங்கும் திறன் முதலீட்டு வருவாய் பணவீக்கத்துடன் எவ்வாறு ஒப்பிடுகிறது என்பதைப் பொறுத்தது.
2026 செப்டம்பர் 7 முதல் பொருந்தும் எனக் குறிப்பிடப்பட்டுள்ள பரிமாற்ற விதிகளின்படி, பங்களிப்பாளர்கள் தங்களின் ஓய்வூதியச் சேமிப்பில் 100% வரை தனியார் மேலாளர்களிடம் வைக்கலாம்; முந்தைய வரம்பு 50% ஆக இருந்தது. மேலும், சேமிப்பை பல மேலாளர்களிடையே பகிர்ந்தளிக்கலாம். நிதியத்தின் இணையக் கணக்கில் டிஜிட்டல் கையொப்பத்தைப் பயன்படுத்தியோ கிளையில் நேரடியாகவோ விண்ணப்பிக்கலாம்; பணப் பரிமாற்றத்துக்கு 30 நாட்காட்டி நாட்கள் வரை ஆகலாம்.
2026 செப்டம்பர் 1 தேதியிட்ட புள்ளிவிவரங்களின்படி, தனியார் மேலாளர்களிடம் 151.3 பில்லியன் டெங்கே சொத்துகள் இருந்தன. 28.45 டிரில்லியன் டெங்கே மொத்த ஓய்வூதியச் சொத்துகளில் இது 0.53% ஆகும். இதற்கு முந்தைய புள்ளிவிவரங்களில் மொத்தச் சேமிப்பு 28.3 டிரில்லியன் டெங்கே எனக் கூறப்பட்டது. எனவே, செப்டம்பர் மாதக் கணக்கெடுப்பின்போது தனியார் நிர்வாகத்தின் பங்கு இந்த அமைப்பில் சிறிய அளவாகவே இருந்தது.
ஏற்புக்கு முன் தேர்வுகளைச் சோதிக்கும் கணிப்புகள்
முன்மொழியப்பட்ட மாற்றங்களை மதிப்பிடுவதற்கு அல்மாட்டி பணிக்குழு கணக்கியல் கணிப்புகளைப் பயன்படுத்துகிறது. பங்களிப்புகள், ஊதியங்கள், முதலீட்டு வருவாய், ஓய்வுபெறும் வயது, ஆயுட்காலம் ஆகியவை குறித்த அனுமானங்களை ஒன்றிணைத்து, எதிர்காலக் கொடுப்பனவுகளையும் அவற்றுக்கு நிதியளிக்கத் தேவையான தொகையையும் இந்தக் கணக்கீடுகள் மதிப்பிடுகின்றன.
கூட்டத்தில் தொழிலாளர் மற்றும் சமூகப் பாதுகாப்பு அமைச்சர் யெர்தாயேவ், மறுஆய்வின் நோக்கத்தைப் பின்வருமாறு விளக்கினார்:
எதிர்காலத்தில் குடிமக்களுக்கு கண்ணியமான ஓய்வூதியப் பாதுகாப்புக்கான சூழலை உருவாக்குவதுடன், ஓய்வூதிய அமைப்பின் நிலைத்தன்மையையும் உறுதிசெய்யும் வளர்ச்சிக்கான அணுகுமுறைகளை உருவாக்குவதே எங்கள் பணி.
ஒவ்வொரு முன்மொழியப்பட்ட முடிவும் தற்போதைய மற்றும் எதிர்காலத் தலைமுறையினரைக் கருத்தில் கொண்டு முழுமையாக மதிப்பிடப்பட வேண்டும் என்று அமைச்சர் கூறினார். அரசு அமைப்புகளுடனும் வல்லுநர் சமூகத்துடனும் தொடர்ந்து பணியாற்ற ஓய்வூதிய நிதியம் தயாராக இருப்பதாக குர்மானோவ் தெரிவித்தார்.
தொழிலாளர் அமைச்சகம், ஓய்வூதிய நிதியம், மாநில சமூகக் காப்பீட்டு நிதியம், வல்லுநர்கள் ஆகியோர் பரிந்துரைகளைத் தொடர்ந்து தயாரிப்பார்கள். தொழிலாளர்கள் சீராகப் பங்களிக்க உதவுதல், போதுமான தனிப்பட்ட சேமிப்பை உருவாக்குதல், ஓய்வுக்காலம் முழுவதும் தொடரக்கூடிய கொடுப்பனவுகளுக்கு நிதியளித்தல் ஆகிய மூன்று நடைமுறைத் தேவைகளை அவர்களின் பணி இணைக்கிறது.
முக்கிய அம்சங்கள்
- அதிக சேமிப்பு, விரிவான பங்கேற்பு, நிலையான கொடுப்பனவுகள் ஆகியவற்றை மையமாகக் கொண்ட ஓய்வூதிய முன்மொழிவுகளை கஜகஸ்தான் தயாரித்து வருகிறது.
- 2026இல் முதலாளர் பங்களிப்புகள் 3.5% ஆக உயர்ந்தன; 2028இல் 5% ஆக உயரத் திட்டமிடப்பட்டுள்ளது.
- நான்கு சதவீதப் புள்ளிகளைத் தனிநபர் கணக்குகளுக்கும், ஒரு சதவீதப் புள்ளியை வாழ்நாள் கொடுப்பனவு உத்தரவாதத்துக்கும் ஒதுக்க வல்லுநர்கள் முன்மொழிகின்றனர்.
- 2024ஆம் ஆண்டின் மதிப்பீட்டில், புதிதாக ஓய்வுபெற்றவர்களில் 37% பேர் ஐந்து ஆண்டுகளுக்கும் குறைவாகவே சேமிப்பு திரட்டியிருந்தனர்.
- அரசு ஓய்வூதிய ஆதரவு, பங்களிப்புக்கான ஊக்கத்தொகைகள், முதலீட்டு நிர்வாகம் ஆகிய அனைத்தும் மறுஆய்வில் உள்ளன.
- இறுதி சீர்திருத்தத் தொகுப்பையோ, அதை ஏற்கும் காலக்கெடுவையோ அல்மாட்டி கூட்டம் அறிவிக்கவில்லை.