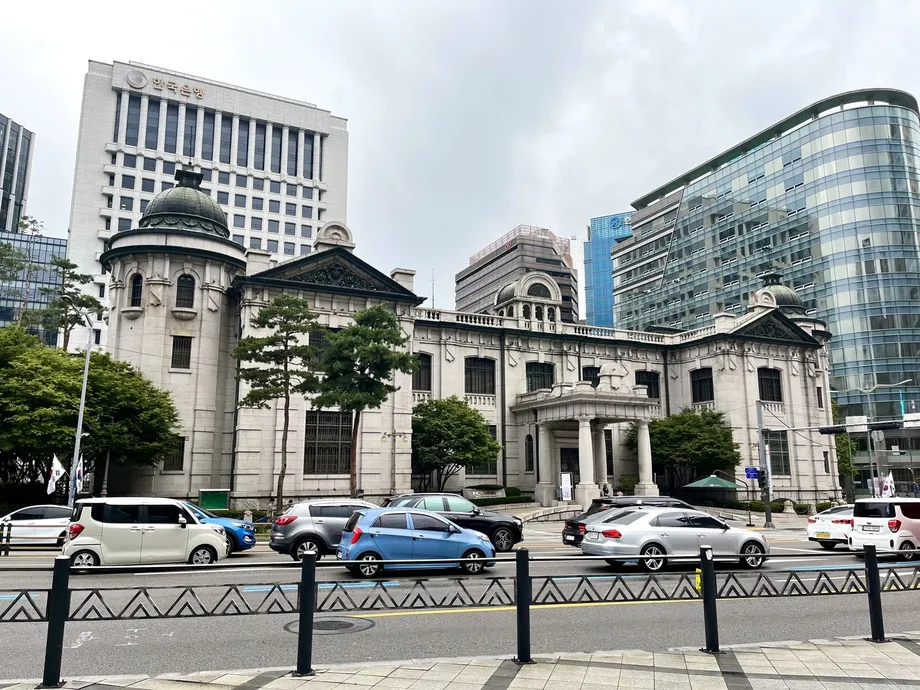
செப்டம்பர் அடமானக் கடன் வட்டி 2012க்குப் பிறகு மிக உயர்ந்த நிலையை எட்டியது
தென் கொரியாவின் சராசரி நிலையான அடமானக் கடன் வட்டி, 2026 செப்டம்பரில் 5.11%-ஐ எட்டியது. கொரிய வங்கி, 2013 ஜனவரியில் நிலையான மற்றும் மாறும் அடமானக் கடன் வட்டிகளைத் தனித்தனியாகப் பதிவு செய்யத் தொடங்கியதிலிருந்து, 5%-ஐத் தாண்டுவது இதுவே முதல்முறை. பல குடும்பங்கள் ஏற்கெனவே பெற்ற கடன்களுக்கான வட்டி மாற்றங்களை எதிர்கொள்ளும் நேரத்தில், திருப்பிச் செலுத்தும் தொகையை முன்கூட்டியே உறுதிப்படுத்துவதற்கான செலவு அதிகரித்துள்ளது.
உள்ளடக்கம்
- செப்டம்பர் அடமானக் கடன் வட்டி 2012க்குப் பிறகு மிக உயர்ந்த நிலையை எட்டியது
- வட்டி உயர்வுகள் எவ்வாறு நிகழ்ந்தன
- கொள்கை வட்டி இடைநிறுத்தப்பட்டும் கடன் வட்டிகள் ஏன் உயர்கின்றன
- உயர்ந்த வட்டிகள் வோன் கணக்கில் எவ்வளவு தாக்கம் ஏற்படுத்தும்
- ஏற்கெனவே கடன் பெற்றவர்கள் பெருமளவிலான வட்டி மறுநிர்ணயத்தை எதிர்கொள்கின்றனர்
- நிலையான மற்றும் மாறும் அடமானக் கடன் வட்டிகள் வெவ்வேறு திசைகளில் நகர்கின்றன
- வீடு வாங்குவதைத் தாண்டியும் குடும்பங்கள் அதிகச் செலவுகளை எதிர்கொள்கின்றன
- வைப்புத்தொகை வட்டிகள் உயர்ந்த நிலையில், நிறுவனங்களும் கூடுதல் செலவு செலுத்துகின்றன
- அக்டோபர் இடைநிறுத்தத்துக்குப் பிறகு என்ன மாறக்கூடும்?
- முக்கிய அம்சங்கள்
அக்டோபர் 29 அன்று வெளியிடப்பட்ட கொரிய வங்கியின் செப்டம்பர் மாத சராசரி எடையிட்ட வட்டி விகிதத் தரவுகளின்படி, புதிதாக வழங்கப்பட்ட அடமானக் கடன்களுக்கான சராசரி வட்டி 4.88% ஆக இருந்தது. இது ஆகஸ்டில் 4.66% ஆக இருந்தது. 2012 ஏப்ரலில் வட்டி 4.94% ஆக இருந்ததற்குப் பிறகு இதுவே மிக உயர்ந்த நிலை. அடமானக் கடன் வட்டி தொடர்ந்து ஐந்து மாதங்களாக உயர்ந்துள்ளது.
மாறும் அடமானக் கடன் வட்டியும் 4.53%-லிருந்து 4.76%-ஆக உயர்ந்தது. நிலையான வட்டி 0.23 சதவீதப் புள்ளிகள் அதிகரித்து, 4.88%-லிருந்து 5.11%-ஆக உயர்ந்தது. இதனால் இரு வகைகளுக்கும் இடையிலான வித்தியாசம் 0.35 சதவீதப் புள்ளிகளாக உள்ளது.
செப்டம்பர் மாதத்தில் புதிதாக வழங்கப்பட்ட கடன்களையே இந்தத் தரவுகள் குறிக்கின்றன. ஏற்கெனவே கடன் பெற்றவர்களுக்கான மாற்றங்கள், மாறும் வட்டி மறுநிர்ணயம் செய்யப்படும் காலம் அல்லது தொடக்க நிலையான வட்டிக் காலம் முடிவடையும் நேரம் உள்ளிட்ட அவரவர் ஒப்பந்தங்களின் அடிப்படையில் அமையும். உள்நாட்டு வங்கிகளில், நான்காவது காலாண்டில் 165 டிரில்லியன் வோன் மதிப்பிலான அடமானக் கடன்களுக்கு வட்டி மாற்றம் திட்டமிடப்பட்டுள்ளது.
அக்டோபரில் நிலைமை மேலும் சிக்கலானது. நிலையான அடமானக் கடன் வட்டியை நிர்ணயிக்க உதவும் வங்கிப் பத்திர ஈட்டங்கள் குறைந்தன; அதேசமயம், பல மாறும் வட்டி அடமானக் கடன்களுக்குப் பயன்படுத்தப்படும் நிதிச் செலவுக் குறியீடான COFIX உயர்ந்தது. இதனால் கடன் பெற்றவர்கள் இரண்டு மாறுபட்ட தாக்கங்களை எதிர்கொள்கின்றனர்: புதிதாக வழங்கப்படும் சில நிலையான வட்டி அடமானக் கடன்களின் வட்டி குறைந்துள்ளது; அதேவேளையில், ஏற்கெனவே உள்ள மாறும் வட்டி கடன்கள் மேலும் செலவு மிக்கதாகலாம்.
வட்டி உயர்வுகள் எவ்வாறு நிகழ்ந்தன
கொரிய வங்கியின் கொள்கை வட்டி விகிதம் ஜூலை மற்றும் ஆகஸ்டில் தொடர்ச்சியாக உயர்த்தப்பட்டதைத் தொடர்ந்து இந்தத் தரவுகள் வெளியாகியுள்ளன. ஒவ்வொரு உயர்வும் 0.25 சதவீதப் புள்ளிகளாகும். பின்னர், அக்டோபர் 22 அன்று, நாணயக் கொள்கைக் குழுவின் ஏழு உறுப்பினர்களும் ஆதரித்ததைத் தொடர்ந்து, மத்திய வங்கி தனது அடிப்படை வட்டி விகிதத்தை 3.00%-ஆக மாற்றமின்றி வைத்தது.
- 2025 அக்டோபர்: நிலையான அடமானக் கடன் வட்டி தொடர்ந்து 12 மாதங்களாக உயரத் தொடங்கியது.
- 2026 ஜூலை மற்றும் ஆகஸ்ட்: கொரிய வங்கி தொடர்ந்து நடந்த கூட்டங்களில் தனது அடிப்படை வட்டி விகிதத்தை உயர்த்தியது.
- செப்டம்பர்: சராசரி நிலையான அடமானக் கடன் வட்டி 5.11%-ஐ எட்டியது; அனைத்து அடமானக் கடன்களின் சராசரி வட்டி 4.88%-ஆக உயர்ந்தது.
- அக்டோபர் 15: செப்டம்பர் மாத COFIX 3.18%-லிருந்து 3.43%-ஆக உயர்ந்ததாக கொரிய வங்கிகள் கூட்டமைப்பு அறிவித்தது.
- அக்டோபர் 22: கொரிய வங்கி தனது அடிப்படை வட்டி விகிதத்தை 3.00%-ஆக மாற்றமின்றி வைத்தது.
- அக்டோபர் 29: செப்டம்பர் வங்கி வட்டி விகிதத் தரவுகள், அடமானக் கடன்கள், தனிநபர் கடன்கள் மற்றும் நிறுவனக் கடன்கள் எனப் பல வகைகளிலும் கடன் பெறும் செலவு அதிகரித்ததைக் காட்டின.
ஜூலை மற்றும் ஆகஸ்டில் ஏற்பட்ட உயர்வுகள், 2023 ஜனவரிக்குப் பிறகு கொள்கை வட்டி விகிதத்தில் முதன்முறையாகத் தொடர்ச்சியாக ஏற்பட்ட உயர்வுகளாகும். அதற்கு முன், 2022 ஏப்ரலில் தொடங்கி, தொடர்ந்து நடந்த ஏழு கூட்டங்களில் வட்டி உயர்த்தப்பட்டிருந்தது.
கொள்கை வட்டி இடைநிறுத்தப்பட்டும் கடன் வட்டிகள் ஏன் உயர்கின்றன
கொரிய வங்கியின் அடிப்படை வட்டி விகிதம், ஒட்டுமொத்த நிதி அமைப்பில் பணத்தின் செலவைப் பாதிக்கிறது. எனினும், வணிக வங்கிகள் தங்களது சொந்த நிதிச் செலவுகளையும் சந்தை வட்டி விகிதங்களையும் பயன்படுத்திக் கடன் வட்டிகளை நிர்ணயிக்கின்றன. மத்திய வங்கி வட்டி விகிதத்தை மாற்றாமல் வைத்த பிறகும் அந்தச் செலவுகள் தொடர்ந்து மாறக்கூடும்.
செப்டம்பரில், AAA கடன் மதிப்பீடு பெற்ற ஐந்தாண்டு கால வங்கிப் பத்திரங்களின் ஈட்டம் 4.35%-லிருந்து 4.53%-ஆக உயர்ந்தது. நிலையான அடமானக் கடன் வட்டியை நிர்ணயிப்பதற்கான முக்கியக் குறியீடாக இத்தகைய பத்திரங்கள் உள்ளன. COFIX 0.25 சதவீதப் புள்ளிகள் அதிகரித்து 3.43%-ஐ எட்டியது. இது 2024 ஜூனுக்குப் பிறகு மிக உயர்ந்த நிலை; 2022 நவம்பருக்குப் பிறகு ஒரு மாதத்தில் ஏற்பட்ட மிகப் பெரிய உயர்வுமாகும்.
குறுகிய காலச் சந்தை வட்டிகளும் உயர்ந்தன. 91 நாட்களில் முதிர்வடையும் வைப்புச் சான்றிதழ்களின் வட்டி 2.97%-லிருந்து 3.17%-ஆக உயர்ந்தது. மூன்று மாதங்களில் முதிர்வடையும் AAA மதிப்பீடு பெற்ற வங்கிப் பத்திரங்களின் ஈட்டம் 3.07%-லிருந்து 3.32%-ஆக உயர்ந்தது. ஆறு மாதங்களில் முதிர்வடையும் பத்திரங்களின் ஈட்டம் 0.29 சதவீதப் புள்ளிகள் அதிகரித்தது.
கொரிய வங்கியின் நிதிப் புள்ளிவிவரக் குழுத் தலைவர் கிம் சங்-ஜுன், ஆகஸ்ட் மாத கொள்கை வட்டி உயர்வும் செப்டம்பரில் குறியீட்டு வட்டிகள் அதிகரித்ததும் கடன் வட்டி உயர்வுக்குக் காரணம் என்றார். வங்கிகளின் கூடுதல் கட்டணங்களில் ஏற்பட்ட மாற்றங்களும், கடன் மேலாண்மை கடுமையாக்கப்பட்டதும் இதற்குப் பங்களித்திருக்கலாம் என்றும் அவர் குறிப்பிட்டார்.
அடமானக் கடனுக்கான வட்டி பொதுவாக ஒரு குறியீட்டு வட்டியுடன், வங்கி நிர்ணயிக்கும் கூடுதல் கட்டணத்தையும் சேர்த்து, வாடிக்கையாளருக்குக் கிடைக்கும் தள்ளுபடிகளைக் கழித்துக் கணக்கிடப்படுகிறது. எனவே, குறியீட்டு வட்டி குறைந்தாலும் அதன் பலன் கடன் பெற்றவர்களைச் சென்றடையக் காலமாகலாம். அந்தக் குறைவு தனிநபர் கடனில் எந்த அளவுக்குப் பிரதிபலிக்கும் என்பதையும் வங்கிகளின் விலை நிர்ணய முடிவுகள் பாதிக்கலாம்.
உயர்ந்த வட்டிகள் வோன் கணக்கில் எவ்வளவு தாக்கம் ஏற்படுத்தும்
500 மில்லியன் வோன் கடன் நிலுவையில் உள்ள ஒருவர், அந்தத் தொகை மாறாமல் இருந்தால், 7% வட்டியில் ஆண்டுக்கு 35 மில்லியன் வோன் வட்டி செலுத்துவார். இது மாதத்துக்கு சுமார் 2.92 மில்லியன் வோன் ஆகும். அதே கடன் தொகைக்கு 5% வட்டியில் ஆண்டுக்கு 25 மில்லியன் வோன், அதாவது மாதத்துக்கு சுமார் 2.08 மில்லியன் வோன் வட்டி செலுத்த வேண்டும்.
இரண்டுக்கும் ஆண்டுக்கு 10 மில்லியன் வோன் வித்தியாசம்; மாதத்துக்கு சுமார் 833,000 வோன். இந்தக் கணக்கீடுகள் வட்டியை மட்டும் உள்ளடக்குகின்றன. கடன் பெற்ற தொகையைத் தவணைகளில் திருப்பிச் செலுத்தும் அடமானக் கடனில் அசல் தொகையும் அடங்கும். அத்தகைய தவணை, மீதமுள்ள கடன் காலத்தையும் திருப்பிச் செலுத்தும் அட்டவணையையும் பொறுத்தது.
சிறிய மாற்றம்கூட முக்கியமானது. 500 மில்லியன் வோன் கடன் நிலுவையில் வட்டி 0.25 சதவீதப் புள்ளிகள் உயர்ந்தால், ஆண்டுக்கு 1.25 மில்லியன் வோன் கூடுதல் வட்டி செலுத்த வேண்டும்; இது மாதத்துக்கு சுமார் 104,000 வோன் ஆகும்.
செப்டம்பரில் சராசரி நிலையான மற்றும் மாறும் அடமானக் கடன் வட்டிகளான 5.11%, 4.76% ஆகியவற்றுக்கிடையிலான வித்தியாசம், அதே 500 மில்லியன் வோன் கடனுக்கு ஆண்டுக்கு 1.75 மில்லியன் வோன் ஆகும். தொடக்க வட்டி விகிதங்களின் அடிப்படையில் இது மாதத்துக்கு சுமார் 146,000 வோன் வட்டி. கடன் காலத்தில் மாறும் வட்டி எவ்வாறு மாறுகிறது என்பதைப் பொறுத்து இந்த ஒப்பீடும் மாறும்.
ஏற்கெனவே கடன் பெற்றவர்கள் பெருமளவிலான வட்டி மறுநிர்ணயத்தை எதிர்கொள்கின்றனர்
நிதி மேற்பார்வை சேவையின் தரவுகளை சமூக ஜனநாயகக் கட்சியின் நாடாளுமன்ற உறுப்பினர் ஹான் சாங்-மினிடம் சமர்ப்பித்ததன்படி, நான்காவது காலாண்டில் 165 டிரில்லியன் வோன் மதிப்பிலான அடமானக் கடன்களுக்கு வட்டி மாற்றம் திட்டமிடப்பட்டுள்ளது. 2021இல் சுமார் 2%-3% வட்டியில் கடன் பெற்றவர்களின் தொடக்கக் கால ஒப்பந்தங்கள் முடிவடையும்போது, அவர்கள் கணிசமான வட்டி உயர்வை எதிர்கொள்ளக்கூடும்.
முந்தைய காலாண்டில் வட்டி மாற்றம் திட்டமிடப்பட்டிருந்த 143.9 டிரில்லியன் வோனைவிட, தற்போது மாற்றம் எதிர்பார்க்கப்படும் கடன் தொகை 21.1 டிரில்லியன் வோன் அதிகம்; இது சுமார் 14.7% உயர்வாகும். இதனால், தற்போதைய கடன் நிலவரங்கள் குடும்பங்களின் வரவு செலவுத் திட்டங்களைப் பாதிக்கக்கூடிய கட்டத்தை அடையும் அடமானக் கடன்களின் அளவு அதிகரித்துள்ளது.
அக்டோபரில் அடமானக் கடன் வட்டிகள் உயர்ந்ததைத் தொடர்ந்து இதன் தாக்கம் ஏற்கெனவே தெரியத் தொடங்கியது. 2021 அக்டோபரில் 500 மில்லியன் வோன் அடமானக் கடன் பெற்ற ஒருவரின் வட்டி, இந்த மாதம் 3.6%-லிருந்து 5.6%-ஆக மாறியது. மாதாந்திரத் தவணை 2.27 மில்லியன் வோனிலிருந்து 2.79 மில்லியன் வோனாக உயர்ந்து, குடும்பச் செலவில் 520,000 வோன் கூடுதல் சுமையை ஏற்படுத்தியது.
ஒப்பந்தத்தில் குறிப்பிடப்பட்டுள்ள கால இடைவெளியில் மாறும் அடமானக் கடன் வட்டி திருத்தப்படும். எனவே, செப்டம்பரில் உயர்ந்த COFIX வெவ்வேறு நேரங்களில் கடன் பெற்றவர்களைச் சென்றடையும். அடுத்த வட்டி மாற்றத்தை நெருங்கும் குடும்பம், மத்திய வங்கி கொள்கை வட்டியை மாற்றாமல் வைத்திருக்கும் மாதத்தில்கூட உயர்ந்த வட்டியை எதிர்கொள்ளலாம்.
நிலையான மற்றும் மாறும் அடமானக் கடன் வட்டிகள் வெவ்வேறு திசைகளில் நகர்கின்றன
புதிய கடன் பெற விரும்புவோருக்கு, செப்டம்பர் சராசரி வட்டி முழுப் படத்தையும் காட்டவில்லை என்பதை அக்டோபர் மாத அடமானக் கடன் வட்டி மேற்கோள்கள் வெளிப்படுத்தின. KB Kookmin, Shinhan, Hana, Woori மற்றும் NH NongHyup வங்கிகளில், அக்டோபர் 27 அன்று ஐந்தாண்டு தொடக்க நிலையான காலத்தைக் கொண்ட அடமானக் கடன்களுக்கான வட்டிகள் 4.61%-லிருந்து 6.65% வரை இருந்தன. ஆறு மாதங்களுக்கு ஒருமுறை வட்டி மாற்றப்படும் கடன்களுக்கான வட்டிகள் 4.42%-லிருந்து 6.48% வரை இருந்தன.
குறைந்த வட்டி விகிதங்களின் தரப்பில் உள்ள வித்தியாசம் சுமார் 0.20 சதவீதப் புள்ளிகளாக இருந்தது; செப்டம்பர் இறுதியில் இது 0.55 புள்ளிகளாக இருந்தது. அதிக வட்டி விகிதங்களின் தரப்பில், அக்டோபர் 27 அன்று வித்தியாசம் 0.17 புள்ளிகளாக இருந்தது. செப்டம்பர் முடிவடைந்ததிலிருந்து, இந்த ஐந்து வங்கிகளின் நிலையான வட்டி மேற்கோள்கள் குறைந்த வட்டி தரப்பில் 0.30 சதவீதப் புள்ளிகளும், அதிக வட்டி தரப்பில் 0.25 புள்ளிகளும் குறைந்தன.
வங்கிப் பத்திர ஈட்டங்கள் இந்த மாற்றத்தை விளக்க உதவுகின்றன. ஐந்தாண்டுகளில் முதிர்வடையும் பத்திரங்களின் ஈட்டம், செப்டம்பர் 30 அன்று சுமார் 4.53%-ஆக இருந்தது; அக்டோபர் 23 அன்று 4.28%-ஆகக் குறைந்தது. அதே காலத்தில், புதிதாக அறிவிக்கப்பட்ட COFIX உயர்வு மாறும் வட்டி அடமானக் கடன்களின் வட்டி நிர்ணயத்தில் பிரதிபலிக்கத் தொடங்கியது.
அக்டோபர் 23 அன்று வெளியான மற்றொரு கணக்கெடுப்பில், மாறும் வட்டி அடமானக் கடன்களுக்கான வட்டிகள் 4.42%-லிருந்து 6.795% வரை இருந்தன. இதனுடன் ஒப்பிடுகையில், ஆறு மாதங்களுக்கு ஒருமுறை வட்டி மாற்றப்படும் கடன்களுக்கான வட்டி வரம்பு அக்டோபர் 27 அன்று 4.42%-லிருந்து 6.48% வரை இருந்தது. ஒருவருக்குப் பொருந்தும் வட்டி, வங்கி, கடன் தயாரிப்பு, வட்டி மாற்றக் காலம் மற்றும் கிடைக்கும் தள்ளுபடிகளைப் பொறுத்து அமையும்.
ஐந்தாண்டு நிலையான காலத்தைக் கொண்ட அடமானக் கடன், அந்தக் காலத்தில் வட்டி உறுதியை வழங்கும்; அதன் பிறகு ஒப்பந்தத்தில் உள்ள வட்டி மாற்ற விதிமுறைகள் பொருந்தும். கடன் செலவை ஒப்பிடும்போது, ஆரம்ப வட்டியுடன் இந்தப் பாதுகாப்புக் காலத்தின் நீளமும் முக்கியமானது.
வீடு வாங்குவதைத் தாண்டியும் குடும்பங்கள் அதிகச் செலவுகளை எதிர்கொள்கின்றன
புதிதாக வழங்கப்பட்ட அனைத்து குடும்பக் கடன்களுக்குமான சராசரி வட்டி 4.96%-ஐ எட்டியது. 2023 நவம்பரில் அது 5.04%-ஆக இருந்ததற்குப் பிறகு இதுவே மிக உயர்ந்த நிலை. விரிவான தரவுகளில் மாதாந்திர உயர்வு 0.20 சதவீதப் புள்ளிகளாகக் குறிப்பிடப்பட்டது; வெளியிடப்பட்ட மற்றொரு கணக்கெடுப்பிலும் 4.96% சராசரி வட்டி பதிவானது, ஆனால் அதில் உயர்வு 0.14 புள்ளிகளாக இருந்தது.
வீடு போன்ற சொத்தை அடமானமாக வைக்கத் தேவையில்லாத பொதுவான பிணையற்ற தனிநபர் கடன்களின் சராசரி வட்டி, ஆகஸ்டில் 6.33%-ஆக இருந்தது; பின்னர் 6.49%-ஆக உயர்ந்தது. 2023 டிசம்பரில் சராசரி வட்டி 6.58%-ஆக இருந்ததற்குப் பிறகு இதுவே மிக உயர்ந்த நிலை. ஜூனில் 5.72%-ஆக இருந்த வட்டி, தொடர்ந்து நான்கு மாதங்களாக உயர்ந்தது.
ஜியோன்சே வைப்புத்தொகைக்காகப் பெறப்படும் கடன்களும் அதிக செலவு மிக்கவையாகின. அவற்றின் வட்டி 4.35%-லிருந்து 4.57%-ஆக உயர்ந்தது. தென் கொரியாவின் ஜியோன்சே வாடகை முறையில், குடியிருப்பாளர்கள் மாத வாடகையாக வீட்டு செலவைச் செலுத்துவதற்குப் பதிலாகப் பெருந்தொகை வைப்புத்தொகை வழங்குவார்கள். அந்தத் தொகையைக் கடனாகப் பெறும் குடும்பங்களுக்கு, வைப்புத்தொகைக் கடன் வட்டி உயர்வதால் வாடகைச் செலவு அதிகரிக்கிறது.
புதிதாக வழங்கப்பட்ட குடும்பக் கடன்களில் நிலையான வட்டி கொண்டவற்றின் பங்கு 23.5%-லிருந்து 24.0%-ஆக உயர்ந்தது. இது தொடர்ந்து இரண்டாவது மாத உயர்வாகும். எனினும், அடமானக் கடன்களில் நிலையான வட்டி கொண்டவற்றின் பங்கு 35.3%-லிருந்து 34.2%-ஆகக் குறைந்தது. செப்டம்பரில் நிலையான வட்டி அடமானக் கடன்கள், மாறும் வட்டி கடன்களைவிட அதிகச் செலவு மிக்கவையாக இருந்தன. இதனால், ஆரம்பச் செலவு குறைவதற்கும் திருப்பிச் செலுத்தும் தொகையில் உறுதி கிடைப்பதற்கும் இடையே கடன் பெறுவோர் முடிவெடுக்க வேண்டிய நிலை ஏற்பட்டது.
வைப்புத்தொகை வட்டிகள் உயர்ந்த நிலையில், நிறுவனங்களும் கூடுதல் செலவு செலுத்துகின்றன
வைப்புத்தொகை பெறும் வங்கிகளில் புதிதாக வழங்கப்பட்ட அனைத்து வகைக் கடன்களுக்குமான சராசரி வட்டி 4.40%-லிருந்து 4.57%-ஆக உயர்ந்தது. நிறுவனக் கடன் வட்டி 4.30%-லிருந்து 4.49%-ஆக உயர்ந்தது; சிறு நிறுவனங்களுக்கே அதிக உயர்வு ஏற்பட்டது.
பெரிய நிறுவனங்கள் சராசரியாக 4.37% வட்டி செலுத்தின; இது 0.16 சதவீதப் புள்ளிகள் உயர்வாகும். சிறு மற்றும் நடுத்தர நிறுவனங்கள் 4.63% வட்டி செலுத்தின; இது 0.25 புள்ளிகள் உயர்வாகும். 91 நாட்களில் முதிர்வடையும் வைப்புச் சான்றிதழ்கள் உள்ளிட்ட குறுகிய காலச் சந்தை வட்டிகள் உயர்ந்ததே நிறுவனக் கடன் வட்டி அதிகரிப்புக்குக் காரணம் என கொரிய வங்கி தெரிவித்தது. சில வங்கிகள் பெரிய நிறுவனங்களுக்கு குறைந்த வட்டியில் அதிகக் கடன்களை வழங்கியதால், அந்தப் பிரிவில் வட்டி உயர்வு கட்டுப்படுத்தப்பட்டது.
சேமிப்பாளர்களுக்கும் அதிக வட்டி கிடைத்தது. புதிதாக ஏற்றுக்கொள்ளப்பட்ட சேமிப்பு வைப்புகள் மற்றும் தொடர்புடைய நிதித் தயாரிப்புகளுக்கான சராசரி வட்டி 0.24 சதவீதப் புள்ளிகள் உயர்ந்து 3.45%-ஆக இருந்தது. சேமிப்பு வைப்புகளின் சராசரி வட்டி 3.39%-ஆகவும், வைப்புச் சான்றிதழ்கள் மற்றும் நிதிப் பத்திரங்கள் உள்ளிட்ட சந்தை நிதித் தயாரிப்புகளின் சராசரி வட்டி 3.69%-ஆகவும் இருந்தது.
செப்டம்பரில் கடன் வட்டியைவிட வைப்புத்தொகை வட்டி வேகமாக உயர்ந்ததால், புதிதாக வழங்கப்பட்ட சராசரிக் கடன் வட்டிக்கும் வைப்புத்தொகை வட்டிக்கும் இடையிலான வித்தியாசம் 1.19-லிருந்து 1.12 சதவீதப் புள்ளிகளாகக் குறைந்தது. நிலுவையிலுள்ள வைப்புகளின் சராசரி வட்டி 2.27%-ஆகவும், கடன்களின் சராசரி வட்டி 4.48%-ஆகவும் உயர்ந்தது.
வைப்புத்தொகை வட்டி உயர்வு சேமிப்பாளர்களுக்குப் பயனளிக்கிறது; ஆனால், நிதியைப் பெறுவதற்காக வங்கிகள் செலுத்தும் தொகையையும் அது அதிகரிக்கிறது. இந்தச் செலவுகள் COFIX-இல் பிரதிபலிக்கும்போது, மாறும் வட்டி அடமானக் கடன்கள் மீது மேலும் அழுத்தம் ஏற்படலாம்.
அக்டோபர் இடைநிறுத்தத்துக்குப் பிறகு என்ன மாறக்கூடும்?
முந்தைய வட்டி உயர்வுகளின் தாக்கத்தை மதிப்பிடும் நிலையில், அக்டோபர் 22 அன்று கொரிய வங்கி வட்டி விகிதங்களை மாற்றமின்றி வைத்தது. வலுவான உள்நாட்டு வளர்ச்சியும் தொடரும் பணவீக்க அழுத்தமும், நீடித்துவரும் மத்திய கிழக்கு பதற்றம் மற்றும் முக்கியப் பொருளாதாரங்களின் பணவியல், நிதிக் கொள்கைகள் தொடர்பான நிச்சயமற்ற தன்மையும் அதன் முடிவில் பிரதிபலித்தன.
2026 மற்றும் 2027ஆம் ஆண்டுகளுக்கான பொருளாதார வளர்ச்சி, ஆகஸ்டில் கணிக்கப்பட்ட 3.3%, 2.9% ஆகியவற்றை விட அதிகமாக இருக்கும் என மத்திய வங்கி எதிர்பார்த்தது. நிலையற்ற உணவு மற்றும் எரிசக்தி விலைகளைத் தவிர்த்துக் கணக்கிடப்படும் அடிப்படைப் பணவீக்கம், 2027இல் அதன் முந்தைய கணிப்பான 2.5%-ஐத் தாண்டும் என்றும் எதிர்பார்க்கப்பட்டது. அடுத்து எடுக்கப்படும் வட்டி முடிவுகள், புதிதாக வெளியாகும் பொருளாதாரக் குறியீடுகளைப் பொறுத்திருக்கும்.
Hana Securities நிறுவனத்தின் பத்திரச் சந்தை ஆய்வாளர் பார்க் ஜுன்-வூ, 2026 நவம்பர் மற்றும் 2027 பிப்ரவரியில் மேலும் வட்டி உயர்வுகள் ஏற்படும் என்ற கணிப்பைத் தக்கவைத்தார். Hanwha Investment & Securities நிறுவனத்தின் பத்திரச் சந்தை ஆய்வாளர் கிம் சங்-சூவும், தலா 0.25 சதவீதப் புள்ளிகள் வீதம் இரண்டு முறை வட்டி உயர்ந்து, அடிப்படை வட்டி 3.50%-ஐ எட்டும் என்றும், 2027 இறுதிவரை அந்த விகிதம் தொடரும் என்றும் கணித்தார். இவை பங்கு வர்த்தக நிறுவனங்களின் கணிப்புகள் மட்டுமே; அந்த உயர்வுகள் குறித்து மத்திய வங்கி இன்னும் முடிவு செய்யவில்லை.
பத்திரச் சந்தை நிலவரம் குறித்து இரு நிறுவனங்களின் கணிப்புகள் வேறுபட்டன. சந்தையில் அதிக ஏற்ற இறக்கம் இருக்கும் என Hana எதிர்பார்த்தது. நவம்பர் கொள்கைக் கூட்டம் வரை, மூன்றாண்டு முதிர்வுக் கால அரசுப் பத்திரங்களின் ஈட்டம் 3.80%-க்குக் கீழ் செல்லாது என Hanwha கணித்தது.
நிலையான அடமானக் கடன்களைப் பொறுத்தவரை, அக்டோபரில் வங்கிப் பத்திர ஈட்டங்கள் குறைந்தது ஓரளவு நிவாரணம் அளிக்கக்கூடும். ஜூலை வரை மொத்தம் 1.25 சதவீதப் புள்ளிகள் உயர்த்தப்பட்டதைத் தொடர்ந்து, ஆகஸ்டிலிருந்து Bogeumjari அடமானக் கடன் வட்டிகளும் மாற்றமின்றி இருந்தன. பத்திர ஈட்டங்களைப் பின்பற்றினால் அக்டோபர் அடமானக் கடன் வட்டிகள் குறையக்கூடும் என்று கிம் சங்-ஜுன் கூறினார். எனினும், வங்கிகளின் கூடுதல் கட்டணங்களும் மாத இறுதி வரையிலான சந்தை மாற்றங்களும் முக்கியம் என்றும் அவர் குறிப்பிட்டார்.
முக்கிய அம்சங்கள்
- செப்டம்பர் மாத சராசரி நிலையான அடமானக் கடன் வட்டி 5.11%-ஐ எட்டியது. 2013 ஜனவரியில் தனித்தனிப் பதிவுகள் தொடங்கிய பிறகு, 5%-ஐத் தாண்டிய முதல் பதிவு இதுவாகும்.
- அனைத்து அடமானக் கடன்களின் சராசரி வட்டி 4.88%-ஆக உயர்ந்தது; இது 2012 ஏப்ரலுக்குப் பிறகு மிக உயர்ந்த நிலை. மாறும் வட்டி அடமானக் கடன்களின் சராசரி 4.76%-ஆக இருந்தது.
- நான்காவது காலாண்டில் 165 டிரில்லியன் வோன் மதிப்பிலான அடமானக் கடன்களுக்கு வட்டி மாற்றம் திட்டமிடப்பட்டுள்ளது. இது முந்தைய காலாண்டைவிட சுமார் 14.7% அதிகம்.
- 500 மில்லியன் வோன் கடன் நிலுவையில் வட்டி 5%-லிருந்து 7%-ஆக உயர்ந்தால், ஆண்டுக்கு 10 மில்லியன் வோன் கூடுதல் வட்டி செலுத்த வேண்டும்.
- அக்டோபரில் வங்கிப் பத்திர ஈட்டங்கள் குறைந்தபோது COFIX உயர்ந்தது. இதனால் நிலையான மற்றும் மாறும் வட்டி அடமானக் கடன்களின் விலை நிர்ணயத்தில் வெவ்வேறு அழுத்தங்கள் ஏற்பட்டன.
- அக்டோபர் 22 அன்று கொரிய வங்கி தனது அடிப்படை வட்டி விகிதத்தை 3.00%-ஆக மாற்றமின்றி வைத்தது. மேலும் வட்டி உயர்வுகள் சாத்தியமுள்ளதாகவே உள்ளன; நவம்பர் மற்றும் பிப்ரவரியில் உயர்வுகள் ஏற்படும் எனச் சில பங்கு வர்த்தக நிறுவனங்கள் கணித்துள்ளன.