சீர்திருத்தங்கள் அமலாக்கத்தில் சோதனையை எதிர்கொள்கின்றன
பரவலாகப் பின்பற்றப்படும் வளர்ந்து வரும் சந்தைக் குறியீடுகளில் இருந்து இந்தோனேசியப் பங்குகள் நீக்கப்படக்கூடிய, முன்மொழியப்பட்ட MSCI தரமிறக்கத்தை எதிர்த்து தனது தரப்பை முன்வைக்க இந்தோனேசியாவுக்கு 2027 ஏப்ரல் 30 வரை அவகாசம் உள்ளது. பரிட்டோ ரினியூவபிள்ஸ் எனர்ஜி, பெட்ரிண்டோ ஜெயா கிரேசி, டியான் ஸ்வஸ்தாட்டிகா சென்டோசா போன்ற நிறுவனங்கள் தொடர்பான வர்த்தகம் மற்றும் உரிமைப் பிரச்சினைகள் மீண்டும் நிகழக்கூடுமா என்பதே முக்கியக் கவலை என நிதிச் சேவைகள் ஆணையமான OJK கூறுகிறது.
உள்ளடக்கம்
- சீர்திருத்தங்கள் அமலாக்கத்தில் சோதனையை எதிர்கொள்கின்றன
- தனி வகைப்பாடு எதை மாற்றும்
- மூன்று நிறுவனங்கள் ஏன் இந்தப் பிரச்சினையின் மையத்தில் உள்ளன
- இந்தோனேசியா ஏற்கெனவே செய்துள்ள மாற்றங்கள்
- மதிப்பீட்டில் இரண்டு பலவீனமான துறைகள் எஞ்சியுள்ளன
- சீர்திருத்தக் காலக்கெடு MSCI முடிவுக்கும் அப்பால் நீள்கிறது
- கட்டுப்பாடுகள் ஏற்கெனவே குறியீட்டு மாற்றங்களைக் கட்டுப்படுத்துகின்றன
- ஏற்கெனவே கடும் அழுத்தத்தில் உள்ள சந்தை
- நம்பகத்தன்மையில் அதிகாரிகளும் முதலீட்டாளர்களும் கவனம்
- முக்கிய அம்சங்கள்
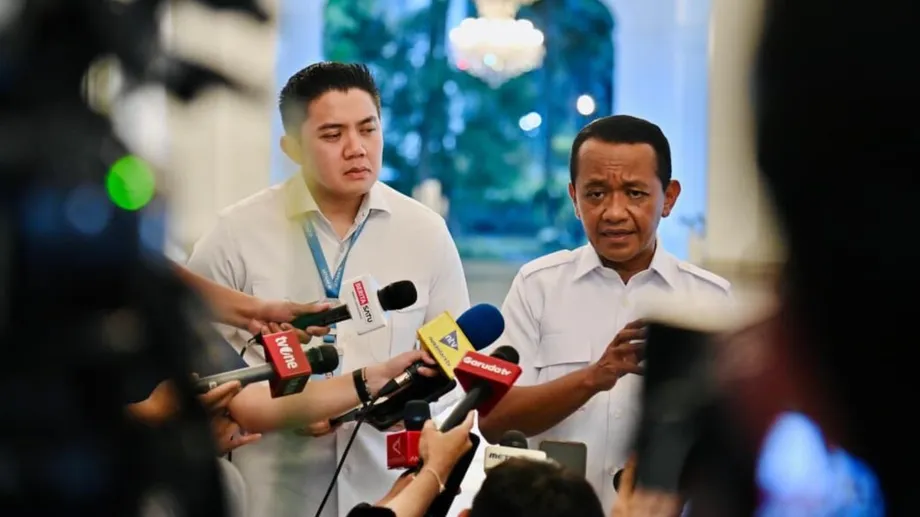
2026 அக்டோபர் 31 அன்று பேசிய, OJK-யின் மூலதனச் சந்தை, வழித்தோன்றல்கள் மற்றும் கார்பன் பரிவர்த்தனை ஒழுங்குமுறை மற்றும் மேம்பாட்டுத் துறைத் தலைவர் அகுஸ் ஃபிர்மான்ஸ்யா, சீர்திருத்தங்களை MSCI ஏற்றுக்கொண்டபோதும், தடுப்பு நடவடிக்கைகளும் அமலாக்கமும் மேலும் வலுப்படுத்தப்பட வேண்டும் என அது விரும்புவதாகக் கூறினார். குறியீட்டு வழங்குநரின் எஞ்சிய கவலையை அவர் இவ்வாறு விவரித்தார்:
சீர்திருத்தங்கள் அறிவிக்கப்பட்டிருந்தாலும், சந்தைச் செயல்பாட்டுக் குளறுபடிகள் குறித்த கவலை அவர்களுக்கு இன்னும் உள்ளது,
கடுமையான சந்தை வீழ்ச்சியின் போது இந்த முன்மொழிவு வந்துள்ளது. இந்தோனேசியாவின் பிரதான IDX காம்போசிட் குறியீடு 2026 அக்டோபர் 30 அன்று 5,057.05 புள்ளிகளில் நிறைவடைந்தது; 2026 தொடக்கம் முதல் அது 41.52% சரிந்திருந்தது. அதன் வகைப்பாடு குறித்து ஆலோசனை தொடர்ந்து நடைபெறுகிறது. 2027 ஜூன் 30-க்குள் இறுதி முடிவு எதிர்பார்க்கப்படுகிறது.
எனவே, இந்தோனேசிய அதிகாரிகளின் உடனடிப் பணி புதிய வெளிப்படுத்தல் விதிகளை அறிவிப்பதைவிட விரிவானது. உரிமைத் தகவல்கள் நம்பகமானவை, வர்த்தகம் முறையாகச் செயல்படக்கூடியது, முறைகேடுகளைத் தடுக்கும் வகையில் தண்டனைகள் உள்ளன என்பதற்கான ஆதாரங்களை MSCI எதிர்பார்க்கிறது.
தனி வகைப்பாடு எதை மாற்றும்
முதலீட்டு நிதிகள் எவற்றைப் பங்குகளாக வைத்திருக்க வேண்டும் என்பதைத் தேர்வு செய்யவோ, செயல்திறனை அளவிடவோ பயன்படுத்தும் பங்குக் குறியீடுகளை MSCI உருவாக்குகிறது. வளர்ந்த, வளர்ந்து வரும், எல்லைப்புறச் சந்தைகளை உள்ளடக்கிய முதலீட்டுத் தயாரிப்புகளில் எந்த நாடுகள் இடம்பெறுகின்றன என்பதை அதன் வகைப்பாடுகள் தீர்மானிக்க உதவுகின்றன.
MSCI-யின் வளர்ந்து வரும் மற்றும் எல்லைப்புறச் சந்தைக் குறியீட்டுத் தயாரிப்புகளுக்கு வெளியே தனி வகைச் சந்தைகள் உள்ளன. இந்தோனேசியாவை அந்த வகைக்குள் மாற்றினால், அந்தப் பரந்த குறியீடுகளில் இருந்து அதன் பங்குகள் நீக்கப்படும். அந்தக் குறியீடுகளைப் பின்பற்ற வேண்டும் என முதலீட்டு விதிகள் கட்டாயப்படுத்தும் நிதிகள் இதனால் பாதிக்கப்படும்.
2026 அக்டோபர் 16 அன்று வெளியிட்ட MSCI-யின் முன்மொழிவு, அதே ஆண்டின் தொடக்கத்தில் விவாதிக்கப்பட்ட எல்லைப்புறச் சந்தை நிலைக்கான சாத்தியமான தரமிறக்கத்தைவிட மேலும் சென்றது. இந்தோனேசியாவின் சந்தை அணுகல் பிரச்சினைகள் தீவிரமானவை என்பதால், அதற்குப் பதிலாகத் தனி வகைப்பாட்டைப் பரிசீலிக்க வேண்டும் என்று வழங்குநர் கூறியது. சந்தை அணுகல் என்பது நம்பகமான தகவல்கள் மற்றும் நடைமுறைக்கு ஏற்ற வர்த்தகச் சூழலில் முதலீட்டாளர்கள் பங்குகளை எவ்வளவு எளிதாக வாங்கலாம், வைத்திருக்கலாம், விற்கலாம் என்பதைக் குறிக்கிறது.
குறியீடுகளைப் பின்பற்றும் செயலற்ற நிதிகள் பங்குகளை விற்பதால் சுமார் 4 பில்லியன் அமெரிக்க டாலர் வெளியேறலாம் என்றும், முதலீடுகளைத் தேர்ந்தெடுக்கும் மேலாளர்களைக் கொண்ட செயலில் இயங்கும் முதலீட்டாளர்களிடமிருந்து மேலும் 15 பில்லியன் அமெரிக்க டாலர் வெளியேறக்கூடும் என்றும் UBS மதிப்பிட்டது. இவை இரண்டும் சேர்ந்து 19 பில்லியன் அமெரிக்க டாலர் சாத்தியமான முதலீட்டு வெளியேற்றத்தைக் குறிக்கின்றன; செயல்திறன் மிக்க முதலீட்டாளர்களின் மதிப்பீடு செயலற்ற நிதிகளின் மதிப்பீட்டைவிட ஏறத்தாழ நான்கு மடங்கு அதிகம்.
MSCI-யின் தனி வகைச் சந்தைகள் குழுவில் மிகப்பெரிய பொருளாதாரமாக இந்தோனேசியா மாறும். மற்றொரு பெரிய குறியீட்டு வழங்குநரான FTSE Russell, இந்தோனேசியாவை வளர்ந்து வரும் சந்தையாகவே வகைப்படுத்துவதாக அகுஸ் கூறினார். இதனால், வெவ்வேறு வழங்குநர்களிடமிருந்து முதலீட்டாளர்கள் வெவ்வேறு வகைப்பாடுகளை எதிர்கொள்கின்றனர்.
மூன்று நிறுவனங்கள் ஏன் இந்தப் பிரச்சினையின் மையத்தில் உள்ளன
பரிட்டோ ரினியூவபிள்ஸ் எனர்ஜி (BREN), பெட்ரிண்டோ ஜெயா கிரேசி (CUAN), டியான் ஸ்வஸ்தாட்டிகா சென்டோசா (DSSA) ஆகிய நிறுவனங்கள் தொடர்பான வழக்குகளுடன் MSCI-யின் கவலைகளை OJK இணைத்துள்ளது. வர்த்தக நடைமுறைகள் மற்றும் பங்குரிமைக் குவிப்பு ஆகியவை இந்த வழக்குகளின் மையப் பிரச்சினைகள்.
டியான் ஸ்வஸ்தாட்டிகா சென்டோசா தொடர்பாக, ஒருங்கிணைந்த விலை முறைகேடு நடந்ததாக OJK குற்றஞ்சாட்டியது. OJK அதிகாரி ஹசன் ஃபாவ்ஸி, குற்றஞ்சாட்டப்பட்ட நடவடிக்கையை இவ்வாறு விவரித்தார்:
திட்டமிட்டும் கட்டமைக்கப்பட்டும்
பரிட்டோ ரினியூவபிள்ஸ் மற்றும் பெட்ரிண்டோ நிறுவனங்களைப் பொறுத்தவரை, அவற்றின் ஆரம்பப் பொதுப் பங்கு வெளியீடுகளில் வழங்கப்பட்ட பங்குகள் தொடர்பாகக் குற்றச்சாட்டுகள் எழுந்துள்ளன. அந்தப் பங்குகள் தொடக்கத்திலிருந்தே கட்டுப்பாட்டுப் பங்குதாரருடன் தொடர்புடைய தரப்பினருக்கு ஒதுக்கப்பட்டதாகவும், இதனால் உரிமை ஒரு சிலரிடம் குவிந்ததாகவும் கூறப்படுகிறது.
ஒரு நிறுவனத்தின் பல பங்குகள் பட்டியலிடப்பட்டிருந்தாலும், சாதாரண முதலீட்டாளர்கள் வர்த்தகம் செய்ய உண்மையில் கிடைக்கும் பங்குகள் மிகக் குறைவாக இருக்கலாம் என்பதால் உரிமைக் குவிப்பு முக்கியமானது. தனித்தனியாகத் தோன்றும் பங்குதாரர்களுக்குள் தொடர்பு இருந்தால், கிடைக்கக்கூடிய பங்குகளைக் கட்டுப்படுத்துவது யார் என்பதைப் புரிந்துகொள்ள முதலீட்டாளர்களுக்கு அந்தத் தொடர்பு பற்றிய வெளிப்படுத்தல் தேவை.
MSCI-யின் அக்டோபர் அறிவிப்புக்குப் பிறகு, மூன்று நிறுவனங்கள் தொடர்பான வர்த்தக மீறல்களில் ஈடுபட்ட சந்தைப் பங்கேற்பாளர்களுக்கு எதிராக மில்லியன் கணக்கான டாலர் மதிப்பிலான அபராதங்களை OJK அறிவித்தது. அந்த அறிவிப்புக்கு வெகுகாலம் முன்பே விசாரணைகள் தொடங்கியிருந்ததாக அகுஸ் கூறினார். அப்போது கருத்துக் கோரியபோது நிறுவனங்கள் உடனடியாகப் பதிலளிக்கவில்லை.
மீண்டும் நிகழக்கூடிய முறைகேடுகளையும், பிறர் அதேபோன்ற செயல்களில் ஈடுபடுவதையும் தடுக்கும் வகையில் தண்டனைகளுடன் கூடிய தடுப்பு நடவடிக்கைகளை MSCI விரும்புவதாக அகுஸ் கூறினார். இதனால், சந்தேகத்துக்குரிய நடவடிக்கைகளை அதிகாரிகள் எப்படிக் கண்டறிகிறார்கள், மீறல்களைக் கண்டறிந்தால் என்ன நடவடிக்கை எடுக்கிறார்கள் என்பதில் கவனம் திரும்புகிறது.
இந்தோனேசியா ஏற்கெனவே செய்துள்ள மாற்றங்கள்
பல இந்தோனேசியச் சீர்திருத்தங்களை MSCI ஏற்றுக்கொண்டுள்ளதாக OJK கூறுகிறது. 1%-க்கும் அதிகப் பங்குகளை வைத்திருப்போர் பற்றிய விவரங்களை வெளியிட வேண்டும்; முதலீட்டாளர் வகைகள் ஒன்பதிலிருந்து 39 ஆக விரிவுபடுத்தப்பட்டுள்ளன; மேலும் அதிகப் பங்குரிமைக் குவிப்பு (HSC) குறித்த அறிக்கையிடலை அதிகாரிகள் அறிமுகப்படுத்தியுள்ளனர்.
முதலீட்டாளர் வகைகளை விரிவுபடுத்தியிருப்பது, யார் பங்குகளை வைத்திருக்கிறார்கள் என்பது குறித்த விரிவான தகவல்களை அதிகாரிகளுக்கு வழங்குகிறது. உரிமை விவரங்களையும் தொடர்புடைய தரப்பினர் பற்றிய தகவல்களையும் வெளியிடுவது, சந்தையில் உண்மையில் எவ்வளவு பங்கு கிடைக்கிறது என்பதை முதலீட்டாளர்கள் மதிப்பிட உதவுகிறது.
இந்தோனேசியா குறைந்தபட்சப் பொதுப் பங்கு விகிதத்தை 7.5%-லிருந்து 15%-ஆக உயர்த்தவும் நடவடிக்கை எடுத்து வருகிறது. பொதுப் பங்கு விகிதம் என்பது, கட்டுப்பாட்டு உரிமையாளர்கள் அல்லது பொருந்தும் விதிகளின்படி விலக்கப்பட்ட பிற பங்குதாரர்களிடம் இல்லாமல், பொதுமக்கள் வர்த்தகம் செய்யக் கிடைக்கும் நிறுவனப் பங்குகளின் விகிதமாகும்.
முன்மொழியப்பட்ட குறைந்தபட்ச அளவு முந்தைய அளவைவிட இரு மடங்கு. பொதுமக்களுக்குக் கிடைக்கும் பங்குகளின் அளவு அதிகரித்தால், முதலீட்டாளர்கள் வாங்கவும் விற்கவும் கூடுதல் வாய்ப்பு கிடைக்கும். எந்தப் பங்குகள் இதற்குத் தகுதி பெறுகின்றன என்பதை உறுதிசெய்யத் துல்லியமான அறிக்கையிடலும் அவசியம்.
இந்தோனேசியாவின் மூலதனச் சந்தையை ஒழுங்குபடுத்தி இயக்கும் நிறுவனங்களுடன் இணைந்து OJK எட்டு துறைகளில் சீர்திருத்தங்களை மேற்கொண்டு வருகிறது. உரிமை விவரங்களை வெளியிடுதல், பொதுப் பங்கு விகிதத்தை உயர்த்துதல் ஆகியவற்றுடன், வலுவான அமலாக்கம், நிறுவனங்களுக்கு இடையிலான நெருக்கமான ஒத்துழைப்பு, இந்தோனேசியப் பங்குச் சந்தையின் பரஸ்பர உரிமைநீக்கம் ஆகியவையும் இந்தச் செயல்திட்டத்தில் இடம்பெறுகின்றன. பரஸ்பர உரிமைநீக்கம் என்பது, உரிமையும் உறுப்பினர் தகுதியும் தனித்தனியாக இருக்கும் வகையில் பங்குச் சந்தையின் உரிமைக் கட்டமைப்பை மாற்றுவதாகும்.
மதிப்பீட்டில் இரண்டு பலவீனமான துறைகள் எஞ்சியுள்ளன
MSCI-யின் 18 மதிப்பீட்டுப் பிரிவுகளில் 10-ல் இந்தோனேசியாவுக்கு முழுமையான நேர்மறை மதிப்பீடு கிடைத்ததாக இந்தோனேசியப் பங்குச் சந்தையின் தலைமைச் செயல் அதிகாரி ஜெஃப்ரி ஹெண்ட்ரிக் கூறினார். ஆறு பிரிவுகள் மேம்பாட்டுக்கு இடமுள்ள நேர்மறை மதிப்பீட்டைப் பெற்றன; இரண்டு பிரிவுகள் எதிர்மறையாக இருந்தன.
வெளிநாட்டுச் செலாவணிக் கொள்கை மற்றும் தகவல் பரிமாற்றம் ஆகியவையே எதிர்மறையான இரண்டு பிரிவுகள். வெளிநாட்டுச் செலாவணிக் கொள்கை மூலதனச் சந்தை நிறுவனங்களின் நேரடி அதிகார வரம்புக்கு வெளியே இருப்பதாக ஜெஃப்ரி கூறினார். எனவே, பதிலளிப்பு நடவடிக்கையின் ஒரு பகுதி பங்குச் சந்தைக்கு அப்பாற்பட்ட செயல்பாட்டைக் கோருகிறது.
தகவல் பரிமாற்றத்தைப் பொறுத்தவரை, சில தகவல்கள் இன்னும் ஆங்கிலத்தில் கிடைக்கவில்லை என MSCI கண்டறிந்தது. நடைமுறையிலுள்ள OJK தேவைகளுக்கு ஏற்ப, பட்டியலிடப்பட்ட நிறுவனங்கள் தங்கள் வெளிப்படுத்தல்களை இந்தோனேசிய மொழியிலும் ஆங்கிலத்திலும் வெளியிடுமாறு பங்குச் சந்தை அறிவுறுத்தியுள்ளதாக ஜெஃப்ரி கூறினார்.
வெளிநாட்டு முதலீட்டாளருக்கு, நிறுவனத்தின் அறிவிப்புகளை உரிய நேரத்தில் அணுகுவது பங்குகளை வாங்குவது அல்லது விற்பது குறித்த முடிவுகளைப் பாதிக்கலாம். மொழிபெயர்ப்புகள் இல்லாவிட்டால், மூல அறிவிப்பைப் படிக்கக்கூடிய முதலீட்டாளர்களைப் போலவே நேரத்தில் நிகழ்வுகளை மதிப்பிடுவது கடினமாகிறது.
பல சீர்திருத்தங்கள் நிறைவடைந்திருந்தாலும், வகைப்பாடு தொடர்பான சர்ச்சை ஏன் தீரவில்லை என்பதை இந்த மதிப்பீடு காட்டுகிறது. பெரும்பாலான பிரிவுகளில் இந்தோனேசியா நேர்மறையான முடிவுகளைப் பெற்றுள்ளது. அதேவேளையில், குறிப்பிட்ட துறைகளில் மேம்பாடுகளையும், தடுப்பு மற்றும் அமலாக்க நடவடிக்கைகள் சீராகச் செயல்படுகின்றன என்பதற்கான ஆதாரங்களையும் MSCI தொடர்ந்து கோருகிறது.
சீர்திருத்தக் காலக்கெடு MSCI முடிவுக்கும் அப்பால் நீள்கிறது
பொதுப் பங்கு விகிதத்தை உயர்த்துவதற்கான கால அட்டவணை நடைமுறைச் சவாலாக உள்ளது. சில நிறுவனங்களுக்கான இணக்கக் காலக்கெடு MSCI முடிவுக்கு முன்பே வருகிறது; மற்ற நிறுவனங்களுக்கு 2028 அல்லது 2029 வரை அவகாசம் உள்ளது.
பொதுப் பங்கு விகிதம் 12.5%-க்கு மேல், 15%-க்குக் கீழ் உள்ள நிறுவனங்கள் 2027 மார்ச் 31-க்குள் புதிய குறைந்தபட்ச அளவை எட்ட வேண்டும் என இலக்கு நிர்ணயிக்கப்பட்டுள்ளது. 12.5%-க்குக் கீழ் உள்ள நிறுவனங்களுக்கு 2028 வரை நீளும் கட்டப்படியான கால அட்டவணை உள்ளது. சந்தை மூலதன மதிப்பு Rp5 டிரில்லியனுக்குக் கீழ் உள்ள நிறுவனங்களுக்கு 2029 வரை அவகாசம் வழங்கப்பட்டுள்ளது.
சந்தை மூலதன மதிப்பு என்பது தற்போதைய விலையில் ஒரு நிறுவனத்தின் பட்டியலிடப்பட்ட பங்குகளின் மொத்த மதிப்பாகும். இந்த நீண்ட கால அட்டவணை சிறிய நிறுவனங்களுக்கு உரிமைக் கட்டமைப்பை மாற்ற கூடுதல் நேரம் அளிக்கிறது. ஆனால் MSCI வகைப்பாட்டு முடிவை எடுக்கும்போது சீர்திருத்தத் திட்டத்தின் ஒரு பகுதி இன்னும் நிறைவடையாமல் இருக்கும்.
முக்கியத் தேதிகள்:
- 2026 ஜனவரி 27: அன்றைய MSCI அறிவிப்பு, அந்த ஆண்டின் சந்தை அழுத்தத்தின் ஆரம்பக் கட்டத்தைக் குறித்தது.
- 2026 அக்டோபர் 16: MSCI தனி வகைப்பாட்டை முன்மொழிந்தது; இதையடுத்து சந்தையில் கடுமையான விற்பனை ஏற்பட்டது.
- 2026 அக்டோபர் 31: எஞ்சியுள்ள கவலைகளையும் சீர்திருத்த நடவடிக்கைகளையும் OJK விளக்கியது.
- 2027 மார்ச் 31: ஏற்கெனவே 12.5%-க்கு மேல், 15%-க்குக் கீழ் உள்ள நிறுவனங்களுக்கு 15% பொதுப் பங்கு இலக்கு பொருந்தும்.
- 2027 ஏப்ரல் 30: MSCI-யின் ஆலோசனைக் காலம் நிறைவடையத் திட்டமிடப்பட்டுள்ளது.
- 2027 ஜூன் 30: இந்தத் தேதிக்குள் இறுதி வகைப்பாட்டு முடிவு எதிர்பார்க்கப்படுகிறது.
- 2028 மற்றும் 2029: பிற நிறுவனக் குழுக்களுக்கு அடுத்தடுத்த பொதுப் பங்கு இணக்கக் காலங்கள் பொருந்தும்.
சந்தை நிர்வாகமும் செயல்பாடும் தெளிவாக மேம்பட்டுள்ளன எனத் தெரியாவிட்டால், மறுவகைப்பாடு நடைபெறும் என்று MSCI சுட்டிக்காட்டியுள்ளது. எனவே, ஆலோசனைக் காலம் முடிவடைவதற்கு முன் அதிகாரிகளும் பட்டியலிடப்பட்ட நிறுவனங்களும் முன்னேற்றத்தைக் காட்டுவது மிகவும் முக்கியம்.
கட்டுப்பாடுகள் ஏற்கெனவே குறியீட்டு மாற்றங்களைக் கட்டுப்படுத்துகின்றன
ஆலோசனைக் காலத்தில் இந்தோனேசியப் பத்திரங்கள் மீதான MSCI-யின் கட்டுப்பாடுகள் தொடர்ந்து அமலில் இருக்கும். இந்தோனேசிய நிறுவனங்களை அதன் குறியீடுகளில் சேர்க்கவோ, அவற்றின் வெளிநாட்டு முதலீட்டாளர் சேர்க்கை விகிதம் அல்லது குறியீட்டில் கணக்கிடப்படும் பங்கு எண்ணிக்கையை உயர்த்தவோ, அதிக சந்தை மதிப்புள்ள நிறுவனங்களுக்கான பிரிவுகளுக்கு அவற்றை மாற்றவோ அது செய்யாது.
வெளிநாட்டு முதலீட்டாளர் சேர்க்கை விகிதம் என்பது, குறியீட்டு நோக்கங்களுக்காக சர்வதேச முதலீட்டாளர்களுக்குக் கிடைக்கிறது என MSCI கருதும் நிறுவனப் பங்குகளின் விகிதமாகும். ஒரு பங்கு குறியீட்டில் எவ்வளவு எடை பெறுகிறது என்பதைத் தீர்மானிக்க இது உதவுகிறது.
பங்குரிமைக் குவிப்பு கட்டமைப்பின் கீழ் இந்தோனேசிய அதிகாரிகள் அடையாளம் காணும் பத்திரங்களை MSCI தொடர்ந்து நீக்கும். பொதுப் பங்கு விகிதம் குறித்த தனது மதிப்பீடுகளைச் சரிசெய்ய பங்குதாரர் வெளிப்படுத்தல் தரவுகளைப் பயன்படுத்தவும் அது திட்டமிட்டுள்ளது.
பட்டியலிடப்பட்ட நிறுவனங்களைப் பொறுத்தவரை, ஆலோசனை தொடரும் காலத்தில் MSCI குறியீடுகளில் இடம்பெறுவதற்கோ அல்லது அதிக எடை பெறுவதற்கோ உள்ள வாய்ப்புகளை இந்தக் கட்டுப்பாடுகள் குறைக்கின்றன. ஏற்கெனவே இடம்பெற்றுள்ள நிறுவனங்களின் குறியீட்டுப் பிரதிநிதித்துவத்தைக் கணக்கிடப் பயன்படுத்தப்படும் உரிமைத் தரவுகளும் ஆய்வுக்கு உட்படும்.
நிறுவனங்களின் பொதுப் பங்கு விகிதம் மற்றும் இணைப்பு உள்ள பங்குதாரர்கள் குறித்த அறிக்கைகளை சீரற்ற முறையில் சரிபார்க்கப் பங்குச் சந்தை நடவடிக்கை எடுக்கும் என்று ஜெஃப்ரி கூறினார். தவறான அறிக்கையிடலுக்குப் பொறுப்பான இயக்குநர்கள் மீது உறுதியான நடவடிக்கை எடுக்கப்படும் என்றும் அவர் கூறினார். இந்தச் சரிபார்ப்புகள், வெளிப்படுத்தல் சீர்திருத்தங்களை MSCI கோரும் அமலாக்க நடவடிக்கையுடன் இணைக்கின்றன.
ஏற்கெனவே கடும் அழுத்தத்தில் உள்ள சந்தை
ஜகார்த்தாவின் பிரதான குறியீடு அக்டோபர் 16 அன்று 11.57% சரிந்தது. இது 1998 ஜனவரி முதல் ஒரே நாளில் ஏற்பட்ட மிகப் பெரிய வீழ்ச்சியாகும். அவசரமாகப் பங்குகளை விற்றதால் 30 நிமிட வர்த்தக நிறுத்தம் ஏற்பட்டது. அன்றைய தினம் சுமார் 60 பில்லியன் அமெரிக்க டாலர் சந்தை மதிப்பு அழிந்தது. அந்த நேரத்தில் விவரிக்கப்பட்ட 350 பில்லியன் அமெரிக்க டாலருக்கும் அதிகமான ஒட்டுமொத்த இழப்பின் ஒரு பகுதியாக இது இருந்தது.
அமெரிக்க டாலருக்கு நிகரான ரூபியா 0.8% வரை சரிந்து 18,070-ஐ எட்டியது; பின்னர் ஓரளவு மீண்டது. நாணயத்தின் பலவீனம் வெளிநாட்டு முதலீட்டாளர்களுக்கு மற்றொரு கவலையைச் சேர்க்கிறது. ஏனெனில், இந்தோனேசியாவில் உள்ள அவர்களின் முதலீடுகளின் மதிப்பு, அவற்றைத் தங்கள் நாட்டு நாணயத்துக்கு மாற்றும்போது நிலவும் மாற்று விகிதத்தையும் சார்ந்துள்ளது.
மாதத்தின் பிற்பகுதியிலும் அழுத்தம் தொடர்ந்தது. அக்டோபர் 30-இல் முடிவடைந்த வாரத்தில் IDX காம்போசிட் 7.03% சரிந்து 5,439.26-லிருந்து 5,057.05 ஆகக் குறைந்தது. சந்தை மூலதன மதிப்பு 7.52% சரிந்து Rp8,862 டிரில்லியனாக இருந்தது.
அக்டோபர் 30 அன்று வெளிநாட்டு முதலீட்டாளர்கள் Rp138.71 பில்லியன் நிகர விற்பனையைப் பதிவு செய்தனர். இதனால், 2026-இல் இதுவரையிலான ஒட்டுமொத்த நிகர விற்பனை Rp97.92 டிரில்லியனை எட்டியது. வாங்கிய மதிப்பைவிட விற்ற மதிப்பு அதிகமாக இருப்பதே நிகர விற்பனை எனப்படும்.
சரிவுக்கு MSCI மட்டுமே காரணம் அல்ல என்று அகுஸ் கூறினார். உலகளாவிய வட்டி விகிதங்கள் உயர்ந்தே இருக்கும் என்ற எதிர்பார்ப்பு, புவிசார் அரசியல் பதற்றங்கள், ரூபியா மீதான அழுத்தம் ஆகியவையும் சந்தையைப் பாதித்தன. பிரதான குறியீடு சில காலங்களில் மீண்டிருந்தது; ஜூலையில் சுமார் 1% மற்றும் ஆகஸ்டில் 4.64% உயர்ந்தது.
நம்பகத்தன்மையில் அதிகாரிகளும் முதலீட்டாளர்களும் கவனம்
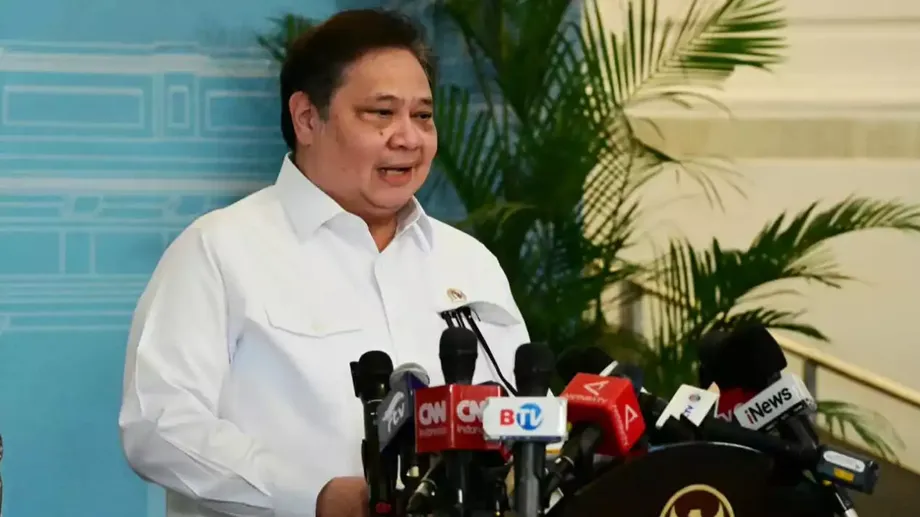
அக்டோபர் அறிவிப்புக்கு சற்றுமுன் பாங்காக்கில் MSCI-யுடனான சந்திப்பில் தனி வகைப்பாடு ஏன் விவாதிக்கப்படவில்லை என்று இந்தோனேசியாவின் மூத்த பொருளாதார அமைச்சர் ஏர்லாங்கா ஹார்டார்டோ கேள்வி எழுப்பினார். முன்மொழிவுக்கான அடிப்படையைத் தெளிவுபடுத்தக் கோரப்போவதாக ஜெஃப்ரி கூறினார்.
சந்தைச் சீர்திருத்தங்கள் குறித்து 20-க்கும் மேற்பட்ட உலகளாவிய முதலீட்டாளர்களுடன் OJK பேசியுள்ளதாக அகுஸ் கூறினார். சந்தைப் பங்கேற்பாளர்களிடமிருந்து கிடைக்கும் கருத்துகளை MSCI மதிப்பிடும் முறையான ஆலோசனைச் செயல்முறையுடன் இந்த உரையாடல்களும் இணையாக நடைபெறுகின்றன.
சிங்கப்பூரைச் சேர்ந்த அலெதியா கேப்பிட்டலின் ASEAN நிபுணர் ஆங்கஸ் மெக்கின்டோஷ், முன்மொழியப்பட்ட வகைப்பாடு, பெரும்பாலான பட்டியலிடப்பட்ட நிறுவனங்களின் நிலைமையையோ இந்தோனேசியப் பொருளாதாரத்தின் ஒட்டுமொத்த நிலைமையையோ பிரதிபலிக்கவில்லை என்று வாதிட்டார். இருப்பினும், ஒருங்கிணைந்த பங்கு விலை முறைகேட்டில் ஈடுபட்டவர்களுக்கு கடுமையான தண்டனைகள் விதிக்கப்பட வேண்டும் என்று அவர் வலியுறுத்தினார்.
இந்தத் தருணத்தை மெக்கின்டோஷ் இவ்வாறு விவரித்தார்:
இது இந்தோனேசியாவுக்கான விழிப்பூட்டல் அழைப்பு,
நிறுவனங்கள் துல்லியமான உரிமைத் தகவல்களை வழங்குகின்றனவா, பங்குச் சந்தை அவற்றைச் சரிபார்க்கிறதா, மீறல்களுக்கு எதிராக OJK திறம்படச் செயல்படுகிறதா என்பதே உடனடிச் சோதனை. பல பொதுப் பங்கு விகிதக் காலக்கெடுகள் 2027 ஜூனுக்குப் பிறகே வருகின்றன. எனவே, பரந்த சீர்திருத்தத் திட்டம் இன்னும் செயல்படுத்தப்பட்டுக் கொண்டிருக்கும் நிலையில் அதிகாரிகள் எதை நிரூபிக்க முடிகிறது என்பதையும் MSCI-யின் முடிவு சார்ந்திருக்கும்.
முக்கிய அம்சங்கள்
- இந்தோனேசியாவை வளர்ந்து வரும் சந்தை நிலையிலிருந்து தனி வகைப்பாட்டுக்கு மாற்றுவது குறித்து MSCI ஆலோசனை நடத்துகிறது; 2027 ஜூன் 30-க்குள் முடிவு எதிர்பார்க்கப்படுகிறது.
- மீண்டும் நிகழும் சந்தைச் செயல்பாட்டுக் குளறுபடிகளும், தடுப்பு மற்றும் அமலாக்க நடவடிக்கைகளின் செயல்திறனுமே முக்கியக் கவலை என OJK கூறுகிறது.
- 1%-க்கும் அதிகமான பங்குரிமையை வெளியிடுதல், முதலீட்டாளர் வகைகளை விரிவுபடுத்துதல், பங்குரிமைக் குவிப்பு குறித்த அறிக்கையிடல் ஆகியவை ஏற்றுக்கொள்ளப்பட்ட சீர்திருத்தங்களில் அடங்கும்.
- குறைந்தபட்சப் பொதுப் பங்கு விகிதத்தை 7.5%-லிருந்து 15%-ஆக இரட்டிப்பாக்க இந்தோனேசியா திட்டமிட்டுள்ளது; இணக்கக் காலக்கெடுகள் 2027 முதல் 2029 வரை நீள்கின்றன.
- இந்தோனேசியப் பங்குகளை MSCI குறியீடுகளில் சேர்ப்பதற்கும், அவற்றின் பிரதிநிதித்துவத்தைச் சில வகைகளில் அதிகரிப்பதற்குமான கட்டுப்பாடுகள் தொடர்ந்து அமலில் உள்ளன.
- அக்டோபர் 30 வரை 2026-இல் IDX காம்போசிட் 41.52% சரிந்திருந்தது; வெளிநாட்டு முதலீட்டாளர்கள் நிகரமாக Rp97.92 டிரில்லியன் மதிப்பிலான பங்குகளை விற்றிருந்தனர்.