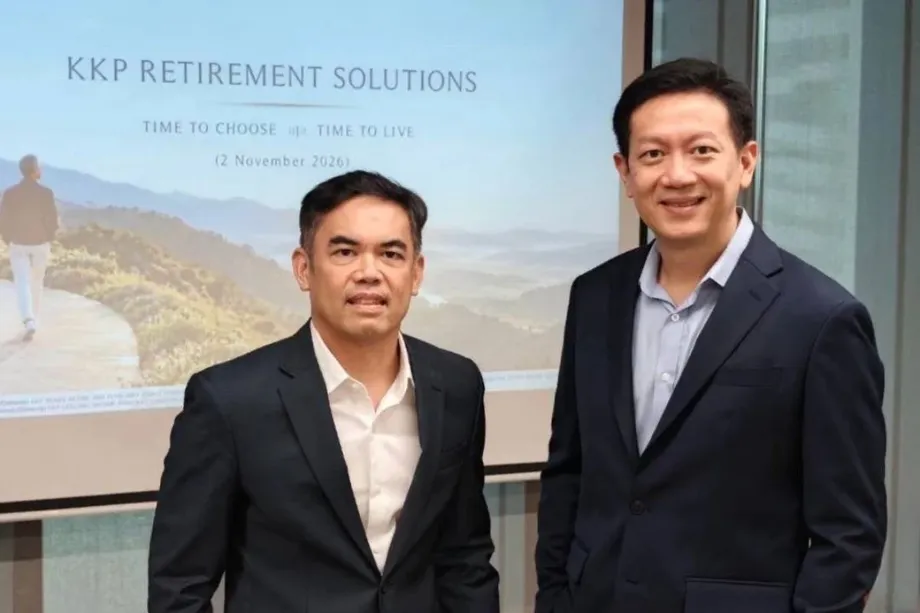
முதுமையடையும் நாட்டுக்கான ஓய்வூதியத் திட்டம்
தாய்லாந்தில் மக்கள் நீண்டகாலம் வாழும் நிலையில், அதற்கேற்ற சேமிப்பு இல்லாததால் இடைவெளி அதிகரித்து வருகிறது. இதை எதிர்கொள்ள Kiatnakin Phatra Financial Group, Capital Group உடன் இணைந்து ஆறு ஓய்வூதிய நிதிகளை அறிமுகப்படுத்துகிறது. மூன்று ஆண்டுகளுக்குள் 30 பில்லியன் பாட் சொத்துகளைத் திரட்டுவதை இலக்காகக் கொண்டுள்ளது. KKP Retirement Solutions திட்டத்தின் முதல் கட்டம் 2026 நவம்பரில் தொடங்கத் திட்டமிடப்பட்டுள்ளது. இதில் இன்னும் பணிபுரிபவர்களுக்கான முதலீடுகளும், ஓய்வுக்குப் பிறகு வருமானம் வழங்க வடிவமைக்கப்பட்ட நிதிகளும் இடம்பெறும்.
உள்ளடக்கம்
- முதுமையடையும் நாட்டுக்கான ஓய்வூதியத் திட்டம்
- தாய்லாந்தின் முதியோர் மக்கள்தொகை ஏன் நிதி நெருக்கடியை எதிர்கொள்கிறது
- ஓய்வூதியம் குறித்த நம்பிக்கை, அதற்கான தயாரிப்பைவிட அதிகம்
- சேமிப்பு இலக்குகள் அன்றாடப் பணத்தில் எதைக் குறிக்கின்றன
- நீண்ட ஆயுள், அதிக சுகாதாரச் செலவைக் கொண்டுவருகிறது
- நான்கு Ready Retire நிதிகள் எவ்வாறு செயல்படுகின்றன
- சேமிப்பைச் செலவிட இரு வருமான நிதிகள் வெவ்வேறு வழிகளை வழங்குகின்றன
- கூட்டாண்மையில் Capital Group வழங்கும் பங்களிப்பு
- சமமற்ற பொருளாதாரத்தில் நீண்டகால ஓய்வூதியத் திட்டம்
- முக்கிய அம்சங்கள்
60 வயதும் அதற்கு மேற்பட்டவர்களும் ஏற்கெனவே தாய்லாந்து மக்கள்தொகையில் சுமார் 24% இருப்பதாக KKP-யின் தலைமைப் பொருளாதார நிபுணர் டாக்டர் Phiphat Luangnaruemitchai தெரிவித்தார். ஐக்கிய நாடுகள் சபையின் தரவுகளை அடிப்படையாகக் கொண்ட KKP விளக்கக்காட்சி, இந்தப் பங்கு 2049ஆம் ஆண்டில் 36% ஆக உயரும் எனக் கணிக்கிறது. 2060ஆம் ஆண்டுக்குள் ஒவ்வொரு முதியவருக்கும் உள்ள பணியாளர்களின் எண்ணிக்கை 5.5 இலிருந்து 1.8 ஆகக் குறையும் என்றும் அதன் கணிப்புகள் காட்டுகின்றன.
குடும்பங்களுக்கு இந்த எண்ணிக்கைகள் ஒரு நடைமுறைச் சிக்கலைக் காட்டுகின்றன: அதிகமான முதிய உறவினர்களுக்கு ஆதரவளிக்கக் கிடைக்கும் பணிபுரியும் பெரியவர்கள் குறைவார்கள்; அதேவேளையில், பல தசாப்தங்களுக்கான செலவுகளை ஓய்வூதியச் சேமிப்பு ஈடுகட்ட வேண்டியிருக்கலாம். தாய்லாந்தில் 86% பேருக்கு ஓய்வூதியச் சேமிப்புத் திட்டம் இல்லை அல்லது தங்களிடம் உள்ள திட்டத்தைப் பின்பற்ற முடியவில்லை என KKP கூறுகிறது.
இந்த ஆறு நிதிகளும் இரண்டு வெவ்வேறு தேவைகளைப் பூர்த்திசெய்கின்றன. KKP Ready Retire நிதிகளில் நான்கு, ஓய்வுக்கு முன் சேமிப்பை வளர்த்து, முதலீட்டு அபாயத்தைப் படிப்படியாகக் குறைப்பதை நோக்கமாகக் கொண்டுள்ளன. வருமான நிதிகள் இரண்டு, ஓய்வை நெருங்குபவர்களுக்கும் ஏற்கெனவே ஓய்வுபெற்றவர்களுக்கும் வடிவமைக்கப்பட்டவை; திரட்டிய சேமிப்பைத் திட்டமிட்ட கொடுப்பனவுகளாக வழங்குகின்றன.
ஓய்வூதியத்துக்கான பணப்புழக்கத்தை 90 வயது வரை நிர்வகிப்பதே இந்த விரிவான சேவையின் நோக்கம் என Kiatnakin Phatra Securities நிறுவனத்தின் தனிநபர் முதலீட்டு ஆலோசனைப் பிரிவுத் தலைவர் Narit Kosalathip தெரிவித்தார். இதன் வெற்றி, ஓய்வுபெறும் ஆண்டைத் தேர்ந்தெடுப்பதை மட்டும் சார்ந்ததல்ல: பங்களிப்புகள், செலவுகள், முதலீட்டுச் செயல்திறன், மருத்துவக் கட்டணங்கள் ஆகியவை ஒவ்வொருவரின் சேமிப்பு எவ்வளவு காலம் போதுமானதாக இருக்கும் என்பதைத் தீர்மானிக்கும்.
தாய்லாந்தின் முதியோர் மக்கள்தொகை ஏன் நிதி நெருக்கடியை எதிர்கொள்கிறது
செல்வந்த நாடாகும் முன்பே தாய்லாந்து முதுமையடைகிறது என்று Phiphat விவரித்தார். நாட்டின் சராசரி வயது சுமார் 41; ஒருவருக்கான பொருளாதார உற்பத்தி சுமார் US$7,200. எனவே, ஒத்த வயது அமைப்பைக் கொண்ட பல செல்வந்த நாடுகளுடன் ஒப்பிடும்போது, ஒப்பீட்டளவில் முதிய மக்கள்தொகை குறைந்த வருமானத்தைக் கொண்டே ஓய்வுக்காலத்தைச் சமாளிக்க வேண்டியுள்ளது.
ஒன்றோடொன்று தொடர்புடைய நான்கு அழுத்தங்களை KKP சுட்டிக்காட்டுகிறது: பரவலான செழிப்பு ஏற்படுவதற்கு முன்பே முதியோர் எண்ணிக்கை அதிகரித்தல், வரையறுக்கப்பட்ட பொதுநல உதவி, பலவீனமான நிதித் திட்டமிடல், அதிகரித்து வரும் சுகாதாரச் செலவுகள். குழு மேற்கோள் காட்டிய தரவுகளின்படி, தாய்லாந்துப் பணியாளர்களில் 54%-க்கும் அதிகமானோர் சமூகப் பாதுகாப்பு அமைப்புக்கு வெளியே உள்ளனர். முதியோர் உதவித்தொகை செலவுகளில் சுமார் 7% மட்டுமே ஈடுகட்டுகிறது என அது மதிப்பிடுகிறது.
பணியிடச் சேமிப்புத் திட்டங்கள் குறைந்த எண்ணிக்கையிலான பணியாளர்களையே சென்றடைகின்றன. சுமார் 50 மில்லியன் பேர் கொண்ட தொழிலாளர் படையுடன் ஒப்பிடும்போது, சுமார் 3.1 மில்லியன் பேர் மட்டுமே வருங்கால வைப்பு நிதிகளில் உறுப்பினர்களாக உள்ளனர் என Phiphat தெரிவித்தார். இது சுமார் 6.2% ஆகும். வருங்கால வைப்பு நிதிகள் என்பவை, பணியாளர்களும் முதலாளிகளும் ஓய்வுக்காகப் பணம் செலுத்தும் பணியிடத் திட்டங்களாகும்.
பணிக்காலம் முழுவதும் பங்களித்தவர்களுக்கான மாதாந்திர சமூகப் பாதுகாப்பு ஓய்வூதியம் சுமார் 5,000 முதல் 7,000 பாட் வரை இருக்கும் என Phiphat கூறினார். KKP மேற்கோள் காட்டிய Thailand Development Research Institute தரவுகளின்படி, முதியவர்களில் கிட்டத்தட்ட 70% பேர் தங்கள் பிள்ளைகளைச் சார்ந்திருக்கிறார்கள் அல்லது தொடர்ந்து வேலை செய்கிறார்கள்; சுமார் 7% பேர் மட்டுமே ஓய்வூதியச் சேமிப்பை நம்பியுள்ளனர்.
பணியாளர்களின் எண்ணிக்கை குறைவதால் பிள்ளைகளைச் சார்ந்திருப்பது நீடிப்பது கடினமாகிறது. ஒவ்வொரு முதியவருக்கும் உள்ள பணியாளர்கள் 5.5 இலிருந்து 1.8 ஆகக் குறையும் என்ற கணிப்பு, 2060ஆம் ஆண்டில் ஆதரவுச் சுமையை ஏற்கும் பணியாளர்களின் எண்ணிக்கை இன்றைய அளவில் சுமார் மூன்றில் ஒரு பங்காக இருக்கும் என்பதைக் குறிக்கிறது.
ஓய்வூதியம் குறித்த நம்பிக்கை, அதற்கான தயாரிப்பைவிட அதிகம்
தனியார் துறைப் பணியாளர்கள் 750 பேரிடம் Society of Actuaries Research Institute நடத்திய கருத்துக் கணிப்பு, எதிர்பார்ப்புக்கும் உண்மை நிலைக்கும் இடையிலான இடைவெளியை விளக்குகிறது. திட்டமிட்டபடி ஓய்வுபெறுவோம் என 86% பேர் எதிர்பார்க்கிறார்கள்; ஆனால் அவ்வாறு ஓய்வுபெறுவது 5% பேர் மட்டுமே என Phiphat மேற்கோள் காட்டிய ஆய்வு முடிவுகள் தெரிவிக்கின்றன. சுமார் 73% பேர், தங்களுக்குத் தேவையான பணத்தில் 60%-க்கும் குறைவுடன் ஓய்வுபெறுகிறார்கள்.
கருத்துக் கணிப்பில் உள்ள 86% என்பது திட்டமிட்டபடி ஓய்வுபெறுவோம் என்ற நம்பிக்கையைக் குறிக்கிறது. சேமிப்புத் திட்டம் இல்லாதவர்கள் அல்லது அதைப் பின்பற்ற முடியாதவர்கள் தொடர்பான KKP-யின் தனியான 86% கணக்கு வேறு. இரண்டையும் சேர்த்துப் பார்க்கும்போது, தயாரிப்பு குறைவாக இருப்பதையும் எட்டக் கடினமான எதிர்பார்ப்புகள் நிலவுவதையும் இந்த ஆய்வுகள் காட்டுகின்றன.
சேமிப்பில் 80%-க்கும் அதிகமானவை வைப்புத்தொகைகள் மற்றும் குறைந்த முதலீட்டு அபாயமுள்ள பிற சொத்துகளில் வைக்கப்பட்டுள்ளதாகவும் KKP கூறுகிறது. இத்தகைய சொத்துகள் நிலைத்தன்மையையும் பணத்தை அணுகும் வசதியையும் வழங்கலாம்; ஆனால் அவற்றின் வருமானம் பணவீக்கத்தைவிடக் குறைவாக இருக்கும்போது வாங்கும் திறன் குறைகிறது. இன்று ஒரு மாதத்துக்கான மளிகைப் பொருட்களை வாங்கும் பணத்தால், விலைகள் உயர்ந்த பிறகு குறைவான பொருட்களையே வாங்க முடியும்.
வருமானம் அதிகரிக்கும்போது செலவும் அதிகரித்து, ஓய்வுக்காலத்துக்காகச் சேமிக்கக் கூடுதல் பணம் மிஞ்சாமல் போவது மற்றொரு தடையாக இருப்பதாக Narit சுட்டிக்காட்டினார். எனவே, KKP-யின் தொடக்க முயற்சி ஏற்கெனவே முதலீடு செய்பவர்களை நிதி மாற்றச் செய்வதோடு மட்டுமல்லாமல், மக்களைச் சேமிக்க ஊக்குவிப்பதிலும் கவனம் செலுத்தும்.
சேமிப்பு இலக்குகள் அன்றாடப் பணத்தில் எதைக் குறிக்கின்றன
மாதம் 30,000 பாட் சம்பாதிக்கும் ஒருவர், ஓய்வுக்குப் பிறகு அந்த வருமானத்தில் 70%-ஐத் தக்கவைத்துக்கொள்ள விரும்பினால், 30 ஆண்டுகளுக்குச் சுமார் 6 மில்லியன் பாட் தேவைப்படும் என KKP மதிப்பிடுகிறது. 70% என்பது மாதம் 21,000 பாட் அல்லது ஆண்டுக்கு 252,000 பாட் ஆகும்.
ஓய்வுபெறும் நேரத்தில் வருங்கால வைப்பு நிதியின் சராசரி இருப்பு 2 மில்லியன் பாட் மட்டுமே என KKP மேற்கோள் காட்டிய தரவுகள் தெரிவிக்கின்றன. கணக்குகளைச் சிறியது முதல் பெரியது வரை வரிசைப்படுத்தும்போது நடுவில் வரும் தொகையே சராசரி இருப்பு. இந்தத் தொகை, KKP எடுத்துக்காட்டும் 6 மில்லியன் பாடில் மூன்றில் ஒரு பங்காகும்.
செலவுக்கான தனது எடுத்துக்காட்டின்படி, 2 மில்லியன் பாட் சுமார் ஐந்து ஆண்டுகளுக்கான செலவுகளை ஈடுகட்டும் என்றும் KKP குறிப்பிடுகிறது. உண்மையில் எவ்வளவு காலம் போதுமானதாக இருக்கும் என்பது ஒவ்வொரு குடும்பத்தின் செலவுத் திட்டத்தைப் பொறுத்தது. மாதம் 21,000 பாட் என்ற நிலையான செலவில், முதலீட்டு வருமானம் அல்லது விலை உயர்வைக் கணக்கில் கொள்ளாமல், 2 மில்லியன் பாட் சுமார் எட்டு ஆண்டுகளுக்குப் போதுமானதாக இருக்கும்.
அமெரிக்க ஓய்வூதிய ஆய்வுகளை அடிப்படையாகக் கொண்ட 4% பணமெடுப்பு விதியை Phiphat மற்றொரு தொடக்கக் கணக்காகக் கூறினார். முதல் ஆண்டில் ஆரம்ப முதலீட்டுத் தொகையில் 4%-க்கு இணையான தொகையைப் பணமெடுப்பது; அதன்பிறகு பணவீக்கத்துக்கு ஏற்ப அதைச் சரிசெய்வது என்பதே இந்த விதி. இதன் நோக்கம், சுமார் 30 ஆண்டுகளுக்கான செலவுகளை ஈடுகட்டுவதாகும்.
இந்த விதியின்படி, ஆண்டுச் செலவின் சுமார் 25 மடங்கு சேமிப்பு தேவை. மாதம் 60,000 பாட் செலவிடுபவருக்கு ஆண்டுக்கு 720,000 பாட் செலவாகும்; அதன்படி ஆரம்ப சேமிப்பு இலக்கு 18 மில்லியன் பாட் ஆகும். வாரிசுக்குச் சொத்து விட்டுச் செல்ல விரும்புவோர் அல்லது தனிப்பட்ட செலவுகள் வேகமாக அதிகரிப்பவர்கள் இதைவிட அதிகம் சேமிக்க வேண்டும் என Phiphat தெரிவித்தார். சந்தைச் செயல்திறனும் பணமெடுக்கும் நேரமும் பணம் எவ்வளவு காலம் நீடிக்கும் என்பதைப் பாதிக்கின்றன.
நீண்ட ஆயுள், அதிக சுகாதாரச் செலவைக் கொண்டுவருகிறது
60 வயதை எட்டும் தாய்லாந்து நபர் ஒருவர் சராசரியாக மேலும் 23.5 ஆண்டுகள் வாழ்வார் என KKP வழங்கிய தரவுகள் தெரிவிக்கின்றன. 85 வயதை எட்டுவதற்கான வாய்ப்பு சுமார் 47%; 60 வயதைத் தாண்டிய பெண் ஒருவர் 90 வயதை எட்டுவதற்கான வாய்ப்பு 35% என்றும் அதன் தரவுகள் கூறுகின்றன.
பல தசாப்தங்களுக்கு ஓய்வுக்கால வருமானத்தைத் திட்டமிடுவதற்கான காரணத்தை இந்த எண்ணிக்கைகள் விளக்குகின்றன. சராசரி ஆயுட்காலம் ஒரு பயனுள்ள அளவுகோலாக இருந்தாலும், பலர் அதைவிடக் கணிசமாக நீண்டகாலம் வாழ்வார்கள்; அந்தக் கூடுதல் ஆண்டுகளுக்குப் பணம் தேவைப்படும்.
2026ஆம் ஆண்டில் தாய்லாந்தின் மருத்துவப் பணவீக்கம் 14.8% என KKP குறிப்பிட்டது. அதேவேளையில், Phiphat-இன் விளக்கக்காட்சி ஆண்டுக்கு மருத்துவச் செலவுகள் சுமார் 11% அதிகரிப்பதாகவும் கணக்கிட்டது. இந்த இரண்டு அளவீடுகளுக்கும் ஒரே வரையறை பொருந்தவில்லை. இரண்டுமே அந்த விளக்கக்காட்சியில் பொதுப் பணவீக்கத்துக்காகக் காட்டப்பட்ட 3%-ஐவிட மருத்துவச் செலவுகள் அதிகமாக இருப்பதைக் காட்டுகின்றன; முதியோர் பராமரிப்புச் செலவுகள் ஆண்டுக்கு 6% அதிகரிப்பதாகக் குறிப்பிடப்பட்டது.
ஆண்டுக்கு 3% பணவீக்கம் என்றால், இன்று 720,000 பாட் ஆக இருக்கும் செலவு 30 ஆண்டுகளுக்குப் பிறகு ஆண்டுக்கு சுமார் 1.75 மில்லியன் பாட் ஆக உயரும். கணிசமான மருத்துவ அல்லது பராமரிப்புத் தேவைகள் உள்ள குடும்பங்களின் செலவுப் போக்கு இதிலிருந்து மாறுபடலாம்.
எதிர்பாராத செலவுகளிலிருந்து பாதுகாப்புப் பெற, மருத்துவ மற்றும் விபத்துக் காப்பீடு எடுத்துக்கொள்ளுமாறு Phiphat பரிந்துரைத்தார். மருத்துவக் கட்டணத்தின் ஒரு பகுதியை நோயாளிகள் செலுத்த வேண்டிய சுகாதாரக் காப்பீட்டு முறைகளை நோக்கி மாற்றங்கள் செய்யப்பட்டாலும், ஓய்வுபெற்றவர்களின் செலவுகள் அதிகரிக்கலாம். இந்த சாத்தியமான மாற்றங்கள் இன்னும் உறுதியான பலன் மாற்றமாகவில்லை; திட்டமிடலில் கவனிக்க வேண்டிய அம்சமாகவே உள்ளன.
நான்கு Ready Retire நிதிகள் எவ்வாறு செயல்படுகின்றன
KKP-யின் சேமிப்புக் கட்டத்தில் நான்கு தேர்வுகள் உள்ளன: KKP Ready Retire 2035, KKP Ready Retire 2045, KKP Ready Retire 2035 RMF, KKP Ready Retire 2045 RMF. RMF என்பது Retirement Mutual Fund என்பதன் சுருக்கம். பங்களிப்பு மற்றும் முதலீட்டை வைத்திருக்கும் காலம் தொடர்பான நிபந்தனைகளுக்கு உட்பட்டு வரிச் சலுகைகள் வழங்கும் தாய்லாந்து ஓய்வூதிய முதலீட்டு வகை இது.
முதலீட்டாளர்கள் தாங்கள் ஓய்வுபெற விரும்பும் இலக்கு ஆண்டைத் தேர்ந்தெடுக்கிறார்கள். அந்த ஆண்டு நெருங்கும்போது, நீண்டகால வளர்ச்சிக்காகப் பங்குகளைத் தக்கவைத்துக்கொண்டே, அதிக அபாயமுள்ள வளர்ச்சி சொத்துகளிலிருந்து முதலீட்டுத் தொகுப்பு படிப்படியாக விலகுகிறது. இலக்கு ஆண்டை எட்டும்போது, Ready Retire நிதிகள் KKP Lifelong Income ஆக மாற்றப்படும் வகையில் வடிவமைக்கப்பட்டுள்ளன.
வேலை நிறுத்துவதற்கு சற்று முன்பு சந்தை கடுமையாக வீழ்ச்சியடையும் அபாயத்தை இந்த அணுகுமுறை எதிர்கொள்கிறது. ஓய்வை நெருங்கும் சேமிப்பாளருக்கு, புதிய பங்களிப்புகள் மூலம் குறைந்துபோன முதலீட்டுத் தொகுப்பை மீண்டும் வளர்க்கக் குறைந்த காலமே இருக்கும்; பணமெடுக்கத் தொடங்கிய பிறகு இது மேலும் கடினமாகும்.
2009 பிப்ரவரியில் உலகளாவிய நிதி நெருக்கடியின்போது சந்தை மிகக் குறைந்த நிலையை எட்டிய மாதத்துடன் முடிவடைந்த 15 ஆண்டுக் காலத்துக்கான குறியீட்டுத் தரவுகளைப் பயன்படுத்தி KKP இந்த அபாயத்தை விளக்கியது. முதலீட்டு அபாயம் படிப்படியாகக் குறைக்கப்பட்ட தொகுப்பு, அபாயம் குறைக்கப்படாத தொகுப்பைவிட 25.1% அதிக மதிப்புடன் முடிவடைந்தது. இந்த எடுத்துக்காட்டு, உண்மையான நிதிச் செயல்திறனை அல்லாமல் குறியீட்டுக் கணக்கீடுகளைப் பயன்படுத்தியது.
அறிவிக்கப்பட்ட அட்டவணையும் முதலீட்டு மைல்கற்களும்:
- 2026 நவம்பர் 2: ஊடகக் கூட்டத்தில் தாய்லாந்தின் ஓய்வூதியச் சவால்கள் குறித்து Phiphat பேசினார்.
- 2026 நவம்பர்: முக்கிய முதலீட்டுப் பொருட்களுடன் Retirement Solutions திட்டத்தின் முதல் கட்டத்தைத் தொடங்க KKP திட்டமிட்டுள்ளது.
- 2035 மற்றும் 2045: Ready Retire நிதிகள் முறையே தங்களின் இலக்கு ஓய்வூதிய ஆண்டுகளை எட்டும்.
- பிற்கட்டங்கள்: காப்பீடு மற்றும் கூடுதல் செயலி அம்சங்களை ஒருங்கிணைக்க KKP திட்டமிட்டுள்ளது; விரிவான கால அட்டவணை அறிவிக்கப்படவில்லை.
சேமிப்பைச் செலவிட இரு வருமான நிதிகள் வெவ்வேறு வழிகளை வழங்குகின்றன
மூலதனத்தைப் பாதுகாக்க முயன்றுகொண்டே ஆண்டுக்கு சுமார் 4% கொடுப்பனவுகளை வழங்குவதே KKP Lifelong Income நிதியின் நோக்கம் என Narit தெரிவித்தார். வழக்கமான பண வரவு தேவைப்படுவதுடன், பிற்காலத்துக்கோ அடுத்த தலைமுறைக்கோ செல்வத்தைத் தக்கவைக்க விரும்பும் ஓய்வுபெற்றவர்கள் இதன் இலக்குக் குழுவில் அடங்குவர்.
மூலதனத் தொகையைப் பயன்படுத்தி ஆண்டுக்கு சுமார் 5% முதல் 7% வரை அதிக கொடுப்பனவுகளை வழங்குவதை KKP Advanced Income நோக்கமாகக் கொண்டுள்ளது. முதலீடு செய்யப்பட்ட பணமே மூலதனம் என்பதால், அதைச் செலவிடும்போது எதிர்காலப் பணமெடுப்புக்குக் கிடைக்கும் தொகை குறையும். குறைந்தபட்ச முதலீடு 1,000 பாட் என Narit குறிப்பிட்டார்.
இரு அணுகுமுறைகளும் பத்திரங்கள் மற்றும் ஈவுத்தொகை வழங்கும் தரமான பங்குகளில் முதலீட்டைப் பன்முகப்படுத்துகின்றன. முதலீட்டுப் பங்குகளைத் தானியங்கியாக விற்பனை செய்வதன் மூலம் திட்டமிட்ட கொடுப்பனவுகள் வழங்கப்படுகின்றன; இதன் மூலம் முதலீட்டாளருக்குப் பணம் கிடைக்கிறது. எனவே, பெறப்படும் கொடுப்பனவில் திரட்டிய முதலீட்டிலிருந்து எடுக்கப்பட்ட பணமும் இடம்பெறலாம்.
இந்த இரு அணுகுமுறைகளில் ஒன்றைத் தேர்ந்தெடுக்கும் ஓய்வுபெற்றவர் ஒரு தெளிவான சமநிலையை எதிர்கொள்கிறார்: இப்போது அதிகம் செலவிட்டால், பின்னர் குறைந்த மூலதனமே எஞ்சக்கூடும். முதலீட்டுத் தொகை உத்தரவாதம் அளிக்கப்படாது; முதலீடு செய்ததைவிடக் குறைவான தொகையை முதலீட்டாளர்கள் பெறக்கூடும் என Narit தெரிவித்தார்.
தொடக்க விற்பனையின்போது முதலீடு செய்பவர்களுக்கு ஆண்டுக்கு சராசரியாக 6% முதல் 7% வரை முதலீட்டு வருமானம் கிடைக்கும் என எதிர்பார்ப்பதாக KKP கூறியது. இவை எதிர்பார்ப்புகளே; உண்மையான வருமானம் மாறுபடும். KKP விவரித்த முதலீட்டுத் தொகுப்புகள் பங்குகளையும் பத்திரங்களையும் இணைக்கின்றன; அதிக அபாயமுள்ள வளர்ச்சி சொத்துகளின் பங்கு ஒதுக்கீட்டில் பாதிக்கும் குறைவாக உள்ளது.
கூட்டாண்மையில் Capital Group வழங்கும் பங்களிப்பு
Capital Group நிறுவனத்துக்கு 90 ஆண்டுகளுக்கும் மேலான முதலீட்டு அனுபவமும், நிர்வாகத்தின் கீழ் US$2.2 டிரில்லியனுக்கும் அதிகமான ஓய்வூதியச் சொத்துகளும் உள்ளதாக கூட்டாண்மை அறிவிப்பு தெரிவிக்கிறது. உலகளாவிய முதலீட்டுத் தொகுப்பு தொடர்பான அந்த அனுபவத்தையும் தாய்லாந்து முதலீட்டாளர்கள் மற்றும் குடும்ப நிதிநிலைகள் குறித்த தனது புரிதலையும் இணைக்கப்போவதாக KKP கூறுகிறது.
Capital Group-இன் தென்கிழக்கு ஆசிய வாடிக்கையாளர் குழுத் தலைவர் Jeik Sohn, இந்தக் கூட்டாண்மையின் நோக்கத்தை இவ்வாறு விவரித்தார்:
KKP உடன் இணைந்து, உலகளாவிய ஓய்வூதிய முதலீட்டுத் திறனையும் உள்ளூர் சந்தை அறிவையும் இணைக்கும் தீர்வுகள் மூலம் அந்த அனுபவத்தைத் தாய்லாந்து முதலீட்டாளர்களிடம் கொண்டு சென்றுள்ளோம். முக்கியமான ஓய்வூதிய முடிவுகளை எளிமையாக்கவும், முதலீட்டாளர்களின் மாறிவரும் தேவைகளுக்கு ஏற்ப வளரவும், அதிக நம்பிக்கையுடன் ஓய்வுக்காலத்தை எதிர்கொள்ள அவர்களுக்கு உதவவும் இது வடிவமைக்கப்பட்டுள்ளது.
உலகளாவிய பன்முகப்படுத்தல் என்பது KKP-யின் வாதத்தில் முக்கியப் பங்கு வகிக்கிறது. தாய்லாந்தின் வருங்கால வைப்பு நிதிச் சொத்துகளில் 97% உள்நாட்டிலேயே முதலீடு செய்யப்பட்டுள்ளதாக அதன் விளக்கக்காட்சி கூறுகிறது. ஆகஸ்ட் 2026 வரை கடந்த பத்தாண்டுகளில் SET குறியீட்டின் ஆண்டு சராசரி வருமானம் 3.7%, உலகளாவிய பங்குகளின் வருமானம் 13.0%, S&P 500 குறியீட்டின் வருமானம் 15.4% என அது கணக்கிட்டுள்ளது. குறிப்பிட்ட காலப்பகுதியில் ஏற்பட்ட வளர்ச்சியை ஆண்டுக்கு இணையான விகிதமாகக் காட்டுவதே ஆண்டு சராசரி வருமானம்.
வெளிநாடுகளில் முதலீடு செய்வது அதிகப் பொருளாதாரங்களிலும் நிறுவனங்களிலும் முதலீட்டைப் பரப்புகிறது; அதேவேளையில், மாற்று விகித அபாயத்தையும் அறிமுகப்படுத்துகிறது. வெளிநாட்டு முதலீட்டைத் தாய் நாணயமாக மாற்றும்போது, பாடின் மதிப்பில் ஏற்படும் மாற்றம் அதன் மதிப்பை அதிகரிக்கவோ குறைக்கவோ செய்யலாம்.
KKP தனது நிதிகளை ஆயுள் மற்றும் மருத்துவக் காப்பீட்டுடனும், KKP Better மூலம் முதலீட்டுத் தொகுப்பைக் கண்காணிக்கும் வசதியுடனும் இணைக்கத் திட்டமிட்டுள்ளது. Kiatnakin Phatra வங்கிக் கிளைகள், தனிநபர் நிதி ஆலோசகர்கள், 02-165-5555 ஆகியவற்றின் மூலம் ஆலோசனை பெறலாம்.
சமமற்ற பொருளாதாரத்தில் நீண்டகால ஓய்வூதியத் திட்டம்
2026ஆம் ஆண்டில் தாய்லாந்தின் பொருளாதாரம் 2.5% வளர்ச்சி அடையும் என KKP கணிக்கிறது; இந்த வளர்ச்சி சமமாகப் பகிரப்படாது. ஏற்றுமதி நிறுவனங்களும் செயற்கை நுண்ணறிவுடன் தொடர்புடைய முதலீடுகளும் சிறப்பாகச் செயல்படுகின்றன. அதேவேளையில், வாகனத் துறை, பெட்ரோவேதியியல், மின்சாதனங்கள், கட்டுமானம், சொத்துத் துறை, சுற்றுலா ஆகியவற்றில் அழுத்தம் நிலவுவதாகவும், உள்நாட்டுச் செலவினமும் குறையத் தொடங்கியுள்ளதாகவும் Phiphat விவரித்தார்.
2026ஆம் ஆண்டுக்கான தாய்லாந்துப் பங்குச் சந்தைக் குறியீட்டு இலக்கான 1,680 புள்ளிகளை குழு தொடர்ந்து கொண்டுள்ளது; 2026, 2027ஆம் ஆண்டுகளுக்கான கணிப்புகளை அது மறுஆய்வு செய்து வருகிறது. பெட்ரோவேதியியல் துறை மட்டும் விதிவிலக்காக இருக்கும் நிலையில், பட்டியலிடப்பட்ட நிறுவனங்களின் மொத்த வருவாய் மேம்படும் என எதிர்பார்க்கிறது.
அமெரிக்க இடைக்காலத் தேர்தல்கள், ஐரோப்பாவில் போராட்டங்கள், வட்டி விகித உயர்வு, மந்தமான வளர்ச்சி, நிலையற்ற பங்குச் சந்தைகள் ஆகியவற்றை வெளிநாட்டு அபாயங்களாக Phiphat சுட்டிக்காட்டினார். இத்தகைய முன்னேற்றங்கள் நம்பிக்கையைப் பலவீனப்படுத்தி, முதலீட்டாளர்கள் வளர்ந்து வரும் சந்தைகளிலிருந்து பணத்தை வெளியே எடுக்கத் தூண்டலாம்.
ஒப்பீட்டளவில் தற்காப்புத் தன்மை கொண்ட துறைகளில் வங்கிகளையும், நீண்டகால வளர்ச்சிக்காக சுகாதாரம், உணவு மற்றும் பானங்கள் துறைகளையும் KKP விரும்புகிறது. செயற்கை நுண்ணறிவு முதலீடுகளில் மந்தநிலை ஏற்படக்கூடும் என்பதையும் அது சுட்டிக்காட்டியது.
வருமானத்துடன் சேர்த்து, தொடர்ந்து சேமிப்பதும் முக்கியம் என்பதே Narit-இன் மையக் கருத்தாக இருந்தது. முதலீட்டாளர்கள் தங்கள் பங்களிப்புகளைத் தொடர்ந்தால், பல நிதி இலக்குகளுக்கு ஆண்டுக்கு 5% முதல் 7% வருமானம் போதுமானதாக இருக்கலாம் என அவர் தெரிவித்தார். நெருக்கடியின்போது முதலீட்டை விற்றுவிட்டு, மீட்சி வரும்போது மீண்டும் முதலீடு செய்யத் தவறுவது இந்த முன்னேற்றத்தைத் தடுக்கலாம். 90 வயது வரை நீடிக்க வேண்டிய திட்டத்தில், எவ்வளவு சேமிக்கப்படுகிறது என்பதும் தொடர்ந்து முதலீடு செய்யும் திறனும் முக்கியமானவை.
முக்கிய அம்சங்கள்
- KKP மற்றும் Capital Group ஆறு ஓய்வூதிய நிதிகளை அறிமுகப்படுத்துகின்றன; முதல் கட்டம் 2026 நவம்பரில் தொடங்கத் திட்டமிடப்பட்டுள்ளது.
- Ready Retire நிதிகள் நான்கு, 2035 அல்லது 2045ஆம் ஆண்டை இலக்காகக் கொண்டு, ஓய்வூதிய வருமானத்துக்கு மாறுவதற்கு முன் முதலீட்டுத் தொகுப்பின் அபாயத்தைக் குறைக்கின்றன.
- Lifelong Income சுமார் 4% கொடுப்பனவுகளை இலக்காகக் கொண்டுள்ளது; Advanced Income மூலதனத் தொகையைப் பயன்படுத்தி 5% முதல் 7% வரை வழங்குவதை நோக்கமாகக் கொண்டுள்ளது.
- தாய்லாந்தில் 86% பேருக்கு ஓய்வூதியச் சேமிப்புத் திட்டம் இல்லை அல்லது அதைத் தொடர்ந்து செயல்படுத்த முடியவில்லை என KKP கூறுகிறது.
- KKP மேற்கோள் காட்டிய வருங்கால வைப்பு நிதியின் சராசரி இருப்பு 2 மில்லியன் பாட். மாதம் 30,000 பாட் சம்பாதிக்கும் ஒருவருக்கான ஓய்வூதிய எடுத்துக்காட்டில் KKP கணக்கிட்ட 6 மில்லியன் பாடுடன் ஒப்பிடும்போது இது குறைவாகும்.
- மூன்று ஆண்டுகளுக்குள் ஓய்வூதிய நிதிச் சொத்துகளை 30 பில்லியன் பாட் அளவுக்கு உயர்த்த குழு இலக்கு நிர்ணயித்துள்ளது. முதலீட்டுத் தொகைக்கும் முதலீட்டு வருமானத்துக்கும் உத்தரவாதம் இல்லை.