லாபம் உயர்ந்தாலும் சந்தை எதிர்பார்ப்புகள் கடுமையானவை
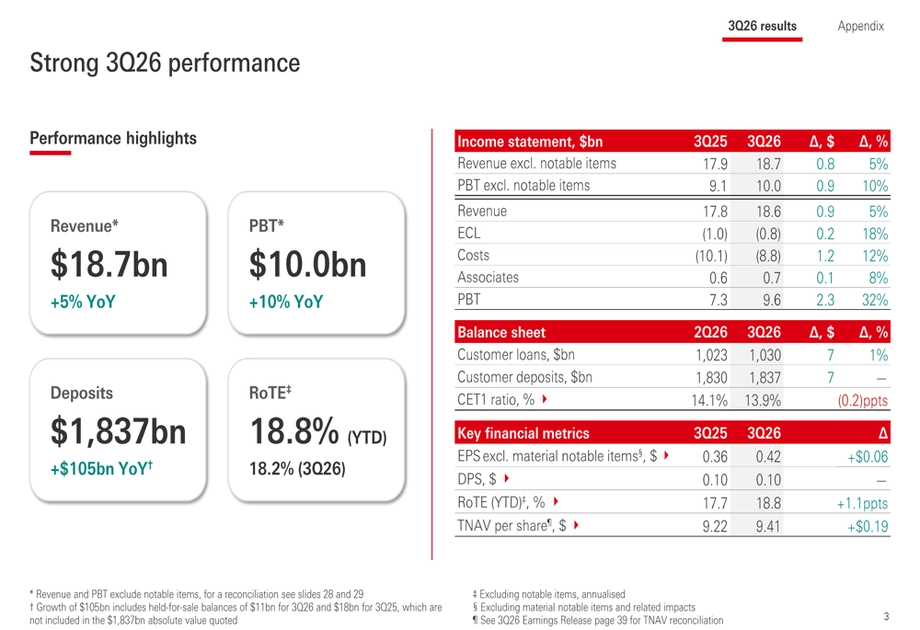
அக்டோபர் 27, 2026 அன்று, HSBC மூன்றாம் காலாண்டில் வரிக்கு முந்தைய லாபமாக 9.632 பில்லியன் டாலர் ஈட்டியதாக அறிவித்தது. இது முந்தைய ஆண்டைவிட 32% அதிகம். மேலும், 1 பில்லியன் டாலர் வரையிலான பங்குகளை மறுவாங்கும் திட்டத்தையும் அறிவித்தது. இருப்பினும், வருவாய் எதிர்பார்ப்புகளை எட்டாதது, வட்டி வருமானத்துக்கான கணிப்பை வங்கி மாற்றாமல் வைத்தது, முக்கிய மூலதன அளவுகோல் அதன் நடுத்தர கால இலக்கு வரம்புக்குக் கீழே சரிந்தது ஆகிய காரணங்களால் முதலீட்டாளர்கள் பங்குகளை விற்றனர்.
உள்ளடக்கம்
- லாபம் உயர்ந்தாலும் சந்தை எதிர்பார்ப்புகள் கடுமையானவை
- லாபம் 32% உயரக் காரணம் என்ன?
- வட்டி வருமானக் கணிப்பு ஏன் முக்கியமானது?
- மூலதன உபரி குறைந்தபோதும் பங்கு மறுவாங்கல்
- 2027-இல் புதிய மூலதன விதிகள் இடமளிக்கலாம்
- ஆசியச் செல்வ மேலாண்மையில் நிதி வரத்து வருவாய்க்கு மேலும் வலு சேர்க்கிறது
- கடன் இழப்புகள் குறைந்தாலும் செலவுகளைக் கட்டுப்படுத்த வேண்டும்
- சொத்து விற்பனைகள் குழுமத்தின் அமைப்பை மாற்றுகின்றன
- பங்குதாரர்கள் ஏன் எச்சரிக்கையுடன் இருந்தனர்?
- முக்கிய அம்சங்கள்
லண்டனைத் தலைமையிடமாகக் கொண்ட வங்கி, ஒரு பங்குக்கு 0.10 டாலர் என்ற மூன்றாவது இடைக்கால ஈவுத்தொகையை அறிவித்தது. இடைக்கால முடிவுகளுடன் அறிவிக்கப்பட்ட 1 பில்லியன் டாலர் பங்கு மறுவாங்கல் நிறைவடைந்ததைத் தொடர்ந்து வரும் இந்த மறுவாங்கல், 2026 முழு ஆண்டுக்கான முடிவுகளை HSBC வெளியிடுவதற்கு முன் நிறைவடையும் என எதிர்பார்க்கப்படுகிறது.
வருவாய் 5% உயர்ந்து 18.62 பில்லியன் டாலரை எட்டியது. வங்கி தொகுத்த ஆய்வாளர் ஒருமித்த கணிப்பு 18.93 பில்லியன் டாலராக இருந்தது. வரிக்கு முந்தைய லாபம் 9.69 பில்லியன் டாலர் என்ற ஒருமித்த கணிப்பைவிடச் சற்றுக் குறைவாக இருந்தது. வருவாய் பற்றாக்குறை சுமார் 310 மில்லியன் டாலர் அல்லது ஏறத்தாழ 1.6% ஆகவும், லாபப் பற்றாக்குறை சுமார் 58 மில்லியன் டாலர் அல்லது 0.6% ஆகவும் இருந்தது.
லண்டன் பங்குச் சந்தை வழியாக அக்டோபர் 27 அன்று RNS எண் 6044A-இன் கீழ் வெளியிடப்பட்ட HSBC-யின் வருவாய் கூட்ட அறிவிப்பில், முதலீட்டாளர்கள் மற்றும் ஆய்வாளர்களுக்கான விளக்கக் கூட்டத்தில் குழுமத்தின் தலைமை நிதி அதிகாரி பாம் கவுர் பேசுவார் எனக் குறிப்பிடப்பட்டது. செப்டம்பர் 30 அன்று குழுமத்தின் சொத்துகள் 3.445 டிரில்லியன் டாலராக இருந்ததாகவும், 56 நாடுகள் மற்றும் பிரதேசங்களில் செயல்பாடுகள் இருப்பதாகவும் அந்த அறிவிப்பு தெரிவித்தது.
அதிகாரப்பூர்வமான HSBC Holdings plc வருவாய் வெளியீட்டின் 3Q26 பதிப்பில், "அறிவிக்கப்பட்ட மற்றும் நிலையான நாணய மாற்று விகித முடிவுகள்" என்ற தலைப்பிலான நிதி அட்டவணைகள் இடம்பெற்றுள்ளன. அந்த அட்டவணைகளில், அறிவிக்கப்பட்ட "வரிக்கு முந்தைய லாபம்" காலாண்டுக்கு 9,632 மில்லியன் டாலராகவும், முதல் ஒன்பது மாதங்களுக்கு 29,154 மில்லியன் டாலராகவும் இருந்தது. அறிவிக்கப்பட்ட "வருவாய்" முறையே 18,620 மில்லியன் டாலராகவும் 56,362 மில்லியன் டாலராகவும் இருந்தது.
மேம்பட்டு வரும் ஆண்டு முடிவுகளுக்கும் அடுத்தகட்ட வளர்ச்சி குறித்த எதிர்பார்ப்புகளுக்கும் இடையிலான இடைவெளியே பங்குதாரர்களுக்கான முக்கியப் பிரச்சினையாக இருந்தது. பெரிய சட்டரீதியான செலவினம் இல்லாததால் வருவாய் பயனடைந்தது. அதே நேரத்தில், வங்கி குறுகிவரும் வட்டி வரம்புகளையும் ஜூன் இறுதியைவிடக் குறைந்த மூலதன உபரி வசதியையும் எதிர்கொண்டது.
லாபம் 32% உயரக் காரணம் என்ன?
2025 மூன்றாம் காலாண்டில் பதிவுசெய்யப்பட்ட 1.4 பில்லியன் டாலர் சட்டரீதியான ஒதுக்கீடு இந்த ஆண்டு மீண்டும் ஏற்படாததால், HSBC-யின் லாப ஒப்பீடு பெரிதும் பயனடைந்தது. ஒதுக்கீடு என்பது எதிர்பார்க்கப்படும் செலவுக்காகத் தனியே வைக்கப்படும் பணம். ஒப்பீட்டில் பெரிய செலவினம் மறையும்போது, அடிப்படை வணிகம் மெதுவாக வளர்ந்தாலும் ஆண்டுக்கான லாபம் கூர்மையாக உயரலாம்.
செயல்பாட்டுச் செலவுகள் 12% குறைந்து 8.8 பில்லியன் டாலராகின. இதற்கு முக்கியக் காரணம், அந்தச் சட்டரீதியான ஒதுக்கீடு இல்லாததாகும். குறிப்பிடத்தக்க அம்சங்களைத் தவிர்த்துப் பார்க்கும்போது, பணவீக்கமும் தொழில்நுட்பச் செலவினங்களும் செலவுகளை உயர்த்தியதால் செலவுகள் அதிகரித்தன.
குறிப்பிடத்தக்க அம்சங்களைத் தவிர்த்து, நிலையான நாணய மாற்று விகிதங்களைக் கொண்டு கணக்கிடப்படும் வரிக்கு முந்தைய லாபம் சுமார் 900 மில்லியன் டாலர் உயர்ந்து 10 பில்லியன் டாலரை எட்டியது. நாணயங்களின் மதிப்பு மாறுவதால் வணிகச் செயல்திறனில் ஏற்படும் மாற்றங்கள் மறைக்கப்படாமல் இருக்க, நிலையான நாணய ஒப்பீடுகளில் மாற்று விகிதங்கள் ஒரே நிலையில் வைக்கப்படுகின்றன.
காலாண்டு ஒப்பீடு பலவீனமாக இருந்தது. அறிவிக்கப்பட்ட வரிக்கு முந்தைய லாபம் இரண்டாம் காலாண்டைவிட 5.1% சரிந்தது. அதேவேளை, சாதாரணப் பங்குதாரர்களுக்குச் சேரும் லாபம் 7.09 பில்லியன் டாலரை எட்டியது. இது முந்தைய ஆண்டைவிட 45.5% அதிகம்; முந்தைய காலாண்டைவிட சுமார் 7.8% குறைவு. ஆகவே, ஆண்டு வளர்ச்சியும் காலாண்டு மந்தநிலையும் ஒரே முடிவுகளில் வெளிப்பட்டன.
வட்டி வருமானக் கணிப்பு ஏன் முக்கியமானது?
2026-ஆம் ஆண்டுக்கான வங்கிச் செயல்பாடுகளின் நிகர வட்டி வருமானம் குறைந்தது 46 பில்லியன் டாலராக இருக்கும் என்ற கணிப்பை HSBC மாற்றாமல் வைத்தது. நிர்வாகம் அந்தக் கணிப்பை மூன்றாவது முறையாக உயர்த்தும் என முதலீட்டாளர்கள் எதிர்பார்த்திருந்ததால், வழிகாட்டுதலில் மாற்றமில்லாதது ஏமாற்றத்தை ஏற்படுத்தியது.
காலாண்டில் வங்கிச் செயல்பாடுகளின் நிகர வட்டி வருமானம் 5% உயர்ந்து 11.66 பில்லியன் டாலரானது. குழுமம் தனியாக அறிவித்த நிகர வட்டி வருமான அளவீடு 6% உயர்ந்து 9.3 பில்லியன் டாலராக இருந்தது. இரண்டும் வட்டியுடன் தொடர்புடைய வருவாயைக் குறிக்கின்றன. ஆனால் அவை வெவ்வேறு அறிக்கையிடல் வரையறைகளைப் பயன்படுத்துவதால், காலகட்டங்களை ஒப்பிடும்போது ஒரே அளவீட்டைத் தொடர்ந்து பயன்படுத்த வேண்டும்.
நிகர வட்டி வருமானம் என்பது கடன்கள் மற்றும் பிற சொத்துகளிலிருந்து ஈட்டும் வட்டிக்கும், வைப்புகள் மற்றும் பிற நிதி ஆதாரங்களுக்கு செலுத்தும் வட்டிக்கும் இடையிலான வேறுபாடாகும். வைப்புகள் அதிகரித்தது HSBC-க்கு உதவியது. அதிக வருவாய் தரும் முதலீடுகளில் தனது கட்டமைப்பு ஹெட்ஜை மீண்டும் முதலீடு செய்ததும் உதவியது. காலப்போக்கில் வட்டி வருவாயை மேலும் நிலையாக வைத்திருக்க நிதி ஒப்பந்தங்களைப் பயன்படுத்துவதே அந்த ஹெட்ஜ் ஆகும்.
வட்டி ஈட்டும் சொத்துகளுடன் ஒப்பிடுகையில் வட்டி வருவாயை அளவிடும் நிகர வட்டி வரம்பு 1.57% ஆக இருந்தது. இது முந்தைய ஆண்டுடன் ஒப்பிடும்போது மாறவில்லை; ஆனால் இரண்டாம் காலாண்டைவிட 5 அடிப்படைப் புள்ளிகள் குறைந்தது. ஒரு அடிப்படைப் புள்ளி என்பது ஒரு சதவீதப் புள்ளியின் நூறில் ஒரு பங்கு. எனவே, காலாண்டு சரிவு 0.05 சதவீதப் புள்ளிகளாகும்.
வைப்புகளுக்கான ஹாங்காங்கின் போட்டி கூடுதல் அழுத்தத்தை ஏற்படுத்தியது. நடப்புக் கணக்குகளில் உள்ள பணத்தை நிலையான கால வைப்புகளுக்கு மாற்றும் வாடிக்கையாளர்கள் அதிக வட்டி பெறலாம்; ஆனால் அந்த வைப்புகள் வங்கிக்கு அதிகச் செலவை ஏற்படுத்துகின்றன. HSBC நிதியை ஈர்த்ததுடன், அவற்றில் சிலவற்றைத் தக்கவைத்துக்கொள்ள அதிக வட்டியும் செலுத்தியது.
மூலதன உபரி குறைந்தபோதும் பங்கு மறுவாங்கல்
பொதுப் பங்கு அடுக்கு 1 மூலதன விகிதம் (CET1) எனப்படும் HSBC-யின் மூலதன விகிதம், ஜூன் இறுதியில் இருந்த 14.1%-லிருந்து செப்டம்பர் இறுதியில் 13.9%-ஆகக் குறைந்தது. இடர் அடிப்படையில் சரிசெய்யப்பட்ட சொத்துகளுடன் ஒப்பிட்டு, வங்கியின் மிக உயர்தர மூலதனத்தை இந்த விகிதம் அளவிடுகிறது. பாதுகாப்பான சொத்தைவிட அதிக இடர் கொண்ட கடனுக்கு கூடுதல் மூலதன ஆதரவு தேவைப்படும்.
இடர்-எடையிடப்பட்ட சொத்துகள் அதிகரித்தது, கடன் கருவிகளின் நியாய மதிப்புகள் குறைந்தது, இடைக்கால முடிவுகளுடன் அறிவிக்கப்பட்ட பங்கு மறுவாங்கல் ஆகியவற்றால் இந்தச் சரிவு ஏற்பட்டதாக வங்கி தெரிவித்தது. அதன் நடுத்தர கால CET1 இலக்கு 14% முதல் 14.5% வரை மாறாமல் இருந்தது. இதனால், செப்டம்பர் விகிதம் அந்த வரம்பின் கீழ் எல்லையைவிட 0.1 சதவீதப் புள்ளி குறைவாக இருந்தது.
எதிர்பார்க்கப்படும் மூலதன உருவாக்கத்தையும் மூலதனத்தைப் பயன்படுத்துவதற்கான வங்கியின் முன்னுரிமைகளையும் கருத்தில் கொண்டால், CET1 சுமார் 14% இருக்கும் நிலையில் 1 பில்லியன் டாலர் பங்கு மறுவாங்கல் சாத்தியம் என கவுர் கூறினார். பங்கு மறுவாங்கலில், பங்குகளை வாங்குவதன் மூலம் பணம் திருப்பி அளிக்கப்படுகிறது; இதனால் புழக்கத்தில் உள்ள பங்குகளின் எண்ணிக்கை குறைகிறது. ஈவுத்தொகை பங்குதாரர்களுக்கு நேரடியாக வழங்கப்படுகிறது.
சில தரகு நிறுவனங்கள் எதிர்பார்த்த 500 மில்லியன் டாலரைவிட முன்மொழியப்பட்ட தொகை அதிகம். இருப்பினும், 2024 முழுவதும் மற்றும் 2025 முதல் பாதியில் ஒவ்வொரு காலாண்டிலும் அறிவிக்கப்பட்ட 2 பில்லியன் முதல் 3 பில்லியன் டாலர் வரையிலான பங்கு மறுவாங்கல்களைவிட இது குறைவு. புதிய திட்டத்தின் தொகை முந்தைய தொகைகளில் மூன்றில் ஒரு பங்கு முதல் பாதி வரை மட்டுமே. அதனால், உடனடி கணிப்புகளில் சிலவற்றை இது மிஞ்சினாலும், அதிகமான முதலீட்டாளர் வருவாய்க்குப் பழகியவர்களுக்கு ஏமாற்றமளிக்கக்கூடும்.
2027-இல் புதிய மூலதன விதிகள் இடமளிக்கலாம்
இறுதியாக்கப்பட்ட Basel 3.1 தரநிலைகள், 2027 ஜனவரி 1 முதல் தனது CET1 விகிதத்தை 40 முதல் 50 அடிப்படைப் புள்ளிகள் உயர்த்தக்கூடும் என, சமீபத்திய கணக்கீடுகளின் அடிப்படையில் HSBC மதிப்பிட்டது. நிதி இடர்களுக்கு எதிராக வங்கிகள் மூலதனத்தைக் கணக்கிட்டு வைத்திருக்க வேண்டிய விதிகளுக்கான சர்வதேசக் கோட்பாடுகளையே Basel தரநிலைகள் நிர்ணயிக்கின்றன.
அக்டோபர் 27, 2026 அன்று GMT நேரப்படி காலை 07:45-க்கு திட்டமிடப்பட்ட, பதிவு செய்யப்பட்ட ஆய்வாளர் மற்றும் முதலீட்டாளர் விளக்கக் கூட்டத்தில் கவுர் இந்த மதிப்பிடப்பட்ட தாக்கத்தை விவரித்தார்:
இன்று, 40 முதல் 50 அடிப்படைப் புள்ளிகள் வரையிலான Basel 3.1 தாக்கத்தை நாங்கள் மதிப்பிட்டுள்ளோம். இது 2027 ஜனவரி 1 முதல் நடைமுறைக்கு வரும்.
இந்த அளவிலான உயர்வு 0.4 முதல் 0.5 சதவீதப் புள்ளிகளுக்குச் சமம். மூன்றாம் காலாண்டில் HSBC-யின் விகிதம் 0.2 சதவீதப் புள்ளி குறைந்ததுடன் ஒப்பிடும்போது இது அவ்வளவு பெரியது. இந்த மதிப்பீடு இன்னும் பரிசீலனையில் உள்ளது. ஜனவரியில் உண்மையான விகிதம், அதற்குள் வணிகத்தில் ஏற்படும் மாற்றங்கள், லாபம் மற்றும் மூலதனப் பகிர்வுகள் ஆகியவற்றையும் பிரதிபலிக்கும்.
தனது இலக்கு அடிப்படையில் 50% ஈவுத்தொகை வழங்கும் இலக்கை HSBC மாற்றாமல் வைத்தது. கடன் வழங்குதல், முதலீடு செய்தல், இழப்புகளுக்கு எதிரான பாதுகாப்பு ஆகியவற்றுக்குத் தேவையான மூலதனத்துடன், ஈவுத்தொகை மற்றும் பங்கு மறுவாங்கலையும் நிர்வாகம் சமநிலைப்படுத்த வேண்டும்.
ஆசியச் செல்வ மேலாண்மையில் நிதி வரத்து வருவாய்க்கு மேலும் வலு சேர்க்கிறது
மூன்றாம் காலாண்டில் ஆசியச் செல்வ மேலாண்மை வணிகத்தில் 38 பில்லியன் டாலர் நிகரப் புதிய நிதியை HSBC ஈர்த்தது. இதனால் முதல் ஒன்பது மாதங்களுக்கான வரத்து 95 பில்லியன் டாலரைத் தாண்டியது. நிகரப் புதிய நிதி என்பது முதலீட்டு விலைகள் உயர்வதால் ஏற்படும் லாபத்தைக் குறிக்காது; பணம் எடுத்துச் சென்றதைக் கழித்த பிறகு வாடிக்கையாளர்கள் கொண்டுவரும் நிதியைக் குறிக்கும்.
வருவாய் விளக்கக் கூட்டத்தில் கவுர் இந்தப் புள்ளிவிவரங்களைத் தெரிவித்தார்:
இந்தக் காலாண்டில் ஆசியாவில் எங்கள் செல்வ மேலாண்மை வணிகத்தில் 38 பில்லியன் டாலர் நிகரப் புதிய நிதி வரவு ஏற்பட்டது. இதனால் ஆண்டின் தொடக்கம் முதல் இதுவரையிலான வரத்து 95 பில்லியன் டாலரைத் தாண்டியுள்ளது.
கார்ப்பரேட் மற்றும் நிறுவன வங்கிச் சேவைகள், செல்வ மேலாண்மை ஆகிய வணிகங்களிலும் கட்டண வருவாய் அதிகரித்ததாக வங்கி தெரிவித்தது. முதலீட்டுத் தயாரிப்புகள் மற்றும் நிதிச் சேவைகளுக்கான கட்டணங்கள், வட்டி வருமானத்துக்கு இணையாக மற்றொரு வருவாய் ஆதாரமாக உள்ளன. வைப்புகளுக்கான போட்டி வட்டி வரம்புகளைச் சுருக்கும் நேரத்தில், ஆசியாவின் நிதி வரத்து முக்கியத்துவம் பெறுகிறது.
நான்கு வணிகப் பிரிவுகளிலும் வைப்புகள் அதிகரித்ததாகவும், குறிப்பிடத்தக்க அம்சங்களைத் தவிர்த்துப் பார்க்கும்போது ஒவ்வொன்றும் 17%-ஐத் தாண்டிய வருடாந்திர உறுதியான பங்கு மூலதன வருவாயை அளித்ததாகவும் கவுர் கூறினார். உறுதியான பங்கு மூலதன வருவாய் என்பது நல்லெண்ணம் போன்ற அருவச் சொத்துகளை நீக்கிய பிறகு, பங்குதாரர் மூலதனத்துடன் ஒப்பிட்டு லாபத்தை அளவிடுவதாகும். அந்த மூலதனத்திலிருந்து வங்கி எவ்வளவு லாபம் ஈட்டுகிறது என்பதை மதிப்பிட இது முதலீட்டாளர்களுக்கு உதவுகிறது.
காலாண்டுக்கான சராசரி உறுதியான பங்கு மூலதனத்தின் மீதான வருடாந்திர வருவாய் HSBC-க்கு 17.7% ஆக இருந்தது; முந்தைய ஆண்டு இது 12.3% ஆக இருந்தது. முதல் ஒன்பது மாதங்களுக்கான வருவாய் 18.8% ஆக இருந்தது. குறிப்பிடத்தக்க அம்சங்களைத் தவிர்த்து, 2026 முதல் 2028 வரை குறைந்தது 17% என்ற இலக்கை குழுமம் தொடர்ந்து வைத்தது.
கடன் இழப்புகள் குறைந்தாலும் செலவுகளைக் கட்டுப்படுத்த வேண்டும்
காலாண்டில் எதிர்பார்க்கப்படும் கடன் இழப்புகளுக்காக HSBC 830 மில்லியன் டாலர் ஒதுக்கியது. இது முந்தைய ஆண்டைவிட 17% குறைவு. கடன் வாங்கியவர்கள் திருப்பிச் செலுத்த முடியாதபோது வங்கி இழக்கக்கூடிய தொகையை இந்தச் செலவினங்கள் மதிப்பிடுகின்றன.
ஹாங்காங்கின் வணிகச் சொத்துத் துறையில் நிலை 3 வெளிப்பாடுகளுக்கான ஒதுக்கீடு 100 மில்லியன் டாலர் குறைந்ததும், ஐக்கிய இராச்சியம் மற்றும் மெக்சிகோவில் ஒதுக்கீடுகள் குறைந்ததும் இந்தச் சரிவில் அடங்கும். கடன் பாதிப்புக்கான சான்றுகள் ஏற்கெனவே தென்படும் கடன்களையே நிலை 3 குறிக்கிறது. இந்தச் செலவினங்கள் குறைந்ததால் வருவாய் மேம்பட்டது; இருப்பினும், சொத்துத் துறை சார்ந்த இடர்களை வங்கி தொடர்ந்து நிர்வகிக்க வேண்டியுள்ளது.
சராசரி மொத்தக் கடன்களில் சுமார் 45 அடிப்படைப் புள்ளிகள் என்ற 2026 எதிர்பார்க்கப்படும் கடன் இழப்பு வழிகாட்டுதலை HSBC மாற்றவில்லை. இலக்கு அடிப்படையில் செயல்பாட்டுச் செலவு வளர்ச்சி சுமார் 1% ஆக இருக்கும் என்ற இலக்கையும் மாற்றவில்லை.
நிறுவனத்தை எளிமைப்படுத்துவதன் மூலம் கிடைக்கும் சேமிப்புடன் செலவுக் கட்டுப்பாட்டை கவுர் தொடர்புபடுத்தினார். தொழில்நுட்பச் செலவினமும் பணவீக்கமும் அடிப்படைச் செலவுகளைத் தொடர்ந்து உயர்த்தின. அதேவேளை, வணிகச் செயல்திறன் மேம்படுவதால் செயல்திறன் சார்ந்த ஊதியம் அதிகரிக்கவும், செலவு வளர்ச்சி சற்றே உயரவும் வாய்ப்புள்ளது. செயற்கை நுண்ணறிவின் அதிகப் பயன்பாட்டுடன் தொடர்புடைய ஐக்கிய இராச்சியச் செல்வ மேலாண்மைப் பணியாளர் குறைப்புகளும் பரிசீலனையில் இருந்தன. ஆனால், எத்தனை பணியிடங்கள் குறைக்கப்படும் அல்லது எப்போது என்பது உறுதிசெய்யப்படவில்லை.
சொத்து விற்பனைகள் குழுமத்தின் அமைப்பை மாற்றுகின்றன
உருகுவே வணிகத்தை விற்பனை செய்வதை HSBC நிறைவு செய்தது. மேலும், சிங்கப்பூர் ஆயுள் காப்பீட்டு வணிகம், ஆஸ்திரேலிய வீட்டுக் கடன் மற்றும் தனிநபர் கடன் தொகுப்பு, எகிப்து சில்லறை வங்கிச் சேவை வணிகம் ஆகியவற்றை விற்பனை செய்யும் திட்டங்களையும் அறிவித்தது. துருக்கியில் சில்லறை வங்கிச் சேவைகள் மற்றும் உள்ளூர் சிறு, நடுத்தர வணிகங்களுக்கான வங்கிச் சேவைகள் குறித்து மூலோபாய ஆய்வையும் தொடங்கியது.
இந்தப் பரிவர்த்தனைகள் ஒரே பிராந்தியத்திலிருந்து விலகுவதற்கான நடவடிக்கை அல்ல; பல்வேறு செயல்பாடுகளை உள்ளடக்கியவை. ஆசியச் செல்வ மேலாண்மை உள்ளிட்ட வளர்ச்சிப் பகுதிகளில் குழுமம் தொடர்ந்து முதலீடு செய்யும் நிலையில், மூலதனத்தையும் நிர்வாகத்தின் கவனத்தையும் HSBC செலுத்தும் இடங்களை இவை மாற்றுகின்றன.
நிறுவனத்தை எளிமைப்படுத்துதல், வளர்ச்சிக்காக முதலீடு செய்தல், பங்குதாரர்களுக்கு வருவாய் அளித்தல் ஆகியவற்றின் மூலம் வங்கியை வலுப்படுத்துவதாக குழுமத்தின் தலைமைச் செயல் அதிகாரி ஜார்ஜஸ் எல்ஹெடெரி தெரிவித்தார். குறிப்பிடத்தக்க அம்சங்களைத் தவிர்த்து, நிலையான நாணய மாற்று விகிதங்களைப் பயன்படுத்தி, 2027-ஐ ஒப்பிடும்போது 2028-இல் 5% வளர்ச்சியுடன், 2028 வரை ஆண்டுதோறும் வருவாயை உயர்த்தும் இலக்கையும் HSBC தொடர்ந்து வைத்தது.
முடிவுகள், சந்தை வர்த்தகம், வரவிருக்கும் மூலதன மாற்றங்கள் ஆகியவற்றின் வரிசை:
- செப்டம்பர் 30, 2026: காலாண்டின் முடிவில் HSBC-யின் CET1 விகிதம் 13.9% ஆகவும், சொத்துகள் 3.445 டிரில்லியன் டாலராகவும் இருந்தன.
- அக்டோபர் 27, 2026: வங்கி மூன்றாம் காலாண்டு முடிவுகளை வெளியிட்டு, 0.10 டாலர் ஈவுத்தொகையை அறிவித்ததுடன், 1 பில்லியன் டாலர் வரையிலான பங்கு மறுவாங்கலையும் அறிவித்தது.
- நவம்பர் 2, 2026: ஹாங்காங் பங்குகள் HK$132.40-க்கு வர்த்தகமானது. அன்றைய வர்த்தகத்தில் 2.43% சரிந்தது.
- ஜனவரி 1, 2027: மதிப்பிடப்பட்ட Basel 3.1 மூலதனப் பலன் நடைமுறைக்கு வரும் என HSBC எதிர்பார்க்கும் தேதி.
- 2026 முழு ஆண்டு முடிவுகள் வெளியாவதற்கு முன்: புதிய பங்கு மறுவாங்கல் திட்டத்தை நிறைவு செய்ய HSBC எதிர்பார்க்கிறது. முடிவுகள் வெளியிடப்படும் குறிப்பிட்ட தேதி அறிவிக்கப்படவில்லை.
பங்குதாரர்கள் ஏன் எச்சரிக்கையுடன் இருந்தனர்?
முடிவுகள் வெளியானதைத் தொடர்ந்து, ஐரோப்பிய வர்த்தகத்தின் தொடக்கத்தில் HSBC-யின் லண்டன் பங்குகள் 6.5% சரிந்தன. முன்னதாகப் பதிவான வர்த்தக நிலவரத்தில் ஹாங்காங் பங்குகள் 2.95% குறைந்திருந்தன; முடிவுகள் வெளியான வர்த்தக அமர்வில் சரிவு மேலும் ஆழமானது. விற்பனை அழுத்தம் நவம்பர் 2 வரையிலும் நீடித்தது.
பல அழுத்தங்கள் ஒரே நேரத்தில் வந்ததே இந்த எதிர்வினைக்குக் காரணம்: வருவாய் ஒருமித்த கணிப்பைவிடக் குறைவு, வங்கிச் செயல்பாடுகளின் வட்டி வருமானக் கணிப்பில் மாற்றமில்லை, காலாண்டு வட்டி வரம்பு குறுகியது, மூலதன விகிதம் வங்கியின் இலக்கு வரம்புக்குக் கீழே இருந்தது. பின்னர் கோல்ட்மேன் சாக்ஸ் தனது வருவாய்க் கணிப்புகளைக் குறைத்ததுடன், ஹாங்காங் பங்குக்கான இலக்கு விலையை HK$192-லிருந்து HK$188-ஆகக் குறைத்தது. வட்டி வருமானம் குறித்த கணிப்பு மேலும் எச்சரிக்கையாக மாறியதைக் காரணமாகக் குறிப்பிட்டது.
இதனால், வலுவான ஆண்டு லாப வளர்ச்சியுடனும் கணிசமான ஆசியச் செல்வ மேலாண்மை நிதி வரத்துடனும் HSBC இறுதிக் காலாண்டுக்குள் நுழைந்தது. ஆனால், முதலீட்டாளர்கள் வேகமான வருவாய் வளர்ச்சியையும் மூலதனத்தைத் திருப்பியளிக்கும் அதிகத் திறனையும் எதிர்பார்த்தனர். குறைந்தது 46 பில்லியன் டாலர் வங்கிச் செயல்பாட்டு நிகர வட்டி வருமானத்தை ஈட்டுவது, செலவு வளர்ச்சியை இலக்குக்கு அருகில் வைத்திருப்பது, பங்கு மறுவாங்கலை நிறைவு செய்யும் அதேவேளை மூலதனத்தை மீண்டும் உயர்த்துவது ஆகியவையே அடுத்த சோதனைகளாகும்.
முக்கிய அம்சங்கள்
- மூன்றாம் காலாண்டு வரிக்கு முந்தைய லாபம் 32% உயர்ந்து 9.632 பில்லியன் டாலரை எட்டியது; ஆனால் முந்தைய காலாண்டைவிட 5.1% குறைந்தது.
- வருவாய் 18.62 பில்லியன் டாலராக இருந்தது; ஆய்வாளர்களின் 18.93 பில்லியன் டாலர் ஒருமித்த கணிப்பைவிடக் குறைவு.
- ஒரு பங்குக்கு 0.10 டாலர் ஈவுத்தொகையை HSBC அறிவித்ததுடன், 1 பில்லியன் டாலர் வரையிலான பங்குகளை மறுவாங்கவும் திட்டமிட்டது.
- CET1 மூலதன விகிதம் 13.9%-ஆகக் குறைந்தது. இது 14% முதல் 14.5% வரையிலான நடுத்தர கால இலக்கு வரம்புக்குக் கீழே உள்ளது.
- Basel 3.1 மாற்றங்கள், 2027 ஜனவரி முதல் மூலதன விகிதத்தை 40 முதல் 50 அடிப்படைப் புள்ளிகள் உயர்த்தக்கூடும்.
- காலாண்டில் ஆசியச் செல்வ மேலாண்மை வணிகத்தின் நிகரப் புதிய நிதி 38 பில்லியன் டாலரை எட்டியது; முதல் ஒன்பது மாதங்களில் 95 பில்லியன் டாலரைத் தாண்டியது.
- 2026-ஆம் ஆண்டுக்கான வங்கிச் செயல்பாட்டு நிகர வட்டி வருமானக் கணிப்பை குறைந்தது 46 பில்லியன் டாலராக HSBC மாற்றாமல் வைத்தது. 2026 முதல் 2028 வரையிலான லாப இலக்குகளையும் தொடர்ந்தது.