கட்டுமானத் தேக்கம், கப்பல் போக்குவரத்து மீட்சியைச் சந்திக்கிறது
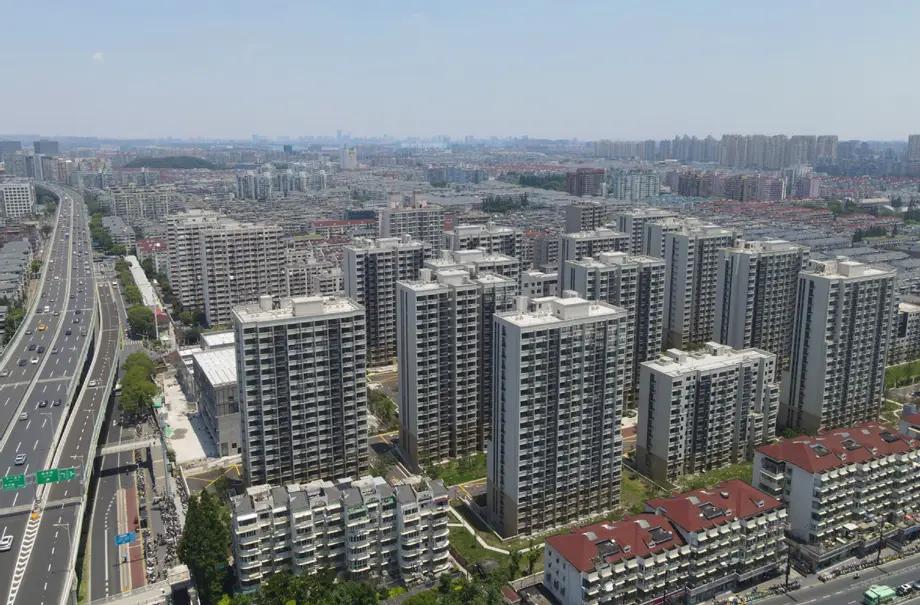
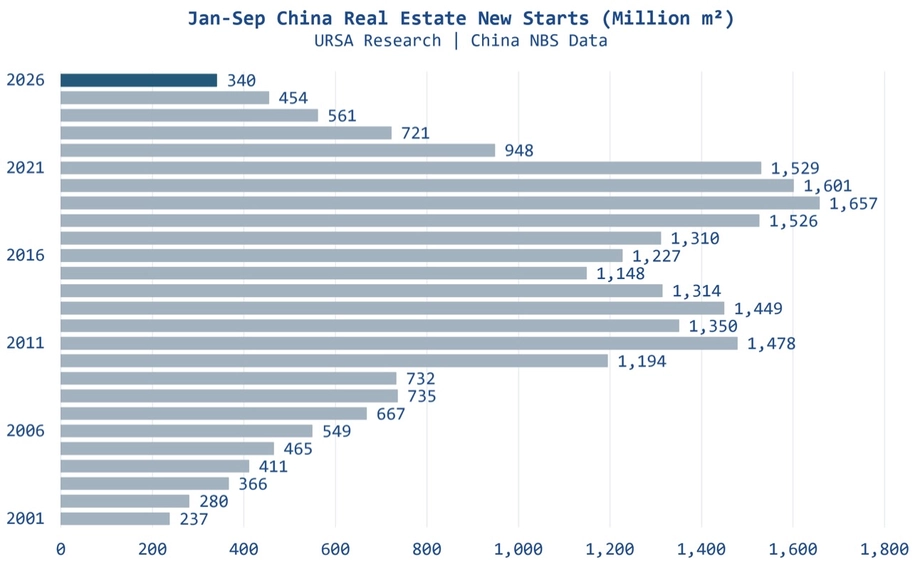
2026-ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் சீனாவில் 340.31 மில்லியன் சதுர மீட்டர் பரப்பளவிலான சொத்துகளுக்கான கட்டுமானப் பணிகள் தொடங்கின. இது முந்தைய ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 24.9% சரிவு என்று அக்டோபர் 19-ஆம் தேதி வெளியிடப்பட்ட தேசிய புள்ளிவிவரப் பணியகத்தின் தரவுகள் தெரிவிக்கின்றன. குடியிருப்புக் கட்டுமானத் தொடக்கங்கள் இன்னும் வேகமாக 25.4% சரிந்து, 247.74 மில்லியன் சதுர மீட்டராகக் குறைந்தன.
உள்ளடக்கம்
- கட்டுமானத் தேக்கம், கப்பல் போக்குவரத்து மீட்சியைச் சந்திக்கிறது
- கட்டுமானப் புள்ளிவிவரங்கள் அளப்பது என்ன?
- கட்டுமான ஏற்றத்திலிருந்து நீண்ட சரிவு
- முதலீடும் கட்டுமான நிறுவனங்களுக்கான நிதியும் தொடர்ந்து சரிகின்றன
- வாங்குபவர்கள் ஏற்கெனவே உள்ள சொத்துகளை நோக்கி நகர்கின்றனர்
- முக்கிய பிராந்தியங்கள் அனைத்திலும் மந்தநிலை பரவுகிறது
- இரும்புத் தாது ஏற்றுமதி ஏன் இன்னும் அதிகரிக்கிறது?
- கினியா பயணத் தூரக் கணக்கை மாற்றுகிறது
- இரு போக்குகள் சந்தையை வெவ்வேறு திசைகளில் இழுக்கின்றன
- முக்கிய குறிப்புகள்
இந்தப் புதிய புள்ளிவிவரங்கள், வருடாந்திர கட்டுமானத் தொடக்கங்கள் கடைசியாக 2002-இல் காணப்பட்ட நிலைக்குத் திரும்பியுள்ள சரிவைத் தொடர்கின்றன. 2019 முதல் ஏற்பட்ட சரிவு 74% என உர்சா ஷிப் புரோக்கர்ஸின் ஆய்வு மதிப்பிடுகிறது; 2025-இல் இது 2.27 பில்லியன் சதுர மீட்டரிலிருந்து 588 மில்லியன் சதுர மீட்டராகக் குறைந்தது. 2026-ஆம் ஆண்டின் முதல் ஒன்பது மாதத் தொடக்கங்கள், 2019-ஆம் ஆண்டின் இதே காலத்தைவிட கிட்டத்தட்ட 80% குறைவாக இருந்தன.
எஃகு உற்பத்திக்குத் தேவையான மூலப்பொருள்களைக் கொண்டு செல்லும் நிறுவனங்களுக்கு ஆச்சரியமளிக்கும் விஷயம், சீனாவின் இரும்புத் தாது இறக்குமதி இன்னும் அதிகரித்து வருவதுதான். சொத்து முதலீடு, கட்டுமானம், புதிய கட்டிட விற்பனை ஆகியவை அனைத்தும் சுருங்கியபோதும், 2026-ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் இரும்புத் தாது இறக்குமதி 4.1% அதிகரித்தது.
சரக்குப் போக்குவரத்துத் தேவை, சரக்கின் எடையை மட்டுமல்லாமல் பயணத் தூரத்தையும் சார்ந்திருப்பதால் கப்பல் போக்குவரத்துத் துறை நிர்வாகிகள் அதிக நம்பிக்கையுடன் உள்ளனர். கினியாவிலிருந்து கனிம ஏற்றுமதியும், மூலப்பொருள் கொள்முதல் வழிகளில் ஏற்படும் மாற்றங்களும் கப்பல்களை நீண்ட காலம் பணியில் வைத்திருக்கலாம். இதனால் சீனாவின் பாரம்பரிய கட்டுமானத் துறை பலவீனமடைந்தாலும் சரக்குக் கட்டணச் சந்தைகளுக்கு ஆதரவு கிடைக்கிறது.
கட்டுமானப் புள்ளிவிவரங்கள் அளப்பது என்ன?
அடித்தளம் தோண்டுதல், நிலச் சீரமைப்பு அல்லது நிரந்தரத் தூண் அமைக்கும் பணி தொடங்கும் கட்டத்தைக் கட்டுமானத் தொடக்கம் என தேசிய புள்ளிவிவரப் பணியகம் வரையறுக்கிறது. கட்டிடத்தின் பல்வேறு தளங்கள் உட்பட, திட்டமிடப்பட்ட முழுக் கட்டிடப் பரப்பளவும் இந்தக் கணக்கில் சேர்க்கப்படுகிறது. கட்டுமானப் பணிகளின் வரிசையில் திட்டங்கள் நுழைவதற்கான அளவீடாக இது அமைகிறது.
பணியகத்தின் ஜனவரி முதல் செப்டம்பர் வரையிலான வெளியீட்டில் குறியீடுகளுக்கான வரையறைகள், பிராந்திய வகைப்பாடுகள், ஆண்டுக்கு ஆண்டு மாற்றங்களைக் கணக்கிடப் பயன்படுத்தப்படும் ஒப்பீட்டு அடிப்படை குறித்த விளக்கம் ஆகியவை இடம்பெற்றுள்ளன. சொத்து மேம்பாட்டுக் கணக்கெடுப்பு, சொத்து மேம்பாடு மற்றும் வணிக நடவடிக்கைகளில் ஈடுபடும் சட்டப்பூர்வ நிறுவனங்களை உள்ளடக்குகிறது. ஜனவரி மாதத்தைத் தவிர்த்து ஒவ்வொரு மாதமும் முழுமையான கணக்கெடுப்பு நடத்தப்படுகிறது. முதலீடு, புதிய சொத்து விற்பனைப் பரப்பளவு உள்ளிட்ட குறியீடுகளுக்கான முந்தைய ஆண்டுத் தரவுகள், புள்ளிவிவர அறிக்கை முறை மற்றும் புள்ளிவிவர அமலாக்கச் சோதனைகளின் கீழ் திருத்தப்படுகின்றன; வளர்ச்சி விகிதங்கள் ஒப்பிடத்தக்க அடிப்படையில் கணக்கிடப்படுகின்றன.
ஆகஸ்ட் 18-ஆம் தேதி வெளியிடப்பட்ட பணியகத்தின் ஜனவரி முதல் ஜூலை வரையிலான வெளியீட்டில், புதிய கட்டுமானத் தொடக்கங்கள் 267 மில்லியன் சதுர மீட்டராகவும், 24% சரிவுடனும் பதிவாகின. செப்டம்பருக்குள் ஒட்டுமொத்தச் சரிவு 24.9%-ஆக விரிவடைந்தது. இரு காலகட்டங்களிலும் மொத்தத்தில் சுமார் 73% குடியிருப்புக் கட்டுமானத் தொடக்கங்களாக இருந்தன.
ஜனவரி முதல் செப்டம்பர் வரை கட்டுமானத்திலிருந்த கட்டிடங்களின் பரப்பளவு 5.65221 பில்லியன் சதுர மீட்டராக இருந்தது; இது 12.8% சரிவு. முந்தைய ஆண்டுகளில் தொடங்கப்பட்ட திட்டங்கள், இடைநிறுத்தத்துக்குப் பின் மீண்டும் தொடங்கிய திட்டங்கள், அறிக்கைக் காலத்தில் பணிகள் நடைபெற்று பின்னர் நிறுத்தப்பட்ட திட்டங்கள் ஆகியவை இந்தப் பிரிவில் அடங்கும். பல ஆண்டுகளாகத் திரண்டுள்ள கட்டுமானச் செயல்பாடுகளால் இந்தப் பரப்பளவு மிகவும் பெரியதாக உள்ளது.
முடிக்கப்பட்ட கட்டிடப் பரப்பளவு 25.1% சரிந்து 232.71 மில்லியன் சதுர மீட்டரை எட்டியது. பயன்பாட்டுக்கும் ஒப்படைப்புக்கும் உரிய நிபந்தனைகளைப் பூர்த்தி செய்த கட்டிடங்களே முடிக்கப்பட்டவையாகக் கணக்கிடப்படுகின்றன. வீடு முடிவதற்காகக் காத்திருக்கும் குடும்பங்களுக்கு, இந்த அளவீடு புதிய திட்டம் தொடங்கும் நிலையிலிருந்து வேறுபட்ட சொத்துச் சந்தைக் கட்டத்தைக் காட்டுகிறது.
கட்டுமான ஏற்றத்திலிருந்து நீண்ட சரிவு
உர்சாவின் வரலாற்று ஒப்பீடு, வளர்ச்சியின் பல்வேறு கட்டங்களிலும் சுருக்கம் ஏற்பட்டுள்ளதைக் காட்டுகிறது. 2021 முதல் கட்டுமானத்திலுள்ள பரப்பளவு 32% சரிந்துள்ளது; 2023 நிலவரத்துடன் ஒப்பிடுகையில் முடிக்கப்பட்ட கட்டிடப் பரப்பளவு சுமார் 40% குறைந்துள்ளது.
சீனாவில் கட்டுமான அளவுகள் மீண்டும் 2002-ஆம் ஆண்டுடன் தொடர்புடைய நிலையை எட்டியிருப்பது, முற்றிலும் மாறுபட்ட சூழலில் நிகழ்கிறது. உலக வர்த்தக அமைப்பில் இணைந்ததைத் தொடர்ந்து, அப்போது நாடு பெரும் கட்டுமான விரிவாக்கக் கட்டத்துக்குள் நுழைந்துகொண்டிருந்தது. தற்போதைய சந்தையில் தொடர்ந்து ஆறு ஆண்டுகளாகக் கட்டுமானத் தொடக்கங்கள் சரிந்துள்ளன.
கட்டுமானப் பணிகளின் வரிசையில் மந்தநிலை எவ்வாறு பரவியுள்ளது என்பதை முக்கிய மைல்கற்கள் காட்டுகின்றன:
- 2002: சமீபத்திய வீழ்ச்சிக்குப் பின் எட்டப்பட்ட அளவுகளுக்கு இணையான கட்டுமானத் தொடக்கங்கள் பதிவாகின என உர்சா தெரிவிக்கிறது.
- 2019: வருடாந்திர கட்டுமானத் தொடக்கங்கள் 2.27 பில்லியன் சதுர மீட்டராக இருந்தன; உர்சா குறிப்பிடும் 74% சரிவுக்கான ஒப்பீட்டு அடிப்படை இதுவாகும்.
- 2021: அதன் பிறகு கட்டுமானத்திலுள்ள பரப்பளவு 32% சரிந்ததைக் கணக்கிடுவதற்கான ஒப்பீட்டு ஆண்டு.
- 2023: முடிக்கப்பட்ட கட்டிடப் பரப்பளவில் சுமார் 40% சரிவுக்கான ஒப்பீட்டு ஆண்டு.
- 2025: வருடாந்திர கட்டுமானத் தொடக்கங்கள் 588 மில்லியன் சதுர மீட்டராகக் குறைந்தன.
- ஜனவரி முதல் செப்டம்பர் 2026 வரை: கட்டுமானத் தொடக்கங்கள் 340.31 மில்லியன் சதுர மீட்டராக இருந்தன; 2025-ஆம் ஆண்டின் இதே காலத்துடன் ஒப்பிடுகையில் 24.9% சரிவு.
புதிய திட்டங்கள் குறைவதால், எதிர்காலக் கட்டுமானக் கட்டங்களுக்குள் நுழையும் பணிகளின் அளவு குறைகிறது. இதற்கிடையில், முடிக்கப்பட்ட கட்டிடங்களின் சரிவு, மக்கள் குடியேறத் தயாராகும் கட்டிடங்கள் வரையிலான பணிகளிலும் பலவீனம் நீடிப்பதைக் காட்டுகிறது.
முதலீடும் கட்டுமான நிறுவனங்களுக்கான நிதியும் தொடர்ந்து சரிகின்றன
2026-ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் சொத்து மேம்பாட்டு முதலீடு மொத்தம் 5.3364 டிரில்லியன் யுவானாக இருந்தது; இது 20.6% சரிவு. குடியிருப்புச் சொத்துகளுக்கான முதலீடு 4.1125 டிரில்லியன் யுவானாக இருந்து 20.5% குறைந்தது. கட்டிடங்கள், நில மேம்பாடு, நிலக் கையகப்படுத்தல் மற்றும் தொடர்புடைய பணிகளுக்கான செலவுகள் பணியகத்தின் முதலீட்டு அளவீட்டில் அடங்கும்.
ஜூலைக்குப் பிறகு சரிவின் வேகம் அதிகரித்தது. முதல் ஏழு மாதங்களில் முதலீடு 19.2% குறைந்திருந்தது; கட்டுமான நிறுவனங்களுக்குக் கிடைத்த நிதி 20.3% சரிந்திருந்தது. செப்டம்பருக்குள் நிதிச் சரிவு 21.6%-ஆக விரிவடைந்தது; இதனால் நிறுவனங்களிடம் 5.6813 டிரில்லியன் யுவான் மட்டுமே இருந்தது.
ஜனவரி முதல் செப்டம்பர் வரை கட்டுமான நிறுவனங்களுக்கான உள்நாட்டுக் கடன்கள் 33.1% சரிந்து 762.4 பில்லியன் யுவானாகின. நிறுவனங்கள் தாங்களாகத் திரட்டிய நிதி 21.4% குறைந்து 2.0572 டிரில்லியன் யுவானாக இருந்தது. வாங்குபவர்களிடமிருந்து கிடைத்த வைப்புத்தொகைகளும் முன்பணங்களும் 14.8% சரிந்து 1.7982 டிரில்லியன் யுவானாகின; தனிநபர் அடமான நிதி 22.1% குறைந்து 767.8 பில்லியன் யுவானாக இருந்தது.
எனவே, கட்டுமான நிறுவனங்கள் பல வழிகளிலிருந்தும் ஒரே நேரத்தில் குறைந்து வரும் வருவாயை எதிர்கொண்டன. விற்பனை குறைவதால் வாடிக்கையாளர்களிடமிருந்து வரும் பணம் சுருங்குகிறது; கடன் பெறுவது குறைவதால் கட்டுமானத்துக்கான மற்றொரு நிதி ஆதாரமும் கட்டுப்படுகிறது. முதலீடு குறைந்ததுடன் புதிய திட்டங்களின் எண்ணிக்கையும் ஏன் குறைந்தது என்பதை இந்தப் புள்ளிவிவரங்கள் விளக்குகின்றன.
வாங்குபவர்கள் ஏற்கெனவே உள்ள சொத்துகளை நோக்கி நகர்கின்றனர்
ஜனவரி முதல் செப்டம்பர் வரை புதிதாகக் கட்டப்பட்ட வணிகச் சொத்துகளின் விற்பனைப் பரப்பளவு 564.83 மில்லியன் சதுர மீட்டராக இருந்தது; இது 13.2% சரிவு. அவற்றின் ஒப்பந்த மதிப்பு 13.9% குறைந்து 5.3799 டிரில்லியன் யுவானாக இருந்தது. குடியிருப்புச் சொத்துகளின் விற்பனைப் பரப்பளவு 13.8% சரிந்தது; விற்பனை மதிப்பு 13.7% குறைந்தது.
ஏற்கெனவே உள்ள சொத்துகளின் விற்பனை இதற்கு மாறான போக்கைக் காட்டியது. மறுவிற்பனைக்கான இணையவழி ஒப்பந்தங்களில் இடம்பெற்ற பரப்பளவு 617.46 மில்லியன் சதுர மீட்டர் என வீட்டுவசதி மற்றும் நகர்ப்புற-ஊரக மேம்பாட்டு அமைச்சகத்தின் புள்ளிவிவரங்கள் தெரிவிக்கின்றன. இது 10.7% அதிகரிப்பு. புதிதாகக் கட்டப்பட்ட வணிகச் சொத்துகளின் விற்பனைப் பரப்பளவைவிட இது 52.63 மில்லியன் சதுர மீட்டர் அல்லது சுமார் 9.3% அதிகமாகும்.
இந்த மறுவிற்பனைப் புள்ளிவிவரம், ஜனவரி முதல் செப்டம்பர் வரையிலான பணியகத்தின் வெளியீட்டில் இடம்பெற்றுள்ளது. அதன் குறிப்பு 6, தரவுக்கான ஆதாரமாக அமைச்சகத்தைக் குறிப்பிடுகிறது; அறிக்கைக் காலத்தில் நகர்ப்புறங்களில் இரண்டாம் நிலைச் சொத்துகளுக்கான இணையவழிப் பரிவர்த்தனை ஒப்பந்தங்களில் உள்ள மொத்தப் பரப்பளவு என இந்த அளவீட்டை வரையறுக்கிறது.
இந்த இரு அளவீடுகளும் சந்தையின் வெவ்வேறு பகுதிகளைக் கண்காணிக்கின்றன. மறுவிற்பனையில் ஏற்கெனவே உள்ள கட்டிடங்கள் உரிமையாளர்களிடையே கைமாறுகின்றன; புதிய சொத்து விற்பனையே கட்டுமான நிறுவனங்களுக்கு வருவாய் ஈட்டித் தருகிறது. எனவே, ஏற்கெனவே உள்ள வீடுகளில் பரிவர்த்தனை அதிகரித்தாலும், புதிய கட்டிடங்களைக் கட்டும் நிறுவனங்களுக்குக் கிடைக்கும் நிதி குறையலாம்.
செப்டம்பர் இறுதியில் விற்பனைக்காகக் கையிருப்பில் இருந்த முடிக்கப்பட்ட வணிகச் சொத்துகளின் பரப்பளவு 748.25 மில்லியன் சதுர மீட்டராக இருந்தது; முந்தைய ஆண்டுடன் ஒப்பிடுகையில் 1.5% சரிவு. இதில் மூன்று ஆண்டுகளுக்குள் விற்பனைக்காக வைத்திருந்த சொத்துகளின் பரப்பளவு 541.97 மில்லியன் சதுர மீட்டராக இருந்து 5% குறைந்தது. விற்பனை அல்லது குத்தகைக்கு வழங்கத் தயாராக உள்ள முடிக்கப்பட்ட பரப்பளவையே இந்தக் கையிருப்பாகப் பணியகம் வரையறுக்கிறது.
முக்கிய பிராந்தியங்கள் அனைத்திலும் மந்தநிலை பரவுகிறது
பணியகத்தின் ஜனவரி முதல் ஜூலை வரையிலான பிராந்தியப் புள்ளிவிவரங்கள், கிழக்கு, மத்திய, மேற்கு மற்றும் வடகிழக்கு சீனா முழுவதும் சொத்து மேம்பாட்டு முதலீடு சரிந்ததைக் காட்டுகின்றன. பெய்ஜிங், ஷாங்காய், குவாங்டாங் உள்ளிட்ட பல கடலோர மாகாணங்களை உள்ளடக்கிய கிழக்குப் பிராந்தியத்தில் 2.5485 டிரில்லியன் யுவான் முதலீடு செய்யப்பட்டது; இது தேசிய சொத்து முதலீட்டில் சுமார் 59% ஆகும்.
கிழக்குப் பிராந்திய முதலீடு 19.7% சரிந்தது. மத்திய சீனாவில் முதலீடு 20% குறைந்து 840.9 பில்லியன் யுவானாகவும், மேற்குப் பிராந்தியத்தில் 15.9% சரிந்து 835.5 பில்லியன் யுவானாகவும் இருந்தது. வடகிழக்கு சீனாவில் சதவீத அடிப்படையில் மிகப் பெரிய சரிவு, அதாவது 29.7%, பதிவானது; அங்கு முதலீடு 76 பில்லியன் யுவானாக இருந்தது.
புதிய வணிகச் சொத்துகளின் விற்பனையும் நான்கு பிராந்தியங்களிலும் சரிந்தது. கிழக்கில் விற்பனைப் பரப்பளவு 11.2%, மத்திய சீனாவில் 11.5%, மேற்கில் 12% குறைந்தது. வடகிழக்கில் விற்பனைப் பரப்பளவு 21.5% சரிந்தது; விற்பனை மதிப்பும் 23.8% குறைந்தது.
தேசிய அளவிலான மந்தநிலை எந்தளவு பரவலாக உள்ளது என்பதைப் பிராந்தியப் புள்ளிவிவரங்கள் காட்டுகின்றன: பெரிய கடலோர முதலீட்டுச் சந்தைகள் முதல் ஒப்பீட்டளவில் சிறிய வடகிழக்குச் சந்தை வரை பலவீனம் நிலவுகிறது. நான்கு பிராந்தியங்களில் மேற்குச் சீனாவில் முதலீட்டுச் சரிவு மிகக் குறைவாக இருந்தபோதும், அங்கும் செலவு கிட்டத்தட்ட ஆறில் ஒரு பங்கு குறைந்தது.
இரும்புத் தாது ஏற்றுமதி ஏன் இன்னும் அதிகரிக்கிறது?
சொத்துக் கட்டுமானம் வரலாற்று ரீதியாக சீனாவின் எஃகு தேவைக்கான முக்கிய ஆதாரமாக இருந்து வந்துள்ளது. வழக்கமான எஃகு உற்பத்தியில் பயன்படுத்தப்படும் இரும்பை இரும்புத் தாது வழங்குகிறது. உலோக நிலக்கரி கோக்காக மாற்றப்படுகிறது; அது தாதுவிலிருந்து ஆக்சிஜனை நீக்க உதவுவதுடன், ஊது உலைகளுக்குத் தேவையான வெப்பத்தையும் அளிக்கிறது.
கட்டுமானப் பணிகள் குறைவது இந்தத் தேவைத் தொடருக்கு அழுத்தம் கொடுக்கிறது. இருப்பினும், வெளிநாட்டுத் தாதுவை அதிகமாகச் சார்ந்திருத்தல், கையிருப்பைச் சேர்த்தல், வர்த்தக முறைகளில் ஏற்பட்ட மாற்றங்கள் ஆகியவை 2026-ஆம் ஆண்டின் முதல் ஒன்பது மாதங்களில் சீனாவின் இரும்புத் தாது இறக்குமதி 4.1% அதிகரிக்கக் காரணங்களாக இருக்கலாம் என உர்சா சுட்டிக்காட்டுகிறது.
இறக்குமதி சரக்குகள் பயன்பாட்டுக்கு வருவதற்கு முன் கையிருப்பில் வைக்கப்படலாம். வெளிநாட்டு விநியோகத்தின் பங்கு அதிகரிப்பதும், எஃகுக்கான முக்கிய வாங்குநர் துறை சுருங்கினாலும் கடல்வழி வர்த்தகத்துக்கு ஆதரவளிக்கலாம். எனவே, கப்பல் போக்குவரத்துத் தேவை கட்டுமானத் தளங்களின் செயல்பாட்டை மட்டுமல்லாமல் கொள்முதல் மற்றும் மூலப்பொருள் பெறும் முடிவுகளையும் சார்ந்துள்ளது.
உர்சா ஷிப் புரோக்கர்ஸின் ஆய்வாளர் டியோனிசியோஸ் சிலியோரிஸ், சீனாவின் சொத்து கட்டுமானத் தொடக்கங்களுக்கும் கேப்சைஸ் கப்பல்களின் வருவாய்க்கும் இடையிலான வரலாற்றுத் தொடர்பு கணிசமாக வலுவிழந்துவிட்டதாகக் கூறினார். சொத்துத் துறை வீழ்ச்சி, பரந்த பொருளாதார மாற்றத்தின் ஒரு பகுதி என அவர் விவரித்தார்:
"ரியல் எஸ்டேட் கட்டுமானம் குறைவது, சீனப் பொருளாதாரம் மாறிவருவதன் பரந்த அறிகுறியாகும். குறிப்பாக கொரோனா பெருந்தொற்றுக்குப் பிந்தைய காலத்தில், நிதித் தூண்டுதலும் உள்கட்டமைப்பும் அதிகம் சார்ந்திருந்த பொருளாதார மாதிரியிலிருந்து, நுகர்வோர் மற்றும் சேவைகளை மையமாகக் கொண்ட மாதிரியை நோக்கி அது நகர்கிறது," என்று சிலியோரிஸ் கூறினார்.
கேப்சைஸ் கப்பல்கள், இரும்புத் தாது மற்றும் நிலக்கரியைக் கொண்டு செல்லப் பொதுவாகப் பயன்படுத்தப்படும் பெரிய மொத்த சரக்குக் கப்பல்கள் ஆகும். அவற்றின் வருவாய், எவ்வளவு சரக்கை நகர்த்த வேண்டும், பயணங்கள் எவ்வளவு காலம் நீடிக்கின்றன, அவற்றைக் கொண்டு செல்ல எத்தனை கப்பல்கள் உள்ளன என்பவற்றைப் பொறுத்தது.
கினியா பயணத் தூரக் கணக்கை மாற்றுகிறது
மொனாக்கோவில் நடைபெற்ற கடல்சார் தலைமைச் செயல் அதிகாரிகள் மன்றத்தில், கினியாவின் அதிகரித்து வரும் பாக்சைட் ஏற்றுமதியும் சிமாண்டூ இரும்புத் தாது உற்பத்தியும் நீண்ட பயணங்களுக்கான ஆதாரங்களாக இருப்பதாக ஸ்டார் பல்க்கின் மிலேனா பப்பாஸ் குறிப்பிட்டார். அலுமினியம் தயாரிப்பதற்குப் பயன்படுத்தப்படும் முக்கியத் தாது பாக்சைட் ஆகும். இதனால் எஃகு உற்பத்தி விநியோகத் தொடருக்கு அப்பாற்பட்ட மற்றொரு கனிம வர்த்தகமும் கப்பல் சந்தைக்குக் கிடைக்கிறது.
இதில் முக்கியமான அளவீடு டன்-மைல்கள்: சரக்கின் எடையை அது பயணிக்கும் தூரத்தால் பெருக்குவது. அதே எடையுள்ள தாதுவை நீண்ட பாதையில் கொண்டு செல்வது, அதிகப் போக்குவரத்துப் பணியை உருவாக்குவதுடன் கப்பலையும் நீண்ட நேரம் பணியில் ஈடுபடுத்துகிறது. இதனால் பயன்படுத்தப்படும் பொருளின் அளவு அதே அளவுக்கு அதிகரிக்காமலேயே கப்பல்களுக்கான தேவை உயரலாம்.
ஹிமாலயா ஷிப்பிங் மற்றும் புரூட்டனின் தலைமைச் செயல் அதிகாரி லார்ஸ்-கிறிஸ்டியன் ஸ்வென்சன், சந்தையின் வாய்ப்புகளை விவரிக்கையில் இந்த வழிமுறையைச் சுட்டிக்காட்டினார்:
"இது டன்-மைல்களைச் சார்ந்த கதை. இதன் தொடக்கத்தைத்தான் நீங்கள் இப்போது பார்த்திருக்கிறீர்கள்," என்று ஸ்வென்சன் கூறினார்.
கூட்டத்தில் சிடிஎம் நிறுவனத்தின் தலைவர் ஜான் மைக்கேல் ராட்ஸிவில், உலர் மொத்த சரக்குச் சந்தை "ஒரு தலைமுறைக்கான சரக்குக் கட்டண ஏற்றத்தை" நெருங்கிக் கொண்டிருப்பதாகக் கூறினார். மாறிவரும் கனிமப் போக்குவரத்துப் பாதைகள் சரக்குக் கட்டண வருவாயை ஆதரிக்கும் என எதிர்பார்க்கும் கப்பல் உரிமையாளர்களின் நம்பிக்கையை அவரது கணிப்பு பிரதிபலிக்கிறது.
இரு போக்குகள் சந்தையை வெவ்வேறு திசைகளில் இழுக்கின்றன
சீனாவின் சொத்துத் துறைப் புள்ளிவிவரங்களும் கப்பல் போக்குவரத்துத் துறையின் நம்பிக்கையும் ஒரே விநியோகத் தொடரின் வெவ்வேறு பகுதிகளை விவரிக்கின்றன. கட்டுமான நிறுவனங்கள் குறைவான கட்டிடங்களையே தொடங்குகின்றன, செலவைக் குறைக்கின்றன, குறைந்த நிதியையே பெறுகின்றன. சீன வாங்குநர்கள் தாதுவின் இறக்குமதிப் பங்கை அதிகரிக்கும்போதோ, தொலைதூர விநியோகஸ்தர்களிடமிருந்து சரக்கைப் பெறும்போதோ கப்பல் உரிமையாளர்களுக்கு இன்னும் பலன் கிடைக்கலாம்.
இந்த அழுத்தங்கள் வெவ்வேறு கால அட்டவணைகளிலும் செயல்படுகின்றன. கட்டுமானத் தொடக்கம், நிறைவடையப் பல ஆண்டுகள் ஆகக்கூடிய திட்ட வரிசைக்குள் நுழைகிறது. இறக்குமதி சரக்கு இறக்கப்பட்ட பின் சேமித்து வைக்கப்பட்டாலும், அதன் போக்குவரத்து உடனடியாகப் பணியை உருவாக்குகிறது. எனவே, சொத்துக் கட்டுமானம் குறையும் காலத்தில்கூட சரக்குக் கட்டண வருவாய் உயரலாம்.
நீண்ட பயணங்களும் மாறிவரும் விநியோக முறைகளும், கட்டுமானத் தேவை பலவீனமடைவதை எவ்வளவு காலம் ஈடுசெய்யும் என்பது தெளிவாகவில்லை. சொத்துக் கட்டுமானத் தொடக்கங்கள் எப்போது மீளும் என்பதற்கான கால அட்டவணை புள்ளிவிவரங்களில் இல்லை; நீடித்த சரக்குக் கட்டண ஏற்றத்திற்கான உறுதியான தேதியையும் கப்பல் துறை நிர்வாகிகளின் கருத்துகள் குறிப்பிடவில்லை.
எஃகு விநியோக நிறுவனங்களைப் பொறுத்தவரை, சீனாவின் கட்டுமானத் திட்ட வரிசையில் ஏற்பட்டுள்ள கூர்மையான சரிவே முக்கியமான மாற்றமாகும். கேப்சைஸ் கப்பல் உரிமையாளர்களின் கவனம், சரக்கு எங்கிருந்து வருகிறது, அதைக் கொண்டு செல்லக் கப்பல்கள் எவ்வளவு நேரம் செலவிடுகின்றன என்பதையும் உள்ளடக்கும் வகையில் விரிவடைந்துள்ளது. கட்டுமானத் தொடக்கங்கள் சரிந்தபோதும் இரும்புத் தாது இறக்குமதி அதிகரித்திருப்பது இந்த வேறுபாட்டைத் தெளிவுபடுத்துகிறது.
முக்கிய குறிப்புகள்
- 2026-ஆம் ஆண்டு ஜனவரி முதல் செப்டம்பர் வரை சீனாவின் சொத்துக் கட்டுமானத் தொடக்கங்கள் 24.9% சரிந்து 340.31 மில்லியன் சதுர மீட்டராகின.
- 2019 முதல் வருடாந்திர கட்டுமானத் தொடக்கங்கள் 74% குறைந்து, செயல்பாடு 2002-ஆம் ஆண்டுடன் ஒப்பிடத்தக்க நிலைக்குத் திரும்பியுள்ளதாக உர்சா மதிப்பிடுகிறது.
- சொத்து முதலீடு 20.6% சரிந்தது; முதல் ஒன்பது மாதங்களில் கட்டுமான நிறுவனங்களுக்குக் கிடைத்த நிதி 21.6% குறைந்தது.
- புதிய சொத்துகளின் விற்பனைப் பரப்பளவு 13.2% குறைந்தது; மறுவிற்பனை ஒப்பந்தங்கள் உள்ள பரப்பளவு 10.7% அதிகரித்தது.
- கட்டுமானத் துறை வீழ்ச்சியடைந்தபோதும், சீனாவின் இரும்புத் தாது இறக்குமதி 4.1% உயர்ந்தது.
- கினியாவிலிருந்து நடைபெறும் வர்த்தகம் உள்ளிட்ட நீண்ட கனிமப் பயணங்கள் மொத்த சரக்குக் கப்பல்களுக்கான தேவையை ஆதரிக்கும் எனக் கப்பல் துறை நிர்வாகிகள் எதிர்பார்க்கின்றனர்.