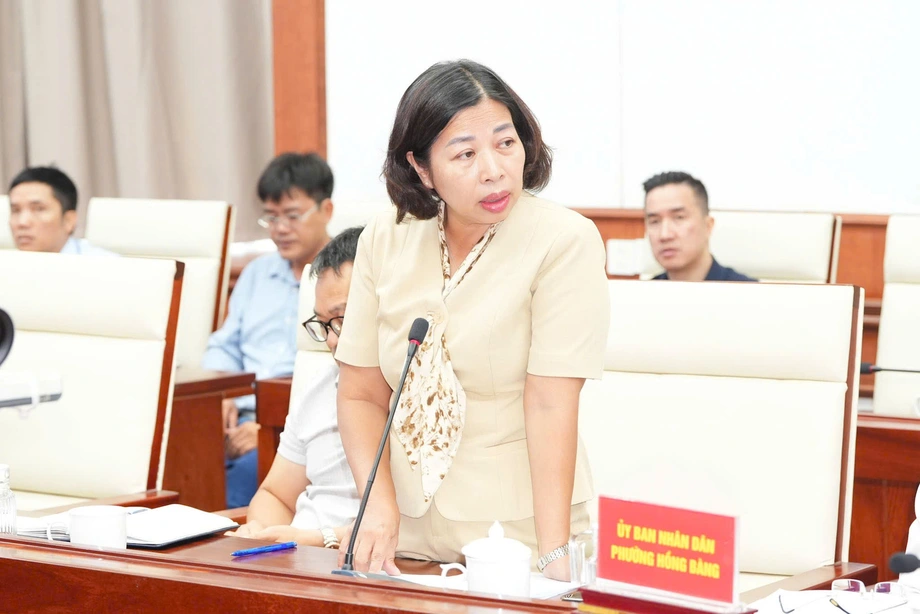
விற்பனை முறையில் முன்மொழியப்பட்ட மாற்றம், வாங்குவோரின் பணத்தை மையப்படுத்துகிறது
கட்டுமானம் முடியாத வீடுகளை விற்பனை செய்வதற்குக் கட்டுப்பாடுகள் விதிப்பது குறித்து வியட்நாம் சட்டமன்ற உறுப்பினர்கள் பரிசீலித்து வருகின்றனர். இதில், கொள்முதல் ஒப்பந்தங்களை மறுவிற்பனை செய்வதற்குத் தடை விதிப்பதும், கட்டுமானம் முடிந்த பிறகே வீடுகளை விற்பனை செய்யும் முறைக்கு படிப்படியாக மாறுவதும் அடங்கும். இந்த முன்மொழிவுகளுடன், உரிமை ஆவணங்களைப் பெறுவதற்கு முன் வாங்குவோர் செலுத்தும் முன்பணங்கள், வங்கியின் உத்தரவாதங்கள் மற்றும் பிற தொகைகள் மீதான கட்டுப்பாடுகளையும் அவர்கள் கடுமையாக்க விரும்புகின்றனர்.
உள்ளடக்கம்
- விற்பனை முறையில் முன்மொழியப்பட்ட மாற்றம், வாங்குவோரின் பணத்தை மையப்படுத்துகிறது
- மீண்டும் மீண்டும் ஒப்பந்தங்களை மறுவிற்பனை செய்வதை ஏன் சட்டமன்ற உறுப்பினர்கள் தடுக்க விரும்புகின்றனர்
- வாங்குவோருக்கு ஒப்பந்தத்திலிருந்து வெளியேறும் வழி ஏன் தேவைப்படலாம்
- 5% உச்சவரம்புக்கு அப்பாலும் முன்பணங்கள் கட்டுப்படுத்தப்படும்
- வீடு ஒப்படைக்கப்படுவதற்கு முன் கட்டுமான நிறுவனங்கள் எவ்வளவு வசூலிக்கலாம்?
- திட்டத்துக்கு வங்கி ஒப்புதல் அளிப்பதும், வாங்குபவருக்கான உத்தரவாதக் கடிதமும் ஒன்றல்ல
- இறுதி 5% தொகை, கட்டுப்பாடு மற்றும் பணத்தைத் திருப்புவது குறித்த கேள்விகளை எழுப்புகிறது
- திட்டத்தைச் சரிபார்ப்பது யார், பொறுப்பேற்பது யார்?
- நிதியளிப்பு முறையில் மாற்றம், பணம் செலுத்தும் அழுத்தத்தையும் மாற்றலாம்
- முக்கிய அம்சங்கள்
2026 அக்டோபர் 30 அன்று நடைபெற்ற தேசியச் சட்டமன்ற விவாதத்தில், தான் ஹோவா மாகாணப் பிரதிநிதி லே தாங் ஹோவான், கட்டுமானத்தில் உள்ள வீடுகளுக்கான ஒப்பந்தங்களைப் பிறருக்கு மாற்றுவதற்குத் தடை விதிக்க முன்மொழிந்தார். ஹாய் ஃபோங் பிரதிநிதி நுயென் ஙொக் சோன் வேறொரு அணுகுமுறையை முன்வைத்தார்: ஒப்பந்த மாற்றங்களை அனுமதிக்கலாம்; ஆனால் ஒவ்வொரு பரிவர்த்தனையும் மின்னணு அடையாளம் மற்றும் சரிபார்க்கப்பட்ட சட்டத் தரவுகளுடன் இணைக்கப்பட்ட சொத்துத் தகவல் அமைப்பில் பதிவு செய்யப்பட வேண்டும்.
வீடுகளுக்காகக் காத்திருக்கும் குடும்பங்களைப் பொறுத்தவரை, இந்த விவாதம் அவர்களின் சேமிப்பைப் பற்றியது மட்டுமல்ல; தாமதமான கொள்முதல் ஒப்பந்தத்திலிருந்து வெளியேறும் வாய்ப்பைப் பற்றியதும்கூட. ஹோ சி மின் நகரில் உள்ள ரொக்சானா பிளாசாவில் ஏற்பட்ட தாமதங்களாலும், டா நாங் மற்றும் ஹனோயில் வீடுகளை ஒப்படைப்பதில் ஏற்பட்ட தாமதங்களாலும் பாதிக்கப்பட்ட வாங்குவோர், கடன் தவணைகளையும் செலுத்திக்கொண்டே சொத்துகளுக்குப் பணம் செலுத்தியுள்ளனர்.
இந்த முன்மொழிவுகள் இன்னும் விவாதத்தில் உள்ளன. ரியல் எஸ்டேட் வணிகச் சட்டத்துக்கான வரைவு திருத்தங்கள் மறுஆய்வு செய்யப்பட்டு செம்மைப்படுத்தப்படும் என்று கட்டுமான அமைச்சர் ட்ரான் ஹோங் மின் தெரிவித்தார்; இறுதி வாக்கெடுப்போ அமலாக்கத் தேதியோ அறிவிக்கப்படவில்லை.
இருவேறு கட்டுப்பாடுகள் பரிசீலிக்கப்படுகின்றன. ஒப்பந்த மாற்றங்களுக்குத் தடை விதித்தால், வாங்குபவர் ஒருவர் கொள்முதல் ஒப்பந்தத்தை வேறொருவருக்கு மாற்ற முடியாது. கட்டி முடிக்கப்பட்ட வீடுகளை மட்டுமே விற்பனை செய்வது, ஒரு சொத்தை முதன்முதலில் எப்போது விற்கலாம், வாடிக்கையாளர்களிடமிருந்து எப்போது பணம் பெறலாம் என்பதை மாற்றும். இவ்விரு நடவடிக்கைகளும் வீடமைப்புக் கட்டுமானத்துக்கு நிதியளிக்கும் முறையை மாற்றும்; ஆனால், வாங்குவோரை வெவ்வேறு கட்டங்களில் பாதிக்கும்.
மீண்டும் மீண்டும் ஒப்பந்தங்களை மறுவிற்பனை செய்வதை ஏன் சட்டமன்ற உறுப்பினர்கள் தடுக்க விரும்புகின்றனர்
ஒப்பந்தங்களை மீண்டும் மீண்டும் மாற்றுவது, வீடு வாங்கும் ஒப்பந்தத்தை ஊக வணிகத்துக்கான கருவியாக மாற்றிவிடக்கூடும் என்று ஹோவான் வாதிட்டார். வீடு கட்டி முடிக்கப்பட்டு ஒப்படைக்கப்படுவதற்கு முன், ஒப்பந்தத்தை மாற்றும் வாங்குபவர், கட்டி முடிக்கப்பட்ட சொத்தை வழங்குவதற்குப் பதிலாக, ஒப்பந்த உரிமைகளையும் பணம் செலுத்த வேண்டிய கடமைகளையும் மற்றொருவருக்கு மாற்றுகிறார்.
முதலில் வாங்குபவர் ஒரு முன்பணத்தையோ சிறிய தவணையையோ செலுத்திவிட்டு, விலைகள் உயரும்போது ஒப்பந்தத்தை மாற்றலாம். தொடக்கத்தில் செலுத்திய தொகையின் மீதான வருவாய் 50% அல்லது 100% வரை எட்டக்கூடும் என்றும், மீண்டும் மீண்டும் செய்யப்படும் ஒப்பந்த மாற்றங்களும் தரகர் கட்டணங்களும் இறுதியில் ஒப்படைக்கப்படும் வீட்டின் விலையை முதற்கட்ட விலையைப் போல இரு மடங்காக உயர்த்தக்கூடும் என்றும் ஹோவான் தெரிவித்தார்.
தொடக்கத்தில் செலுத்திய பணத்தின் மீதான வருவாயும், ஒட்டுமொத்த வீட்டின் விலை உயர்வும் ஒன்றல்ல. முதல் வாங்குபவர் கொள்முதல் விலையில் ஒரு பகுதியை மட்டுமே செலுத்தியிருப்பதால், வீட்டின் விலையில் ஒப்பீட்டளவில் சிறிய உயர்வுகூட அந்த வாங்குபவர் செலுத்திய பணத்தின் மீது மிகப் பெரிய சதவீத ஆதாயத்தை உருவாக்கலாம்.
ஹோவான் முன்மொழிந்த நடவடிக்கை, தனிப்பட்ட ஊக வணிகர்களைக் கட்டுப்படுத்துவதுடன் நின்றுவிடவில்லை. வீடுகள் கட்டி முடிக்கப்பட்ட பிறகு விற்பனை செய்யும் முறைக்கு மாறுவது குறித்து ஆராயவும், ஒரு சொத்து தயாராவதற்கு முன் கொள்முதல் ஒப்பந்தங்கள் புழக்கத்தில் இருக்கும் காலத்தைக் குறைக்கவும் அவர் அழைப்பு விடுத்தார்.
ஒப்பந்த மாற்றங்கள் உண்மையான தேவைகளைப் பூர்த்தி செய்யக்கூடும் என்றும், பரிவர்த்தனைகள் சட்டப்பூர்வ அமைப்புக்குள் நடைபெற உதவும் என்றும் சோன் ஒப்புக்கொண்டார். ஒவ்வொரு ஒப்பந்த மாற்றத்தையும் பதிவு செய்வதே அவரது முன்மொழிவு. இதனால் வாங்குவோரின் தொடரையும் உண்மையான பரிவர்த்தனை விலைகளையும் எளிதாகக் கண்காணிக்க முடியும். முழுமையடையாத தரவுத்தளங்கள் சட்டப்பூர்வ பரிவர்த்தனைகளைத் தடுக்காமல் இருக்க, நடைமுறைக்கு ஏற்ற வகையில் இந்த முறை படிப்படியாக அறிமுகப்படுத்தப்பட வேண்டும் என்றும் அவர் வலியுறுத்தினார்.
வாங்குவோருக்கு ஒப்பந்தத்திலிருந்து வெளியேறும் வழி ஏன் தேவைப்படலாம்
ஒப்பந்த மாற்றத் தடை ஊக வணிகத்தைக் குறைக்கக்கூடும்; ஆனால், நிதிநிலை மாறும்போது உண்மையான வீடு வாங்குவோர் சிக்கித் தவிக்க நேரிடலாம் என்று நுயென் தாட் தான் பல்கலைக்கழகப் பொருளாதார நிபுணர் ஹுவின் தான் டியென் தெரிவித்தார். ஒன்று முதல் மூன்று ஆண்டுகள் வரை நீடிக்கும் திட்டங்களை அவர் சுட்டிக்காட்டினார். அந்தக் காலத்தில் வாங்குபவர் ஒருவர் வேலை இழக்கலாம், தொழிலில் நஷ்டமடையலாம் அல்லது குடும்ப அவசரநிலையை எதிர்கொள்ளலாம்.
தொடர்ந்து பணம் செலுத்த முடியாத வாங்குபவர், ஏற்கெனவே செலுத்திய பணத்தை மீட்க ஒப்பந்தத்தைப் பிறருக்கு மாற்ற வேண்டியிருக்கலாம். அந்த வாய்ப்பு இல்லையெனில், ஒப்பந்தத்தை ரத்து செய்வது அல்லது ஒருதலைப்பட்சமாக முடிப்பது போன்றவையே மீதமிருக்கும் வழிகளாக இருக்கலாம். இதனால் அபராதம், இழப்பீடு, பணத்தைத் திருப்பிச் செலுத்துவது தொடர்பான சர்ச்சைகள் எழக்கூடும்.
லே ட்ருங் ஃபாட் சட்ட நிறுவனத்தின் இயக்குநரும் ஹோ சி மின் நகர வழக்கறிஞர் சங்க உறுப்பினருமான லே ட்ருங் ஃபாட், முழுமையான தடையை எதிர்த்தார். சட்டப்பூர்வமான வீட்டு ஒப்பந்தத்திலிருந்து உருவாகும் உரிமைகள் பாதுகாக்கப்பட்ட சொத்துரிமைகள் என்று அவர் வாதிட்டு, 2013 அரசியலமைப்பின் 32-வது பிரிவை மேற்கோள் காட்டினார். இது முன்மொழிவுக்கு எதிரான அவரது சட்ட வாதமே தவிர, அது குறித்து நீதிமன்றம் அளித்த தீர்ப்பல்ல.
வரிவிதிப்பு மற்றும் சட்டச் சரிபார்ப்புகள் மூலம் ஒழுங்குபடுத்துவதை ஃபாட் ஆதரித்தார். தடை விதிக்கப்பட்டால், பரந்த அதிகாரமளிக்கும் வழக்கறிஞர் அதிகாரப் பத்திரங்கள், தனிப்பட்ட எழுத்துபூர்வ ஒப்பந்தங்கள், வாங்குவதாகவோ விற்பதாகவோ அளிக்கப்படும் வாக்குறுதிகள் உள்ளிட்ட முறைசாரா ஏற்பாடுகளுக்கு பரிவர்த்தனைகள் தள்ளப்படலாம் என்று அவர் எச்சரித்தார். இதனால் அதிகாரிகளுக்குக் கிடைக்கும் தகவல் குறையலாம்; வரி வசூல் பாதிக்கப்படலாம்; சர்ச்சைகளும் மோசடிகளும் அதிகரிக்கலாம்.
5% உச்சவரம்புக்கு அப்பாலும் முன்பணங்கள் கட்டுப்படுத்தப்படும்
கட்டி முடிக்கப்படாத சொத்துகளுக்கான முன்பணம், விற்பனை அல்லது குத்தகைக் கொள்முதல் விலையில் 5%-க்கு மிகாமல் இருக்க வேண்டும் என வரைவு சட்டம் வரையறுக்கிறது. மேலும், அந்தச் சொத்து வணிகத்துக்கான நிபந்தனைகளைப் பூர்த்தி செய்த பிறகே முன்பணம் வசூலிக்க அனுமதிக்கப்படுகிறது. அந்தப் பணத்தைத் திட்டத்துக்கு உத்தரவாதம் அளிக்கும் வங்கியில் முடக்கப்பட்ட கணக்கில் வைக்க வேண்டும் என்று கேன் தோ பிரதிநிதி தோ ஐ வங் முன்மொழிந்தார்.
முடக்கப்பட்ட கணக்கு, கட்டுமான நிறுவனத்தை முன்பணத்தை விருப்பம்போல் எடுத்துப் பயன்படுத்துவதிலிருந்து தடுக்கும். சொத்து தேவையான நிபந்தனைகளைப் பூர்த்தி செய்த பிறகும், வாங்குபவரும் கட்டுமான நிறுவனமும் முறையான கொள்முதல் ஒப்பந்தத்தில் கையெழுத்திட்ட பிறகுமே அந்தப் பணத்தைப் பெற முடியும் என்பது வங்கின் முன்மொழிவு.
முன்பதிவுத் தொகை, ஆர்வப் பதிவு, முன்னுரிமைக் கட்டணம் போன்ற வேறு பெயர்களில் கட்டுமான நிறுவனங்களோ விநியோகஸ்தர்களோ பணம் வசூலிக்கக்கூடும் என்று லாம் டோங் பிரதிநிதி டுவாங் காக் மாய் எச்சரித்தார். அதேபோல், பணம் செலுத்தப்பட்டதன் பெயரைப் பார்க்காமல், அதன் நோக்கத்தின் அடிப்படையில் சட்டம் அதை மதிப்பிட வேண்டும் என்று தான் ஹோவா பிரதிநிதி லுவாங் தி ஹோவா வலியுறுத்தினார்.
அந்தப் பணம் எதிர்கால ஒப்பந்தத்தை உறுதிசெய்கிறதா அல்லது கொள்முதல் விலையின் ஒரு பகுதியை முன்கூட்டியே செலுத்துகிறதா என்பதே நடைமுறைச் சோதனையாக இருக்கும். அதற்கு ‘முன்னுரிமைக் கட்டணம்’ என்று பெயரிட்டாலும் அதன் நோக்கம் மாறாது. இடைத்தரகர்கள் உட்பட, பணத்தை நேரடியாகப் பெறுபவர்களுக்கும் கட்டுமான நிறுவனத்துக்கும் பொறுப்பு நிர்ணயிக்கப்பட வேண்டும் என்றும், பணத்தைத் திருப்பிச் செலுத்துதல் மற்றும் இழப்பீடு ஆகியவை குடிமைச் சட்டத்தின் கீழ் கையாளப்பட வேண்டும் என்றும் ஹோ சி மின் நகரப் பிரதிநிதி ட்ரான் அன் துவான் வலியுறுத்தினார்.
முன்னாள் பின் டுவாங் பகுதியில் உள்ள தேசிய நெடுஞ்சாலை 13 திட்டம், ஆய்வுக்கு உட்பட்டுள்ள இந்த நடைமுறையை விளக்குகிறது. ஒரு அடுக்குமாடிக் குடியிருப்பை முன்பதிவு செய்ய வாங்குவோரிடம் 10 கோடி டோங் செலுத்துமாறு கேட்கப்பட்டது. சுமார் ஒரு மாதத்துக்குப் பிறகு கொள்முதல் ஒப்பந்தம் செய்யப்படும் என்றும், கையெழுத்திட வேண்டாம் என அவர்கள் முடிவெடுத்தால் பணம் திருப்பித் தரப்படும் என்றும் தெரிவிக்கப்பட்டது.
வீடு ஒப்படைக்கப்படுவதற்கு முன் கட்டுமான நிறுவனங்கள் எவ்வளவு வசூலிக்கலாம்?
முதல் தவணைக்கு 30%, வீடு ஒப்படைக்கப்படுவதற்கு முன் மொத்தத் தவணைகளுக்கு 70% என வரைவு உச்சவரம்புகளை சோன் குறிப்பிட்டார்; முன்பணத்துக்கான 5% வரம்பும் இதில் அடங்கும். வாங்குவோர் கணிசமான தொகையை முன்கூட்டியே செலுத்தியபோதும், கட்டுமான நிறுவனம் அதை எப்படிப் பயன்படுத்துகிறது என்பதைக் கண்காணிக்க முடியாத நிலை தொடரும் என்பதே அவரது கவலை.
வீடு ஒப்படைக்கப்படுவதற்கு முன் வசூலிக்கப்படும் தொகை 70%-ஐத் தாண்டக்கூடாது என்றும், மீதமுள்ள 30%-ஐ வாங்குபவர் வீட்டைப் பெற்றும் உரிமைச் சான்றிதழைப் பெற்றும் பிறகே செலுத்த வேண்டும் என்றும் ஹோவான் முன்மொழிந்தார். இந்த இரு நிகழ்வுகளுடனும் இறுதித் தவணையைக் கட்டுவது, கட்டடத்தின் கட்டுமானம் முடிவதற்கு அப்பாலும் வாங்குவோருக்கு நிதிப் பாதுகாப்பை அளிக்கும்.
போட்டியான இந்தத் தொகை வரம்புகள், கொள்கைத் தேர்வில் கணிசமான வேறுபாட்டைக் காட்டுகின்றன. வீடு ஒப்படைக்கப்பட்டு உரிமைச் சான்றிதழ் வழங்கப்படும் வரை நிறுத்திவைக்கப்படும் 30% தொகை, வரைவு சட்டத்தின் மற்றொரு பகுதியில் விவாதிக்கப்படும் இறுதி 5% தொகையைப் போல ஆறு மடங்கு. இந்த இரு அணுகுமுறைகளும் கட்டுமான நிறுவனத்தின் உடனடிக் கட்டுப்பாட்டுக்கு வெளியே இருக்கும் தொகைகளில் பெரும் வேறுபாட்டை ஏற்படுத்தும்.
குறிப்பாக வங்கியின் உத்தரவாதமின்றி வாங்குபவர் தொடரும் சூழலில், உண்மையான கட்டுமான முன்னேற்றத்துடன் பணம் செலுத்துவதைக் கண்காணிக்கவும் சோன் முன்மொழிந்தார். நடைமுறையில், ஒப்பந்தத்தில் எழுதப்பட்ட பணம் செலுத்தும் தேதிகளை மட்டும் நம்பாமல், சரிபார்க்கப்பட்ட கட்டுமானப் பணியின் முன்னேற்றத்துக்கு ஏற்ப பணம் விடுவிக்கப்படும்.
திட்டத்துக்கு வங்கி ஒப்புதல் அளிப்பதும், வாங்குபவருக்கான உத்தரவாதக் கடிதமும் ஒன்றல்ல
தனிப்பட்ட வாங்குபவருக்கு வங்கிப் பாதுகாப்பு வழங்குவதற்கான நடவடிக்கைகளில் துவான் கவனம் செலுத்தினார். ஒரு கட்டுமான நிறுவனத்துக்கு உத்தரவாதம் வழங்க வங்கி ஒப்புக்கொள்வது ஒரு கட்டம்; குறிப்பிட்ட வாடிக்கையாளருக்கான உத்தரவாதக் கடிதத்தை வழங்குவது மற்றொரு கட்டம். அந்த வாடிக்கையாளருக்கான கடிதம், குறிப்பிட்ட பரிவர்த்தனைக்கு உரிய பாதுகாப்பை விவரிக்கிறது.
உத்தரவாதத்தைத் தேர்ந்தெடுக்கும் வாங்குவோர், தங்களுக்கான தனிப்பட்ட உத்தரவாதக் கடிதங்களைப் பெற்ற பிறகே கட்டுமான நிறுவனங்கள் ஒப்பந்தத் தொகைகளை ஏற்க அனுமதிக்க வேண்டும் என்று துவான் முன்மொழிந்தார். பாதுகாப்பு எப்போது தொடங்குகிறது, அதன் செலவு என்ன என்பதை வாங்குவோர் அறிந்துகொள்ள, கடிதம் வழங்குவதற்கான காலக்கெடு, நடைமுறை, கட்டணம் ஆகியவற்றுக்கும் தெளிவான விதிகள் வேண்டும் என்றார்.
வங்கியின் உத்தரவாதம் பெற வேண்டுமா என்பதை வாங்குவோர் தேர்வு செய்ய வரைவு சட்டம் அனுமதிக்கிறது. பாதுகாப்பு இயல்புநிலை ஏற்பாடாக இருக்க வேண்டும் என்றும், முழுமையான விளக்கம் பெற்ற பிறகு தனி எழுத்துபூர்வ உறுதிப்படுத்தல் அளித்தால் மட்டுமே வாங்குபவர் அதிலிருந்து விலகலாம் என்றும் சோன் முன்மொழிந்தார்.
வாங்குபவரின் மறுப்பு, கொள்முதல் ஒப்பந்தத்தின் ஒரு பகுதியாக வழக்கமான விதியாக முன்வைக்கப்படக்கூடும் என்பதே சோனின் கவலை. அவரது அணுகுமுறை, வாங்குபவர் தெளிவாகப் பரிசீலித்துத் தேர்வு செய்ய வேண்டிய நிலையை உருவாக்கும்; உத்தரவாதம் பெறப்படாவிட்டால் பணம் செலுத்துவதைக் கண்காணிப்பதையும் சேர்க்கும். வாங்குவோர் பணம் செலுத்திய பிறகும், கட்டுமான நிறுவனம் தனது கடமைகளை நிறைவேற்றக் காத்திருக்கும் காலத்தை இந்த முன்மொழிவுகள் கையாளுகின்றன.
இறுதி 5% தொகை, கட்டுப்பாடு மற்றும் பணத்தைத் திருப்புவது குறித்த கேள்விகளை எழுப்புகிறது
உரிமைச் சான்றிதழுக்காக வாங்குபவர் காத்திருக்கும் போது, ஒப்பந்த மதிப்பின் இறுதி 5% தொகை குறித்தும் வரைவு சட்டம் குறிப்பிடுகிறது. இரண்டும் 5% என்று குறிப்பிடப்பட்டாலும், இது தொடக்கத்தில் செலுத்தப்படும் முன்பணத்திலிருந்து வேறுபட்ட தொகை.
கணக்கைக் கட்டுப்படுத்துவது யார், எந்த ஆவணங்களின் அடிப்படையில் பணத்தை விடுவிக்கலாம், அதற்கான வட்டி யாருக்குச் சேரும், கட்டுமான நிறுவனத்தால் கடனைச் செலுத்த முடியாமல் போனால் என்ன செய்வது ஆகியவற்றுக்கான விதிகள் வேண்டும் என்று மாய் கேட்டுக்கொண்டார். பணம் தனியாக நிர்வகிக்கப்பட்டு, தெளிவான சட்ட அடிப்படையில் விடுவிக்கப்பட வேண்டும் என்றும் அவர் விரும்பினார்.
நில மதிப்பீடு முடிவடையாதது அல்லது திட்டமிடல் மாற்றங்களுக்கு ஒப்புதல் கிடைக்காதது போன்ற, அரசுத் துறைகள் தொடர்பான புறநிலைச் சிக்கல்களால் சான்றிதழ் வழங்குவது தாமதமானால், மாற்று ஏற்பாடு செய்யலாம் என்று வங் முன்மொழிந்தார். அத்தகைய சூழலில், முடக்கப்பட்ட 5% தொகைக்குச் சமமான மதிப்பில் நிபந்தனையற்ற வங்கி உத்தரவாதத்தை கட்டுமான நிறுவனம் அளிக்கலாம். இதனால் நிதிப் பாதுகாப்பைத் தக்கவைத்தபடி, பணத்தைப் பயன்படுத்துவதற்கான தடையை நீக்க முடியும்.
கணக்கின் உரிமை, பணம் செலுத்தும் நேரம் மற்றும் கட்டணங்கள் குறித்தும் சட்டமன்ற உறுப்பினர்கள் தெளிவு கோரினர். உரிமைச் சான்றிதழுக்கு வாங்குவோர் தாங்களே விண்ணப்பிக்கும் இடங்களில், நிறுத்திவைக்கப்பட்ட பணத்தை கட்டுமான நிறுவனத்துக்கு மாற்றுவது விருப்பத்தின் அடிப்படையில் இருக்க வேண்டும். தேவையான ஆவணங்களை வழங்கும் பொறுப்பு கட்டுமான நிறுவனத்திடமே தொடர வேண்டும்.
முவாங் தான் திட்டங்களில் பல ஆண்டுகளாகச் சான்றிதழுக்காகக் காத்திருந்த குடும்பங்களை ஹாய் ஃபோங் பிரதிநிதி வூ வான் டியென் சுட்டிக்காட்டினார். அவர்களின் அனுபவம், கட்டுமான முன்னேற்றத்துடன் உரிமை ஆவணங்களையும் இந்த விவாதத்தின் மையப் பொருளாக்குகிறது: சாவியைப் பெற்ற பிறகும் முறையான ஆவணங்களுக்காக நீண்ட காலம் காத்திருக்க நேரிடலாம்.
திட்டத்தைச் சரிபார்ப்பது யார், பொறுப்பேற்பது யார்?
பரிவர்த்தனைகள் நடைபெறுவதற்கு முன், விற்பனைக்கு முன்வைக்கப்படும் அடுக்குமாடிக் குடியிருப்புகளை அங்கீகரிக்கப்பட்ட திட்டமிடல் ஆவணங்கள் மற்றும் வடிவமைப்புகளுடன் அதிகாரிகள் ஒப்பிட்டுச் சரிபார்க்க வேண்டும் என்று டியென் கேட்டுக்கொண்டார். விதிமீறல்கள் ஏற்பட்டால், கட்டடத்தை இடிக்க வேண்டிய நிலை உட்பட, வாங்குவோருக்கு இழப்பீடு வழங்கவும் அதன் விளைவுகளைச் சரிசெய்யவும் கட்டுமான நிறுவனங்கள் கடமைப்படுத்தப்பட வேண்டும் என்றும் அவர் விரும்பினார்.
கேன் தோ பிரதிநிதி டாவ் சி ஙியா, ரியல் எஸ்டேட் வர்த்தகத் தளங்களுக்கும் தரகர்களுக்கும் தங்களால் மேற்கொள்ளக்கூடிய சரிபார்ப்புகளுக்கு ஏற்ற கடமைகள் இருக்க வேண்டும் என்றார். அவர்கள் ஆவணங்களை ஆய்வு செய்யவும் அணுகக்கூடிய தரவுகளை ஒப்பிடவும் முடியும்; ஆனால் ஒரு சொத்தின் ஒட்டுமொத்த சட்ட நிலையைச் சான்றளிப்பதில் அரசுத் துறைகளுக்குப் பதிலாகச் செயல்பட முடியாது என்று அவர் கூறினார்.
வழங்கப்பட்ட ஆவணங்கள் முழுமையாகவும் ஒன்றுக்கொன்று ஒத்திசைவாகவும் உள்ளனவா என்பதை இடைத்தரகர்கள் சரிபார்க்க வேண்டும்; தங்களால் சரிபார்க்க முடியாத தகவல்களை வெளிப்படுத்த வேண்டும்; தவறான தகவலைப் பயன்படுத்தும் பரிவர்த்தனைகளைத் தெரிந்தே அனுமதித்தால் அதற்குப் பொறுப்பேற்க வேண்டும் என்று ஙியா முன்மொழிந்தார். ஆவணங்கள் விடுபட்டாலோ ஒன்றுக்கொன்று முரண்பட்டாலோ அவற்றைத் தெளிவுபடுத்த வேண்டும்; சிக்கல்கள் தொடர்ந்தால் சேவைகளை மறுக்க வேண்டும் என்று ஹுங் யென் பிரதிநிதி நுயென் வான் ஹுய் கேட்டுக்கொண்டார்.
ஒரு திட்டம் கைமாறும்போது அதற்கான கடமைகள் குறித்தும் தெளிவான விதிகள் வேண்டும் என்று துவான் வலியுறுத்தினார். வெளியேறும் கட்டுமான நிறுவனத்தின் ஆவணங்களுக்கும் ஏற்கெனவே வசூலிக்கப்பட்ட பணத்துக்கும் கணக்கு அளிக்கப்பட வேண்டும்; கட்டுமான நிறுவனங்களுக்கு இடையிலான ஒப்பந்தங்கள் வாடிக்கையாளர்களின் சட்டப்பூர்வ உரிமைகளைப் பாதுகாக்க வேண்டும்.
ஒரு திட்டம் கைமாறுவதற்கு முன் நிலம் தொடர்பான நிதிக் கடமைகள் அனைத்தையும் நிறைவேற்ற வேண்டும் என்ற நிபந்தனை குறித்தும் வங் கவலை தெரிவித்தார். தேங்கிய திட்டங்களைக் காப்பாற்றும் நோக்கில் அவற்றைக் கையகப்படுத்துவதற்கு இது தடையாக அமையலாம்; இதனால் வாங்குவோர், அசல் கட்டுமான நிறுவனத்தின் நிதி நெருக்கடியில் சிக்கியிருக்க நேரிடும் என்று அவர் வாதிட்டார்.
நிதியளிப்பு முறையில் மாற்றம், பணம் செலுத்தும் அழுத்தத்தையும் மாற்றலாம்
தேசிய நெடுஞ்சாலை 13 திட்டத்தின் பிரதிநிதி, முன்கூட்டிய விற்பனை இரு தரப்பினருக்கும் பயனுள்ளதாக இருப்பதாகக் கூறினார். வாடிக்கையாளர்கள் பொதுவாகத் தொடக்கத்தில் 20% முதல் 30% வரை செலுத்துவதாகவும், வாடிக்கையாளர்களின் பணம் தேவை மதிப்பீட்டுக்கு உதவுவதோடு கடன் வாங்க வேண்டிய அழுத்தத்தையும் கட்டுமான நிறுவனங்களுக்குக் குறைக்கிறது என்றும் அவர் தெரிவித்தார். அந்தத் திட்டத்தில் ஒப்பந்தத்தை மாற்றுவதற்கான ஒவ்வொரு கோப்புக்கும் 30 லட்சம் முதல் 50 லட்சம் டோங் வரை செயலாக்கக் கட்டணம் வசூலிக்கப்பட்டது.
வீடு ஒப்படைக்கப்படும் நேரத்தில் மட்டுமே விற்பனை செய்தால், வாங்குவோர் அடுக்குமாடிக் குடியிருப்பின் மதிப்பில் 95%-ஐ அப்போது செலுத்த வேண்டியிருக்கும் என்று அந்தப் பிரதிநிதி வாதிட்டார். அத்தகைய முறையில் உருவாகும் பணம் செலுத்தும் அழுத்தம் குறித்தது கட்டுமான நிறுவனத்தின் விளக்கமாகும். கட்டி முடிக்கப்பட்ட வீடுகளுக்கு மட்டுமே விற்பனை செய்யும் முறைக்கு மாறினால், வாங்குவோர் தவணைகளாகச் செலுத்தும் பணத்துக்குப் பதிலாக, விற்பனைக்கு முன்பே கட்டுமான நிறுவனங்கள் பெற வேண்டிய நிதியைச் சார்ந்திருக்கும் கட்டுமான நிதியளிப்பு முறை உருவாகும்.
எனவே, வாங்குவோரின் தேர்வு என்பது கட்டி முடிக்கப்பட்ட அடுக்குமாடிக் குடியிருப்பைப் பார்ப்பதை மட்டும் சார்ந்ததல்ல. கட்டுமானம் நடைபெறும்போதே பணம் செலுத்துவது, தவணைகளைப் பரப்பி செலுத்த உதவும்; ஆனால் தாமதங்கள் ஏற்பட்டால் பணம் ஆபத்தில் சிக்கக்கூடும். கட்டுமானம் முடிந்த பிறகு வாங்கினால், வீட்டை உடனடியாகப் பயன்படுத்துவதற்கான வாய்ப்பு அதிகரிக்கும்; ஆனால் வாங்கும்போது தேவைப்படும் நிதி ஒரே நேரத்தில் குவியலாம்.
கட்டுமானத் தடைகள் எவ்வளவு காலம் நீடிக்கின்றன என்பதன் முக்கியத்துவத்தையும் ஹோ சி மின் நகரின் சான்றிதழ் சிக்கல்கள் காட்டுகின்றன. சொத்துகளுக்கான சான்றிதழ் தடைகளைச் சரிசெய்ய, 2024 நவம்பர் 5 அன்று நகரம் பணிக்குழு 5013-ஐ அமைத்தது. பின்னர் அது பணிக்குழு 1645-ஆக மறுசீரமைக்கப்பட்டது. சான்றிதழ் கிடைக்கும் வரை நீடிக்கும் கட்டுப்பாடு, குடியிருப்புக்குச் சென்ற பிறகும் குடும்பங்களைப் பாதிக்கக்கூடும்.
தேதியுடன் தொடர்புடைய முக்கிய முன்னேற்றங்கள்:
- 2024 நவம்பர் 5: சொத்துச் சான்றிதழ் தொடர்பான சிக்கல்களைச் சரிசெய்ய ஹோ சி மின் நகரம் பணிக்குழு 5013-ஐ அமைத்தது.
- 2026 அக்டோபர் 30: ரியல் எஸ்டேட் வணிகச் சட்டத் திருத்தங்களில் ஒப்பந்த மாற்றங்கள், முன்பணங்கள் மற்றும் உத்தரவாதங்கள் குறித்து தேசியச் சட்டமன்றப் பிரதிநிதிகள் விவாதித்தனர்.
- விவாதம் நிறைவடைந்தபோது: வரைவு சட்டத்தைத் தொடர்ந்து மறுஆய்வு செய்து செம்மைப்படுத்துவதாகக் கட்டுமான அமைச்சர் ட்ரான் ஹோங் மின் உறுதியளித்தார்.
வரைவு சட்டத்தின் 5-வது பிரிவு, வாடிக்கையாளர்களின் முன்பணங்களையும் முன்கூட்டிய தவணைகளையும் சட்டவிரோதமாகப் பயன்படுத்துவதைத் தடை செய்கிறது என்று மின் தெரிவித்தார். இந்தப் பாதுகாப்பு எவ்வாறு செயல்படுத்தப்படும் என்பதே மீதமுள்ள கொள்கைத் தேர்வுகளின் மையம்: பணத்தைக் கட்டுப்படுத்துவது யார், அதை எப்போது விடுவிக்கலாம், தனிப்பட்ட வாங்குவோருக்கு உத்தரவாதங்கள் எப்படிச் சென்றடையும், சூழ்நிலைகள் மாறும்போது ஒரு குடும்பம் தனது ஒப்பந்தத்தை மற்றொருவருக்கு மாற்ற முடியுமா என்பன அவற்றில் அடங்கும்.
முக்கிய அம்சங்கள்
- கட்டி முடிக்கப்படாத வீடுகளுக்கான கொள்முதல் ஒப்பந்தங்களை மாற்றுவதற்குத் தடை விதிக்கவும், கட்டுமானம் முடிந்த பிறகே விற்பனை செய்வது குறித்து ஆராயவும் சட்டமன்ற உறுப்பினர்கள் முன்மொழிந்தனர்.
- மாற்று வழியாக, ஒப்பந்த மாற்றங்களைத் தொடர்ந்து அனுமதித்து, சரிபார்க்கப்பட்ட சந்தைத் தரவுகளைக் கொண்டு ஒவ்வொரு பரிவர்த்தனையையும் பதிவு செய்யலாம்.
- முன்மொழியப்பட்ட பாதுகாப்புகளில் முன்பணங்களை முடக்கப்பட்ட கணக்குகளில் வைப்பது, தனிப்பட்ட வாங்குவோருக்கு உத்தரவாதம் அளிப்பது, கட்டுமான முன்னேற்றத்துடன் பணம் செலுத்துவதை இணைப்பது ஆகியவை அடங்கும்.
- இறுதியாக 5% தொகையை நிறுத்திவைப்பது மற்றும் வீடு ஒப்படைக்கப்பட்டு சான்றிதழ் கிடைக்கும் வரை 30% தொகையை நிறுத்திவைப்பது ஆகிய இரு முன்மொழிவுகள் குறித்தும் பிரதிநிதிகள் விவாதித்தனர்.
- ஒப்பந்த மாற்றத் தடை, நிதி அவசரநிலைகளை எதிர்கொள்ளும் வாங்குவோரைச் சிக்கவைக்கலாம்; மேலும் முறைசாரா பரிவர்த்தனைகளை ஊக்குவிக்கலாம் என்று விமர்சகர்கள் எச்சரித்தனர்.
- முன்மொழிவுகள் இன்னும் மறுஆய்வில் உள்ளன; இறுதி வாக்கெடுப்போ அமலாக்கத் தேதியோ அறிவிக்கப்படவில்லை.