மூன்று பட்ஜெட் ஆண்டுகளுக்கு அரசியலமைப்பு வரம்புகள்
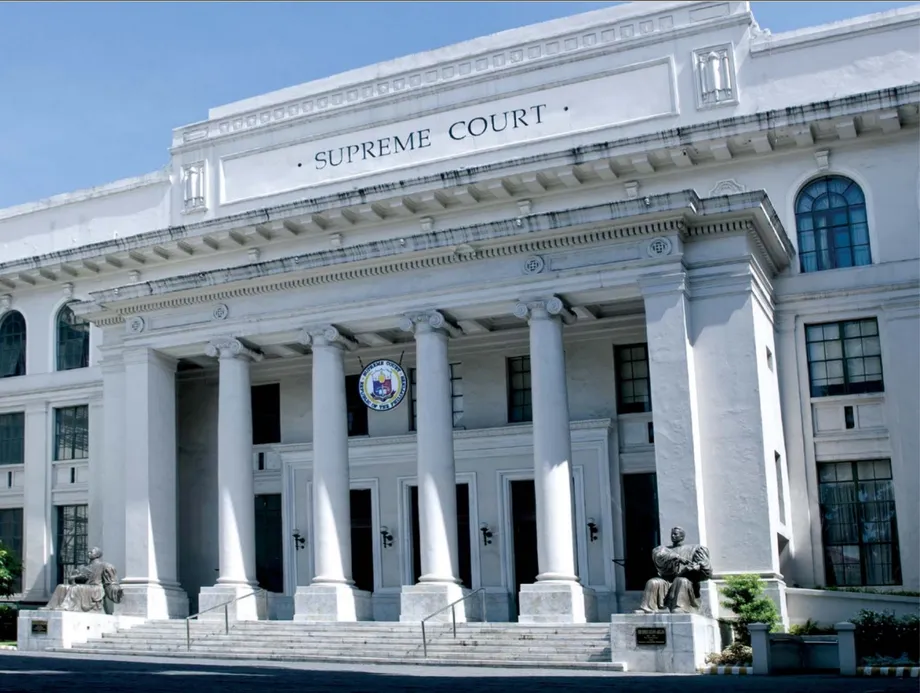
2024 மற்றும் 2025 தேசிய பட்ஜெட் சட்டங்களில் காங்கிரஸ் முறையே 449.5 பில்லியன் பெசோ மற்றும் 17.99 பில்லியன் பெசோ அதிகரித்ததைத் தொடர்ந்து, அந்தச் சட்டங்கள் அரசியலமைப்புக்கு முரணானவை என பிலிப்பைன்ஸ் உச்ச நீதிமன்றம் அறிவித்துள்ளது. அதேவேளை, 2026 பட்ஜெட்டில் அவசரகாலச் செலவினங்களை நிர்வகிக்கும் இரண்டு விதிகளின் செயலாக்கத்தையும் தடை செய்துள்ளது.
உள்ளடக்கம்
- மூன்று பட்ஜெட் ஆண்டுகளுக்கு அரசியலமைப்பு வரம்புகள்
- நீதிமன்றம் ரத்து செய்தவை
- அவசர நிதிகளுக்குச் செலவின விதிகள் ஏன் தேவை
- 2024 பட்ஜெட் எவ்வாறு மாற்றியமைக்கப்பட்டது
- SAGIP ஏன் சட்டவிரோத மொத்த ஒதுக்கீடாகக் கருதப்பட்டது
- திட்டமிடப்படாத செலவினங்களுக்கு நான்கு நிபந்தனைகள்
- 2026 தடை எவற்றை உள்ளடக்குகிறது
- பட்ஜெட் மாற்றங்களை காங்கிரஸ் விளக்க வேண்டும்
- ஏற்கெனவே வழங்கப்பட்ட நலன்களுக்கு என்ன ஆகும்
- முக்கிய அம்சங்கள்
2026 அக்டோபர் 20 அன்று அறிவிக்கப்பட்ட இந்தத் தீர்ப்பை மூத்த இணை நீதிபதி மார்விக் எம்.வி.எஃப். லியோனென் எழுதியுள்ளார். பட்ஜெட் சட்டமாகிய பிறகு, காங்கிரஸ் எவ்வளவு தொகையைச் செலவிட அனுமதிக்கலாம், பொது நிதி எங்கு செல்கிறது என்பதைத் தீர்மானிக்க நிர்வாகத்துறைக்கு எவ்வளவு சுதந்திரம் இருக்கலாம் ஆகிய இரண்டையும் இந்தத் தீர்ப்பு ஆராய்கிறது.
குடியரசுத் தலைவர் பரிந்துரைத்த தொகையை விட மொத்த ஒதுக்கீடுகளை காங்கிரஸ் அதிகரித்ததாக நீதிமன்றம் கண்டறிந்தது. 2024-இல், குறிப்பிட்ட நிதி நிபந்தனைகள் நிறைவேறினால் மட்டுமே பயன்படுத்தக்கூடிய செலவின அனுமதியான திட்டமிடப்படாத ஒதுக்கீடுகள் அதிகரிக்கப்பட்டன. 2025-இல், பொதுப்பணிகள் மற்றும் நெடுஞ்சாலைத் துறையின் (DPWH) சிறப்பு சாலை நிதி அதிகரிக்கப்பட்டது.
2026 பொது ஒதுக்கீட்டுச் சட்டத்தின் (GAA) XLIII அத்தியாயத்திலுள்ள 1(a), 1(b) ஆகிய சிறப்பு விதிகளின் செயலாக்கத்தையும் நீதிமன்றம் நிரந்தரமாகத் தடை செய்தது. இந்த விதிகள் நிர்வாகத்துறைக்கு கட்டுப்பாடற்ற செலவின அதிகாரத்தை வழங்கியதாகவும், எந்தச் செலவினங்களுக்கு முதலில் நிதி ஒதுக்க வேண்டும் என்பதைத் தீர்மானிக்கப் போதுமான விதிகள் இல்லாததாகவும் நீதிமன்றம் கண்டறிந்தது.
2024, 2025 பட்ஜெட்டுகளின் கீழ் மீளப்பெற முடியாத திட்டங்களால் நற்பெயருடன் பயனடைந்தவர்களுக்கு, ‘நடைமுறை உண்மையின் கோட்பாடு’ எனப்படும் சட்டக் கோட்பாட்டின் கீழ் வரையறுக்கப்பட்ட பாதுகாப்பு கிடைக்கும். சர்ச்சைக்குரிய செலவினங்களுக்குப் பொறுப்பான அதிகாரிகளின் பொறுப்புக்கூறல் தனியான விவகாரம்; அதை உரிய தீர்ப்பாயங்கள் முடிவு செய்ய நீதிமன்றம் விட்டுள்ளது.
நீதிமன்றம் ரத்து செய்தவை
2024 பொது ஒதுக்கீட்டுச் சட்டமான குடியரசுச் சட்டம் 11975, அரசியலமைப்புக்கு முரணானது என அறிவிக்கப்பட்டது. திட்டமிடப்படாத நிதிகள் வழியாக, குடியரசுத் தலைவர் பரிந்துரைத்த மொத்த ஒதுக்கீட்டை காங்கிரஸ் நடைமுறையில் 449.5 பில்லியன் பெசோ அதிகரித்ததே இதற்குக் காரணம். குறிப்பிட்ட நோக்கத்துக்காகப் பொதுப் பணத்தைச் செலவிடுவதற்கான சட்ட அனுமதியே ஒதுக்கீடு எனப்படுகிறது.
2025 பொது ஒதுக்கீட்டுச் சட்டமான குடியரசுச் சட்டம் 12116-ம் அரசியலமைப்புக்கு முரணானது என அறிவிக்கப்பட்டது. குடியரசுத் தலைவரின் பரிந்துரையை விட மொத்த ஒதுக்கீடுகளை அதிகரிக்கும் வகையில், DPWH சிறப்பு சாலை நிதியில் காங்கிரஸ் 17.99 பில்லியன் பெசோ சேர்த்திருந்தது. 2024-இல் செய்யப்பட்ட அதிகரிப்பு, அந்தச் சாலை நிதி அதிகரிப்பைவிட சுமார் 25 மடங்கு பெரியது.
சில நிறுவனங்களின் பொதுநிதியிலுள்ள சிறப்புக் கணக்குகளில் 12.75 பில்லியன் பெசோ அதிகரிக்கப்பட்டதும் நிர்வாகச் சட்டத்தின் ஆறாம் நூல், நான்காம் அத்தியாயம், பிரிவு 25-ஐ மீறியதாக நீதிமன்றம் தனியாகக் கண்டறிந்தது. குடியரசுத் தலைவர் முன்மொழிந்த தொகையை விட சிறப்பு பட்ஜெட் விதிகளிலுள்ள தொகைகளை அதிகரிப்பதை அந்தப் பிரிவு தடை செய்கிறது.
சம்பந்தப்பட்ட மூன்று பட்ஜெட் ஆண்டுகளிலும் வெவ்வேறு சட்ட நடவடிக்கைகள் மேற்கொள்ளப்பட்டன:
- 2024: திட்டமிடப்படாத ஒதுக்கீடுகளின் அதிகரிப்பை எதிர்த்து மறைந்த காங்கிரஸ் உறுப்பினர் எட்செல் லாக்மன் தாக்கல் செய்த மனுவை நீதிமன்றம் ஏற்றது. முன்னாள் செனட்டர் அகிலினோ “கோகோ” பிமெண்டல் III உள்ளிட்டோர் தாக்கல் செய்த மனுவையும் பகுதியளவில் ஏற்றது.
- 2025: சிறப்பு சாலை நிதி அதிகரிப்பை எதிர்த்து பிலிப்பினோஸ் ஃபார் பீஸ், ஜஸ்டிஸ் அண்ட் புரோக்ரஸ் மூவ்மென்ட், இன்க். உள்ளிட்டோர் தாக்கல் செய்த மனுவை நீதிமன்றம் ஏற்றது.
- 2026: திட்டமிடப்படாத ஒதுக்கீடுகள் தொடர்பாக கலூக்கன் நகரின் 2-ஆம் மாவட்டப் பிரதிநிதி எட்கர் எரீஸ், மமமயாங் லிபரல் பிரதிநிதி லெய்லா டி லிமா ஆகியோர் முன்வைத்த எதிர்ப்புகளை நீதிமன்றம் பகுதியளவில் ஏற்றது.
அவசர நிதிகளுக்குச் செலவின விதிகள் ஏன் தேவை
குறிப்பிட்ட நிபந்தனைகளின் கீழ் பணம் கிடைத்தால் மட்டுமே மேற்கொள்ளக்கூடிய செலவுகளுக்காக அரசாங்கம் தயாராக இருக்க, திட்டமிடப்படாத ஒதுக்கீடுகள் அனுமதிக்கின்றன. இலக்குகளை விட வருவாய் அதிகரிப்பதும், வெளிநாட்டு மானியங்கள் மற்றும் கடன்கள் கிடைப்பதும் அந்த நிபந்தனைகளில் அடங்கலாம்.
இதற்கு மாறாக, திட்டமிடப்பட்ட செலவினங்கள் என்பது எதிர்பார்க்கப்படும் நிதியாதாரங்களின் அடிப்படையில் அரசாங்கம் திட்டமிட்டுள்ள செலவுகள். வரி வசூல் குறையும்போது இந்த வேறுபாடு முக்கியமாகிறது: எதிர்பார்க்கப்பட்ட வருவாயில் சில கிடைக்காவிட்டாலும், திட்டமிட்ட கடமைகளை அரசாங்கம் நிறைவேற்ற வேண்டியிருக்கும்.
திட்டமிடப்படாத ஒதுக்கீடுகள் அரசியலமைப்புக்கு உட்பட்ட பட்ஜெட்டின் ஒரு பகுதியாக இருக்கலாம் என்று உச்ச நீதிமன்றம் கூறியது. அவற்றுக்குத் தேவையான பாதுகாப்பு நடவடிக்கைகளைத் தீர்ப்பின் விளக்கத்தில் நீதிமன்றம் இவ்வாறு குறிப்பிட்டது:
திட்டமிடப்படாத ஒதுக்கீடுகள் தாமாகவே அரசியலமைப்புக்கு முரணானவை அல்ல. எனினும், நிதிக் கட்டுப்பாடு, வெளிப்படைத்தன்மை, பொறுப்புக்கூறல் ஆகியவற்றைப் பேண, இந்தப் பட்ஜெட் பிரிவுக்கு தெளிவான வரம்புகளும் பாதுகாப்பு நடவடிக்கைகளும் தேவை.
பலவீனமான நிபந்தனைகள் இருந்தால், திட்டமிடப்பட்ட திட்டங்களுக்கான நிதி அழுத்தத்துக்கு உள்ளாகும் நேரத்தில், நிர்வாகத்துறை அவசர நிதிகளை மிக எளிதாக விடுவிக்கக்கூடும் என்பதே நீதிமன்றத்தின் கவலை. நிதி எப்போது கிடைக்கும் என்பதற்கான சூழல்களையும், அது எப்படிப் பயன்படுத்தப்பட வேண்டும் என்பதற்கான விதிகளையும் காங்கிரஸ் வரையறுக்க வேண்டும் எனத் தீர்ப்பு வலியுறுத்துகிறது.
2024 பட்ஜெட் எவ்வாறு மாற்றியமைக்கப்பட்டது
சட்ட முன்வடிவுகளின் பிரதிநிதிகள் சபை, செனட் பதிப்புகளுக்கு இடையிலான வேறுபாடுகளைச் சீரமைக்கும் இரு அவைக் கூட்டுக் குழு, 2024 பட்ஜெட் தயாரிப்பின்போது திட்டங்கள், நடவடிக்கைகள், பணிகளைத் திட்டமிடப்பட்ட ஒதுக்கீடுகளிலிருந்து திட்டமிடப்படாத ஒதுக்கீடுகளுக்கு மாற்றியதாக நீதிமன்றம் கண்டறிந்தது.
அரசு உள்கட்டமைப்பு மற்றும் சமூகத் திட்டங்களுக்கான உதவியை வலுப்படுத்துதல் (SAGIP), வெளிநாட்டு உதவியுடன் செயல்படுத்தப்படும் திட்டங்களுக்கான ஆதரவு ஆகியவற்றின் ஒதுக்கீடுகளையும் அந்தக் குழு அதிகரித்தது. திட்டமிட்ட செலவுகளை அவசர நிதிப் பிரிவுக்கு மாற்றியதால், திட்டமிடப்பட்ட ஒதுக்கீடுகளில் மற்ற இடங்களில் அதிகரிப்புகளைச் செய்யத் தாளில் இடம் உருவானது.
இந்த மாற்றங்கள் மூலம் காங்கிரஸ் செயற்கையான நிதி இடைவெளியை உருவாக்கியதாக உச்ச நீதிமன்றம் கூறியது. நடைமுறையில், ஒரு திட்டத்தை வேறு பட்ஜெட் பிரிவுக்கு மாற்றியதால், அந்தத் திட்டத்துக்கான செலவு நிபந்தனைகள் நிறைவேறும்போது மேற்கொள்ளப்படும் என அரசாங்கம் கருதியிருந்தாலும், திட்டமிடப்பட்ட செலவினப் பட்டியல் குறைவான நெரிசலுடன் காணப்பட்டது.
இதன் விளைவாக, DPWH அடிப்படை உள்கட்டமைப்புத் திட்டங்கள், இடைவெளியைக் குறைக்கும் நீடித்த உள்கட்டமைப்புத் திட்டங்கள், சுகாதாரத் துறையின் வறியோருக்கான மருத்துவ உதவி, சமூக நலன் மற்றும் மேம்பாட்டுத் துறையின் ‘வருமானம் குறைவோருக்கான உதவித் திட்டம்’, தொழிலாளர் மற்றும் வேலைவாய்ப்புத் துறையின் பின்தங்கிய அல்லது வேலை இழந்தோருக்கான வேலைவாய்ப்பு உதவித் திட்டம் ஆகியவற்றுக்கான ஒதுக்கீடுகள் அதிகரிக்கப்பட்டன.
இந்த ஒதுக்கீடுகள், பட்ஜெட் சர்ச்சையை உள்கட்டமைப்பு, மருத்துவ உதவி, வருமான ஆதரவு, வேலைவாய்ப்பு உதவி ஆகியவற்றுடன் இணைத்தன. செலவினங்களை காங்கிரஸ் எவ்வாறு ஒழுங்குபடுத்தி அனுமதித்தது என்பதிலேயே நீதிமன்றம் கவனம் செலுத்தியது. குடியரசுத் தலைவர் பரிந்துரைத்த மொத்தத் தொகை நிர்ணயித்த வரம்பை அந்த மாற்றங்கள் மதித்தனவா என்பதும் இதில் அடங்கும்.
SAGIP ஏன் சட்டவிரோத மொத்த ஒதுக்கீடாகக் கருதப்பட்டது
2024, 2025 திட்டமிடப்படாத நிதிகளில் இடம்பெற்ற SAGIP குறித்து தனியான அரசியலமைப்புச் சட்ட முடிவு எடுக்கப்பட்டது. பட்ஜெட் சட்டமாகிய பிறகு, எந்தச் செலவுக்கு எவ்வளவு ஒதுக்குவது என்பதை நிர்வாகத்துறை தீர்மானிக்க அனுமதித்ததால், அது சட்டவிரோத மொத்த ஒதுக்கீடு என நீதிமன்றம் கூறியது. அரசியலமைப்பின்படி அந்த அதிகாரங்கள் காங்கிரஸுக்குரியவை.
தேவையான செலவினத் தெரிவுகளைச் சட்டத்திலேயே தீர்மானிக்காமல், பரந்த தலைப்பின் கீழ் நிதியை ஒதுக்குவதே மொத்த ஒதுக்கீடு ஆகும். இங்கு, நிதி எங்கு செல்கிறது என்பதைத் தீர்மானிக்கும் அதிகாரத்தில் பெரும்பகுதி சட்டம் இயற்றப்பட்ட பிறகும் தீர்மானிக்கப்படாமல் விடப்பட்டதாக நீதிமன்றம் கண்டறிந்தது.
சர்ச்சைக்குரிய பட்ஜெட்டுகளில் SAGIP செயல்பட்ட விதத்தை உச்ச நீதிமன்றம் இவ்வாறு விவரித்தது:
வெள்ளக் கட்டுப்பாட்டுத் திட்டங்கள் போன்ற DPWH உள்கட்டமைப்புகளுக்கான மொத்த ஒதுக்கீடுகளை மறைமுகமாகச் சேமித்து வைக்கும் நிதிக் களஞ்சியம்.
வெள்ளக் கட்டுப்பாட்டுத் திட்டங்களும் நீதிமன்றத்தின் விளக்கத்தில் குறிப்பிடப்பட்ட உறுதியான செலவின நோக்கங்களில் அடங்கின. நிதி ஒதுக்கீடு முடிவுகளை எடுத்தது யார், நிர்வாகத்துறை செயல்படுத்தத் தொடங்குவதற்கு முன் காங்கிரஸ் போதுமான அளவு குறிப்பிட்ட சட்ட அதிகாரத்தை வழங்கியிருந்ததா என்பதே அரசியலமைப்புச் சிக்கல்.
திட்டமிடப்படாத செலவினங்களுக்கு நான்கு நிபந்தனைகள்
அரசியலமைப்புக்கு உட்பட்ட திட்டமிடப்படாத ஒதுக்கீடுகளுக்கு நான்கு தேவைகளை நீதிமன்றம் வகுத்தது. அவை அனைத்தும் இணைந்து, அவசரகாலச் செலவினங்களைத் தெளிவாகவும் நிபந்தனைகளுக்கு உட்பட்டதாகவும் அரசாங்கத்தின் நிதித் திட்டத்துடன் ஒத்திசைந்ததாகவும் காங்கிரஸ் அமைக்க வேண்டும் என வலியுறுத்துகின்றன.
- மொத்த ஒதுக்கீடுகள் கூடாது: தேவையான செலவினத் தெரிவுகளைத் தீர்மானிக்காமல் விடும் பரந்த ஒதுக்கீடுகள் திட்டமிடப்படாத நிதியில் இடம்பெறக் கூடாது.
- நிதி நிபந்தனைகளைத் தெளிவாக வேறுபடுத்துதல்: திட்டமிடப்பட்ட, திட்டமிடப்படாத செலவினங்களுக்கு, புதிய வருவாயையும் வரி அல்லாத பிற ஆதாரங்களிலிருந்து கிடைக்கும் கூடுதல் வருவாயையும் பயன்படுத்துவதற்கான விதிகளை காங்கிரஸ் தெளிவாக வேறுபடுத்த வேண்டும்.
- செலவின முன்னுரிமைகள்: ஒன்றுக்கு மேற்பட்ட நோக்கங்களுக்கான ஒதுக்கீடு என்றால், எதற்கு முதலில் நிதி கிடைக்க வேண்டும் என்பதைத் தீர்மானிக்கப் போதுமான தரநிலைகளை காங்கிரஸ் வகுக்க வேண்டும்.
- வரையறுக்கப்பட்ட தற்செயல் பங்கு: திட்டமிடப்படாத ஒதுக்கீடுகள் தேசிய நிதித் திட்டத்துக்குள் பொருந்துவதோடு, குறிப்பிட்ட நிபந்தனைகளைச் சார்ந்த குறுகிய ஒதுக்கீடுகளாக இருக்க வேண்டும்.
இரண்டாவது நிபந்தனை, திட்டமிடப்பட்ட செலவினங்களுக்குச் சாதகமான முன்னுரிமையை அளிக்கிறது. புதிய வருவாய் பொதுவாகத் திட்டமிட்ட செலவுகளுக்குப் பயன்படுத்தப்பட வேண்டும்; தெளிவான, உறுதியான காரணங்கள் இருந்தால் மட்டுமே அதைத் திட்டமிடப்படாத ஒதுக்கீட்டில் சேர்க்கலாம். வெளிநாட்டு நிதியுதவியுடன் செயல்படும் திட்டங்களை இதற்கான சாத்தியமான நியாயமாக நீதிமன்றம் சுட்டிக்காட்டியது.
முன்னுரிமை விதிகள் மற்றொரு நடைமுறைச் சிக்கலைக் கையாளுகின்றன. நிபந்தனைக்குட்பட்ட ஒரே நிதிக்காகப் பல நோக்கங்கள் போட்டியிடும்போது, முடிவெடுக்கும் அதிகாரத்தை நிர்வாகத்துறையிடம் கட்டுப்பாடின்றி விடாமல், தேர்வை வழிநடத்தும் தரநிலைகளை காங்கிரஸ் வழங்க வேண்டும்.
தேசிய நிதித் திட்டம் என்பது அரசாங்கத்தின் செலவின, நிதியளிப்புத் திட்டமாகும். அவசர ஒதுக்கீடுகள் அந்தத் திட்டத்துக்குள் பொருந்த வேண்டும் என்ற நிபந்தனை, பட்ஜெட்டின் பிற பகுதிகளுக்குப் பொருந்தும் அதே நிதிக் கட்டுப்பாடுகளுக்குள் அவற்றையும் வைத்திருக்கிறது.
2026 தடை எவற்றை உள்ளடக்குகிறது
2026 பொது ஒதுக்கீட்டுச் சட்டத்தின் XLIII அத்தியாயத்திலுள்ள 1(a), 1(b) சிறப்பு விதிகள் இந்த அரசியலமைப்புச் சோதனைகளில் தோல்வியடைந்தன. அவை நிர்வாகத்துறைக்கு கட்டுப்பாடற்ற செலவின அதிகாரத்தை வழங்கியதாகவும், மொத்த ஒதுக்கீடுகளுக்கான வரம்புகளை மீறியதாகவும், முன்னுரிமைத் தரநிலைகள் இல்லாததாகவும், பகுதியளவில் தடைசெய்யப்பட்ட மொத்த ஒதுக்கீடுகளாகச் செயல்பட்டதாகவும் நீதிமன்றம் கண்டறிந்தது.
இந்த நிரந்தரத் தடை செனட், பிரதிநிதிகள் சபை, நிர்வாகச் செயலாளர் அலுவலகம், பட்ஜெட் மற்றும் மேலாண்மைத் துறையின் பொறுப்புத் தற்காலிகச் செயலாளர் ஆகியோருக்குப் பொருந்தும். சவால் செய்யப்பட்ட அந்த இரண்டு விதிகளையும் அவர்கள் செயல்படுத்தத் தடை விதிக்கப்பட்டுள்ளது.
2026 பட்ஜெட் தொடர்பான நீதிமன்ற நடவடிக்கை அந்தக் குறிப்பிட்ட விதிகளையே குறிவைக்கிறது. 2024, 2025 தொடர்பான அறிவிப்புகள் பட்ஜெட் சட்டங்களையே சார்ந்தவை; ஏற்கெனவே மேற்கொள்ளப்பட்ட சில நடவடிக்கைகளுக்கு வரையறுக்கப்பட்ட பாதுகாப்பும் வழங்கப்பட்டுள்ளது.
பட்ஜெட் மாற்றங்களை காங்கிரஸ் விளக்க வேண்டும்
இரு அவைக் கூட்டுக் குழுவின் அதிகார வரம்பும் அதன் முடிவுகளுக்கான ஆதார ஆவணங்களும் ஆய்வுக்கு உட்பட்டன. பிரதிநிதிகள் சபை, செனட் ஆகியவற்றின் சட்ட முன்வடிவுகளுக்கு இடையிலான உண்மையான வேறுபாடுகளை மட்டுமே அக்குழு தீர்க்கலாம் என்று நீதிமன்றம் கூறியது.
சர்ச்சைக்குரிய பட்ஜெட் மாற்றங்களை விளக்கும் குழு விவாதங்களுக்கான பதிவுகள் இல்லை என நீதிமன்றம் கண்டறிந்தது. பட்ஜெட் உருப்படிகளில் செய்யப்பட்ட அதிகரிப்புகள், குறைப்புகள் குறித்து அதன் அறிக்கை விளக்கவில்லை; அவற்றுக்கான ஆதார ஆவணங்களையும் குழு சமர்ப்பிக்கவில்லை. இது செனட், பிரதிநிதிகள் சபை விதிகளுக்கு முரணானது.
பொதுப் பணத்தைப் பின்தொடர விரும்பும் வாசகர்களுக்கு, அந்த ஆவணங்கள் சட்டமியற்றுவோர் எதை மாற்றினர், ஏன் மாற்றினர் என்பதைக் காட்டும். இரு அவைகளுக்கிடையிலான கருத்து வேறுபாடுகளைத் தீர்ப்பதே குழுவின் பணிக்கான எல்லை என்றும், அவற்றின் விதிகளின்படி ஆவணப்படுத்தல் அவசியம் என்றும் இந்தத் தீர்ப்பு வரையறுக்கிறது.
ஏற்கெனவே வழங்கப்பட்ட நலன்களுக்கு என்ன ஆகும்
ஒரு சட்டம் அரசியலமைப்புக்கு முரணானது என அறிவிக்கப்படுவதற்கு முன்பு, அதன் கீழ் மேற்கொள்ளப்பட்ட நடவடிக்கைகளை ‘நடைமுறை உண்மையின் கோட்பாடு’ கையாள்கிறது. உச்ச நீதிமன்றம் இதை 2024, 2025 பட்ஜெட்டுகளுக்குப் பயன்படுத்தியது. ஆனால், மீளப்பெற முடியாத திட்டங்களுக்கும் அவற்றின் பயனாளிகள் நற்பெயருடன் செயல்பட்டிருந்தால் மட்டுமே பாதுகாப்பை வரையறுத்தது.
சில திட்டங்கள் ஏற்கெனவே மாற்ற முடியாத விளைவுகளை ஏற்படுத்தியுள்ளன என்றும், பயனாளிகள் அரசாங்க நடவடிக்கையை நம்பி நேர்மையாகச் செயல்பட்டிருக்கலாம் என்றும் நீதிமன்றம் அங்கீகரித்துள்ளது. அந்தச் சூழல்களுக்கே இந்தப் பாதுகாப்பு பொருந்தும்; இரண்டு பட்ஜெட்டுகளின் கீழ் செய்யப்பட்ட எல்லாச் செலவுகளுக்கும் அது தானாகப் பொருந்தாது.
செலவினங்களை அனுமதித்த அல்லது செயல்படுத்திய பொறுப்பாளர்களின் தனிப்பட்ட நிலையை உச்ச நீதிமன்றம் இவ்வாறு விளக்கியது:
உரிய தீர்ப்பாயங்கள் அவர்கள் நற்பெயருடன் செயல்பட்டதாக வெளிப்படையாகக் கண்டறியாவிட்டால், இந்தக் கோட்பாடு சட்டத்தை உருவாக்கியவர்கள், முன்மொழிந்தவர்கள் அல்லது செயல்படுத்தியவர்களை குற்றவியல், சிவில் அல்லது நிர்வாகப் பொறுப்பிலிருந்து காப்பதில்லை.
சம்பந்தப்பட்டவர்கள் நற்பெயருடன் செயல்பட்டார்களா, அவர்களுக்குப் பொறுப்பு ஏற்படுமா என்பதை உரிய தீர்ப்பாயங்களே முடிவு செய்ய வேண்டும். பாதிக்கப்பட்ட ஒவ்வொரு கொடுப்பனவு அல்லது திட்டத்தையும், ஒவ்வொரு கொடுப்பனவையும் மீட்டெடுப்பதற்கான நடைமுறையையும் தீர்ப்பின் விளக்கம் பட்டியலிடவில்லை. பயனாளிகளைப் பொறுத்தவரை, நற்பெயருடன் பெற்ற மீளப்பெற முடியாத திட்டங்களுக்கு வழங்கப்படும் வரையறுக்கப்பட்ட பாதுகாப்பே முக்கிய நிபந்தனை.
முக்கிய அம்சங்கள்
- திட்டமிடப்படாத ஒதுக்கீடுகளில் 449.5 பில்லியன் பெசோ அதிகரிக்கப்பட்டதை முன்னிட்டு, 2024 பட்ஜெட் அரசியலமைப்புக்கு முரணானது என உச்ச நீதிமன்றம் அறிவித்தது.
- DPWH சிறப்பு சாலை நிதியில் 17.99 பில்லியன் பெசோ அதிகரிக்கப்பட்டதை முன்னிட்டு, 2025 பட்ஜெட்டும் அரசியலமைப்புக்கு முரணானது என அறிவிக்கப்பட்டது.
- சில சிறப்புக் கணக்குகளில் செய்யப்பட்ட 12.75 பில்லியன் பெசோ அதிகரிப்பு நிர்வாகச் சட்டத்தை மீறியது.
- 2026 பட்ஜெட்டில் திட்டமிடப்படாத ஒதுக்கீடுகளை நிர்வகிக்கும் இரண்டு விதிகளைச் செயல்படுத்த நிரந்தரத் தடை விதிக்கப்பட்டது.
- குறிப்பிட்ட ஒதுக்கீடுகள், தெளிவான நிதி விடுவிப்பு நிபந்தனைகள், செலவின முன்னுரிமைகள், தேசிய நிதித் திட்டத்துடன் ஒத்திசைவு ஆகியவற்றுடன் திட்டமிடப்படாத நிதிகளைத் தொடர்ந்து அனுமதிக்கலாம்.
- நற்பெயருடன் செயல்பட்டவர்களுக்கு நன்மை அளித்த மீளப்பெற முடியாத திட்டங்களுக்கான பாதுகாப்பு, அதிகாரிகளைப் பொறுப்பிலிருந்து தானாக விடுவிக்காது.