2027-இல் 16,000 குடும்பங்களுக்கு வீட்டு அடமானக் கடன் இலக்கு
2027-ஆம் ஆண்டில் 6 சதவீத வட்டியில் வீட்டு அடமானக் கடன்கள் வழங்கி 16,000 குடும்பங்களை அடுக்குமாடிக் குடியிருப்புகளில் குடியமர்த்த மங்கோலியா திட்டமிட்டுள்ளது. 2026 அக்டோபர் 21-ஆம் தேதி பிரதமர் N. உக்ரால் அறிவித்த தேசியத் திட்டத்தின் முதல் பெரிய நிதி இலக்கு இதுவாகும். இத்திட்டத்தில் அரசின் 40,000 அடுக்குமாடிக் குடியிருப்புகளும், தனியார் நிறுவனங்கள் கட்டிய 60,000 வீடுகளை வாங்குவதற்கான நிதி உதவியும் இடம்பெறுகின்றன.
உள்ளடக்கம்
- 2027-இல் 16,000 குடும்பங்களுக்கு வீட்டு அடமானக் கடன் இலக்கு
- என்ன கட்டப்படும், எப்போது?
- முன்பணம் இல்லாமல் வாடகைக்கு
- 14.2 லட்சம் துக்ரிக் கட்டணம் எப்படிக் கணக்கிடப்படுகிறது?
- ஐந்து ஆண்டுகளில் முன்பணத்தைச் சேமித்தல்
- பகிர்வு உரிமையில் நிதிப் பொறுப்பு பிரிக்கப்படுகிறது
- ஜெர் குடியிருப்புப் பகுதிகளின் நிலம் கட்டணத்தில் கணக்கில் கொள்ளப்படும்
- தனியார் வீடு வாங்குவோருக்கு இரண்டு அடமானக் கடன் தெரிவுகள்
- அடுத்த கட்டங்கள்: நிதியும் தேர்வும்
- முக்கிய அம்சங்கள்
“50,000 புகைபோக்கிகள் குறைப்பு, 1,00,000 குடும்பங்கள் அடுக்குமாடிக் குடியிருப்புகளில்” என அழைக்கப்படும் இத்திட்டம், அரசுக் குடியிருப்புகளுக்கு நான்கு ஏற்பாடுகளை வழங்குகிறது: வழக்கமான வாடகை, உரிமை பெறும் வகையிலான வாடகை, வாடகையில் இருக்கும்போதே முன்பணத்துக்குச் சேமித்தல், பகிர்வு உரிமை. இரண்டு அறைகள் கொண்ட 45 சதுர மீட்டர் குடியிருப்புக்கான மாத வாடகை 700,000 துக்ரிக் என அறிவிக்கப்பட்டுள்ளது. உரிமை பெறுவதற்கான தொகையையும் சேர்த்துச் செலுத்தினால் மாதக் கட்டணம் 1,420,000 துக்ரிக்காகும்.
அரசின் வீட்டு வசதி அறிவிப்பின்படி, அரசுக் குடியிருப்புகளில் பாதிக்கும் மேற்பட்டவை ஜெர் குடியிருப்புப் பகுதிகளைச் சேர்ந்த குடும்பங்களுக்கு ஒதுக்கப்படும்; அவர்களின் நிலத்தின் மதிப்பு கட்டணத்தில் கணக்கில் கொள்ளப்படும். ஜெர் குடியிருப்புப் பகுதிகள் என்பது ஜெர் எனப்படும் பாரம்பரிய வட்டவடிவக் குடில்களும் வீடுகளும் உள்ள குடியிருப்புப் பகுதிகளாகும்.
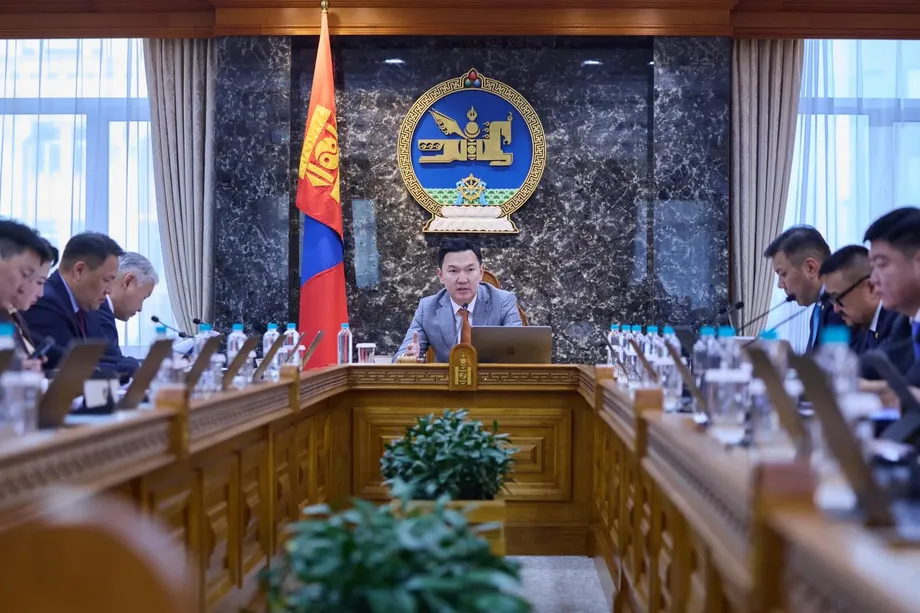
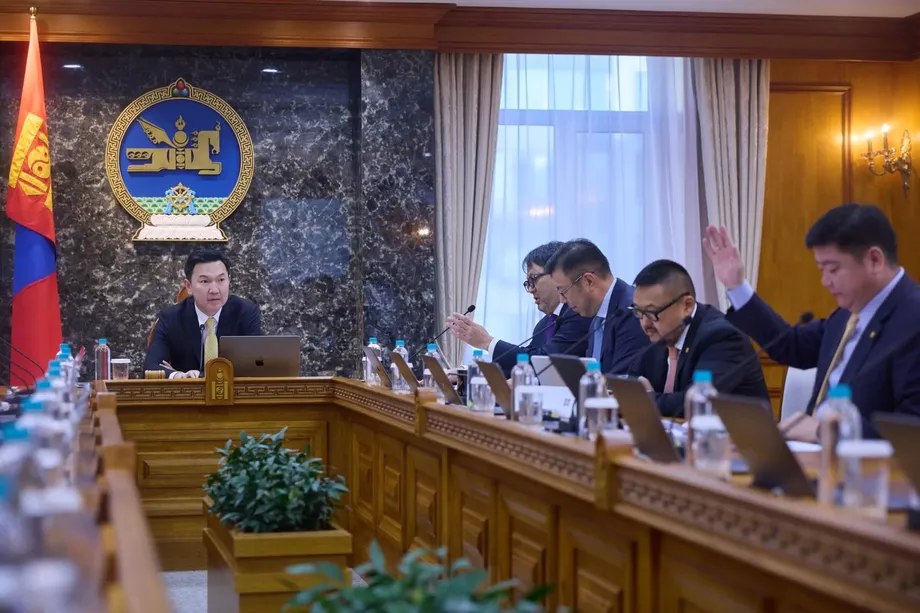
வீட்டு வசதித் திட்டம் விவாதிக்கப்பட்ட வழக்கமான அமைச்சரவைக் கூட்டத்துடன் தொடர்புபடுத்தி உக்ரால் இந்தத் திட்டத்தை முன்வைத்தார். வீட்டு வசதி ஏற்பாட்டில் சேர்வதற்குத் தேவையான பணத்தைக் கண்டறிவது, பின்னர் தவணைகளைத் தொடர்ந்து செலுத்துவது என இரண்டு வெவ்வேறு நிதிச் சிக்கல்களை இத்திட்டம் கையாள்கிறது. அரசுக் குடியிருப்புகளில் சேரக் குடும்பங்களுக்கு பல வழிகள் இருக்கும்; தனியார் குடியிருப்புகளை வாங்குவோருக்கு வெவ்வேறு அடமானக் கடன் தெரிவுகள் வழங்கப்படும்.
என்ன கட்டப்படும், எப்போது?
செல்பே, ஷார்ஹாத், சோலோங்கோ I மற்றும் II உள்ளிட்ட திட்டங்களில் 3,572 குடியிருப்புகள் கட்டுமானத்தில் இருப்பதாக அரசு தெரிவித்துள்ளது. 2027-இல் மேலும் 8,238 குடியிருப்புகளும், 2028-இல் 11,246 குடியிருப்புகளும் சேர்க்கப்படும் என எதிர்பார்க்கிறது. 2030-க்குள் 40,000 அரசுக் குடியிருப்புகளைக் கட்டி முடிப்பதே இலக்கு.
அரசின் கட்டுமான நிறைவு இலக்கு 2030; எனினும் 2040 என்றும் தகவல்கள் வெளியாகியுள்ளன. 2030-க்குள் தனியார் கட்டுமானம் 82,000 குடியிருப்புகளைத் தாண்டும் என்றும், அவற்றில் 60,000 தனியார் குடியிருப்புகள் இத்திட்டத்தின் அடமானக் கடன் ஏற்பாடுகளுக்காக ஒதுக்கப்படும் என்றும் அறிவிப்பில் தெரிவிக்கப்பட்டுள்ளது.
அறிவிக்கப்பட்ட மைல்கற்கள் கட்டுமானத்தையும் குடும்பங்களுக்கான நிதி உதவியையும் உள்ளடக்குகின்றன:
- 2026 அக்டோபர் 21: உக்ரால் தேசிய வீட்டு வசதித் திட்டத்தை அறிவிக்கிறார்.
- 2026: தனியார் நிறுவனங்கள் 14,832 குடியிருப்புகளைக் கட்டி முடிக்கும் என எதிர்பார்க்கப்படுகிறது.
- 2027: 16,000 குடும்பங்களுக்கு 6 சதவீத அடமானக் கடன் வழங்கவும், கூடுதலாக 8,238 அரசுக் குடியிருப்புகளைக் கட்டவும் அரசு இலக்கு நிர்ணயித்துள்ளது.
- 2028: மேலும் 11,246 அரசுக் குடியிருப்புகள் திட்டமிடப்பட்டுள்ளன.
- 2030: அரசுக் குடியிருப்புகள் 40,000ஐ எட்டும் என எதிர்பார்க்கப்படுகிறது; தனியார் நிறுவனங்கள் 82,000க்கும் அதிகமான குடியிருப்புகளைக் கட்டியிருக்கும் என எதிர்பார்க்கப்படுகிறது.
அரசின் 40,000 குடியிருப்புகளும், அடமானக் கடன் உதவிக்காக ஒதுக்கப்பட்ட 60,000 தனியார் குடியிருப்புகளும் சேர்ந்து திட்டத்தின் 1,00,000 குடும்ப இலக்கை உருவாக்குகின்றன. இந்த 60,000 குடியிருப்புகளுக்கு அப்பால் நடைபெறும் தனியார் கட்டுமானமும், அரசு விவரித்துள்ள பரந்த கட்டுமானத் திட்டத்தின் ஒரு பகுதியாகும்.
முன்பணம் இல்லாமல் வாடகைக்கு
அரசுக் குடியிருப்புகளுக்கான நான்கு தெரிவுகளை விளக்க, இரண்டு அறைகள் கொண்ட 45 சதுர மீட்டர் குடியிருப்பை உக்ரால் உதாரணமாகக் குறிப்பிட்டார். எளிய தெரிவான வழக்கமான வாடகைக்கு மாதம் 700,000 துக்ரிக் செலுத்த வேண்டும்; முன்பணம் தேவையில்லை.
இந்த ஏற்பாட்டைத் தேர்ந்தெடுக்கும் குடும்பம் 12 மாதங்களில் மொத்தம் 8.4 மில்லியன் துக்ரிக் வாடகை செலுத்தும். எனவே, குடிபுகுவதற்கு முன் பெரிய தொகையைச் சேமிப்பதற்குப் பதிலாக, தொடர்ந்து மாதந்தோறும் செலுத்த வேண்டிய கட்டணமே உடனடி நிதித் தேவையாகும்.
வழக்கமான வாடகைக்கும் உரிமை பெறும் வகையிலான வாடகைக்கும் தொடக்க முன்பணம் தேவையில்லை என்று பிரதமர் N. உக்ரால் வெளிப்படையாகக் குறிப்பிட்டார். மங்கோலிய மொழியில் அவர் கூறியதாவது:
மீண்டும் வலியுறுத்துகிறேன்: வாடகைக் குடியிருப்புக்கும், வாடகை செலுத்தி உரிமை பெறும் குடியிருப்புக்கும் முன்பணம் தேவையில்லை.
மற்ற தெரிவுகள் உரிமையை வெவ்வேறு முறைகளில் கையாள்கின்றன. ஒரு முறையில் முன்பணத்தை ஐந்து ஆண்டுகளில் சேமிக்கலாம்; மற்றொன்றில் குடியிருப்புக்கான நிதியை வாடகை ஏற்பாடும் வங்கிக் கடனும் எனப் பிரிக்கலாம்.
14.2 லட்சம் துக்ரிக் கட்டணம் எப்படிக் கணக்கிடப்படுகிறது?
உரிமை பெறும் வகையிலான வாடகை ஏற்பாட்டில் மாதந்தோறும் இரண்டு கூறுகள் உள்ளன: வாடகையாக 700,000 துக்ரிக், உரிமைக்கான பங்களிப்பாக 720,000 துக்ரிக். இவை இரண்டும் சேர்ந்து அறிவிக்கப்பட்ட 1,420,000 துக்ரிக் கட்டணத்தை உருவாக்குகின்றன.
உரிமைக்கான பங்களிப்பு, வாடகைக் கூறைவிடச் சற்றே அதிகம். ஓராண்டில் குடும்பம் வாடகையாக 8.4 மில்லியன் துக்ரிக்கும், உரிமைக்காக 8.64 மில்லியன் துக்ரிக்கும் செலுத்தும்; மொத்தம் 17.04 மில்லியன் துக்ரிக்.
வழக்கமான வாடகையுடன் ஒப்பிடும்போது, இந்தத் தெரிவில் மாதம் கூடுதலாக 720,000 துக்ரிக் செலுத்த வேண்டும். இதனால் மாதக் கட்டணம் வாடகை மட்டும் செலுத்துவதைவிட இரண்டு மடங்குக்கும் சற்று அதிகமாகும். இதன் பயன், ஒவ்வொரு கட்டணத்தின் ஒரு பகுதி குடியிருப்பில் வசிப்பதற்கான செலவாக மட்டுமன்றி, அதை உரிமையாக்குவதற்கும் செல்கிறது.
முழு உரிமையும் 20 ஆண்டுகளுக்குப் பிறகு மாற்றப்படும் என்றும் உக்ரால் கூறியதாகத் தெரிவிக்கப்பட்டது. அறிவிக்கப்பட்ட மாதத் தொகையில், இடையூறின்றி 20 ஆண்டுகள் செலுத்தினால் மொத்தம் 340.8 மில்லியன் துக்ரிக் ஆகும்; அதில் 172.8 மில்லியன் துக்ரிக் உரிமைக்காகக் கணக்கிடப்படும். இந்தக் கணக்கு, அந்தக் காலம் முழுவதும் மாதாந்திர இரு கூறுகளும் மாறாமல் இருக்கும் எனக் கருதுகிறது.
ஐந்து ஆண்டுகளில் முன்பணத்தைச் சேமித்தல்
மூன்றாவது தெரிவு, வாடகையில் இருக்கும்போதே முன்பணத்தைச் சேமிக்கக் குடும்பங்களை அனுமதிக்கிறது. வழக்கமாக ஏற்பாட்டில் சேர்வதற்கு முன் செலுத்த வேண்டிய 30 சதவீதத்தைச் சேமிப்பதற்குப் பதிலாக, குடும்பம் ஐந்து ஆண்டுகள் ஒவ்வொரு மாதமும் கூடுதலாக 860,000 துக்ரிக் செலுத்தும்.
60 மாதங்களில் இந்தக் கூடுதல் கட்டணங்கள் மொத்தம் 51.6 மில்லியன் துக்ரிக் ஆகும். உதாரணத்தில் குறிப்பிடப்பட்டுள்ள 700,000 துக்ரிக் மாத வாடகையையும் சேர்த்தால், சேமிப்புக் காலத்தில் மாத மொத்தப் பொறுப்பு 1.56 மில்லியன் துக்ரிக்காகும்.
உரிமை பெறும் வகையிலான வாடகை ஏற்பாட்டைவிட இது மாதம் 140,000 துக்ரிக் அதிகம். இந்த இரு தெரிவுகளின் நோக்கங்களும் வேறுபட்டவை: 720,000 துக்ரிக் பங்களிப்பு உரிமையைப் பெறுவதற்குச் செல்கிறது; 860,000 துக்ரிக் பங்களிப்பு பின்னர் அடமானக் கடன் பெறுவதற்கான முன்பணத்தை உருவாக்குகிறது.
அடமானக் கடன் என்பது வீடு வாங்குவதற்காகப் பெறப்படும் கடன்; அது வட்டியுடன் காலப்போக்கில் திருப்பிச் செலுத்தப்படும். இந்தத் தெரிவைக் கருதும் குடும்பங்கள், முதல் ஐந்து ஆண்டுகளில் தங்குமிடத்திற்கான செலவையும் கடன் ஏற்பாட்டில் சேர்வதற்குத் தேவையான சேமிப்பையும் செலுத்த வேண்டும்.
பகிர்வு உரிமையில் நிதிப் பொறுப்பு பிரிக்கப்படுகிறது
நான்காவது தெரிவு பகிர்வு உரிமை. குடியிருப்பின் உரிமைச் சான்றிதழில் வங்கியும், NOSK எனப்படும் தலைநகர் நகர வீட்டு வசதிக் கழகமும் இணைந்து பதிவு செய்யப்படும் என்று உக்ரால் கூறினார்.
குடியிருப்பின் மதிப்பில் பாதி வாடகை மூலமாகவோ, உரிமை பெறும் வகையிலான வாடகை ஏற்பாட்டின் மூலமாகவோ கையாளப்படும். மீதிப் பாதிக்காகக் குடும்பம் கடன் பெறும். நடைமுறையில், முழுக் கொள்முதல் தொகையையும் அடமானக் கடனாகப் பெறுவதற்குப் பதிலாக, குடியிருப்பின் மதிப்பில் பாதிக்கு வாங்குபவர் கடன் பெறுவார்.
இதனால் தேவையான முன்பண வரம்பும் கடன் மற்றும் வட்டிக் கட்டணங்களும் பாதியாகும் என்று உக்ரால் கூறினார். சொத்தின் மற்றொரு பாதியுடன் தொடர்புடைய வாடகை அல்லது உரிமைப் பங்களிப்பைச் செலுத்துவதோடு, குடும்பம் வங்கிக் கடனையும் திருப்பிச் செலுத்த வேண்டும்.
இதனால் கட்டணங்களின் கலவை மாறுகிறது. குடியிருப்பின் மற்றொரு பாதிக்கான ஏற்பாட்டுடன் குறைந்த தொகையிலான அடமானக் கடன் இணைகிறது. முழு அடமானக் கடன் தேவையைச் சமாளிப்பது சிரமமாக இருக்கும் குடும்பங்களுக்குக் குடியிருப்பு பெற இது மற்றொரு வழியை வழங்குகிறது.
ஜெர் குடியிருப்புப் பகுதிகளின் நிலம் கட்டணத்தில் கணக்கில் கொள்ளப்படும்
அரசின் 40,000 குடியிருப்புகளில் பாதிக்கும் மேற்பட்டவை ஜெர் குடியிருப்புப் பகுதிகளைச் சேர்ந்த குடும்பங்களுக்காக ஒதுக்கப்படுகின்றன. அவர்களின் நிலத்தின் மதிப்பைக் கணக்கிட்டு கட்டணத்தில் சேர்ப்பதாக அரசு கூறுகிறது. இதன் மூலம் அவர்கள் ஏற்கெனவே வைத்திருக்கும் சொத்து, புதிய குடியிருப்புக்கு மாறுவதற்கான செலவுக்கு உதவும்.
குடும்பங்கள் அரசுக் குடியிருப்புகளுக்கு மாறும்போது 25,000 புகைபோக்கிகள் அகற்றப்படும் என்றும் உக்ரால் கூறினார். இது தேசியத் திட்டத்தின் 50,000 புகைபோக்கிகள் அகற்றும் இலக்கில் பாதி; அரசின் 40,000 குடியிருப்புகளில் 62.5 சதவீதத்துக்குச் சமம்.
நிலம் தொடர்பான ஏற்பாடு, வீடுகளை வழங்குவதைத் தாண்டி இத்திட்டத்துக்கு இன்னொரு பணியையும் அளிக்கிறது: தனித்தனி புகைபோக்கிகளைப் பயன்படுத்தும் வீடுகளில் இருந்து குடும்பங்கள் வெளியேறுவதுடன் குடியிருப்பு ஒதுக்கீட்டை இது இணைக்கிறது. பங்கேற்கும் குடும்பங்களுக்கு, அவர்களின் நிலத்துக்கு நிர்ணயிக்கப்படும் மதிப்பு வீட்டு வசதிக் கட்டணத்தில் எவ்வளவு ஈடாகும் என்பதை நேரடியாகத் தீர்மானிக்கும்.
அரசுக் குடியிருப்பு ஒதுக்கீடும், பரந்த புகைபோக்கி இலக்கும் வெவ்வேறு அளவுகளில் செயல்படுகின்றன. அரசுக் குடியிருப்புகளுக்கு மாறுவதுடன் நேரடியாகத் தொடர்புடைய எண்ணிக்கை 25,000 புகைபோக்கிகள்; ஒட்டுமொத்தத் திட்டத்தின் இலக்கு 50,000 ஆகும்.
தனியார் வீடு வாங்குவோருக்கு இரண்டு அடமானக் கடன் தெரிவுகள்
நிதி உதவிக்காக ஒதுக்கப்பட்டுள்ள 60,000 தனியார் குடியிருப்புகள், முதல்முறையாக வீடு வாங்கும் குடும்பங்களுக்காகும். அந்தக் குடும்பங்களில் 39,000க்கு 6 சதவீத வட்டியில் அடமானக் கடன் வழங்கத் திட்டமிடப்பட்டுள்ளது.
மீதமுள்ள 21,000 குடும்பங்களுக்கு, முதல் மூன்று ஆண்டுகள் 6 சதவீதமும், அடுத்த 17 ஆண்டுகள் 12 சதவீதமும் வட்டி விதிக்கப்படும் தெரிவு இருக்கும். இதன்படி கடன் காலம் 20 ஆண்டுகளாகும்; அதில் பெரும்பாலான காலத்துக்கு அதிக வட்டி பொருந்தும்.
இந்தப் பிரிவின்படி, 60,000 குடும்பங்களில் 65 சதவீதம் 6 சதவீதக் கடன் குழுவில் இடம்பெறும்; 35 சதவீதத்துக்கு மூன்று ஆண்டுகளுக்குப் பிறகு வட்டி உயரும் ஏற்பாடு வழங்கப்படும். அந்த இரண்டாவது குழுவுக்கு, தொடக்கக் காலம் முடிந்ததும் வட்டி விகிதம் இரட்டிப்பாகும்.
பின்னர் குடும்பம் செலுத்த வேண்டிய மாதத் தவணை, எவ்வளவு கடன் பாக்கியுள்ளது, திருப்பிச் செலுத்தும் அட்டவணை ஆகியவற்றைப் பொறுத்திருக்கும். தொடக்க வட்டி விகிதம் முடியும் மூன்று ஆண்டுகளுக்குப் பிறகும், அதற்கு முந்தைய காலத்திலும் கடனைச் செலுத்தும் திறன் உள்ளதா என்பதே அந்த வாங்குபவர்களுக்கான நடைமுறைச் சவாலாகும்.
மக்கள் தொகைக் குவிப்பு, தேவை, நகரத்தின் மீதான அழுத்தம், போக்குவரத்து நெரிசல் ஆகியவற்றைக் கருத்தில் கொண்டு, நகர்ப்புறப் பகுதிகளுக்கும் இருப்பிடங்களுக்கும் ஏற்ப வட்டி விகிதங்களும் நிபந்தனைகளும் மாறும் என்றும் உக்ரால் கூறினார். ஆகவே, குடியிருப்பு அமைந்துள்ள இடத்துடன் கடன் நிபந்தனைகளையும் இந்த நிதித் திட்டம் இணைக்கிறது.
அடுத்த கட்டங்கள்: நிதியும் தேர்வும்
குடும்பங்களைத் தேர்ந்தெடுக்கும் நடைமுறை வெளிப்படையாகவும் நேர்மையாகவும் இருக்கும் என்று உக்ரால் உறுதியளித்தார். 2027-ஆம் ஆண்டுக்கான பட்ஜெட்டை நாடாளுமன்றம் ஒப்புதல் அளித்த பிறகு முதல் குடும்பங்கள் தேர்ந்தெடுக்கப்படுவார்கள் என எதிர்பார்க்கப்படுகிறது. இதனால் அந்த ஒப்புதல் அடுத்த அறிவிக்கப்பட்ட நடைமுறைக் கட்டமாகிறது.
தனியார் வீட்டு அடமானக் கடன் திட்டத்துக்காக நிதித் துறை மூலம் 1.8 டிரில்லியன் துக்ரிக் திரட்டவும், பரிமாற்ற ஒப்பந்தங்களுக்கான செலவுகளைப் பட்ஜெட்டில் சேர்க்கவும் முன்மொழியப்பட்டுள்ளதாகப் பிரதமர் கூறினார். பரிமாற்ற ஒப்பந்தம் என்பது பெரும்பாலும் நாணயங்கள் அல்லது வட்டி விகிதங்கள் தொடர்பான கட்டணப் பொறுப்புகளைப் பரிமாறிக்கொள்ளும் நிதி ஒப்பந்தமாகும். அதனுடன் தொடர்புடைய செலவைப் பொது செலவுத் திட்டத்தில் சேர்ப்பதே இம்முன்மொழிவு.
விண்ணப்பத் தேதி, முழுமையான தகுதி விதிகள், வருமானத் தேவைகள், நில மதிப்பீட்டு முறை, தவணை தவறினால் பின்பற்றப்படும் நடைமுறை, அடமானக் கடன் தெரிவுகளின் கீழ் பின்னர் செலுத்த வேண்டிய சரியான தொகைகள் உள்ளிட்ட பல நடைமுறை விவரங்கள் அறிவிப்பில் தெளிவுபடுத்தப்படவில்லை. பட்ஜெட் மீதான வாக்கெடுப்பு எப்போது நடைபெறும் என்பதற்கான தேதியும் இல்லை. எந்தக் குடும்பங்கள் தகுதி பெறும், ஒவ்வொரு ஏற்பாட்டுக்கும் எவ்வளவு செலவாகும் என்பதை இந்த விவரங்களே தீர்மானிக்கும்.
திட்டத்தின் உடனடி முன்னேற்றத்தை மதிப்பிடுவதற்கான அம்சங்கள் தெளிவானவை: ஏற்கெனவே கட்டுமானத்தில் உள்ள குடியிருப்புகளை நிறைவு செய்தல், திட்டமிட்ட நிதியைப் பெறுதல், 2027-இல் இலக்காக நிர்ணயிக்கப்பட்ட 16,000 அடமானக் கடன்களுக்கான குடும்பங்களைத் தேர்ந்தெடுத்தல். நீண்டகால அட்டவணை அரசின் 2030 கட்டுமான இலக்கு வரை நீள்கிறது.
முக்கிய அம்சங்கள்
- 2026 அக்டோபர் 21-ஆம் தேதி மங்கோலியா, 1,00,000 குடும்பங்களுக்கான வீட்டு வசதித் திட்டத்தையும் 50,000 புகைபோக்கிகளை அகற்றும் இலக்கையும் அறிவித்தது.
- இத்திட்டத்தில் 40,000 அரசுக் குடியிருப்புகளும், 60,000 தனியார் குடியிருப்புகளுக்கான அடமானக் கடன் உதவியும் இடம்பெறுகின்றன.
- 45 சதுர மீட்டர் அரசுக் குடியிருப்புக்கு மாத வாடகை 700,000 துக்ரிக்; உரிமை பெறும் வகையிலான வாடகைக்கு மாதம் 1,420,000 துக்ரிக்.
- மற்றொரு தெரிவில், வாடகைக்கு மேலாக ஐந்து ஆண்டுகள் மாதம் 860,000 துக்ரிக் செலுத்தி குடும்பங்கள் முன்பணத்தைச் சேமிக்கலாம்.
- அரசுக் குடியிருப்புகளில் பாதிக்கும் மேற்பட்டவை ஜெர் குடியிருப்புப் பகுதிகளின் குடும்பங்களுக்காக ஒதுக்கப்படும்; அவர்களின் நில மதிப்பு கட்டணத்தில் கணக்கில் கொள்ளப்படும்.
- தனியார் குடியிருப்புகளை வாங்குவோரில் 39,000 குடும்பங்களுக்கு 6 சதவீத அடமானக் கடன் வழங்கத் திட்டமிடப்பட்டுள்ளது; மேலும் 21,000 குடும்பங்களுக்கு மூன்று ஆண்டுகளுக்குப் பிறகு 12 சதவீதமாக உயரும் வட்டி தெரிவு இருக்கும்.
- 2027-இல் 16,000 குடும்பங்களுக்கு 6 சதவீத அடமானக் கடன் வழங்க அரசு இலக்கு நிர்ணயித்துள்ளது; பட்ஜெட் ஒப்புதலுக்குப் பிறகு முதற்கட்டத் தேர்வு நடைபெறும் என எதிர்பார்க்கப்படுகிறது.