கடன் சீர்திருத்தங்கள் வடிவம் பெறும் நிலையில், பெரிய ரொக்கப் பரிவர்த்தனைகள் தீவிரக் கண்காணிப்புக்கு உள்ளாகின்றன
கடன் பெறுவோருக்கு ஆதரவளிக்கும் முயற்சிகளை விரிவுபடுத்தி, நிதிக் கண்காணிப்பை வலுப்படுத்தும் தாய்லாந்து வங்கி, பெரிய ரொக்கப் பரிவர்த்தனைகளுக்கான கூடுதல் சோதனைகள், ‘இப்போது வாங்கி பின்னர் செலுத்து’ (BNPL) சேவைகளுக்கான புதிய உரிமம், பாட் நாணயத்துடன் இணைக்கப்பட்ட டிஜிட்டல் டோக்கன்களுக்கான விதிகள் ஆகியவற்றை அறிமுகப்படுத்தத் திட்டமிட்டுள்ளது.
உள்ளடக்கம்
- கடன் சீர்திருத்தங்கள் வடிவம் பெறும் நிலையில், பெரிய ரொக்கப் பரிவர்த்தனைகள் தீவிரக் கண்காணிப்புக்கு உள்ளாகின்றன
- நவம்பர் 1 முதல் வங்கிக் கிளைகளில் என்ன மாறுகிறது?
- தங்கக் கொடுப்பனவுகளுக்கும் நாணய மாற்று நிறுவனங்களுக்கும் கடுமையான கண்காணிப்பு
- ‘இப்போது வாங்கி பின்னர் செலுத்து’ சேவை உரிமம் பெற்ற கடன் தொழிலாகும்
- வங்கிசாரா நிறுவனங்களின் கண்காணிப்பு ஒரே நிர்வாகக் கட்டமைப்பின் கீழ்
- குடும்பக் கடன் நடவடிக்கைகள் ஏற்கெனவே லட்சக்கணக்கான கணக்குகளை எட்டியுள்ளன
- சிறு வணிகங்களுக்கு முன்மொழியப்பட்ட கடன் அணுகல் தளம்
- பாட் ஸ்டேபிள்காயின் விதிகள் மார்ச்சில் திட்டமிடப்பட்டுள்ளன
- வட்டி விகிதத்தை 1% ஆக வைத்திருக்க ஆளுநர் ஆதரிப்பது ஏன்?
- ஐந்து மாதங்களில் திட்டம் செயல்படுத்தப்படும்
- முக்கிய அம்சங்கள்
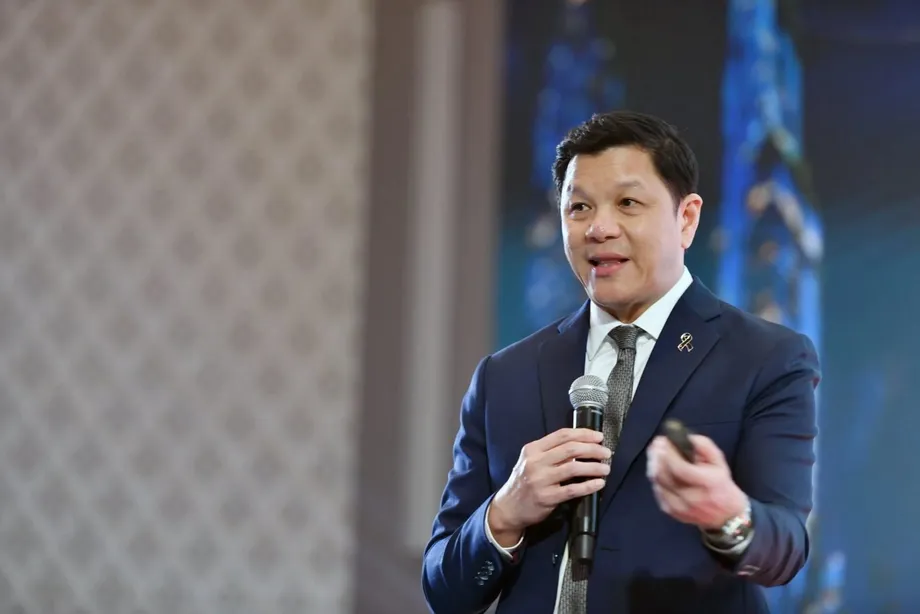
2026 அக்டோபர் 29 அன்று நடைபெற்ற ‘கவர்னர் கனெக்ட்’ நிகழ்வில் ஆளுநர் விதாய் ரத்தனகோர்ன் இந்தத் திட்டத்தை வெளியிட்டார். 2026 நவம்பர் முதல் 2027 மார்ச் வரையிலான காலத்தில் செயல்படுத்தத் திட்டமிடப்பட்டுள்ள நடவடிக்கைகளில், 10 மில்லியன் பாட் மதிப்பைத் தாண்டும் தங்கக் கொள்முதல் மற்றும் விற்பனையைக் கண்காணித்தல், 20,000 பாட் தவணைக் கடன் வரம்பு குறித்த முன்மொழிவு, சிறு வணிகங்களைக் கடன் வழங்குநர்களுடன் இணைக்கும் மையத் தளம் ஆகியவை அடங்கும்.
மத்திய வங்கியின் விரிவான செயல்திட்டம் ஒன்பது நடவடிக்கைகளையும் பணித்திட்டங்களையும் ஒருங்கிணைக்கிறது. 2027ஆம் ஆண்டுக்கான அதன் முன்னுரிமைகள் குடும்பக் கடன், சிறு மற்றும் நடுத்தர நிறுவனங்களுக்கான (SME) கடன் அணுகல், வங்கிசாரா நிதி நிறுவனங்களின் கண்காணிப்பை வலுப்படுத்துதல் ஆகியவையாகும்.
உடனடியாக அமலுக்கு வரவுள்ள மாற்றம் 2026 நவம்பர் 1ஆம் தேதி தொடங்குகிறது. தாய்லாந்து வங்கியின் அறிவிப்பு எண் 57/2569, வங்கிக் கிளைகளில் ஒரே நாளில் மொத்தம் குறைந்தது 5 மில்லியன் பாட் ரொக்க வைப்புகளுக்கு கூடுதல் கண்காணிப்பை அறிமுகப்படுத்துகிறது; இதனுடன் அறிவிப்பில் உள்ளடக்கப்பட்ட பிற பரிவர்த்தனைகளும் அடங்கும். வங்கிகள் பணத்தின் மூலம் மற்றும் நோக்கம் குறித்து கேட்கும்; வாடிக்கையாளரின் அபாய நிலைக்கு ஏற்ப ஆதார ஆவணங்களும் கோரப்படும்.
இந்தத் திட்டம் வெவ்வேறு திசைகளில் இட்டுச் செல்லக்கூடிய இரண்டு பணிகளை ஒருங்கிணைக்கிறது: முறையான நிதிச் சேவைகளை எளிதாகப் பெறச் செய்வதும், சந்தேகத்திற்குரிய பண நகர்வுகளை மறைப்பதைக் கடினமாக்குவதும். குடும்பங்களைப் பொறுத்தவரை, கடன் திருப்பிச் செலுத்துதல், தவணைக் கொள்முதல்கள், கடன் தகவல்கள் ஆகியவையே நேரடியாகப் பாதிக்கப்படும். வணிகங்களைப் பொறுத்தவரை, கடன் விண்ணப்பங்கள், நிதிச் சேவைக் கட்டணங்கள், பெரிய அளவிலான ரொக்கத்தைக் கையாளும்போது தேவைப்படும் ஆவணங்கள் ஆகியவை முக்கியமானவை.
நவம்பர் 1 முதல் வங்கிக் கிளைகளில் என்ன மாறுகிறது?
அறிவிப்பு எண் 57/2569, தகுதி பெறும் பரிவர்த்தனைகளுக்கு நிதி நிறுவனங்கள் மேம்படுத்தப்பட்ட வாடிக்கையாளர் தணிக்கையை (EDD) மேற்கொள்ள வேண்டும் எனக் கோருகிறது. எளிமையாகச் சொன்னால், வாடிக்கையாளர் யார், பணம் எங்கிருந்து வந்தது, ஏன் அது நகர்த்தப்படுகிறது என்பதைக் கூடுதல் கவனத்துடன் ஆராய்வதாகும்.
ஒரே நாளில் சேரும் ரொக்க வைப்புகளுக்கு 5 மில்லியன் பாட் வரம்பு பொருந்தும். இந்த விதிகள் கிளைகள் வழியாக மேற்கொள்ளப்படும் பரிவர்த்தனைகளுக்குப் பொருந்தும்; மின்னணு வங்கிச் சேவை வழிகள் இந்தக் குறிப்பிட்ட கிளைப் பரிவர்த்தனை விதிமுறைக்கு உட்படாது.
விரிவுபடுத்தப்பட்ட வரம்பில் காசோலை அல்லது வரைவோலை வைப்புகள், பாட் நோட்டுகளை மாற்றுதல், காசோலைகள் அல்லது வரைவோலைகளை வழங்குவதற்காக ரொக்கத்தை ஏற்றுக்கொள்ளுதல், வெளிநாட்டு நாணயப் பரிவர்த்தனைகள், காப்பீட்டுப் பிரீமியங்கள், முதலீட்டுப் பொருட்கள் மற்றும் நிதி வழிப்பொருட்களுக்கான பணம் செலுத்துதல் ஆகியவையும் அடங்கும். நிதி வழிப்பொருட்களின் மதிப்பு மற்றொரு சொத்து, விலை அல்லது நிதி அளவீட்டைச் சார்ந்திருக்கும் ஒப்பந்தங்களாகும்.
ஒவ்வொரு வாடிக்கையாளரின் அபாய நிலைக்கும் ஏற்ப வங்கிகள் தங்கள் சோதனைகளை மாற்றியமைக்க வேண்டும். எனவே, பெரிய தொகையிலான முறையான பணப்பரிவர்த்தனையை மேற்கொள்ளும் வாடிக்கையாளர் அதன் நோக்கத்தை விளக்கவோ, பரிவர்த்தனைக்கான ஆதாரப் பதிவுகளை வழங்கவோ வேண்டியிருக்கலாம். வழக்கத்திற்கு மாறான நடவடிக்கைகளை மத்திய வங்கியிடம் தெரிவிக்கவும், இந்தச் சோதனைகளால் பாதிக்கப்படும் வாடிக்கையாளர்களுக்கு விரைவாகவும் நியாயமாகவும் உதவவும் நிறுவனங்கள் கடமைப்பட்டுள்ளதாக விதாய் கூறினார்.
நிதி நிறுவனங்கள் சட்டவிரோதப் பணத்துக்கான வழித்தடங்களாக மாறுவதைத் தடுக்கும் தாய்லாந்தின் முயற்சியின் ஒரு பகுதியாக இந்த விதிகள் உள்ளன. சர்வதேச நாணய நிதியம் மற்றும் உலக வங்கிக் குழுவுடன் இணைந்து முன்னெடுத்துள்ள ‘மோசடி எதிர்ப்புத் திறனுள்ள நிதிச் சேவைகளுக்கான பாங்காக் செயல்திட்டத்துடன்’ இந்தப் பணியை மத்திய வங்கி இணைக்கிறது.
தங்கக் கொடுப்பனவுகளுக்கும் நாணய மாற்று நிறுவனங்களுக்கும் கடுமையான கண்காணிப்பு
10 மில்லியன் பாட் மதிப்பைத் தாண்டும் பெரிய ரொக்கத் தங்கக் கொள்முதல் மற்றும் விற்பனையை ஒழுங்குபடுத்தும் நடவடிக்கையை 2026 நவம்பரில் அறிவிக்க தாய்லாந்து வங்கி எதிர்பார்க்கிறது. முன்மொழியப்பட்ட அணுகுமுறையின்படி, அந்த வரம்பைத் தாண்டும் பரிவர்த்தனைகளுக்கு வங்கிப் பரிமாற்றம் அல்லது காசோலை மூலம் பணம் செலுத்த வேண்டும். இதனால், கையளிக்கப்படும் நோட்டுகளைவிட எளிதாக ஆய்வு செய்யக்கூடிய பணப்பரிவர்த்தனைப் பதிவு உருவாகும்.
நாணய மாற்று நிறுவனங்களின் தரத்தை உயர்த்தும் திட்டங்களுடன் தங்கம் தொடர்பான முன்மொழிவும் இடம்பெறுகிறது. வாடிக்கையாளர் சோதனைகள், தகவல் அறிக்கையிடல், சட்டவிரோதமாகப் பெற்ற பணத்தை முறையான பணமாகக் காட்டும் பணமோசடிக்கு எதிரான கட்டுப்பாடுகள் ஆகியவற்றில் அந்த நிறுவனங்களுக்கு வலுவான தேவைகள் விதிக்கப்படும்.
குறைந்தது 5 மில்லியன் பாட் மதிப்புள்ள ரொக்கப் பரிவர்த்தனைகளுக்கான முந்தைய கட்டுப்பாடுகளுக்குப் பிறகு, 2026 ஜனவரியுடன் ஒப்பிடுகையில் ரொக்கப் பணவிலக்குகளின் மதிப்பு 57%-க்கும் மேல் குறைந்ததாக மத்திய வங்கி கூறுகிறது. நாளொன்றுக்கு குறைந்தது இரண்டு கிலோகிராம் தங்கத்தைப் பணமாகப் பெறுவது தொடர்பான பரிவர்த்தனைகள், அதே மாதத்துக்கான ஒப்பீட்டு அளவைவிட 85%-க்கும் மேல் குறைந்தன.
இந்த எண்ணிக்கைகள் பணவிலக்கு நடவடிக்கைகளைக் குறிக்கின்றன. நவம்பர் 1 முதல் அமலாகும் விதியோ வைப்புகளுக்கும் பரந்த அளவிலான கிளைப் பரிவர்த்தனைகளுக்கும் தேவைகளை நிர்ணயிக்கிறது. பெரிய அளவிலான பணம் அல்லது தங்கம் நிதி அமைப்பில் நகரக்கூடிய பல வழிகளிலும் இந்த நடவடிக்கைகள் கண்காணிப்பை விரிவுபடுத்துகின்றன.
‘இப்போது வாங்கி பின்னர் செலுத்து’ சேவை உரிமம் பெற்ற கடன் தொழிலாகும்
‘இப்போது வாங்கி பின்னர் செலுத்து’ (BNPL) சேவையில், வாடிக்கையாளர் பொருட்கள் அல்லது சேவைகளை உடனடியாகப் பெற்று, அதன் விலையைத் தவணைகளில் செலுத்தலாம். டிஜிட்டல் தளங்கள் வழியாகப் பொருட்கள் மற்றும் சேவைகளை வாங்குவதற்கான கடனுக்கு புதிய உரிமம் வழங்கும் முறையின் கீழ் இந்தக் கடன் வகையைக் கொண்டுவருவது தாய்லாந்தின் முன்மொழியப்பட்ட கட்டமைப்பின் நோக்கமாகும்.
இந்த முன்மொழிவில் 20,000 பாட் கடன் வரம்பு, அதிகபட்சம் ஆறு மாதத் திருப்பிச் செலுத்தும் காலம், 15% வட்டி உச்சவரம்பு ஆகியவை இடம்பெறுகின்றன. சுமார் ஏழு நிறுவனங்கள் உரிமத்துக்கு விண்ணப்பிக்கும் என மத்திய வங்கி எதிர்பார்க்கிறது.
விதாய் திட்டங்களை வெளியிட்டபோது இந்தக் கட்டமைப்பு பொதுமக்களின் கருத்தறிதலுக்காக இருந்தது; 2026 டிசம்பரில் அறிவிப்பு வெளியாகும் என எதிர்பார்க்கப்படுகிறது. ஒழுங்குமுறை அமைப்பு விதிகளை இறுதிசெய்வதற்கு முன், கருத்து தெரிவிக்க வணிகங்களுக்கும் பிற தரப்பினருக்கும் இந்த ஆலோசனை வாய்ப்பளிக்கிறது.
வாங்குபவர்களுக்கு நடைமுறையில் முக்கியமானது, ஒரு கொள்முதலைப் பல தவணைகளாகப் பிரித்தாலும் அது கடனாகவே அமையும் என்பதாகும். கடன் தொகை, திருப்பிச் செலுத்தும் காலம், விதிக்கப்படும் வட்டி ஆகியவற்றுக்கு முன்மொழியப்பட்ட வரம்புகள் கட்டுப்பாடுகளை ஏற்படுத்தும். சேவை வழங்குநர்களுக்கு, தனியான உரிமம் இந்தச் செயல்பாட்டைத் தெளிவாக வரையறுக்கப்பட்ட கண்காணிப்புக் கட்டமைப்புக்குள் கொண்டுவரும்.
வங்கிசாரா நிறுவனங்களின் கண்காணிப்பு ஒரே நிர்வாகக் கட்டமைப்பின் கீழ்
வங்கிசாரா நிதி நிறுவனங்களின் கண்காணிப்பை ஒரே நிர்வாகக் கட்டமைப்பின் கீழ் கொண்டுவர மத்திய வங்கி திட்டமிட்டுள்ளது. இதற்கு முன்பு கண்காணிப்பு பல பிரிவுகளில் பகிர்ந்திருந்ததுடன், ஆய்வுகளின் வரம்பும் குறைவாக இருந்தது.
தனிநபர் கடன் மற்றும் கடன் அட்டை வழங்குநர்கள், நானோ நிதிக் கடன் வழங்குநர்கள், பணம் ஏற்கும் சேவைகள், மின்னணுப் பணப்பைகள், அந்நியச் செலாவணி மற்றும் சர்வதேசப் பணப் பரிமாற்ற நிறுவனங்கள், சொத்து மேலாண்மை நிறுவனங்கள் ஆகியவை இதில் அடங்கும். நானோ நிதி என்பது சிறிய தொகைக் கடன்களைக் குறிக்கும்; கடன் வழங்குநர்களிடமிருந்து வாங்கப்படும் வாராக்கடன்கள் போன்ற சொத்துகளைச் சொத்து மேலாண்மை நிறுவனங்கள் கையாளுகின்றன.
முதலில் கடன் மற்றும் பணம் செலுத்தும் சேவைகளுக்கு முன்னுரிமை அளிக்கப்படும். இந்தத் துறையின் அளவு, கடன் வழங்கும் தொகை, வணிகச் சிக்கல்தன்மை ஆகியவை அதிகரித்துள்ளதால் கூடுதல் கண்காணிப்பு தேவைப்படுவதாக விதாய் கூறினார்.
ஆயிரக்கணக்கான நிறுவனங்களில் ஆய்வுகளுக்கு முன்னுரிமை அளிக்க அவற்றின் அளவு மற்றும் சாத்தியமான தாக்கத்தை கருத்தில் கொண்டு, தரவுகளையும் செயற்கை நுண்ணறிவையும் பயன்படுத்த தாய்லாந்து வங்கி திட்டமிட்டுள்ளது. சட்ட வரம்பை மீறும் வட்டி அல்லது கட்டணங்கள், செலுத்தப்படாத வட்டிக்கு மீண்டும் வட்டி விதித்தல் ஆகியவை நுகர்வோர் பாதுகாப்பில் அதன் முன்னுரிமைகளாக உள்ளன.
கடன் வாங்கியவரைப் பொறுத்தவரை, இந்த இரண்டாவது நடைமுறையால் நிலுவைத் தொகை வேகமாக அதிகரிக்கலாம்; ஏனெனில் அசல் கடனுடன் முன்பு செலுத்தப்படாத வட்டிக்கும் புதிய கட்டணங்கள் கணக்கிடப்படுகின்றன. மிகப் பரந்த அளவிலான சேவை வழங்குநர்களிடையே நியாயமற்ற கட்டண நடைமுறைகளைக் கண்டறிவதே திட்டமிடப்பட்டுள்ள கண்காணிப்பு அணுகுமுறையின் நோக்கமாகும்.
குடும்பக் கடன் நடவடிக்கைகள் ஏற்கெனவே லட்சக்கணக்கான கணக்குகளை எட்டியுள்ளன
‘கடனை விரைவாகத் தீர்த்து, முன்னேறிச் செல்லுங்கள்’ என்று பொருள்படும் தாய் பெயரைக் கொண்ட கடன் தீர்வுத் திட்டம், இலக்கான 200,000 கணக்குகளில் 182,000-க்கும் மேற்பட்ட சில்லறைக் கணக்குகளுக்கு உதவியுள்ளதாக தாய்லாந்து வங்கி கூறுகிறது. பொதுவாக, திருப்பிச் செலுத்தல்கள் கடுமையாகப் பின்தங்கியுள்ள கடனே வாராக்கடன் எனப்படுகிறது.
அறிவிக்கப்பட்ட மொத்தம் இலக்கில் 91%-க்கும் அதிகமாகும்; இலக்கை எட்ட இன்னும் 18,000-க்கும் குறைவான கணக்குகளே உள்ளன. இந்த எண்ணிக்கைகள் கணக்குகளைக் குறிக்கின்றன. எனவே, திட்டத்தின் வரம்பு தனிநபர் கடனாளர்களின் எண்ணிக்கையாக அல்லாமல், கையாளப்பட்ட கடன்களின் எண்ணிக்கையாகக் குறிப்பிடப்படுகிறது.
குறைந்தபட்ச கடன் அட்டைத் திருப்பிச் செலுத்தும் தொகையை 8% ஆக மத்திய வங்கி தொடர்ந்து வைத்துள்ளது. இதனால் சுமார் 2 மில்லியன் கணக்குகளுக்கு பணப்புழக்கம் பாதுகாக்கப்படுவதாக அது கூறுகிறது. இங்கு பணப்புழக்கம் என்பது உடனடிச் செலவுகளைச் சமாளிக்கக் கடன் வாங்கியவர்களிடம் கிடைக்கும் பணத்தைக் குறிக்கிறது.
கட்டாயமாகச் செலுத்த வேண்டிய தொகை குறைவாக இருப்பது நடப்பு மாதத்தில் குடும்ப வரவுசெலவுத் திட்டத்தின் அழுத்தத்தைக் குறைக்கலாம்; ஆனால் மீதமுள்ள தொகையை நடைமுறையிலுள்ள விதிகளின்படி திருப்பிச் செலுத்த வேண்டும். கடன் தீர்வும் குறைந்தபட்சத் தொகை நிவாரணமும் வெவ்வேறு பிரச்சினைகளைக் கையாளுகின்றன: ஒன்று ஏற்கெனவே கடுமையான சிக்கலில் உள்ள கடனைச் சமாளிக்க உதவுகிறது; மற்றொன்று உடனடி திருப்பிச் செலுத்தும் அழுத்தத்தைக் குறைக்கிறது.
குடும்ப வருமானம் குறைதல், தவணைத் தவறுகள், செலவினக் குறைவு ஆகியவற்றுக்கு இடையிலான தொடர்பைச் சுட்டிக்காட்டி, மத்திய வங்கியின் பரந்த பொருளாதாரப் பங்கை விதாய் விளக்கினார். குடும்பங்களிடம் பணம் குறையும்போது, கடனைத் திருப்பிச் செலுத்தவும் பொருட்களை வாங்கவும் சிரமப்படலாம்; இது வணிகங்கள் மற்றும் வேலைவாய்ப்புகள் மீது மேலும் அழுத்தத்தை ஏற்படுத்தும்.
சிறு வணிகங்களுக்கு முன்மொழியப்பட்ட கடன் அணுகல் தளம்
திட்டமிடப்பட்டுள்ள SME கடன் இணையவழித் தளம், வணிக உரிமையாளர்களைக் கடன் வழங்குநர்களுடன் இணைக்கும் மையத் தளமாகச் செயல்படும். 2026 டிசம்பர் முதல் 2027 ஜனவரி வரை இதை அறிமுகப்படுத்த மத்திய வங்கி எதிர்பார்க்கிறது; விரிவான செயல்திட்டத்தில் அறிவிப்பு வெளியாகும் என எதிர்பார்க்கப்படும் மாதமாக ஜனவரி குறிப்பிடப்பட்டுள்ளது.
விண்ணப்பதாரர்களையும் கடன் வழங்குநர்களையும் இணைக்கும் செயல்முறையை இந்தத் தளம் கையாளும். கடன் வழங்கும் திறன் மற்றும் வணிகத்தின் நிதிநிலையை மதிப்பிடும் முறை ஆகியவற்றில் பிற திட்டங்கள் கவனம் செலுத்துகின்றன.
SMEs Credit Boost திட்டம் 80 பில்லியன் பாட்-க்கும் அதிகமான கடன்களை உருவாக்கியுள்ளதாக தாய்லாந்து வங்கி கூறுகிறது. கடன் வழங்குநர்கள் ஒரு வணிகத்தை மதிப்பிடும்போது, பணப்புழக்கத்துடன் பிற பிணையங்களையும் கருத்தில் கொள்ள அனுமதிப்பதன் மூலம் SMEs Secure Plus திட்டம் பணப்புழக்கத்துக்கு ஆதரவளிக்கிறது.
ஒரு வணிகத்துக்குள் வரும் மற்றும் வெளியே செல்லும் பணமே பணப்புழக்கம். இதைப் பிணையத்துடன் சேர்த்துப் பரிசீலிப்பதால், வணிகம் எவ்வாறு வருமானம் ஈட்டுகிறது, செலவுகளைச் சமாளிக்கிறது என்பதையும், கடனுக்கு ஆதரவாக வழங்கக்கூடிய சொத்துகள் என்ன என்பதையும் கடன் வழங்குநர் ஆராய முடியும்.
19 நிதிச் சேவைக் கட்டணங்களைக் குறைத்ததால் சில்லறை வாடிக்கையாளர்களும் சிறு மற்றும் நடுத்தர நிறுவனங்களும் ஆண்டுக்கு சுமார் 8 பில்லியன் பாட் சேமிப்பதாகவும் மத்திய வங்கி கூறுகிறது. லாப வரம்பு குறைவாக உள்ள நிறுவனங்களுக்கு, நிதி பெறுவதற்கான முயற்சிகளுடன் நிதிச் சேவைகளைப் பயன்படுத்துவதற்கான செலவைக் குறைப்பதும் இந்தத் திட்டத்தில் இணைந்துள்ளது.
பாட் ஸ்டேபிள்காயின் விதிகள் மார்ச்சில் திட்டமிடப்பட்டுள்ளன
2027 மார்ச்சில் பாட் ஸ்டேபிள்காயின்களுக்கான கட்டமைப்பை அறிமுகப்படுத்த தாய்லாந்து வங்கி எதிர்பார்க்கிறது. ஸ்டேபிள்காயின் என்பது குறிப்பிட்ட ஒரு சொத்தின் மதிப்புடன் இணைந்த மதிப்பைத் தக்கவைக்க வடிவமைக்கப்பட்ட டிஜிட்டல் டோக்கன் ஆகும்; இங்கு அந்தச் சொத்து தாய்லாந்தின் நாணயமாகும்.
முன்மொழியப்பட்டுள்ள மதிப்புச் சமன்பாடு, ஒரு டோக்கனுக்கு ஒரு பாட் என்பதாகும். டோக்கன்களை வெளியிடும் நிறுவனங்களுக்கும் அவற்றை வைத்திருக்க அல்லது பரிமாற்றம் செய்யப் பயன்படும் டிஜிட்டல் பணப்பைகளை வழங்கும் நிறுவனங்களுக்கும் இந்தக் கட்டமைப்பு தனித்தனி வகைகளை அமைக்கும்.
தொடக்கத்தில் வெளியீட்டாளர்களின் எண்ணிக்கையை இரண்டாகக் கட்டுப்படுத்த மத்திய வங்கி பரிசீலிக்கலாம். வெளியீட்டாளர்களையும் பணப்பை வழங்குநர்களையும் தனித்தனி வகைகளாகப் பிரிப்பது, ஒவ்வொரு நிறுவனமும் செய்யும் பணிக்கேற்ப கண்காணிப்பை ஒதுக்கும்: டோக்கன்களை உருவாக்குதல் அல்லது வாடிக்கையாளர்கள் அவற்றைப் பயன்படுத்தும் சேவையை வழங்குதல்.
இறுதி உரிம நிபந்தனைகளும் செயல்படுத்தும் விவரங்களும் இன்னும் குறிப்பிடப்படவில்லை. இந்தக் கட்டமைப்புக்கான இலக்கு மாதமாக 2027 மார்ச் தெரிவிக்கப்பட்டுள்ளது; தொடக்கத்தில் வெளியீட்டாளர்களை இரண்டாக வரையறுப்பது பரிசீலனையில் உள்ள சாத்தியமாகும்.
வட்டி விகிதத்தை 1% ஆக வைத்திருக்க ஆளுநர் ஆதரிப்பது ஏன்?
தாய்லாந்தின் மெதுவான பொருளாதார மீட்சி மற்றும் ஒப்பீட்டளவில் குறைந்த பணவீக்கத்தைக் கருத்தில் கொண்டு, கொள்கை வட்டி விகிதத்தை 1% ஆகத் தொடர்வது பொருத்தமானது என்று விதாய் கூறினார். முந்தைய ஓராண்டில் விகிதத்தை இருமுறை குறைத்து, 1.50%-லிருந்து 1.00%-ஆகக் கொண்டுவந்ததாக தாய்லாந்து வங்கி கூறுகிறது. இது 0.50 சதவீதப் புள்ளி குறைப்பாகும்.
பொருளாதாரம் முழுவதிலும் கடன் பெறுவதற்கான மற்றும் சேமிப்புக்கான வட்டி விகிதங்களைப் பாதிக்க கொள்கை விகிதம் உதவுகிறது. குறைந்த விகிதங்கள் நிதிச் செலவைக் குறைக்கலாம்; ஆனால் கடன் வழங்குநர்கள் கடன் வழங்கத் தயாராக உள்ளார்களா, குடும்பங்களும் வணிகங்களும் கூடுதல் கடனைத் திருப்பிச் செலுத்தும் நிலையில் உள்ளனவா என்பதையும் அதன் தாக்கம் ஓரளவு சார்ந்துள்ளது.
நீண்டகாலம் வட்டி விகிதங்களைக் குறைவாக வைத்திருப்பதன் செலவுகளையும் ஆளுநர் ஒப்புக்கொண்டார். கட்டமைப்பு சார்ந்த நிதி அபாயங்கள் குவிதல், வைப்புதாரர்களுக்குக் கிடைக்கும் வருவாய் குறைதல், கடன் அணுகலில் சமமின்மை ஆகியவற்றை அவர் சுட்டிக்காட்டினார்.
மற்ற நாடுகளுடனான தாய்லாந்தின் வட்டி விகித வேறுபாடு கொள்கை முடிவுகளில் கருத்தில் கொள்ளப்படும் அம்சங்களில் ஒன்று மட்டுமே என்றும் விதாய் கூறினார். தாய்லாந்து நெகிழ்வான மாற்று விகித முறையைப் பின்பற்றுவதால், பொருளாதார நிலைமைகள் மாறும்போது பாட் மதிப்பு சரிசெய்யப்படலாம். அதேவேளையில், நாணய மதிப்பில் ஏற்படும் மிகையான ஏற்ற இறக்கத்தைக் குறைக்க மத்திய வங்கி முயல்கிறது.
பொருளாதாரம் வலுவாக மீண்டு பணவீக்க அழுத்தத்தை ஏற்படுத்தினாலோ, 2027 நடுப்பகுதியில் பணவீக்கம் எதிர்பார்த்தபடி குறையாவிட்டாலோ கொள்கை மறுஆய்வு மேற்கொள்ளப்படலாம். உலகளாவிய எண்ணெய் விலை உயர்வும் அரசின் எரிபொருள் மானியங்கள் குறைக்கப்படுவதும் விலை அழுத்தங்கள் எதிர்பார்த்ததைவிட நீடிக்கக்கூடிய காரணங்களாக இருக்கலாம் என்று ஆளுநர் குறிப்பிட்டார்.
ஐந்து மாதங்களில் திட்டம் செயல்படுத்தப்படும்
சில நடவடிக்கைகளுக்கான அறிவிப்புகள் அல்லது கருத்தறிதல் முடிவுகள் இன்னும் நிலுவையில் இருப்பதால், இந்தத் திட்டம் பல கட்டங்களாகச் செயல்படுத்தப்படும். மத்திய வங்கி குறிப்பிட்டுள்ள தேதிகளின்படி, கிளைகளில் ரொக்கப் பரிவர்த்தனைச் சோதனைகள் முதலில் தொடங்கும்; ஸ்டேபிள்காயின் கண்காணிப்பு திட்டத்தின் இறுதிக் கட்டத்துக்கு அருகில் வரும்.
- 2026 அக்டோபர் 29: விதாய் நிதிச் சீர்திருத்தத் திட்டத்தையும் 2027ஆம் ஆண்டுக்கான மத்திய வங்கியின் முன்னுரிமைகளையும் வெளியிடுகிறார்.
- 2026 நவம்பர் 1: தகுதி பெறும் கிளைப் பரிவர்த்தனைகளுக்கு அறிவிப்பு எண் 57/2569 அமலுக்கு வருகிறது.
- 2026 நவம்பர்: பெரிய அளவிலான ரொக்கத் தங்கக் கொள்முதல் மற்றும் விற்பனை குறித்த அறிவிப்பு எதிர்பார்க்கப்படுகிறது.
- 2026 டிசம்பர்: BNPL கண்காணிப்பு மற்றும் கடன் தகவல் பணியகச் சோதனைக் கட்டணக் குறைப்பு குறித்த அறிவிப்புகள் எதிர்பார்க்கப்படுகின்றன.
- 2026 டிசம்பர் முதல் 2027 ஜனவரி வரை: SME கடன் இணையவழித் தளம் அறிமுகப்படுத்தப்படும் என எதிர்பார்க்கப்படுகிறது.
- 2027 மார்ச்: பாட் ஸ்டேபிள்காயின்களுக்கான கட்டமைப்பு அறிமுகமாகும் என எதிர்பார்க்கப்படுகிறது.
கடன் தகவல் நடவடிக்கையின்படி, மக்கள் தங்களது கடன் பதிவுகளை இரண்டு முறை இலவசமாகப் பார்க்கலாம். ஒருவரின் கடன் மற்றும் திருப்பிச் செலுத்தும் வரலாற்றைக் கடன் பதிவு காட்டுகிறது. இது கடன் விண்ணப்பங்களை மதிப்பிடக் கடன் வழங்குநர்களுக்கு உதவுவதுடன், கடன் முடிவுகளில் பயன்படுத்தப்படும் தகவல்களைப் பரிசீலிக்கக் கடன் வாங்கியவர்களுக்கும் வாய்ப்பளிக்கிறது.
இந்த ஒருங்கிணைந்த திட்டம் கொள்கை வட்டி விகித மாற்றங்களைத் தாண்டிச் செல்கிறது. கடன்கள் எவ்வாறு கையாளப்படுகின்றன, சிறு வணிகங்கள் எவ்வாறு நிதி பெறுகின்றன, நிதி நிறுவனங்கள் வாடிக்கையாளர்களை எவ்வாறு நடத்துகின்றன, பெரிய பண நகர்வுகளை நிறுவனங்கள் எவ்வாறு சோதிக்கின்றன என்பதே இதன் நடைமுறை மையமாகும்.
முக்கிய அம்சங்கள்
- குடும்பக் கடன் வாங்கியவர்களுக்கும் சிறு மற்றும் நடுத்தர நிறுவனங்களுக்கும் ஆதரவளிக்கும் நடவடிக்கைகளுடன், வலுவான நிதிக் கண்காணிப்பையும் தாய்லாந்து மத்திய வங்கி ஒருங்கிணைக்கிறது.
- 2026 நவம்பர் 1 முதல், ஒரே நாளில் மொத்தம் குறைந்தது 5 மில்லியன் பாட் ரொக்க வைப்புகள் உட்பட, தகுதி பெறும் கிளைப் பரிவர்த்தனைகளில் வாடிக்கையாளர்கள் குறித்த கூடுதல் சோதனைகள் மேற்கொள்ளப்படும்.
- முன்மொழியப்பட்டுள்ள BNPL உரிமத்தில் 20,000 பாட் கடன் வரம்பு, ஆறு மாதங்களுக்குள் திருப்பிச் செலுத்தும் காலம், 15% வட்டி உச்சவரம்பு ஆகியவை இடம்பெறுகின்றன.
- வங்கிசாரா நிறுவனங்களின் கண்காணிப்பு ஒரே நிர்வாகக் கட்டமைப்பின் கீழ் கொண்டுவரப்படும்; முதலில் கடன் மற்றும் பணம் செலுத்தும் சேவைகள் கவனிக்கப்படும்.
- கடன் உதவி 182,000-க்கும் மேற்பட்ட கணக்குகளை எட்டியுள்ளது; SMEs Credit Boost திட்டம் 80 பில்லியன் பாட்-க்கும் அதிகமான கடன்களை உருவாக்கியுள்ளது.
- கடன் இணையவழித் தளம் 2026 டிசம்பர் முதல் 2027 ஜனவரி வரை அறிமுகமாகும் என எதிர்பார்க்கப்படுகிறது; அதைத் தொடர்ந்து மார்ச்சில் பாட் ஸ்டேபிள்காயின் கட்டமைப்பு வரும்.
- கொள்கை வட்டி விகிதத்தை 1% ஆக வைத்திருக்க விதாய் ஆதரிக்கிறார்; பொருளாதார வளர்ச்சி அல்லது பணவீக்க நிலைமைகள் மாறினால் மறுஆய்வு சாத்தியம்.