2027 மதிப்பாய்வுக்கு முன் மாற்றம் கோரும் சியோல்
2027ஆம் ஆண்டின் தொடக்கத்தில் எதிர்பார்க்கப்படும் நாட்டின் வகைப்பாட்டு மதிப்பாய்வுக்கு முன்பாக, தென் கொரிய அரசுப் பத்திரங்களை வளர்ந்த சந்தைச் சொத்துகளாக வகைப்படுத்துமாறு ப்ளூம்பெர்க்கிடம் தென் கொரியா கோரியுள்ளது. இதன்மூலம் அதிக எண்ணிக்கையிலான சர்வதேச முதலீட்டாளர்களை அணுக அது விரும்புகிறது. இதனால் கிடைக்கக்கூடிய பலன்களில், நார்வே அரசின் உலகளாவிய ஓய்வூதிய நிதியத்திலிருந்து (GPFG) கூடுதலாக 4 டிரில்லியன் வோன் முதலீடு வரலாம் எனக் கணிக்கப்பட்டுள்ளது. எனினும், அத்தகைய முதலீட்டு உறுதிப்பாட்டை முதலீட்டாளர்கள் யாரும் அளிக்கவில்லை.
உள்ளடக்கம்
- 2027 மதிப்பாய்வுக்கு முன் மாற்றம் கோரும் சியோல்
- ப்ளூம்பெர்க் எதை மாற்ற வேண்டும் என அரசு விரும்புகிறது
- பொருளாதார நிலை மட்டும் முடிவைத் தீர்மானிக்காதது ஏன்
- மதிப்பாய்வு எவ்வாறு முன்னேறியது
- நார்வே நிதியம் ஏன் முக்கியம்
- வளர்ந்து வரும் சந்தை நிதிகளில் விற்பனை ஏற்படும் அபாயம்
- குறியீட்டின் அளவு ஏன் முக்கியம் என்பதை இஸ்ரேலின் அனுபவம் காட்டுகிறது
- அதிகரிக்கும் தேவையால் கடன் செலவுக்கு ஏற்படக்கூடிய விளைவு
- சீர்திருத்தங்கள் முதலீட்டாளர்களைச் சென்றடைய வேண்டும் என சியோல் விரும்புகிறது
- முக்கிய அம்சங்கள்
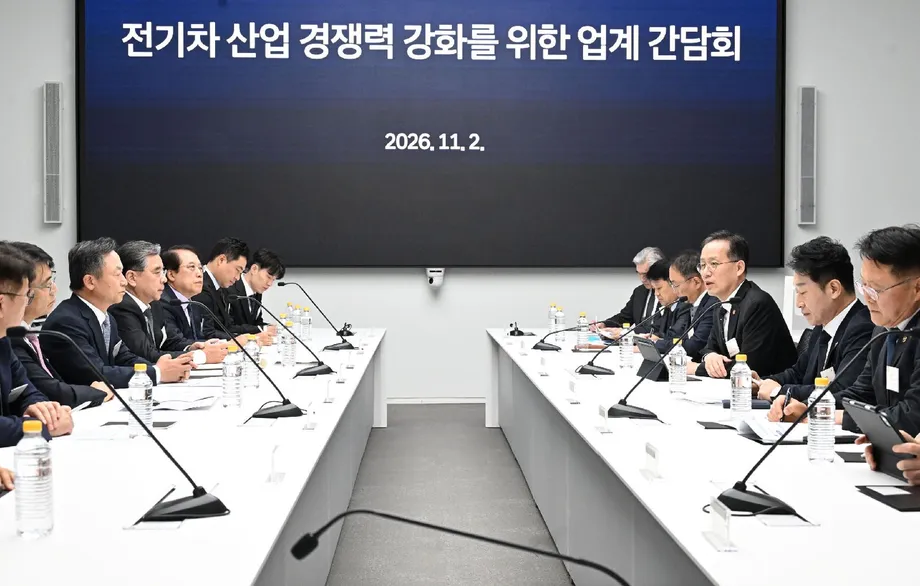
துணைப் பிரதமரும் நிதி மற்றும் பொருளாதார அமைச்சருமான லீ ஹ்யோங்-இல், 2026 அக்டோபர் 28ஆம் தேதி ஆசிய பசிபிக் பிராந்தியத்துக்கான ப்ளூம்பெர்க் பிரதிநிதி பிங் லியைச் சந்தித்து இந்தக் கோரிக்கையை முன்வைத்தார். தென் கொரியாவின் பொருளாதார நிலையும் வெளிநாட்டு முதலீட்டாளர்களுக்கான அணுகலில் ஏற்பட்டுள்ள முன்னேற்றங்களும், வளர்ந்து வரும் சந்தை என்ற வகைப்பாட்டிலிருந்து மாற்றுவதற்கான காரணங்களாக இருப்பதாக அரசு வாதிடுகிறது.
நிதிக் கணக்கு இரு திசைகளிலும் செயல்படுகிறது. ப்ளூம்பெர்க்கின் வளர்ந்து வரும் சந்தைப் பத்திரக் குறியீடுகளில் தென் கொரியா ஏற்கெனவே குறிப்பிடத்தக்க இடத்தைப் பெற்றுள்ளது. அந்தக் குறியீடுகளைப் பின்பற்றும் நிதிகள், மறுவகைப்பாட்டுக்குப் பிறகு கொரியப் பத்திரங்களை விற்கக்கூடும். புதிதாக அவற்றை வாங்க அனுமதி பெறும் முதலீட்டாளர்களின் கொள்முதலை இது ஈடுகட்டலாம். கொள்முதல் மற்றும் விற்பனையைக் கணக்கிட்ட பிறகு எஞ்சும் நிகர முதலீட்டு வரவுக்கான உறுதியான மதிப்பீட்டை அமைச்சகம் வெளியிடவில்லை.
ப்ளூம்பெர்க் எதை மாற்ற வேண்டும் என அரசு விரும்புகிறது
தென் கொரியாவை வளர்ந்து வரும் சந்தையாக வகைப்படுத்தியபடியே, 2002ஆம் ஆண்டு முதல் கொரிய அரசுப் பத்திரங்களைத் தனது உலகளாவிய மொத்தப் பத்திரக் குறியீட்டில் (Global Aggregate Bond Index) ப்ளூம்பெர்க் சேர்த்துள்ளது. எனவே, உலக அரசுப் பத்திரக் குறியீட்டில் (WGBI) சேர்க்கப்பட்டதைத் தொடர்ந்து, ஏற்கெனவே உள்ள குறியீட்டுத் தொடர்புக்குள் வகைப்பாட்டை மாற்றுமாறு சியோல் கோருகிறது.
பத்திரக் குறியீடு என்பது முதலீட்டுச் செயல்திறனை அளவிடப் பயன்படுத்தப்படும் பத்திரங்களின் பட்டியல். பல நிதிகள் ஒரு குறியீட்டை நெருக்கமாகப் பின்பற்றுகின்றன; மற்றவை எதை வாங்குவது என்று தீர்மானிக்கும்போது அதைக் குறிப்பாகப் பயன்படுத்துகின்றன. நாட்டின் வகைப்பாடுகள் அந்தப் பட்டியல்களின் உள்ளடக்கத்தையும் பெரிய நிறுவனங்கள் பின்பற்றும் முதலீட்டு விதிகளையும் பாதிக்கக்கூடும்.
அரசின் கோரிக்கைக்குத் தலைமை தாங்கும் அமைச்சர் லீ, கொரியாவின் பொருளாதார மற்றும் சந்தை வளர்ச்சி மறுபரிசீலனைக்கு நியாயம் அளிக்கிறது என்று லியிடம் தெரிவித்தார்:
கொரியப் பொருளாதாரத்தின் சர்வதேச நிலை உயர்ந்துள்ளதையும், அதன் அரசுப் பத்திரச் சந்தை வளர்ந்துள்ளதையும், சந்தை அணுகல் மேம்பட்டுள்ளதையும் கருத்தில் கொண்டு, ப்ளூம்பெர்க் உலகளாவிய மொத்தக் குறியீட்டில் தென் கொரியாவை வளர்ந்து வரும் சந்தையாகத் தொடர்ந்து வகைப்படுத்துவது மறுபரிசீலனை செய்யப்பட வேண்டும்.
சர்வதேச முதலீட்டாளர்கள் கொரியக் கடனை எவ்வாறு வகைப்படுத்துகிறார்கள் என்பதே அரசின் கோரிக்கையின் மையமாகும். ப்ளூம்பெர்க்கின் உலகளாவிய மொத்தக் குறியீடு, FTSE Russell-இன் WGBI, J.P. Morgan-இன் அரசுப் பத்திரக் குறியீடுகள் ஆகியவை உலகளாவிய பத்திர முதலீட்டுக்கான முக்கியக் குறிப்புக் குறியீடுகளாக உள்ளன. வெளிநாட்டு முதலீட்டாளர்களை ஈர்க்க விரும்பும் நாடுகளுக்கு அவற்றின் விதிகள் முக்கியமானவை.
பொருளாதார நிலை மட்டும் முடிவைத் தீர்மானிக்காதது ஏன்
உலக வங்கியின் உயர் வருமானப் பொருளாதாரத் தகுதிகளையும், சர்வதேச நாணய நிதியத்தின் மேம்பட்ட பொருளாதாரத் தகுதிகளையும் தென் கொரியா பூர்த்தி செய்கிறது. கொரியப் பத்திரங்கள் குறித்த அணுகுமுறையை மாற்றுவது குறித்து பரிசீலித்தபோது இந்த வகைப்பாடுகளை ப்ளூம்பெர்க் ஏற்றுக்கொண்டது.
வெளிநாட்டு முதலீட்டாளர்களுக்கான அணுகல், மூலதனக் கட்டுப்பாடுகள் மற்றும் பிற சந்தை நிலைமைகளையும் ப்ளூம்பெர்க்கின் நாட்டுவாரியான மதிப்பாய்வு கவனத்தில் கொள்கிறது. எனவே, ஒரு நாட்டின் வருமான நிலை என்பது முடிவின் ஒரு பகுதி மட்டுமே. குறியீட்டு வழங்குநர் பொருத்தமானதாகக் கருதும் நிபந்தனைகளின் கீழ் முதலீட்டாளர்கள் சந்தையில் நுழையவும், பரிவர்த்தனைகளை மேற்கொள்ளவும், தங்கள் பணத்தை நிர்வகிக்கவும் இயல வேண்டும்.
சமீபத்திய ஆண்டுகளில் சந்தை அணுகலைத் தென் கொரியா கணிசமாக மேம்படுத்தியுள்ளதாக லீ கூறினார். அந்நியச் செலாவணி மற்றும் மூலதனச் சந்தை அமைப்புகளில் செய்யப்பட்ட மாற்றங்களையும், அரசுப் பத்திரச் சந்தையின் வளர்ச்சியையும் கொரியாவின் சர்வதேசப் பொருளாதார நிலையையும் கருத்தில் கொள்ளுமாறு அவர் ப்ளூம்பெர்க்கைக் கேட்டுக்கொண்டார்.
எனினும், சந்தைப் பங்கேற்பாளர்களுடன் ஆலோசித்த பிறகு, 2026 ஏப்ரலில் தென் கொரியாவை வளர்ந்து வரும் சந்தை என்ற வகைப்பாட்டிலேயே ப்ளூம்பெர்க் வைத்திருந்தது. அதே மதிப்பாய்வு நடைமுறைக்குப் பிறகு செக் குடியரசு, இஸ்ரேல், தைவான் ஆகியவையும் அவற்றின் தற்போதைய வகைப்பாடுகளிலேயே தொடர்ந்தன.
மதிப்பாய்வு எவ்வாறு முன்னேறியது
வகைப்பாட்டை மாற்றுவதற்கான சாத்தியத்தை 2024ஆம் ஆண்டு ப்ளூம்பெர்க் ஆய்வு செய்யத் தொடங்கியது. 2026ஆம் ஆண்டின் தொடக்கத்தில் தற்போதைய கட்டமைப்பைத் தொடர முடிவு செய்யப்பட்டதைத் தொடர்ந்து, அக்டோபர் கூட்டம் அரசின் முயற்சிக்கு மீண்டும் வேகம் சேர்த்தது.
- 2002: வளர்ந்து வரும் சந்தை என்ற வகைப்பாட்டுடன் கொரிய அரசுப் பத்திரங்கள் ப்ளூம்பெர்க்கின் உலகளாவிய மொத்தப் பத்திரக் குறியீட்டில் சேர்க்கப்பட்டன.
- 2024: தென் கொரியாவின் வகைப்பாட்டை மாற்றுவதற்கான சாத்தியத்தை ப்ளூம்பெர்க் மதிப்பாய்வு செய்யத் தொடங்கியது.
- பிப்ரவரி 2025: தென் கொரியா, செக் குடியரசு, இஸ்ரேல், தைவான் ஆகியவை மதிப்பாய்வுக்கு உட்பட்ட நாடுகளாக அடையாளம் காணப்பட்டன.
- ஏப்ரல் 2026: ஆலோசனைகளுக்குப் பிறகு அவற்றின் தற்போதைய வளர்ந்து வரும் சந்தை வகைப்பாடுகளை ப்ளூம்பெர்க் தொடர்ந்தது.
- 2026 அக்டோபர் 28: லீ, லியைச் சந்தித்து தென் கொரியாவின் நிலையை மீண்டும் மதிப்பிடக் கோரினார்.
- 2027ஆம் ஆண்டின் தொடக்கம்: நாடுகளின் வகைப்பாட்டுக்கான அடுத்த வழக்கமான மதிப்பாய்வை ப்ளூம்பெர்க் நடத்தும் என எதிர்பார்க்கப்படுகிறது.
எதிர்காலத்தில் மாற்றம் ஏற்படுவதற்கான வாய்ப்பை ஏப்ரல் முடிவு திறந்தே வைத்தது. அடுத்த மதிப்பாய்வில் வேறுபட்ட முடிவு எடுக்கப்படுவதற்கு, தனது பொருளாதார நிலையும் சந்தைச் சீர்திருத்தங்களும் ஆதரவளிப்பதை ப்ளூம்பெர்க்குக்கு எடுத்துரைப்பதே சியோலின் உடனடிப் பணியாகும்.
நார்வே நிதியம் ஏன் முக்கியம்
குறியீட்டு வகைப்பாடு கொரிய அரசுக் கடனுக்கான தேவையை எவ்வாறு பாதிக்கக்கூடும் என்பதற்கு நார்வேயின் GPFG ஓர் எடுத்துக்காட்டு. வளர்ந்து வரும் சந்தைப் பத்திரங்களைத் தவிர்க்கும் கொள்கையின் கீழ், 2019ஆம் ஆண்டு கொரிய அரசுப் பத்திரங்களைத் தனது நிலையான வருமானக் குறியீட்டிலிருந்து இந்த நிதியம் நீக்கியது. ஒரு நிதி தனது முதலீடுகளையும் செயல்திறனையும் அளவிடப் பயன்படுத்தும் குறிப்புத் தொகுப்பே குறியீடு ஆகும்.
2019ஆம் ஆண்டின் இறுதியில், கொரிய அரசுப் பத்திரங்களில் 49 பில்லியன் நார்வே குரோனர், அதாவது ஏறத்தாழ 7 டிரில்லியன் வோன், இந்த நிதியத்திடம் இருந்தது. 2024ஆம் ஆண்டின் இறுதியில் அதன் இருப்பு பூஜ்ஜியமாகக் குறைந்தது. பின்னர் 2026ஆம் ஆண்டின் முதல் பாதியில் 15.1 பில்லியன் குரோனர், அதாவது ஏறத்தாழ 2.3 டிரில்லியன் வோன், அளவுக்கு மீண்டும் உயர்ந்தது.
2019ஆம் ஆண்டின் இறுதி அளவுடன் ஒப்பிடுகையில், 49 பில்லியன் குரோனரிலிருந்து 15.1 பில்லியன் குரோனராகக் குறைந்ததன் அடிப்படையில், முதல் பாதி இருப்பு சுமார் 69% குறைவாக இருந்தது. பூஜ்ஜியத்திலிருந்து மீண்டதும், குறியீட்டிலிருந்து நீக்கப்பட்டதற்கும் நிதியத்தின் உண்மையான முதலீட்டுத் தொகுப்புக்கும் வெவ்வேறு போக்குகள் இருந்ததை காட்டுகிறது.
வளர்ந்த சந்தை வகைப்பாடு கிடைத்தால் GPFG கூடுதலாக வாங்கக்கூடிய அளவு சுமார் 4 டிரில்லியன் வோன் எனச் சந்தை எதிர்பார்ப்புகள் கணிக்கின்றன. அந்தத் தொகை நார்வே நிதியம் அறிவித்த முதலீட்டு ஒதுக்கீடு அல்ல; அது சாத்தியமான முதலீட்டு வாய்ப்பு மட்டுமே. இறுதித் தொகை அதன் முதலீட்டு முடிவுகளையும், அதன் முதலீட்டுத் தொகுப்புக்குப் பொருந்தும் விதிகளையும் சார்ந்திருக்கும்.
வளர்ந்து வரும் சந்தை நிதிகளில் விற்பனை ஏற்படும் அபாயம்
வளர்ந்து வரும் சந்தைப் பத்திரங்களின் பரந்த தொகுப்பில் தென் கொரியா ஏற்கெனவே குறிப்பிடத்தக்க பங்கைக் கொண்டுள்ளது. 2026 ஜனவரி இறுதியில், ப்ளூம்பெர்க்கின் வளர்ந்து வரும் சந்தை உள்ளூர் நாணய அரசுப் பத்திரக் குறியீட்டில் அதன் பங்கு 9.66% ஆக இருந்தது; சீனாவுக்கு அடுத்தபடியாக இரண்டாவது பெரிய பங்காகும். உள்ளூர் நாணயப் பத்திரங்கள் என்பது கடன் பெறும் நாடு தனது சொந்த நாணயத்தில் வெளியிடும் கடன்கள்; இங்கு அது வோன் ஆகும்.
வேறொரு குறியீடான ப்ளூம்பெர்க்கின் வளர்ந்து வரும் சந்தை அரசுப் பத்திரக் குறியீட்டில், 2025 நவம்பரில் தென் கொரியாவுக்கு 8.66% பங்கு வழங்கப்பட்டிருந்தது. இந்த சதவீதங்கள் வெவ்வேறு குறியீடுகளையும் தேதிகளையும் குறிக்கின்றன. வளர்ந்து வரும் சந்தைக் கடனை அடிப்படையாகக் கொண்ட முதலீட்டுத் தொகுப்புகளில் கொரியப் பத்திரங்கள் குறிப்பிடத்தக்க பங்கைக் கொண்டுள்ளன என்பதை இரண்டும் காட்டுகின்றன.
உள்ளூர் நாணயக் குறியீட்டை அப்படியே பின்பற்றும் ஒரு நிதிக்கு, 9.66% பங்கு என்பது அந்த நேரத்தில் முதலீடு செய்யப்படும் ஒவ்வொரு 100 அலகிலும் சுமார் 9.66 அலகுகள் கொரிய அரசுப் பத்திரங்களுக்கு ஒதுக்கப்படும் என்பதாகும். குறியீட்டிலிருந்து கொரியாவை நீக்கினால், அத்தகைய நிதி அந்த ஒதுக்கீட்டை வேறு இடத்துக்கு மாற்ற வேண்டியிருக்கும்.
தென் கொரியாவின் AA இறையாண்மைக் கடன் மதிப்பீடு, வளர்ந்து வரும் சந்தைக் குழுவில் அதன் பத்திரங்களை ஒப்பீட்டளவில் வலுவான கடன் கூறாக ஆக்குகிறது. அவற்றை வளர்ந்த சந்தைப் பிரிவுக்கு மாற்றுவது, வகைப்பாட்டின் இருபுறமும் உள்ள முதலீட்டாளர்களுக்கான முதலீட்டுத் தொகுப்பின் கலவையை மாற்றும்.
வளர்ந்த சந்தையில் தகுதி பெறும் முதலீட்டாளர்கள் எவ்வளவு வாங்குவார்கள், வளர்ந்து வரும் சந்தை முதலீட்டாளர்கள் எவ்வளவு விற்பார்கள் என்பதே முக்கிய நிதிக் கேள்வி. இந்தப் போட்டி முதலீட்டு வரவுகள்தான், புதிய வகைப்பாடு கொரியக் கடனுக்கான தேவையை அதிகரிக்குமா என்பதைத் தீர்மானிக்கும்.
குறியீட்டின் அளவு ஏன் முக்கியம் என்பதை இஸ்ரேலின் அனுபவம் காட்டுகிறது
2010ஆம் ஆண்டு இஸ்ரேல் MSCI-யின் வளர்ந்த பங்குச் சந்தைகளில் இணைந்தது, சந்தைக் குழுக்களை மாற்றுவதில் உள்ள கணக்கீட்டுக்கு ஓர் உறுதியான எடுத்துக்காட்டு. வளர்ந்து வரும் சந்தைக் குறியீட்டில் அதன் பங்கு 3.17% ஆக இருந்தது; வளர்ந்த சந்தைக் குறியீட்டில் அது 0.37% ஆகக் குறைந்தது. இதனுடன் சுமார் 1.9 பில்லியன் அமெரிக்க டாலர் நிகர முதலீடு வெளியேறியது.
பங்குகளுக்கும் அரசுப் பத்திரங்களுக்கும் வெவ்வேறு முதலீட்டாளர்களும் குறியீட்டு விதிகளும் உள்ளன. ஒப்பிடுவதற்கு முக்கியமானது ஒப்பீட்டு அளவில் ஏற்பட்ட மாற்றம்: ஒரு நாடு ஒரு முதலீட்டுக் குழுவில் பெரிய இடத்தையும், மற்றொரு குழுவில் மிகவும் சிறிய இடத்தையும் பெறலாம். ஒவ்வொரு குழுவையும் பின்பற்றும் பணத்தின் அளவு, அதன்பிறகான கொள்முதல் மற்றும் விற்பனையைத் தீர்மானிக்க உதவுகிறது.
ப்ளூம்பெர்க்கின் உலகளாவிய மொத்தக் குறியீட்டில் தென் கொரியா ஏற்கெனவே இடம்பெற்றிருப்பதும் மற்றொரு அம்சமாகும். அந்தப் பரந்த குறியீட்டைப் பின்பற்றும் முதலீட்டாளர்கள் ஏற்கெனவே அதன் மூலம் கொரியப் பத்திரங்களை அணுக முடிகிறது. முன்மொழியப்பட்ட வகைப்பாட்டு மாற்றம், முதன்மையாக நாட்டுக் குழுவாக்கத்தையும் முதலீட்டுத் தகுதியையும் பாதிக்கும். எனவே, ஒரு குறியீட்டில் முதன்முறையாகச் சேர்க்கப்படுவதிலிருந்து இதன் நிதி விளைவு வேறுபடும்.
தற்போதைய குறியீட்டில் கொரியா ஏற்கெனவே இடம்பெற்றிருப்பதால், கூடுதல் முதலீட்டை மதிப்பிடுவது கடினம் என்று அமைச்சகம் ஒப்புக்கொண்டுள்ளது. பயனுள்ள மதிப்பீடு, தற்போதைய முதலீட்டாளர்களையும் விதிகள் மேலும் தளர்வடையக்கூடிய நிறுவனங்களையும் கணக்கில் கொள்ள வேண்டும்.
அதிகரிக்கும் தேவையால் கடன் செலவுக்கு ஏற்படக்கூடிய விளைவு
கொரிய அரசுக் கடனை வைத்திருப்பதற்காக முதலீட்டாளர்கள் கோரும் கூடுதல் வருமானத்தை மறுவகைப்பாடு குறைக்கக்கூடும் என்று யோன்சே பல்கலைக்கழகத்தின் பொருளாதாரப் பேராசிரியர் எமிரிட்டஸ் கிம் ஜங்-சிக் கூறினார்:
மறுவகைப்பாடு கொரிய அரசுக் கடனுக்கான இடர் கூடுதல் வருமானத்தைக் குறைத்து, அரசு குறைந்த வட்டி விகிதத்தில் பத்திரங்களை வெளியிட வழிவகுக்கலாம்,
ஒரு முதலீட்டுடன் தொடர்புடையதாகக் கருதப்படும் இடர்களை ஏற்றுக்கொள்வதற்காக முதலீட்டாளர்கள் கோரும் கூடுதல் வருமானமே இடர் கூடுதல் வருமானம். அதிக முதலீட்டாளர்கள் பத்திரங்களை வாங்கப் போட்டியிட்டால், அவற்றின் விலை உயர்ந்து வருவாய் விகிதம் குறையலாம். புதிதாகப் பெறும் கடனுக்கான குறைந்த வருவாய் விகிதம் அரசின் கடன் செலவைக் குறைக்கக்கூடும்.
நாணயத்துக்கும் நிதிச் சந்தைகளுக்கும் கிடைக்கக்கூடிய பலனைப் பற்றியும் கிம் குறிப்பிட்டார்:
அதிக மூலதன வரவும் ஆழமான உள்நாட்டு மூலதனச் சந்தைகளும் வோனை நிலைப்படுத்த உதவக்கூடும்.
மக்கள்தொகை முதிர்வதும் பொருளாதார வளர்ச்சி மந்தமடைவதும் நிதிப் பற்றாக்குறையை அதிகரித்து, அரசின் கடன் தேவையை உயர்த்தக்கூடும் என்று கிம் கூறினார். அரசின் வருவாயை விடச் செலவு அதிகமாகும்போது நிதிப் பற்றாக்குறை ஏற்படுகிறது; அந்த இடைவெளியை ஈடுகட்ட கடன் பெற வேண்டியிருக்கும். விரிவான முதலீட்டாளர் தளம், இந்த அழுத்தங்கள் அதிகரிக்கும்போது கூடுதல் கடனை உறிஞ்சிக்கொள்ள உதவும்.
சீர்திருத்தங்கள் முதலீட்டாளர்களைச் சென்றடைய வேண்டும் என சியோல் விரும்புகிறது
அரசுக்கும் உலகளாவிய முதலீட்டாளர்களுக்கும் இடையிலான தகவல் பரிமாற்றத்தை, தனது நிதித் தகவல் சேவைகள் மற்றும் ஊடக வழிகள் மூலம் ஆதரிக்குமாறும் லீ ப்ளூம்பெர்க்கிடம் கேட்டார். சந்தை விதிகளில் செய்யப்படும் மாற்றங்களை, தங்கள் பணத்தை எங்கு முதலீடு செய்வது என்று தீர்மானிக்கும் நிறுவனங்கள் புரிந்துகொள்ள வேண்டும் என்பதே அவரது கோரிக்கையின் நடைமுறை நோக்கமாகும்.
தொடர்ந்த தகவல் பரிமாற்றமும் ஒத்துழைப்பும் முக்கியம் என்பதை லி ஏற்றுக்கொண்டார். தென் கொரியாவின் நிதிச் சந்தை குறித்த உலகளாவிய முதலீட்டாளர்களின் புரிதலை ஆழப்படுத்தவும், கொள்கை வகுப்பாளர்களைச் சந்தைப் பங்கேற்பாளர்களுடன் இணைக்கவும் தொடர்ந்து பணியாற்றுவதாக அவர் கூறினார்.
தனது அந்நியச் செலாவணி மற்றும் மூலதனச் சந்தைச் சீர்திருத்தங்கள் வரவிருக்கும் மதிப்பாய்வில் பிரதிபலிப்பதை உறுதிப்படுத்தும் நோக்கில், விவாதங்களைத் தொடர அரசு திட்டமிட்டுள்ளது. கடன் பெறுவோருக்கும் முதலீட்டாளர்களுக்கும் வெற்றியை அளவிட உதவும் முக்கியக் குறியீடுகள், கொரியப் பத்திரங்களுக்கான தேவையின் விளைவு, உள்நோக்கி மற்றும் வெளிநோக்கிச் செல்லும் முதலீட்டின் சமநிலை, அரசு செலுத்தும் வட்டி விகிதங்கள் ஆகியவையாக இருக்கும்.
முக்கிய அம்சங்கள்
- 2027ஆம் ஆண்டின் தொடக்கத்தில் எதிர்பார்க்கப்படும் மதிப்பாய்வுக்கு முன்பாக, 2026 அக்டோபர் 28ஆம் தேதி நடந்த கூட்டத்தில் தென் கொரியா, ப்ளூம்பெர்க்கிடம் வளர்ந்த சந்தை வகைப்பாட்டைக் கோரியது.
- கொரிய அரசுப் பத்திரங்கள் 2002ஆம் ஆண்டு முதல் ப்ளூம்பெர்க்கின் உலகளாவிய மொத்தக் குறியீட்டில் வளர்ந்து வரும் சந்தை வகைப்பாட்டுடன் இடம்பெற்றுள்ளன.
- நார்வேயின் GPFG கூடுதலாக வாங்கக்கூடிய தொகை சுமார் 4 டிரில்லியன் வோன் எனக் கணிக்கப்பட்டுள்ளது; முதலீட்டு உறுதிப்பாடு எதுவும் அறிவிக்கப்படவில்லை.
- வளர்ந்து வரும் சந்தைக் குறியீடுகளில் கொரியாவின் பெரிய பங்குகள், அந்தக் குறியீடுகளைப் பின்பற்றும் நிதிகள் விற்கும் அபாயத்தை உருவாக்குகின்றன.
- கொள்முதல் மற்றும் விற்பனையைக் கணக்கிட்ட பின் கிடைக்கும் நிகர முதலீட்டு வரவுக்கான உறுதியான மதிப்பீட்டை அரசு வெளியிடவில்லை.
- மக்கள்தொகை முதிர்வும் மந்தமான வளர்ச்சியும் பொதுநிதியின் மீதான அழுத்தத்தை அதிகரிக்கும்போது, வலுவான தேவை கடன் செலவைக் குறைக்க உதவக்கூடும்.