மருத்துவச் செலவுகளில் யார் அதிகம் செலுத்த வேண்டும் என ஜப்பான் பரிசீலனை
முதிய நோயாளிகள் நேரடியாகச் செலுத்தும் மருத்துவக் கட்டணங்களின் பங்கை மாற்றுவதற்கான சீர்திருத்த வழித்திட்டத்தை இந்த ஆண்டின் இறுதிக்குள் வெளியிட ஜப்பான் அரசு திட்டமிட்டுள்ளது. அதேவேளையில், முதியவர் என்பதற்கான வயது வரம்பு 65 ஆகவே இருக்க வேண்டுமா என்றும் விவாதிக்கிறது. 75 வயது மற்றும் அதற்கு மேற்பட்டோருக்கான மருத்துவச் செலவு 19.6 டிரில்லியன் யென்னை எட்டியுள்ளது. இது நாட்டின் மொத்த மருத்துவச் செலவில் சுமார் 41% ஆகும்.
உள்ளடக்கம்
- மருத்துவச் செலவுகளில் யார் அதிகம் செலுத்த வேண்டும் என ஜப்பான் பரிசீலனை
- அரசு மறுஆய்வு செய்வது என்ன?
- தற்போதைய 10%, 20%, 30% பங்குகள் எவ்வாறு செயல்படுகின்றன?
- எந்தக் குடும்பங்கள் 20% பிரிவுக்குத் தகுதி பெறுகின்றன?
- தற்காலிக பாதுகாப்பு 2025 செப்டம்பரில் முடிந்தது
- வேலை செய்யும் குடும்பங்களும் ஏன் இந்த விவாதத்தில் இடம்பெறுகின்றன?
- 75 வயதுக்கு மேற்பட்டோருக்கு மருத்துவச் செலவு அதிகமாகியுள்ளது
- வேலைவாய்ப்பும் சொத்துகளும் ஏன் விவாதத்தில் இடம்பெறுகின்றன?
- முக்கிய அம்சங்கள்
அரசு தனது திட்டங்களை 5ஆம் தேதி உறுதிப்படுத்தியது. 30% மருத்துவச் செலவைச் செலுத்த வேண்டிய முதிய நோயாளிகளைத் தீர்மானிக்கும் வருமான வரம்புகளில் மாற்றம் செய்வது குறித்து, லிபரல் டெமாக்ரடிக் கட்சியும் நிப்பான் இஷினும், அதாவது ஜப்பான் இன்னவேஷன் கட்சி என்றும் அழைக்கப்படும் கட்சியும், விவாதித்து வருகின்றன. இந்த 30% பங்கு பொதுவாக வேலை செய்யும் வயதினரும் செலுத்தும் அளவாகும்.
பிறப்பு விகிதம் குறைந்து வரும் சமூகத்தை வடிவமைப்பதற்கான கவுன்சில் கூட்டத்தில், 65 முதல் 69 வயதுக்குட்பட்டவர்களில் பாதிக்கும் மேற்பட்டோர் வேலை செய்கிறார்கள் என்பதைக் காட்டும் புள்ளிவிவரங்களை அரசு முன்வைத்தது. முதிய வயது குறித்த விவாதங்களில் அனைவருக்கும் ஒரே வயது வரம்பைப் பயன்படுத்துவதற்குப் பதிலாக, உடல்நலம் மற்றும் வேலைவாய்ப்பு நிலைமைகளைக் கருத்தில் கொள்ள வேண்டும் என்று குழு உறுப்பினர்கள் வாதிட்டனர்.
இந்த விவாதத்தில் குடும்பங்கள் எதிர்கொள்ளும் இரண்டு செலவுச் சுமைகள் ஒன்றாக வருகின்றன: சிகிச்சை பெறும்போது செலுத்தும் மருத்துவக் கட்டணங்கள், வருமானத்தில் இருந்து பிடித்தம் செய்யப்படும் காப்பீட்டு பிரீமியங்கள். சில முதிய நோயாளிகளுக்கான முதல் செலவை உயர்த்துவது, வேலை செய்பவர்களின் இரண்டாவது செலவைக் கட்டுப்படுத்தும் நோக்கத்தைக் கொண்டது. வெவ்வேறு குடும்பங்கள் எவ்வளவு பங்களிக்க வேண்டும், அடிக்கடி மருத்துவச் சிகிச்சை தேவைப்படுவோருக்கு எவ்வளவு பாதுகாப்பு நீடிக்க வேண்டும் என்பதை இந்த முடிவுகள் தீர்மானிக்கும்.
அரசு மறுஆய்வு செய்வது என்ன?
முன்மொழியப்பட்ட வழித்திட்டம் மருத்துவமனைகள், கிளினிக்குகள், மருந்தகங்களில் செலுத்தப்படும் தொகைகள் தொடர்பானது. இணைச் செலுத்துதல்கள் எனப்படும் இத்தொகைகள், காப்பீடு உள்ள மருத்துவக் கட்டணத்தில் நோயாளி செலுத்தும் பங்காகும். பிரீமியங்கள் மற்றும் பொது நிதி மூலம் திரட்டப்படும் பணத்தைக் கொண்டு மீதித் தொகையை காப்பீடு செலுத்துகிறது.
30% செலுத்தும் பிரிவுக்கான வருமான வரம்புகளில் கட்சிகள் கவனம் செலுத்துகின்றன. அந்த வரம்புகளை மாற்றினால், மேலும் பல முதிய நோயாளிகள் அந்தப் பிரிவில் சேரக்கூடும். மாற்று வரம்புகள், நடைமுறைப்படுத்தும் தேதி அல்லது புதிய வயது வரையறை எதுவும் அறிவிக்கப்படவில்லை.
வயது குறித்த விவாதமும், கட்டணம் குறித்த விவாதமும் அமைப்பின் வெவ்வேறு பகுதிகளைச் சார்ந்தவை. ஒருவருக்கு எந்த ஏற்பாடுகள் பொருந்தும் என்பதை வயது தீர்மானிக்க உதவுகிறது; அந்த நபர் எவ்வளவு செலுத்த வேண்டும் என்பதை வருமானம் தீர்மானிக்கக்கூடும். செய்யத் திட்டமிடும் மாற்றங்களையும் அவற்றுக்கான கால அட்டவணையையும் வழித்திட்டம் குறிப்பிடும். தங்களின் கட்டணங்களில் என்ன மாற்றம் ஏற்படும் என்பதை நோயாளிகள் அறிய, அதன் விளைவாக உருவாகும் விதிகள் தேவைப்படும்.
தற்போதைய 10%, 20%, 30% பங்குகள் எவ்வாறு செயல்படுகின்றன?
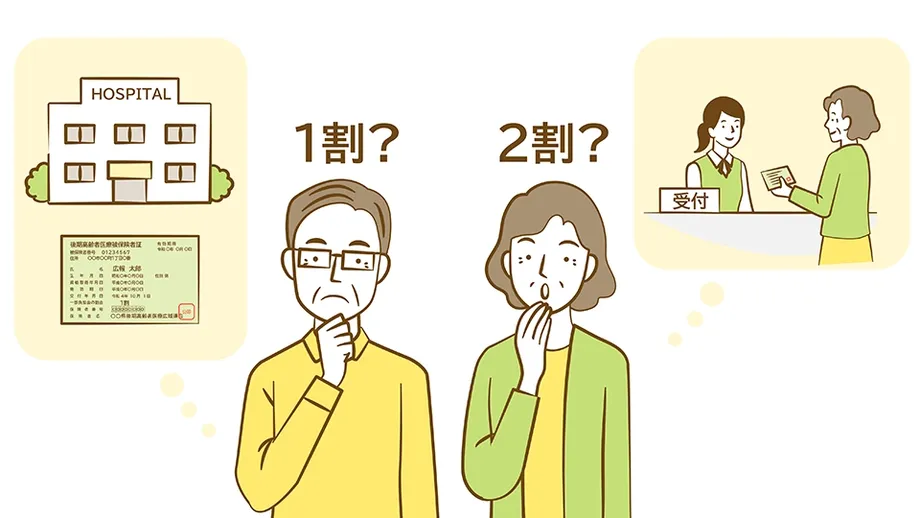
சுகாதாரம், தொழிலாளர் மற்றும் நல அமைச்சகத்தின் இணைச் செலுத்துதல் சீர்திருத்த வழிகாட்டி, சுகாதாரக் காப்பீட்டுச் சட்டம், சட்ட எண் 66, 2021ஆம் ஆண்டு திருத்தப்பட்டதன் கீழ் அறிமுகப்படுத்தப்பட்ட முறையை விளக்குகிறது. 2022 அக்டோபர் 1 முதல், 75 வயது மற்றும் அதற்கு மேற்பட்டோருக்கான மருத்துவக் காப்பீட்டு அமைப்பில் உள்ள தகுதியானவர்கள், முன்பு 10% செலுத்தி வந்த நிலையில், 20% செலுத்தத் தொடங்கினர்.
ஏற்கெனவே வேலை செய்யும் தலைமுறையினருக்கு இணையான வருமானம் கொண்டவர்களாக வகைப்படுத்தப்பட்டவர்கள் தொடர்ந்து 30% செலுத்தினர். புதிய 20% பிரிவில் இடம்பெறாத மற்ற காப்பீடு பெற்றவர்கள் தொடர்ந்து 10% செலுத்தினர். இந்த முதியோர் மருத்துவக் காப்பீட்டு அமைப்பின் கீழ் காப்பீடு பெற்ற அனைவரிலும் சுமார் 20% பேர் 20% பிரிவில் இடம்பெறுவார்கள் என அமைச்சகம் மதிப்பிட்டது.
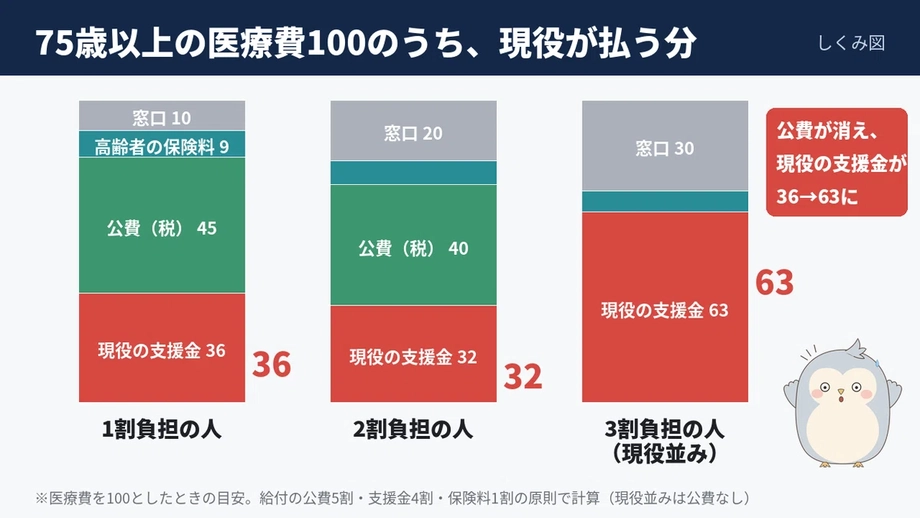
செலவுக்கான உச்சவரம்புகள் நடைமுறைக்கு வருவதற்கு முன், வித்தியாசத்தை எளிதாகக் காணலாம். காப்பீடு உள்ள சிகிச்சைக்கு 10,000 யென் செலவானால், 10% செலுத்தும் நோயாளி 1,000 யென், 20% செலுத்துபவர் 2,000 யென், 30% செலுத்துபவர் 3,000 யென் செலுத்துவார். சிகிச்சைக்கான செலவு ஒன்றுதான்; ஆனால் நோயாளிக்கும் காப்பீட்டுக்கும் இடையிலான செலவுப் பங்கு மாறுகிறது.
இந்த அமைப்பு முதன்மையாக 75 வயது மற்றும் அதற்கு மேற்பட்டவர்களை உள்ளடக்குகிறது. 65 முதல் 74 வயதுக்குட்பட்டவர்களும், தங்களுக்கு குறிப்பிட்ட குறைபாடுகள் உள்ளன என்பதைப் பொறுப்பான காப்பீட்டு அமைப்பு அங்கீகரித்தால், தகுதி பெறலாம். எனவே 65 வயது குறித்த அரசின் விரிவான விவாதம், இந்தக் குறிப்பிட்ட மருத்துவக் காப்பீட்டுத் திட்டத்தில் ஏற்கெனவே சேர்ந்துள்ளவர்களை விடப் பெரிய குழுவுக்குப் பொருந்துகிறது.
எந்தக் குடும்பங்கள் 20% பிரிவுக்குத் தகுதி பெறுகின்றன?
ஏற்கெனவே 30% செலுத்த வேண்டியவர்களைத் தவிர்த்து, 20% பிரிவுக்கான தகுதியை அமைச்சகம் இரண்டு வருமானச் சோதனைகள் மூலம் தீர்மானிக்கிறது. வரி விதிக்கத்தக்க வருமானம் குறைந்தது 280,000 யென்னாக இருக்க வேண்டும். ஓய்வூதிய வருவாயும் தகுதியுடைய பிற வருமானமும் சேர்த்து, குடும்பத்துக்கான அடுத்த வரம்பையும் பூர்த்தி செய்ய வேண்டும்.
காப்பீடு பெற்ற ஒருவர் மட்டுமே உள்ள குடும்பத்துக்கு அந்த இரண்டாவது வரம்பு 2 மில்லியன் யென். பலர் காப்பீடு பெற்ற குடும்பத்தில் மொத்த வரம்பு 3.2 மில்லியன் யென். இத்திட்டத்தின் விதிகளின்படி, இந்த மதிப்பீடு குடும்ப அளவில் செய்யப்படுகிறது.
பொருந்தக்கூடிய கழிவுகளுக்குப் பிறகு எஞ்சும் தொகையே வரி விதிக்கத்தக்க வருமானம் என்பதால், அது ஒருவர் அந்த ஆண்டில் பெறும் மொத்தப் பணத்தைவிடக் கணிசமாகக் குறைவாக இருக்கலாம். ஓய்வூதியம் மற்றும் பிற வருமானத்துக்கான சோதனை தனியாகக் கணக்கிடப்படுகிறது. இந்த மதிப்பீட்டில் உயிரிழந்தவரின் ஓய்வூதியமும் மாற்றுத்திறனாளிகளுக்கான ஓய்வூதியமும் ஓய்வூதிய வருவாயில் சேர்க்கப்படுவதில்லை என்றும் அமைச்சகம் கூறுகிறது.
வருமானத்தின் தலைப்புச் செய்தி அளவு மட்டும், தாங்கள் எந்தக் கட்டணப் பிரிவில் வருவோம் என்பது குறித்த முழுமையான தகவலை ஒரு குடும்பத்துக்குத் தராமல் போகலாம் என்பதால் இந்த விவரங்கள் முக்கியம். வரம்புகளில் மாற்றம் செய்யப்பட்டால், எந்த வருமான அளவீடு பொருந்தும், ஒன்றுக்கு மேற்பட்ட காப்பீடு பெற்றவர்கள் உள்ள குடும்பங்கள் எவ்வாறு மதிப்பிடப்படும் என்பவை குறிப்பிடப்பட வேண்டும்.
தற்காலிக பாதுகாப்பு 2025 செப்டம்பரில் முடிந்தது
10% இலிருந்து 20% ஆக மாறும் நோயாளிகளுக்கான உடனடி அதிகரிப்பின் சுமையைக் குறைக்க, 2022 சீர்திருத்தத்தில் ஒரு நடவடிக்கை இடம்பெற்றது. மூன்று ஆண்டுகளுக்கு, அந்த மாற்றத்தால் ஏற்பட்ட வெளிநோயாளர் சிகிச்சைக்கான கூடுதல் மாதச் செலவு 3,000 யென்னாக வரையறுக்கப்பட்டது. அந்தத் தற்காலிகப் பாதுகாப்பு 2025 செப்டம்பர் 30ஆம் தேதி முடிவடைந்தது.
தொடர்புடைய 20% பிரிவினருக்கான வெளிநோயாளர் கட்டணங்களை, அதிக மருத்துவச் செலவுக்கான உதவித் திட்டம் தொடர்ந்து மாதத்திற்கு 18,000 யென், ஆண்டுக்கு 144,000 யென் என வரையறுப்பதாக அமைச்சகம் கூறுகிறது. மீண்டும் மீண்டும் மருத்துவப் பரிசோதனை அல்லது சிகிச்சை பெறுவதால் அதிகக் கட்டணம் செலுத்த வேண்டிய நோயாளிகளுக்கு இந்த வரம்புகள் பாதுகாப்பளிக்கின்றன.
தற்காலிக நடவடிக்கையும் தொடர்ந்து நடைமுறையில் உள்ள உச்சவரம்புகளும் வெவ்வேறு நோக்கங்களைக் கொண்டவை. புதிய சதவீதத்தால் ஏற்பட்ட அதிகரிப்பைத் தற்காலிக நடவடிக்கை வரையறுத்தது. தகுதியுள்ள மருத்துவச் செலவையே தொடர்ந்து நடைமுறையில் உள்ள உச்சவரம்புகள் கட்டுப்படுத்துகின்றன. எனவே அந்தத் தற்காலிக நடவடிக்கை முடிவடைந்ததால், அடிப்படை இணைச் செலுத்தும் விகிதம் 20% ஆகவே இருந்தாலும், சில நோயாளிகள் செலுத்தும் தொகை மாறுகிறது.
முக்கிய தேதியிட்ட நடவடிக்கைகள்:
- 2021: சட்ட எண் 66, சுகாதாரக் காப்பீட்டுச் சட்டத்தையும் தொடர்புடைய சட்டங்களையும் திருத்தியது.
- 2022 அக்டோபர் 1: முதியோர் மருத்துவக் காப்பீட்டு அமைப்பில் தகுதியுள்ளவர்களுக்கு 20% இணைச் செலுத்துதல் தொடங்கியது.
- 2025 செப்டம்பர் 30: கூடுதல் மாதாந்திர வெளிநோயாளர் கட்டணத்துக்கான தற்காலிக 3,000 யென் வரம்பு முடிவடைந்தது.
- இந்த ஆண்டின் இறுதிக்குள்: புதிதாக அறிவிக்கப்பட்ட சீர்திருத்த வழித்திட்டத்தை வகுக்க அரசு திட்டமிட்டுள்ளது.
வேலை செய்யும் குடும்பங்களும் ஏன் இந்த விவாதத்தில் இடம்பெறுகின்றன?
நோயாளிகள் இணைச் செலுத்தும் தொகைகளைக் கழித்த பிறகு, முதியோர் மருத்துவக் காப்பீட்டு அமைப்பின் செலவில் சுமார் 40%-ஐ வேலை செய்யும் தலைமுறையினர் ஏற்கிறார்கள் என்று சுகாதார அமைச்சகம் கூறுகிறது. முதிய நோயாளிகளின் எண்ணிக்கையும் அவர்களின் மருத்துவத் தேவைகளும் அதிகரிக்கும் நிலையில், இந்தப் பங்களிப்பாளர்களிடம் இருந்து தேவைப்படும் தொகையும் அழுத்தத்துக்கு உள்ளாகிறது.
கார்ப்பரேட் சுகாதாரக் காப்பீட்டுக் கூட்டமைப்புகளின் ஆண்டு புள்ளிவிவரங்களின்படி, முதியோரின் மருத்துவப் பராமரிப்புக்கான பங்களிப்புகள் சாதனை அளவான 3.8591 டிரில்லியன் யென்னை எட்டியுள்ளன; இது 5.7% உயர்வு. சுமார் 1,400 நிதியங்களைக் கொண்ட இந்தக் கூட்டமைப்புகள், பெரும்பாலும் பெரிய நிறுவனங்களின் ஊழியர்களையும் அவர்களின் குடும்பங்களையும் சேர்த்து, சுமார் 30 மில்லியன் பேருக்குக் காப்பீடு வழங்குகின்றன.
அந்தப் புள்ளிவிவரங்களின்படி சராசரி பிரீமிய விகிதம் 9.31% ஆக இருந்தது; அடுத்த ஆண்டில் அது 9.34% ஆக உயரும் எனக் கணிக்கப்பட்டது. முதலாளிகளும் ஊழியர்களும் பொதுவாகப் பங்களிப்பைச் சமமாகப் பகிர்ந்துகொள்கின்றனர். எனவே விகிதம் அதிகரித்தால், ஊழியரின் சம்பளத்திலிருந்து பிடித்தம் செய்யப்படும் தொகையும், முதலாளியின் தொழிலாளர் செலவும் அதிகரிக்கக்கூடும்.
அறிக்கையிடப்பட்ட ஆண்டில் ஊதிய உயர்வு காரணமாக, பிரீமிய வருவாயாக நிதியங்கள் கூடுதலாக 106.9 பில்லியன் யென் திரட்டின. அவற்றின் மொத்த நடப்பு இருப்பு 14.5 பில்லியன் யென் உபரியை எட்டியது; 2023இல் அது 136.5 பில்லியன் யென் பற்றாக்குறையாக இருந்தது. இந்த முன்னேற்றம் இருந்தபோதிலும், சுமார் 1,400 கூட்டமைப்புகளில் 660 நிதியங்கள், அதாவது இந்தப் புள்ளிவிவரங்களின்படி சுமார் 47%, பற்றாக்குறையைப் பதிவு செய்தன.
ஊழியர்களுக்கு இதன் தொடர்பு நேரடியானது: அதிக ஊதியம் கைக்கு வரும் வருமானத்தை உயர்த்தலாம்; அதேவேளையில், அதிக காப்பீட்டுப் பங்களிப்புகள் அந்த உயர்வில் ஒரு பகுதியை உறிஞ்சிவிடும். காப்பீட்டாளர்களுக்கு, அதிக ஊதிய வருவாய் கட்டணங்களைச் செலுத்த உதவுகிறது. ஆனால் முதிய நோயாளிகளுக்கான அதிகரிக்கும் நிதிப் பரிமாற்றங்கள் தொடர்ந்து வளங்களைப் பயன்படுத்துகின்றன.
75 வயதுக்கு மேற்பட்டோருக்கு மருத்துவச் செலவு அதிகமாகியுள்ளது
சுகாதார அமைச்சகத்தின் செலவுப் புள்ளிவிவரங்களின்படி, குறிப்பிடப்பட்ட ஆண்டுக் காலத்தில் தேசிய மருத்துவச் செலவு சுமார் 48 டிரில்லியன் யென்னை எட்டியது. இது 1.5% அதிகரிப்பாகும்; தொடர்ந்து நான்காவது ஆண்டாகச் சாதனை அளவையும் பதிவு செய்துள்ளது. மொத்தத்தில் 40%-க்கும் அதிகமாக 75 வயது மற்றும் அதற்கு மேற்பட்டோருக்கான செலவு இருப்பது இதுவே முதல்முறை.
அந்த வயதுப் பிரிவினருக்கான செலவு 2010இல் 12.7 டிரில்லியன் யென்னாக இருந்தது; பின்னர் வெளியான புள்ளிவிவரங்களில் 19.6 டிரில்லியன் யென்னை எட்டியது. இது 6.9 டிரில்லியன் யென் அல்லது சுமார் 54% அதிகரிப்பாகும். தேசிய மருத்துவச் செலவில் அவர்களுக்கான பங்கு 34% இலிருந்து 41% ஆக உயர்ந்தது; அதாவது ஏழு சதவீதப் புள்ளிகள் அதிகரித்தது.
2025 அக்டோபர் 10 தேதியிட்ட சுகாதார அமைச்சகத்தின் 2023 நிதியாண்டுக்கான மருத்துவச் செலவு மேலோட்ட அறிக்கை, தனியான அதிகாரப்பூர்வ அளவீட்டை வழங்குகிறது. அட்டவணை 1இன்படி, 2023 நிதியாண்டில் தேசிய மருத்துவச் செலவு 48.0915 டிரில்லியன் யென்; முந்தைய நிதியாண்டைவிட 3.0% அதிகம். 75 வயது மற்றும் அதற்கு மேற்பட்டோருக்கான செலவு 19.1503 டிரில்லியன் யென் அல்லது மொத்தத்தில் 39.8% என்றும், 65 வயது மற்றும் அதற்கு மேற்பட்டோருக்கான செலவு 28.8806 டிரில்லியன் யென் அல்லது 60.1% என்றும் அட்டவணை 5 தெரிவிக்கிறது. இவை மேலே குறிப்பிடப்பட்ட 19.6 டிரில்லியன் யென், 41% ஆகிய புள்ளிவிவரங்களுடன் ஒன்றல்ல. 75 வயது மற்றும் அதற்கு மேற்பட்டோருக்கு முதன்மையாகச் சேவையளிக்கும் மருத்துவக் காப்பீட்டு அமைப்பின் கீழ் வழங்கப்பட்ட பலன்கள் 17.2072 டிரில்லியன் யென் என அட்டவணை 2 தனியாகப் பதிவு செய்கிறது. இது அந்த வயதுப் பிரிவினருக்கான மொத்த மருத்துவச் செலவிலிருந்து வேறுபட்ட அளவீடாகும்.
1947 முதல் 1949 வரை பிறந்த குழந்தைப் பெருக்கத் தலைமுறையினர் முதுமையடைவது செலவுகள் அதிகரிப்பதற்கான காரணம் என அமைச்சகம் குறிப்பிடுகிறது. அந்தப் பெரிய தலைமுறையினர் 2022இல் 75 வயதை எட்டத் தொடங்கினர்; இதனால் அவர்கள் முதியோர் மருத்துவக் காப்பீட்டு அமைப்பின் முதன்மை வயதுப் பிரிவுக்குள் வந்தனர்.
நிதியளிப்புச் சவாலில் மொத்தக் கட்டணம் அதிகரிப்பதும், அந்தக் கட்டணம் பகிரப்படும் முறை மாறுவதும் இரண்டும் அடங்கும். 75 வயது மற்றும் அதற்கு மேற்பட்டோருக்குச் செல்லும் மருத்துவச் செலவின் பங்கு பெருகுவதால், அவர்களின் இணைச் செலுத்துதல் தொடர்பான முடிவுகள் தேசிய சுகாதார நிதியின் கணிசமான பகுதியைப் பாதிக்கின்றன.
வேலைவாய்ப்பும் சொத்துகளும் ஏன் விவாதத்தில் இடம்பெறுகின்றன?
65 முதல் 69 வயதுக்குட்பட்டவர்களில் பாதிக்கும் மேற்பட்டோர் வேலை செய்கிறார்கள் என்ற கண்டுபிடிப்பு, அனைவருக்கும் ஒரே வயது வரையறையை மறுபரிசீலனை செய்ய கவுன்சிலுக்கு ஒரு தெளிவான காரணத்தை அளிக்கிறது. தொடர்ந்து வேலை செய்பவருக்கு வருமானம் இருக்கலாம்; வேலைவாய்ப்பின் மூலம் தொடர்ந்து பங்களிக்கவும் முடியும். அதே வயதுடைய மற்றொருவர் பெரும்பாலும் ஓய்வூதியத்தைச் சார்ந்திருக்கலாம்.
வேலைவாய்ப்புடன் உடல்நலத்துக்கும் கவனம் செலுத்த வேண்டும் என்று குழு உறுப்பினர்கள் வலியுறுத்தினர். ஒருவரின் சூழ்நிலையுடன் இந்தக் காரணிகள் நேரடியாகத் தொடர்புடையவை: வேலை செய்யும் திறன், போதுமான வருமானம் மற்றும் வழக்கமான சிகிச்சையின் தேவை ஆகியவை ஒரே ஆண்டில் பிறந்தவர்களிடையே பெரிதும் மாறுபடலாம்.
முந்தைய சீர்திருத்த வழித்திட்டம், வயதைப் பொருட்படுத்தாமல் அதிக வருமானமும் சொத்துகளும் கொண்டவர்களுக்கான காப்பீட்டுப் பிரீமியங்களை உயர்த்தவும் திட்டமிட்டுள்ளது; இதற்கான நடைமுறைப்படுத்தல் 2028 வரை நீடிக்கும். பங்களிப்புகள் குறித்த விரிவான விவாதத்தில், வயதுடன் சேர்த்து நிதி ஆதாரங்களுக்கும் இது முக்கியத்துவம் அளிக்கிறது.
பிரீமியங்களும் இணைச் செலுத்துதல்களும் வெவ்வேறு வழிகளில் குடும்பங்களைச் சென்றடைகின்றன. பிரீமியங்கள் என்பது காப்பீட்டுக்கான வழக்கமான பங்களிப்புகள். மருத்துவச் சேவைகளைப் பயன்படுத்தும்போது இணைச் செலுத்துதல்கள் ஏற்படுகின்றன. அடிக்கடி மருத்துவச் சந்திப்புகளுக்குச் செல்லும் ஒருவர் இணைச் செலுத்துதலை மீண்டும் மீண்டும் உணரக்கூடும்; அதேவேளையில், சிகிச்சை இல்லாத மாதங்களிலும் பிரீமிய மாற்றம் குடும்பத்தின் வழக்கமான செலவுகளைப் பாதிக்கும்.
அந்தப் பரந்த கொள்கைகளைத் தெளிவான விதிகளாக மாற்றுவதே அரசின் உடனடிப் பணியாகும். வருமான வரம்புகள், கட்டண விகிதங்கள், மீண்டும் மீண்டும் சிகிச்சை பெறுவோருக்கான பாதுகாப்புகள் குறித்த தேர்வுகள், முன்மொழியப்படும் செலவுப் பகிர்வு அன்றாட வாழ்வில் எவ்வாறு செயல்படும் என்பதைத் தீர்மானிக்கும்.
முக்கிய அம்சங்கள்
- முதிய நோயாளிகளின் மருத்துவக் கட்டணங்களை மறுஆய்வு செய்யும் வழித்திட்டத்தை ஆண்டின் இறுதிக்குள் உருவாக்க ஜப்பான் திட்டமிட்டுள்ளது; முதிய வயது என்பதற்கான வரையறை குறித்தும் விவாதிக்கவுள்ளது.
- 30% இணைச் செலுத்தும் பிரிவுக்கான வருமான வரம்புகள் குறித்து லிபரல் டெமாக்ரடிக் கட்சியும் நிப்பான் இஷினும் விவாதித்து வருகின்றன.
- முதன்மையாக 75 வயது மற்றும் அதற்கு மேற்பட்டோரில் தகுதி பெற்றவர்கள் 2022 அக்டோபர் முதல் 20% செலுத்தி வருகின்றனர்; மற்ற பிரிவினர் 10% அல்லது 30% செலுத்துகின்றனர்.
- கூடுதல் வெளிநோயாளர் கட்டணங்களுக்கான தற்காலிக வரம்பு 2025 செப்டம்பர் 30ஆம் தேதி முடிவடைந்தது; தொடர்புடைய பிரிவினருக்கான செலவு உச்சவரம்புகள் தொடர்ந்து நடைமுறையில் உள்ளன.
- 75 வயது மற்றும் அதற்கு மேற்பட்டோருக்கான மருத்துவச் செலவு 2010இல் 12.7 டிரில்லியன் யென்னாக இருந்தது; பின்னர் வெளியான ஆண்டு புள்ளிவிவரங்களில் 19.6 டிரில்லியன் யென்னை எட்டியது.
- தனியான அதிகாரப்பூர்வ அட்டவணைகளின்படி, 2023 நிதியாண்டின் தேசிய மருத்துவச் செலவு 48.0915 டிரில்லியன் யென்; 75 வயது மற்றும் அதற்கு மேற்பட்டோருக்கான செலவு 19.1503 டிரில்லியன் யென் அல்லது 39.8% ஆகும்.
- 65 முதல் 69 வயதுக்குட்பட்டவர்களில் பாதிக்கும் மேற்பட்டோர் வேலை செய்கிறார்கள்; வயது மற்றும் பங்களிப்புகள் குறித்த விவாதத்தில் இந்தக் கண்டுபிடிப்பு முக்கியமானதாக உள்ளது.