நாணய மதிப்பைப் பாதுகாக்கும் நடவடிக்கையுடன், கடனளிப்புக்கு கூடுதல் நிதி
இந்தோனேசிய வங்கி 2026 அக்டோபர் 21 அன்று அதன் முக்கிய வட்டி விகிதத்தை 5.75% ஆகவே வைத்தது. வங்கிகள் ஒருநாள் வைப்புகளுக்கு வழங்கும் வட்டியை 5.00% ஆக உயர்த்தியதுடன், வங்கித் துறையில் 190 டிரில்லியன் ரூபியா, அதாவது சுமார் 10.56 பில்லியன் அமெரிக்க டாலர், புழக்கத்துக்கு வரும் என எதிர்பார்க்கப்படும் இருப்புத் தேவைக் குறைப்புகளையும் அறிவித்தது. ரூபியாவை நிலைப்படுத்துவதோடு, வங்கிகள் கடனளிக்கக் கூடுதல் நிதி வழங்குவதும் இந்த நடவடிக்கைகளின் நோக்கமாகும்.
உள்ளடக்கம்
- நாணய மதிப்பைப் பாதுகாக்கும் நடவடிக்கையுடன், கடனளிப்புக்கு கூடுதல் நிதி
- மூன்று வட்டி விகிதங்களின் செயல்பாடு
- இருப்பு விகிதக் குறைப்புகள் 190 டிரில்லியன் ரூபியாவை எவ்வாறு விடுவிக்கின்றன
- சந்தை வீழ்ச்சி ஏன் முக்கியம்
- வெளிநாட்டு முதலீட்டாளர்களுக்கான குறைந்த செலவிலான நாணயப் பாதுகாப்பு
- கடினமான சமநிலை முயற்சி எனப் பொருளாதார நிபுணர்கள் கணிப்பு
- பணவீக்கம் ஓரளவு இடமளிக்கிறது; நாணய அழுத்தம் அதிகம்
- பட்ஜெட் கவலைகளும் சுதந்திரமும் கவனத்தில்
- முடிவுக்குப் பின்னுள்ள தேதிகள்
- முக்கிய அம்சங்கள்
இந்த முடிவு, இந்தோனேசியப் பங்குகளில் இதுவரை இல்லாத அளவிலான இரண்டு நாள் சரிவுக்குப் பிறகும், இந்தோனேசியப் பங்குகளை ‘தனித்த சந்தை’ (Standalone Market) நிலைக்கு மாற்றக்கூடும் எனக் குறியீட்டு வழங்குநரான எம்.எஸ்.சி.ஐ. எச்சரித்ததைத் தொடர்ந்து நாணயத்தின் மீதான அழுத்தம் மீண்டும் அதிகரித்த நிலையிலும் எடுக்கப்பட்டது. இந்த ஆண்டு அமெரிக்க டாலருக்கு எதிராக 7%-க்கும் அதிகமாக மதிப்பிழந்த ரூபியா, அறிவிப்புக்குப் பிறகு சற்றே பலவீனமடைந்தது.
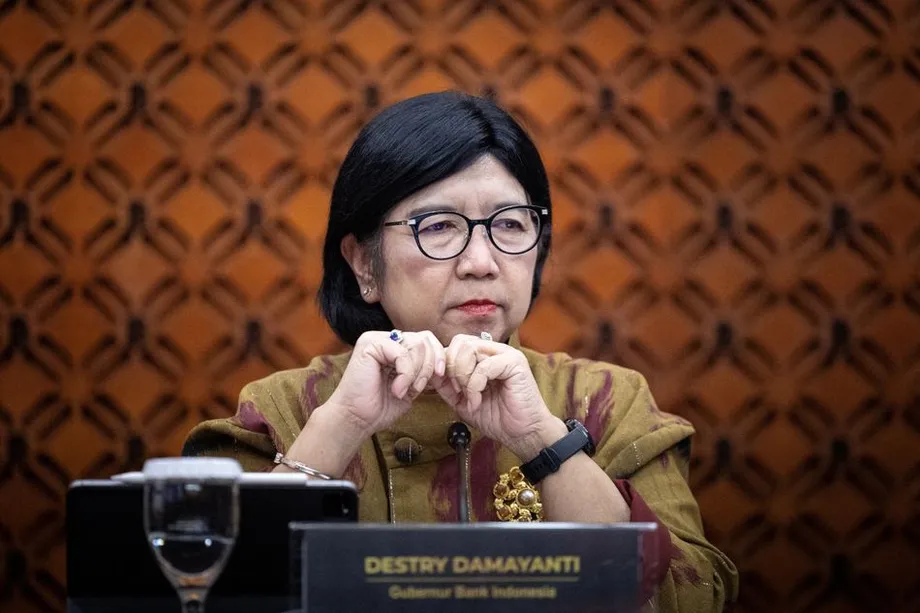
அக்டோபர் 20, 21 தேதிகளில் ஜகார்த்தாவில் ஆளுநர்கள் குழு கூடியதைத் தொடர்ந்து, ஆளுநர் டெஸ்ட்ரி தமயந்தி இந்த நடவடிக்கைகளை அறிவித்தார். தொடர்ந்து நான்காவது கொள்கை மறுஆய்விலும் முக்கிய வட்டி விகிதத்தில் மாற்றமில்லை. மத்திய வங்கியிடமிருந்து ஒருநாள் கடன் பெற வங்கிகள் செலுத்தும் வட்டி விகிதம் 6.50% ஆகவே இருந்தது.
வழக்கமான வங்கிகளுக்கான இருப்பு விகிதம் நவம்பர் தொடக்கத்துக்குள் 9%-இலிருந்து 8%-ஆகவும், பின்னர் டிசம்பர் 1 அன்று 7%-ஆகவும் குறையும். இஸ்லாமிய வங்கிகளுக்கான விகிதத்தையும் 7.5%-இலிருந்து 5.5%-ஆகக் குறைப்பதாக இந்தோனேசிய வங்கி அறிவித்தது.
வெவ்வேறு கருவிகளை வெவ்வேறு திசைகளில் நகர்த்துவது ஏன் என்பதைத் துணை ஆளுநர் சொலிக்கின் எம். ஜுஹ்ரோ விளக்கினார்:
நாம் பல சவால்களை எதிர்கொள்வதால், அவற்றை வெவ்வேறு கொள்கைகள் மூலம் கையாள வேண்டும்,
வணிகங்களுக்கும் குடும்பங்களுக்கும் முக்கியமான கேள்வி: இந்த நடவடிக்கைகள் நாணயத்தின் மீதான அழுத்தத்தை அதிகரிக்காமல் கடனளிப்பை ஊக்குவிக்குமா என்பதே. ரூபியா மதிப்பிழந்தால் இறக்குமதிகள் விலை உயர்கின்றன; கடன் பெறுவதற்கான நிபந்தனைகள் இறுக்கமடைந்தால் முதலீடும் பணியமர்த்தலும் தடைபடலாம்.
மூன்று வட்டி விகிதங்களின் செயல்பாடு
ஏழு நாள் ரிவர்ஸ் ரீபர்சேஸ் விகிதமான முக்கிய வட்டி விகிதம், பொருளாதாரம் முழுவதும் கடன் பெறும் நிலைமைகள் குறித்த இந்தோனேசிய வங்கியின் முதன்மைச் சைகையாகும். மே, ஜூன் மாதங்களில் மூன்று கட்டங்களாக மொத்தம் ஒரு சதவீதப் புள்ளி உயர்த்திய பிறகு, மீண்டும் பரவலான வட்டி உயர்வு ஏற்படாமல் 5.75%-இல் வைத்திருப்பது தவிர்க்கிறது.
வைப்பு வசதி வேறு நோக்கத்தைக் கொண்டது. வங்கிகள் தங்களிடம் உள்ள உபரி நிதியை ஒருநாள் காலத்துக்கு இந்தோனேசிய வங்கியில் வைப்புச் செய்தால் அதற்கு வட்டி வழங்கப்படுகிறது. இந்த விகிதத்தை 25 அடிப்படைப் புள்ளிகள், அதாவது 0.25 சதவீதப் புள்ளிகள், உயர்த்தி 5.00%-ஆக்கியது, அந்த வாய்ப்பை மேலும் கவர்ச்சிகரமாக்கி குறுகிய காலச் சந்தை வட்டி விகிதங்களுக்கு ஆதரவளிக்கிறது.
கடன் வசதி இதற்கு நேர்மாறாகச் செயல்படுகிறது: ஒருநாள் நிதி தேவைப்படும் வங்கிகள் மத்திய வங்கியிடமிருந்து 6.50% வட்டியில் கடன் பெறலாம். வைப்பு, கடன் ஆகிய இரு விகிதங்களும் சேர்ந்து வங்கிகள் ஒன்றுக்கொன்று கடனளிக்கும் விலையை வழிநடத்த உதவுகின்றன.
வைப்பு விகித உயர்வால், அதற்கும் முக்கிய விகிதத்திற்கும் இடையிலான இடைவெளி ஒரு சதவீதப் புள்ளியிலிருந்து 0.75 சதவீதப் புள்ளியாகக் குறைந்தது. ஆகவே, தலைப்பு விகிதம் மாறாமல் இருந்தாலும், பணச் சந்தை நிலைமைகளை இந்தோனேசிய வங்கி சரிசெய்கிறது.
முடிவுக்கு முன் பொருளாதார நிபுணர்களின் கணிப்புகள் கிட்டத்தட்ட சமமாகப் பிரிந்திருந்தன. கருத்துக் கணிப்பில் பங்கேற்ற 29 பேரில் 15 பேர் முக்கிய விகிதம் மாறாது எனவும், 14 பேர் குறைந்தது 25 அடிப்படைப் புள்ளிகள் உயர்த்தப்படும் எனவும் எதிர்பார்த்தனர். குறுகிய பெரும்பான்மையினரின் கணிப்புக்கு ஏற்ப விகிதம் மாற்றப்படவில்லை; சந்தை வீழ்ச்சிக்குப் பதிலாக வலுவான வட்டி நடவடிக்கை வேண்டியவர்களுக்கு இது ஏமாற்றமளித்தது.
இருப்பு விகிதக் குறைப்புகள் 190 டிரில்லியன் ரூபியாவை எவ்வாறு விடுவிக்கின்றன
வங்கிகள் தங்களின் வைப்புத் தொகையில் எவ்வளவு பகுதியை வேறு பயன்பாட்டுக்குச் செலவிடாமல் மத்திய வங்கியில் வைத்திருக்க வேண்டும் என்பதை இருப்புத் தேவைகள் தீர்மானிக்கின்றன. இந்தத் தேவையைக் குறைத்தால், கடன்கள், முதலீடுகள் அல்லது பிற கொடுப்பனவுகளுக்குப் பயன்படுத்த வங்கிகளிடம் கூடுதல் நிதி இருக்கும்.
வழக்கமான வங்கிகளுக்கு விகிதம் 9%-இலிருந்து 7%-ஆகக் குறைவதால், தொடர்புடைய ஒவ்வொரு 100 ரூபியா வைப்புத் தொகைக்கும் கட்டாய இருப்பு ஒன்பது ரூபியாவிலிருந்து ஏழு ரூபியாவாகக் குறைகிறது. இந்தக் குறைப்பு இரண்டு கட்டங்களாக அமல்படுத்தப்படுகிறது; இதனால் டிசம்பர் 1 அன்று முழுமையாக நடைமுறைக்கு வருவதற்கு முன் வங்கிகள் தங்களைச் சரிசெய்துகொள்ள முடியும்.
வழக்கமான வட்டி செலுத்துதல்களைத் தடைசெய்யும் நிதி விதிகளின்கீழ் செயல்படும் இஸ்லாமிய வங்கிகளுக்கு அதே அளவிலான, இரண்டு சதவீதப் புள்ளிக் குறைப்பு கிடைக்கும்: 7.5%-இலிருந்து 5.5%-ஆக. இந்த மாற்றத்துக்கான தனியான நடைமுறை அட்டவணை குறிப்பிடப்படவில்லை.
இருப்பு நடவடிக்கைகளால் விடுவிக்கப்படும் நிதி 190 டிரில்லியன் ரூபியா என தமயந்தி தெரிவித்தார். இந்தக் குறைப்புகள் வங்கிகளுக்குக் கடனளிப்பதில் கூடுதல் நெகிழ்வை அளித்து வேலைவாய்ப்பை ஆதரிக்கும் என சொலிக்கின் கூறினார். வங்கிகளுக்குக் கிடைக்கும் நிதியைப் பாதிக்கப் பயன்படுத்தப்படும் மற்றொரு கருவியான பணப்புழக்க ஊக்குவிப்பு முறையையும் இந்தோனேசிய வங்கி சரிசெய்யும்.
வங்கிகளில் ஏராளமான நிதி இருந்தாலும், அதை உண்மையான கடன் பெறுதலாக மாற்றுவதில் இந்தோனேசியா சிரமங்களைச் சந்தித்துள்ளது. 2025 ஆகஸ்டில் கடன் அளவு முந்தைய ஆண்டைவிட 7.56% வளர்ந்திருந்தது. அதேவேளை, மூன்றாம் காலாண்டின் பிற்பகுதியில் 2,372 டிரில்லியன் ரூபியாவுக்கும் அதிகமான ஒப்புதல் பெற்ற கடன்கள் பயன்படுத்தப்படாமல் இருந்தன. கடனளிப்பை விரிவுபடுத்துவதற்கான முந்தைய முயற்சி குறித்து விவாதிக்கப்பட்ட இந்தப் புள்ளிவிவரங்கள், நிதி வழங்கல் மட்டுமன்றி கடன் பெறுவோரின் தேவையும் ஏன் முக்கியம் என்பதைக் காட்டுகின்றன.
சந்தை வீழ்ச்சி ஏன் முக்கியம்
ஏற்கெனவே நாணய மதிப்பு பலவீனமடைந்திருந்த சந்தைகளுக்கு எம்.எஸ்.சி.ஐ.யின் எச்சரிக்கை புதிய அதிர்ச்சியை ஏற்படுத்தியது. எந்த நாடுகள் தங்கள் முதலீட்டுத் தொகுப்பில் இடம்பெற வேண்டும் என்பதைத் தீர்மானிக்க சர்வதேச முதலீட்டு நிதிகள் அதன் வகைப்பாடுகளைப் பயன்படுத்துகின்றன. ‘வளர்ந்து வரும் சந்தை’ நிலையிலிருந்து ‘தனித்த சந்தை’ நிலைக்கு மாறினால், அந்த வகைப்பாடுகளைப் பின்பற்றும் முதலீட்டுத் தயாரிப்புகளில் இந்தோனேசியாவின் இடம் மாறக்கூடும்.
இந்தோனேசியப் பங்குகளை விற்கும் வெளிநாட்டு முதலீட்டாளர்கள், வெளிநாட்டுக்கு நிதியை எடுத்துச் செல்ல ரூபியா வருவாயை டாலர்களாக மாற்றக்கூடும். இதனால் பங்கு விலைகள் வீழ்வதும் நாணயத்தின் மீதான அழுத்தமும் ஒன்றோடொன்று தொடர்புபடுகின்றன. அரசுப் பத்திரங்களை விற்பதும் அரசின் கடன் பெறும் செலவை உயர்த்தலாம்.
அக்டோபர் 16 சந்தை வீழ்ச்சியின்போது, ஒரு டாலருக்கு 18,000 ரூபியாவைத் தாண்டி ரூபியா சரிந்தது; காலை வர்த்தகத்தில் ஜகார்த்தா கூட்டுக் குறியீடு 11%-க்கும் அதிகமாக வீழ்ந்தது. சொத்துகள் பலவற்றிலும் அழுத்தம் பரவிய நிலையில், நாணய மற்றும் பத்திரச் சந்தைகளில் இந்தோனேசிய வங்கி தலையிட்டது.
பங்குகளில் அண்மைய இரண்டு நாள் இழப்புகள், ஆசிய நிதி நெருக்கடியின்போது பதிவான எந்த வீழ்ச்சியையும் விடக் கடுமையானவை. அக்டோபர் கொள்கைக் கூட்டத்தின்போது, டாலருக்கு எதிராக 7%-க்கும் அதிகமாக மதிப்பிழந்து, அந்த ஆண்டில் வளர்ந்து வரும் ஆசிய நாடுகளிலேயே மிகவும் பலவீனமான நாணயமாக ரூபியா இருந்தது.
எம்.எஸ்.சி.ஐ.யின் வகைப்பாட்டு நடைமுறையில் அடுத்த கட்டத் தேதிகள் உள்ளன: அதன் ஆலோசனை ஏப்ரல் 30, 2027 அன்று முடிவடையத் திட்டமிடப்பட்டுள்ளது; இறுதி முடிவு ஜூன் 30, 2027-க்குள் அறிவிக்கப்பட வேண்டும். எனவே, இந்தோனேசியாவின் இறுதி சந்தை நிலை குறித்து முதலீட்டாளர்கள் இன்னும் பல மாதங்கள் நிச்சயமற்ற நிலையை எதிர்கொள்வார்கள்.
வெளிநாட்டு முதலீட்டாளர்களுக்கான குறைந்த செலவிலான நாணயப் பாதுகாப்பு
நாணய மாற்றங்களுக்கு எதிரான பாதுகாப்புச் செலவைக் குறைத்து, ரூபியா முதலீடுகளை மேலும் கவர்ச்சிகரமாக்கவும் இந்தோனேசிய வங்கி முயல்கிறது. அந்நியச் செலாவணி இடரைக் குறைக்கும் ஒப்பந்தங்களுக்கான முந்தைய சலுகைகள் 9.9 பில்லியன் டாலர் மூலதன வரவை ஈர்த்ததாக தமயந்தி கூறினார்.
சாதகமற்ற மாற்று விகிதத்திலிருந்து பாதுகாப்பைப் பெற முதலீட்டாளர் ஏற்பாடு செய்வதே இடர் குறைப்பு (hedging) ஆகும். இந்தோனேசியச் சொத்தை வாங்கும் ஒருவர் ரூபியாவில் வருமானம் ஈட்டலாம்; ஆனால் நாணயம் பலவீனமடைந்தால் அதை விற்கும்போது குறைவான டாலர்களே கிடைக்கலாம். இடர் குறைப்பு இந்த ஆபத்தை நிர்வகிக்க உதவுகிறது; எனினும் அந்தப் பாதுகாப்புக்குச் செலவு உண்டு.
உள்நாட்டு டெலிவரி இல்லா முன்னோக்கி ஒப்பந்தங்கள் (DNDFs) மூலம் மத்திய வங்கி கூடுதல் ஊக்கத்தொகைகளை வழங்கும் என்று தமயந்தி தெரிவித்தார். முழு அடிப்படை நாணயத் தொகையையும் ஒப்படைக்க வேண்டியதற்குப் பதிலாக, ஒப்புக்கொண்ட மாற்று விகிதத்துக்கும் பிற்காலக் குறிப்பு விகிதத்துக்கும் இடையிலான வேறுபாட்டை இந்த ஒப்பந்தங்கள் கணக்கிட்டு தீர்க்கின்றன.
வெளிநாட்டு மூலதனத்தை ஈர்ப்பது, ரூபியாவை நிலைப்படுத்துவது, உள்நாட்டு பணச் சந்தை மற்றும் அந்நியச் செலாவணிச் சந்தைகளை ஆழப்படுத்துவது ஆகியவை இந்த நடவடிக்கைகளின் நோக்கம் என ஆளுநர் கூறினார். வட்டி விகிதங்கள், இருப்புத் தேவைகளுடன் சேர்ந்து, ரூபியா சொத்துகளுக்கான தேவையைப் பாதிக்க இந்த இடர் குறைப்பு ஊக்கத்தொகைகளும் இந்தோனேசிய வங்கிக்கு மற்றொரு வழியை வழங்குகின்றன.
கடினமான சமநிலை முயற்சி எனப் பொருளாதார நிபுணர்கள் கணிப்பு
கேபிடல் எகனாமிக்ஸின் மூத்த ஆசியப் பொருளாதார நிபுணர் கரேத் லெதர், பொருளாதார வளர்ச்சிக்கும் நாணயத்துக்கும் ஒரே நேரத்தில் இந்தக் கொள்கைத் தொகுப்பு ஆதரவளிக்குமா என்று கேள்வி எழுப்பினார். இந்த நடவடிக்கைகளை "மிகவும் குழப்பமானவை" எனக் குறிப்பிட்டு, தனது கவலையை விளக்கினார்:
அவர்கள் ஒரே நேரத்தில் இரண்டு விஷயங்களைச் செய்ய முயல்கிறார்கள் (ரூபியாவுக்கு ஆதரவளித்து வளர்ச்சியை ஊக்குவிப்பது). இது சாத்தியமா என்பது எனக்குத் தெரியவில்லை,
இந்த அணுகுமுறை மத்திய வங்கியின் நம்பகத்தன்மையைப் பலவீனப்படுத்தும் அபாயம் இருப்பதாகவும் லெதர் எச்சரித்தார். அறிவிப்புக்குப் பிறகு ரூபியா சற்றே சரிந்தது, இந்தக் கலவையான நடவடிக்கைகள் பயனளிக்கும் என முதலீட்டாளர்களை நம்ப வைப்பதில் உடனடியாக எதிர்கொள்ளும் சவாலை எடுத்துக்காட்டியது.
ஜகார்த்தாவைச் சேர்ந்த டானமோன் வங்கியின் பொருளாதார நிபுணர் இர்மான் ஃபாய்ஸ், இந்தக் கருவிகள் எவ்வாறு ஒன்றுக்கொன்று பொருந்தக்கூடும் என்பதை விளக்கினார். இருப்பு விகிதக் குறைப்புகளால் விடுவிக்கப்படும் கூடுதல் நிதி, பணச் சந்தை வட்டி விகிதங்களை மிகக் குறைவாகத் தள்ளி ரூபியாவை வைத்திருப்பதன் கவர்ச்சியைக் குறைப்பதை, உயர்த்தப்பட்ட வைப்பு வசதி விகிதம் தடுக்க உதவும் என்றார்.
இரு மதிப்பீடுகளும் ஒரே முரண்பாட்டைச் சுட்டுகின்றன. வங்கிகள் கடனளிப்பு நிலைமைகளை எளிதாக்கக்கூடிய கூடுதல் பயன்பாட்டு நிதியைப் பெறுகின்றன; அதேவேளை, சந்தை விகிதங்களுக்கு ஆதரவளிக்க மத்திய வங்கி ஒருநாள் வைப்புகளுக்கு அதிக வட்டி வழங்குகிறது. வங்கிகள் அந்தப் பணத்தை எங்கு பயன்படுத்துகின்றன, முதலீட்டாளர்கள் எவ்வாறு எதிர்வினையாற்றுகிறார்கள் என்பதையே முடிவுகள் சார்ந்திருக்கும்.
பணவீக்கம் ஓரளவு இடமளிக்கிறது; நாணய அழுத்தம் அதிகம்
இந்தோனேசியாவின் ஆண்டு பணவீக்கம் செப்டம்பரில் 3.28%-ஐ எட்டியது; இது மூன்று மாதங்களில் இல்லாத அதிகபட்ச அளவு. அடிப்படை அழுத்தத்தைக் கண்காணிக்கப் பயன்படுத்தப்படும் குறுகிய விலைக் கூட்டத்தை அளவிடும் அடிப்படைப் பணவீக்கம் 2.84%-ஆகக் குறைந்தது.
இரு அளவுகளும் இந்தோனேசிய வங்கியின் 1.5% முதல் 3.5% வரையிலான இலக்கு வரம்புக்குள் இருந்தன. அதிகாரபூர்வமாக இந்த இலக்கு 2.5%, அதற்கு ஒரு சதவீதப் புள்ளி கூடுதல் அல்லது குறைவு எனக் குறிப்பிடப்படுகிறது. செப்டம்பர் மாதத்தின் ஒட்டுமொத்த பணவீக்கம் உச்சவரம்பைவிட 0.22 சதவீதப் புள்ளி குறைவாக இருந்தது.
மே, ஜூன் மாதங்களில் செய்யப்பட்ட ஒரு சதவீதப் புள்ளி வட்டி உயர்வு பணவீக்கத்தை நிலைநிறுத்தப் போதுமானது என்று தமயந்தி கூறினார். 2026 பொருளாதார வளர்ச்சிக்கான 4.9% முதல் 5.7% வரையிலான கணிப்பை இந்தோனேசிய வங்கி தக்கவைத்ததுடன், 2026 மற்றும் 2027 ஆகிய இரு ஆண்டுகளிலும் பணவீக்க இலக்கு மாறாது என்றும் தெரிவித்தது.
ஜனவரி மாத வட்டி விகிதத்தை மாற்றாமல் வைத்திருந்தபோது இருந்த 4.75%-ஐவிட, தற்போதைய முக்கிய விகிதம் ஒரு சதவீதப் புள்ளி அதிகமாக உள்ளது. அதிகாரிகள் பொருளாதாரச் செயல்பாட்டுக்கு ஆதரவளிக்கும் வழிகளைத் தொடர்ந்து தேடும் நிலையில், நாணய அழுத்தம் இந்த ஆண்டில் பணவியல் கொள்கையை எவ்வாறு மாற்றியுள்ளது என்பதை இந்த உயர்வு காட்டுகிறது.
குடும்பங்களைப் பொறுத்தவரை, இறக்குமதி உணவு, எரிபொருள் மற்றும் உற்பத்திப் பொருட்களின் விலை மூலம் மாற்று விகிதம் தாக்கத்தை ஏற்படுத்துகிறது. வணிகங்களுக்கு, உபகரணங்கள், இருப்புப் பொருட்கள், விரிவாக்கம் ஆகியவற்றுக்கான நிதிச் செலவை வட்டி விகிதங்கள் தீர்மானிக்கின்றன. மேலும் ஒரு முக்கிய வட்டி உயர்வின்றி இரு பாதைகளையும் நிர்வகிக்க இந்தோனேசிய வங்கி முயல்கிறது.
பட்ஜெட் கவலைகளும் சுதந்திரமும் கவனத்தில்
இந்தோனேசியாவின் பொதுநிதி நிலை, அதிக செலவுள்ள எரிபொருள் மானியங்கள், அதிபர் பிரபோவோ சுபியாந்தோவின் செலவுத் திட்டங்கள் குறித்தும் முதலீட்டாளர்கள் கவலை தெரிவித்துள்ளனர். எம்.எஸ்.சி.ஐ. எச்சரிக்கையால் ஏற்பட்ட உடனடி பாதிப்புடன் சேர்ந்து, இந்தக் கவலைகளும் ரூபியா சொத்துகள் மீதான நம்பிக்கையைப் பாதிக்கின்றன.
மத்திய வங்கியின் சுதந்திரமும் இந்த விவாதத்தின் மற்றொரு அம்சமாகும். வேகமான வளர்ச்சியை விரும்பும் அரசுடன் ஒருங்கிணைந்து செயல்பட்டாலும், பணவீக்கம் மற்றும் வட்டி விகிதம் தொடர்பான முடிவுகள் இந்தோனேசிய வங்கியின் கட்டுப்பாட்டிலேயே இருக்கும் என முதலீட்டாளர்கள் நம்ப விரும்புகின்றனர்.
அக்டோபரில் வட்டி விகிதத் தன்னாட்சியைப் பாதுகாத்தபோது, வட்டி விகிதங்களை உயர்த்துவதா குறைப்பதா அல்லது பிற ஊக்கத்தொகைகளைப் பயன்படுத்துவதா என்பதை மத்திய வங்கியே முடிவு செய்யும் என்று தமயந்தி கூறி இந்தப் பிரச்சினைக்குப் பதிலளித்தார். கடன் வழங்கலை ஊக்குவிக்கும் நடவடிக்கைகளுடன் நாணயத்துக்கு ஆதரவளிப்பதையும் இணைத்துள்ளதால், சமீபத்திய தொகுப்பு அந்த அதிகாரத்தை மீண்டும் கூர்ந்து கவனிக்கச் செய்துள்ளது.
நவம்பர், டிசம்பர் மாதங்களில் வங்கிகளுக்குக் கூடுதல் நிதியை விடுவிப்பதே இந்தோனேசிய வங்கியின் அடுத்த நடைமுறைச் சோதனையாகும். எம்.எஸ்.சி.ஐ. ஆலோசனை தொடரும் போதும், அரசின் நிதிநிலை குறித்த கவலைகள் நீடிக்கும் போதும், அதன் சந்தை நடவடிக்கைகள் செயல்பட வேண்டும்.
முடிவுக்குப் பின்னுள்ள தேதிகள்
வட்டி விகிதங்களை மாற்றாமல் வைத்திருந்த நிலையிலிருந்து அவற்றை உயர்த்தி, பின்னர் பிற கருவிகளைச் சேர்த்தபடி இடைநிறுத்திய பல மாதங்களுக்குப் பிறகு அக்டோபர் அறிவிப்பு வெளியாகியுள்ளது. சமீபத்திய நடவடிக்கை ஏன் முக்கிய விகிதத்தைத் தாண்டிச் செல்கிறது என்பதை இந்தத் தொடர்ச்சி விளக்குகிறது.
- 2026 ஜனவரி 21: ரூபியா மீதான அழுத்தத்துக்கு மத்தியில், முக்கிய வட்டி விகிதத்தை 4.75%-ஆக இந்தோனேசிய வங்கி வைத்தது.
- 2026 மே, ஜூன்: மூன்று உயர்வுகள் மூலம் முக்கிய விகிதம் மொத்தம் ஒரு சதவீதப் புள்ளி அதிகரித்து 5.75%-ஐ எட்டியது.
- 2026 அக்டோபர் 16: பங்குகள் கடுமையாக வீழ்ந்தபோது, ஒரு டாலருக்கு 18,000 ரூபியாவைத் தாண்டி ரூபியா சரிந்தது.
- 2026 அக்டோபர் 20, 21: முக்கிய விகிதத்தை மாற்றாமல் வைத்து, வைப்பு வசதி விகிதத்தை உயர்த்தி, இருப்புத் தேவைகளைக் குறைக்க ஆளுநர்கள் குழு ஒப்புக்கொண்டது.
- 2026 நவம்பர் தொடக்கம்: வழக்கமான வங்கிகளுக்கான இருப்பு விகிதம் 9%-இலிருந்து 8%-ஆகக் குறையத் திட்டமிடப்பட்டுள்ளது.
- 2026 டிசம்பர் 1: இருப்பு விகிதம் மீண்டும் குறைந்து 7%-ஐ எட்டத் திட்டமிடப்பட்டுள்ளது.
- 2027 ஏப்ரல் 30, ஜூன் 30: எம்.எஸ்.சி.ஐ. ஆலோசனை முடிவடையவும், அதன் இறுதி வகைப்பாட்டு முடிவுக்கான காலக்கெடு நிறைவடையவும் திட்டமிடப்பட்டுள்ளது.
உடனடி மாற்றங்கள் ஒருநாள் வைப்புகளுக்கான வருவாயிலும், வங்கிகள் பயன்படுத்தக்கூடிய நிதியின் அளவிலும் உள்ளன. இந்த நடவடிக்கைகள் உள்நாட்டுக் கடனளிப்புக்கு ஆதரவளிக்கும்போது, வெளிநாட்டு மூலதனம் இந்தோனேசியாவில் முதலீடு செய்யப்பட்டிருப்பதைத் தக்கவைக்க உதவுமா என்பதே நீண்டகாலச் சோதனை.
முக்கிய அம்சங்கள்
- தொடர்ந்து நான்காவது மறுஆய்விலும் இந்தோனேசிய வங்கி முக்கிய வட்டி விகிதத்தை 5.75%-ஆகவே வைத்தது.
- ஒருநாள் வைப்பு வசதி விகிதம் 5.00%-ஆக உயர்ந்தது; கடன் வசதி விகிதம் 6.50%-ஆகவே இருந்தது.
- இருப்பு விகிதக் குறைப்புகளால் வங்கித் துறையில் 190 டிரில்லியன் ரூபியா விடுவிக்கப்படும் என எதிர்பார்க்கப்படுகிறது.
- மீண்டும் ஏற்பட்ட பங்குச் சந்தைக் கொந்தளிப்புக்கு மத்தியில், இந்த ஆண்டு டாலருக்கு எதிராக ரூபியா 7%-க்கும் அதிகமாக மதிப்பிழந்தது.
- செப்டம்பர் பணவீக்கம் 3.28%-ஆக இருந்தது; இது மத்திய வங்கியின் இலக்கு வரம்புக்குள் உள்ளது.
- இந்தோனேசியாவின் சந்தை வகைப்பாட்டை எம்.எஸ்.சி.ஐ. மறுஆய்வு செய்யும் நிலையில், வெளிநாட்டு முதலீட்டை ஈர்க்க கூடுதல் இடர் குறைப்பு ஊக்கத்தொகைகள் நோக்கம்கொண்டுள்ளன.