நிராகரிக்கப்பட்ட விசாரணை முடிவால் நிவாரணம் தேடும் கடனாளிகள்
கம்போடிய சிறுநிதி கடன் வழங்கும் நிறுவனங்களில் முதலீடு செய்யப்பட்ட 400 மில்லியன் டாலருக்கும் அதிகமான தொகை தொடர்பான விசாரணையில், பாதுகாப்பு நடைமுறைகளைப் பின்பற்றத் தவறியதும் கடனாளிகளுக்குப் பாதிப்பு ஏற்பட்டதும் கண்டறியப்பட்டதைத் தொடர்ந்து, ஜூன் 24, 2026 அன்று சர்வதேச நிதிக் கழகத்தின் (IFC) நிர்வாகக் குழு அதன் கண்காணிப்பு அமைப்பின் கண்டறிதல்களை நிராகரித்தது. அதற்குப் பதிலாக, அந்த அமைப்பின் நிலைத்தன்மைக் கொள்கை மீறப்படவில்லை என்று குழு தீர்மானித்தது. அதேவேளை, புகார் அளித்த 18 பேருக்கு உதவுவதாக உறுதியளித்தது.
உள்ளடக்கம்
- நிராகரிக்கப்பட்ட விசாரணை முடிவால் நிவாரணம் தேடும் கடனாளிகள்
- விவசாயக் குடும்பத்தின் கடன் 37,000 டாலரை எட்டியது
- ஆறு கடன் வழங்குநர்களும் விரிந்த நிதி வலையமைப்பும்
- புகார் எவ்வாறு விசாரணையானது
- பாதுகாப்பு நடைமுறைகள் யாரைப் பாதுகாக்கின்றன என்ற வாதம்
- நில விற்பனை, புலம்பெயர்வு, பள்ளியிலிருந்து விலகும் பிள்ளைகள்
- சிறுநிதியை ஆதரிக்கும் கடன் வழங்குநர்கள், கடன் நிவாரணத்தைச் சுட்டிக்காட்டுகின்றனர்
- சிறுநிதிப் புகார்களுக்கான பரந்த அளவிலான நிறுத்தம்
- புகார்தாரர்களுக்கு என்ன உதவி கிடைக்கும்?
- முக்கிய அம்சங்கள்
இணக்க ஆலோசகர் குறைதீர்ப்பாளர் அலுவலகத்தின் (CAO) தலைமை இயக்குநர் ஜானின் ஃபெரெட்டி மறுநாள் பதவி விலகினார். அதன்பிறகு, புதிய சிறுநிதிக் கடன் புகார்களைப் பரிசீலிக்கக் கண்காணிப்பு அமைப்புக்குத் தடை விதித்த நிர்வாகக் குழு, நடந்துகொண்டிருந்த பணிகளையும் நிறுத்த உத்தரவிட்டது. இதனால் கம்போடியாவில் 10 வழக்குகளும் ருவாண்டாவில் ஒரு வழக்கும் பாதிக்கப்பட்டன.
இந்தத் தகராறு நிறுவன விதிகள் குறித்த வாதத்தைவிட மிகவும் விரிவானது. விவசாய நிலங்களை விற்கவும், பிள்ளைகளைப் பள்ளியிலிருந்து நிறுத்தவும், ஏற்கெனவே உள்ள கடன்களைத் திருப்பிச் செலுத்தப் புதிய கடன்கள் வாங்கவும் தங்களுக்கு அழுத்தம் கொடுக்கப்பட்டதாகக் கடனாளிகள் தெரிவித்தனர். தனியார் நிறுவனங்களுக்குக் கடன் வழங்கும் உலக வங்கிக் குழும அமைப்பான IFC, போதுமான ஆய்வுகளையும் மேற்பார்வையையும் மேற்கொள்ளத் தவறியதாக CAO முடிவுசெய்தது.
கம்போடியாவில் தாங்கள் செய்த முதலீடுகளின் நன்மைகளை IFC நிர்வாகக் குழு ஆதரித்தது. அதன் வாடிக்கையாளர்கள் 400,000-க்கும் மேற்பட்ட சிறு தொழில்களையும் 1.7 மில்லியன் விவசாயிகளையும் சென்றடைந்து, வேலைவாய்ப்புகளை உருவாக்கி வாழ்வாதாரங்களுக்கு ஆதரவளித்ததாக அது கூறியது. கண்காணிப்பு அமைப்பு சுட்டிக்காட்டிய கொள்கைகள் சிறுநிதிக்கு பொருந்தாது என்று IFC நிர்வாகம் வாதிட்டது.
நிவாரணம் தேடும் குடும்பங்களுக்கு, உடனடியாக முன்வைக்கப்பட்ட உதவி அவர்கள் கோரிய விசாரணையின் வரம்பைவிடக் குறுகியது: புகார் அளித்த 18 பேரின் கடன்களை மறுசீரமைக்கவும், கம்போடிய நுகர்வோர் புகார் வழிமுறைகளைப் பயன்படுத்தவும் உதவும் உள்ளூர் ஒருங்கிணைப்பாளர் ஒருவரை நியமிப்பது. இரண்டு குடும்பங்கள் மட்டுமே இதற்கு ஒப்புக்கொண்டுள்ளன. தங்கள் கவலைகளைச் சுதந்திரமாகவும் நியாயமாகவும் கையாள IFC-ஐ இனி நம்பவில்லை என்று மற்றவர்கள் கூறுகின்றனர்.
விவசாயக் குடும்பத்தின் கடன் 37,000 டாலரை எட்டியது
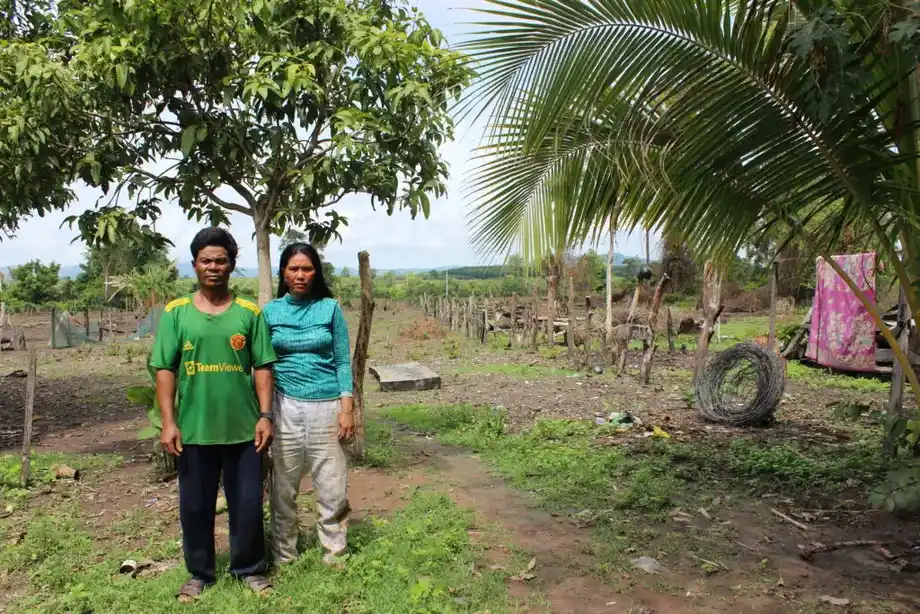
ரட்டானகிரி மாகாணத்தில், ரோச்சோம் கடேலும் சால் தியூனும் தங்கள் மரவள்ளிக்கிழங்கு பண்ணைக்காக அம்ரெட்டிடமிருந்து கிட்டத்தட்ட 8,000 டாலர் கடன் வாங்கினர். அறுவடை தோல்வியடைந்ததால், மாதத் தவணைகளைச் செலுத்த அவர்கள் திணறினர். இறுதியில், IFC ஆதரவளித்த நான்கு கடன் வழங்குநர்களிடமிருந்து அவர்கள் பெற்ற கடன்களின் மொத்தம் சுமார் 37,000 டாலரை எட்டியது. குடும்பத்தின் ஆண்டு வருமானமோ சுமார் 750 டாலர் மட்டுமே.
அந்தக் கணக்கின்படி, கடன் ஒரு ஆண்டின் வருமானத்தைவிட ஏறத்தாழ 49 மடங்கு அதிகம். இப்போது 16 வயதாகும் அவர்களின் மகள், தனக்கு 14 வயதாக இருந்தபோது, பாலியல் தொழிலுக்குப் பெயர்போன ஒரு நிறுவனத்துக்கு தன்னை விற்குமாறு தனது பெற்றோரிடம் அம்ரெட் கடன் அதிகாரி ஒருவர் பரிந்துரைத்ததாகக் கூறினார்.
அந்த அதிகாரி வந்தபோது தனக்கு ஏற்பட்ட உணர்வைச் சிறுமி விவரித்தார்:
"எனக்குப் பயமாக இருந்தது. என் அறைக்குச் சென்று அழுதேன்," என்றார் அவர்.
கடனைத் திருப்பிச் செலுத்த உதவும் வகையில் சிறுமி வேலை செய்யலாம் என்று தங்களது அதிகாரி பரிந்துரைத்ததை அம்ரெட் உறுதிப்படுத்தியது. ஆனால், பாலியல் தொழிலில் ஈடுபடுமாறு அவர் கூறியதாக மறுத்தது. அதன்பிறகு அந்தச் சிறுமி பள்ளிக்குச் செல்வதை நிறுத்திவிட்டு, நாள்தோறும் விவசாயப் பணியில் ஈடுபடுகிறார். பணத்தைச் சேமிக்க அவரது குடும்பத்தினர் உணவைக் குறைத்துள்ளனர்.
சில குடும்பங்களிடம் தங்கள் பிள்ளைகளை விற்குமாறு கூறப்பட்டதாக CAO விசாரணையில் கண்டறியப்பட்டது. கடனாளிகளின் திருப்பிச் செலுத்தும் திறன் குறித்த மதிப்பீடுகள் போதுமானதாக இல்லை என்றும் அது கண்டறிந்தது. அறுவடையை நம்பியிருக்கும் குடும்பத்துக்கு, பயிர் தோல்வியடைந்தால் கடனைச் செலுத்த எதிர்பார்த்த வருமானம் இல்லாமல் போகலாம்; ஆனால் திருப்பிச் செலுத்தும் அட்டவணை மாறாமல் இருக்கும்.
ஆறு கடன் வழங்குநர்களும் விரிந்த நிதி வலையமைப்பும்
ACLEDA, Amret, Prasac, Hattha Bank, LOLC, Sathapana ஆகிய நிறுவனங்களைப் புகார் உள்ளடக்கியது. விசாரணை குறித்து பரிசீலிக்கப்பட்ட காலத்தில், கம்போடியாவின் சிறுநிதிச் சந்தையில் இந்த ஆறு நிறுவனங்களும் சேர்ந்து 70 சதவீதத்துக்கும் அதிகமான பங்கைக் கொண்டிருந்தன. நேரடியாகவும் பிற முதலீட்டு அமைப்புகள் வழியாகவும் கடன் வழங்குநர்களுக்கு IFC நிதியளித்தது.
மேலும், ஆய்வுக்குட்படுத்தப்பட வேண்டிய நான்கு நிதி இடைத்தரகுகள் அடையாளம் காணப்பட்டன: Microfinance Enhancement Facility, Microfinance Initiative for Asia Debt Fund, Advans S.A. மற்றும் North Haven Thai Private Equity Fund L.P. இடைத்தரகர் என்பது முதலீட்டாளர்களிடமிருந்து வரும் பணத்தைப் பிற நிறுவனங்களுக்குச் செலுத்தும் அமைப்பாகும். இதனால் IFC-க்கும் குடும்பத்துடன் நேரடியாகப் பரிவர்த்தனை செய்யும் கடன் வழங்குநருக்கும் இடையே மற்றொரு நிறுவனம் அமைகிறது.
ஆரம்பகட்ட விசாரணை தொடர்பான சர்ச்சை எழுந்தபோது, அம்ரெட்டில் கிட்டத்தட்ட 20 சதவீதப் பங்கையும் IFC கொண்டிருந்தது. எனவே, கம்போடிய சிறுநிதித் துறையுடனான அதன் தொடர்பில் நிதியளிப்புடன் உரிமைப் பங்கும் இடம்பெற்றிருந்தது.
கம்போடிய தேசிய வங்கியின் 2022 ஆண்டு மேற்பார்வை அறிக்கையின்படி, 2022 டிசம்பர் 31 அன்று அந்நாட்டின் சிறுநிதித் துறையின் சொத்துகள் 10.8 பில்லியன் டாலராக இருந்தன. 2020 இறுதியில் சராசரி சிறுநிதிக் கடன் 4,280 டாலராக இருந்ததாக LICADHO ஆய்வு கணக்கிட்டது. அப்போது கம்போடியர்களில் 95 சதவீதத்தினரின் ஆண்டு வருமானத்தைவிட அது அதிகம்.
எட்டு மாகாணங்களில் உள்ள 14 சமூகங்களை உள்ளடக்கிய LICADHO-வின் ஜூன் 2021 ஆய்வு, கடனுக்கு உத்தரவாதமாக நில ஆவணங்கள் பரவலாகப் பயன்படுத்தப்பட்டதை விவரித்தது. கடனுக்குப் பிணையாக வைக்கப்படும் சொத்தே உத்தரவாதம். அந்தச் சொத்து குடும்பத்தின் பண்ணையாக இருக்கும்போது, கடனைத் திருப்பிச் செலுத்தும் அழுத்தம் அதன் வீடும் வருமான ஆதாரமும் இரண்டையும் அச்சுறுத்தலாம்.
புகார் எவ்வாறு விசாரணையானது
பாதிக்கப்பட்ட கடனாளிகள் சார்பில் 2022 பிப்ரவரியில் புகார் அளித்ததாக LICADHO மற்றும் Equitable Cambodia கூறுகின்றன; விசாரணை நிறுத்தப்பட்டதாக வெளியான ஆரம்பச் செய்தியில் புகார் ஜனவரியில் அளிக்கப்பட்டதாகக் குறிப்பிடப்பட்டது. 2022 மே மாதம் CAO அதை மறுஆய்வுக்கு ஏற்றுக்கொண்டது.
வழக்கு இணக்க மறுஆய்வுக்குச் சென்றதற்கான காரணத்தை Equitable Cambodia-வின் புகார் நிலை அறிக்கை விளக்குகிறது: சில புகார்தாரர்கள் அந்த வழியைத் தேர்ந்தெடுத்தனர்; மற்ற கடனாளிகளும் நிதி நிறுவனங்களும் பிரச்சினைத் தீர்வுக்குள் நுழைய பரஸ்பர உடன்பாட்டுக்கு வரவில்லை. பிரச்சினைத் தீர்வு என்பது இருதரப்பும் ஏற்றுக்கொள்ளும் முடிவை எட்ட முயல்கிறது. இணக்க மறுஆய்வு என்பது IFC தனது சொந்த விதிகளைப் பின்பற்றியதா என ஆய்வு செய்கிறது.
குழந்தைத் தொழிலாளர் முறை, பழங்குடியின மக்களின் நில உரிமைகள், IFC செயல்திறன் தரநிலைகளில் ஐந்து ஆகியவை மீறப்பட்டதாக அந்த அமைப்புகள் குற்றஞ்சாட்டின. அந்தத் தரநிலைகள் இடர் மதிப்பீடு, வேலை நிலைமைகள், சமூகப் பாதுகாப்பு, நிலம் கையகப்படுத்துதல், பழங்குடியின மக்கள் ஆகியவற்றைப் பற்றியவை. தடைசெய்யப்பட்ட முதலீடுகளின் IFC பட்டியலும் மீறப்பட்டதாக அறிக்கை குற்றஞ்சாட்டியது.
முக்கிய நடவடிக்கைகள் பல ஆண்டுகளாக நடைபெற்றன:
- 2022 தொடக்கம்: LICADHO மற்றும் Equitable Cambodia பிரதிநிதித்துவப்படுத்திய கடனாளிகள் புகாரைச் சமர்ப்பித்தனர்.
- மே 2022: புகாரை மறுஆய்வுக்கு CAO ஏற்றுக்கொண்டது.
- 2023: விசாரணை நடத்தும் முடிவை நிர்வாகக் குழு மறுஆய்வு செய்யுமாறு IFC நிர்வாகம் கோரியது; பின்னர் தனது எதிர்ப்பைத் திரும்பப் பெற்றது.
- அக்டோபர் 2025: சுமார் இரண்டு ஆண்டுகள் நீடித்த விசாரணைக்குப் பிறகு, 142 பக்க அறிக்கையை CAO நிர்வாகக் குழுவிடம் சமர்ப்பித்தது.
- ஜூன் 24, 2026: கொள்கை இணக்கமின்மை குறித்த கண்டறிதலை நிர்வாகக் குழு நிராகரித்து, புகார் அளித்த 18 பேருக்கு ஏற்பட்ட பாதிப்பைச் சரிசெய்ய நடவடிக்கை எடுக்குமாறு நிர்வாகத்துக்கு உத்தரவிட்டது.
- ஜூன் 25, 2026: ஃபெரெட்டி தனது பதவி விலகலை அறிவித்தார்.
ஒன்பது மாதங்களுக்குப் பிறகு நிறைவடைந்த ஆரம்ப மதிப்பீட்டில், பாதிப்பு ஏற்பட்டதற்கான தொடக்கநிலைச் சான்றுகளும் IFC தரநிலைகளைப் பின்பற்றத் தவறியிருக்கக்கூடிய சாத்தியமும் கண்டறியப்பட்டன. நிறைவடைந்த விசாரணை மேலும் சென்று, முதலீடு செய்வதற்கு முன் IFC மேற்கொண்ட ஆய்வுகளிலும் பின்னர் நடத்திய மேற்பார்வையிலும் குறைபாடுகள் இருந்ததாகக் கண்டறிந்தது.
பாதுகாப்பு நடைமுறைகள் யாரைப் பாதுகாக்கின்றன என்ற வாதம்
2021-ல் அறிமுகப்படுத்தப்பட்ட மறுஆய்வு நடைமுறையைப் பயன்படுத்தி, 2023-ல் விசாரணையை நிறுத்த IFC நிர்வாகம் முதலில் முயன்றது. விசாரணை நியாயமானது என்று CAO ஜூன் 13 அன்று முடிவுசெய்ததைத் தொடர்ந்து, ஜூன் 29 அன்று நிர்வாகம் அந்தக் கோரிக்கையை முன்வைத்தது. அந்த மறுஆய்வு நடைமுறை முதன்முறையாகப் பயன்படுத்தப்பட்டது இதுவே. பின்னர் நிர்வாகம் தனது கோரிக்கையைத் திரும்பப் பெற்றதால் விசாரணை தொடர்ந்தது.
கடனாளிகள் நேரடியாக அனுபவித்த பாதிப்புகளையும் IFC-யின் சுற்றுச்சூழல், சமூகப் பாதுகாப்புகள் உள்ளடக்குகின்றனவா என்பதே மையக் கருத்து வேறுபாடாக இருந்தது. நிதியளிக்கப்பட்ட நிறுவனம், உதாரணமாகப் பண்ணை அல்லது கடை, அதைச் சுற்றியுள்ள மக்களுக்கும் இடங்களுக்கும் ஏற்படுத்தும் பாதிப்புகளையே தொடர்புடைய விதிகள் கையாள்கின்றன என்றும், கடன் வழங்குதல் கடனாளிக்கு ஏற்படுத்தும் பாதிப்புகளை அல்ல என்றும் நிர்வாகம் வாதிட்டது.
ஆரம்ப மதிப்பீட்டில் CAO அந்த விளக்கத்தை நிராகரித்தது. IFC தரப்பில் ஏற்பட்டிருக்கக்கூடிய குறைபாடுகளுடன் குற்றஞ்சாட்டப்பட்ட பாதிப்புகள் நம்பத்தகுந்த வகையில் தொடர்புடையவை என்றும், முறையான ஆய்வுகள் அந்த இடர்களைக் குறைத்திருக்கக்கூடும் என்றும் அது கருதியது. தனது நிலைத்தன்மைக் கொள்கைகளுக்கு இணங்க IFC செயல்படத் தவறியதாக இறுதி விசாரணையில் முடிவுசெய்யப்பட்டது.
நிர்வாகத்தின் நிலைப்பாட்டை நிர்வாகக் குழு ஆதரித்தது. ஜூன் 24 அன்று வெளியிட்ட முடிவில்,
"சுற்றுச்சூழல் மற்றும் சமூக நிலைத்தன்மை தொடர்பான IFC கொள்கை மீறப்படவில்லை" என்று அது தெரிவித்தது.
நிறுவனப் பொறுப்பு குறித்த கண்காணிப்பு அமைப்பின் முடிவை நிராகரித்தபோதும், நிர்வாகம் மூலம் உதவி வழங்கப்படும் என்ற நிலையிலேயே கடனாளிகள் விடப்பட்டுள்ளனர். வலுவான, சுதந்திரமான பொறுப்புக்கூறல் அமைப்புக்கு தொடர்ந்து உறுதிபூண்டுள்ளதாகவும் நிர்வாகக் குழு கூறியது.
நில விற்பனை, புலம்பெயர்வு, பள்ளியிலிருந்து விலகும் பிள்ளைகள்
நிலம் விற்பனை செய்தல், உணவுப் பயன்பாட்டைக் குறைத்தல், வேலைக்காகப் புலம்பெயர்தல், பிள்ளைகள் பள்ளியிலிருந்து விலகுதல் உள்ளிட்ட கடன் அழுத்தங்களை LICADHO மற்றும் Equitable Cambodia பல ஆண்டுகளாகப் பதிவு செய்துள்ளன. இதேபோன்ற அனுபவங்களை நூற்றுக்கணக்கான குடும்பங்களிடமிருந்து கேட்டுள்ளதாக Equitable Cambodia-வின் நிர்வாக இயக்குநர் இயாங் வுத்தி கூறினார்.
ஜெர்மன் அரசின் ஆதரவுடன் மேற்கொள்ளப்பட்டு, ஹாம்பர்க் பல்கலைக்கழக வளர்ச்சி மானுடவியலாளர் ஃபிராங்க் பிளிஸ் மேற்கோள் காட்டிய ஆய்வு, 2017 முதல் கடன் தொடர்பாக 167,000-க்கும் மேற்பட்ட நில விற்பனைகள் நடந்ததாக மதிப்பிட்டது. கடன் நெருக்கடியால் தூண்டப்பட்ட ஒரு நில விற்பனை ஒவ்வொரு 16 நிமிடங்களுக்கும் நடந்ததாக அந்த ஆய்வு கண்டறிந்ததாக LICADHO-வின் மக்கள் தொடர்பு இயக்குநர் நாலி பிலோர்ஜ் கூறினார்.
இந்த நிலைமைக்கான காரணங்கள் குறித்து பிளிஸ், உரிமை அமைப்புகளுடன் மாறுபட்ட கருத்தைக் கொண்டிருந்தார். நெறிமுறையற்ற கடன் அதிகாரிகளையும், ஒவ்வொரு கடன் முடிவையும் சுற்றியுள்ள சூழ்நிலைகளையும் அவர் சுட்டிக்காட்டினார். நிலத்தை உத்தரவாதமாக நம்பியிருத்தல், ஆக்ரோஷமான கடன் விற்பனை, வருமானத்தைவிட வேகமாக அதிகரிக்கும் கடன்கள் உள்ளிட்ட துறைசார் நடைமுறைகளில் LICADHO மற்றும் பிற ஆய்வாளர்கள் கவனம் செலுத்தினர்.
சாம் என்ற புனைப்பெயரைப் பயன்படுத்திய கடனாளி, 2022-ல் சீயம் ரீப்பில் எதிர்கொண்ட அழுத்தத்தை விவரித்தார். அவரது குடும்பம் சதாபானாவிடமிருந்து சுமார் 20,000 டாலர் கடன் பெற்றிருந்தது; மாதத் தவணை சுமார் 500 டாலர். கொரோனா பெருந்தொற்றுக்கு முன்பு, டுக்-டுக் வாகனம் ஓட்டி அவர் நாளொன்றுக்கு சுமார் 13 முதல் 15 டாலர் சம்பாதித்தார். அவரது மனைவியின் வருமானம் 2 முதல் 5 டாலர் வரை இருந்தது.
சுற்றுலா வர்த்தகம் சரிந்ததால் அவர்களின் வருமானம் கடுமையாகக் குறைந்தது. 2020-ல் வேலைக்காகத் தாய்லாந்துக்குச் சென்ற சாம், வேலை முடிந்ததும் திரும்பி வந்தார்; இறுதியில் நிலத்தை விற்பனைக்கு வைத்தார். குடும்பத்தின் திட்டங்களுக்கு ஆதரவாகப் பெறப்பட்ட கடன், வருமானம் சரியும்போது கட்டுப்படுத்த முடியாத சுமையாக மாறுவதை அவரது அனுபவம் காட்டுகிறது.
சிறுநிதியை ஆதரிக்கும் கடன் வழங்குநர்கள், கடன் நிவாரணத்தைச் சுட்டிக்காட்டுகின்றனர்
கம்போடிய சிறுநிதி மக்கள் தங்கள் தொழில்களை விரிவுபடுத்தவும், அதிக வருமானம் ஈட்டவும், வேலைவாய்ப்புகளை உருவாக்கவும் உதவியுள்ளதாக IFC கூறுகிறது. கடன் சுமை குறித்த கவலைகளையும் அது ஒப்புக்கொண்டுள்ளது. ஏற்கெனவே உள்ள கடன்கள் குறித்த தகவல்களை கடன் வழங்குநர்களுக்குத் தரும் கடன் தகவல் மையத்தை நிறுவ கம்போடிய தேசிய வங்கியுடன் இணைந்து பணியாற்றியதையும் அது சுட்டிக்காட்டியுள்ளது.
ஒருவருக்கு வேறெங்காவது ஏற்கெனவே கடன் உள்ளதா என்பதை கடன் தகவல் மையம் கடன் வழங்குநருக்குத் தெரியப்படுத்தலாம். ரட்டானகிரி குடும்பத்தைப் போலப் பல கடன்கள் பெற்ற குடும்பங்களின் நிலைமையில் இந்தத் தகவல் முக்கியமானது. குடும்ப வருமானத்தை கடன் வழங்குநர்கள் எவ்வாறு மதிப்பிட்டனர், தவணைகளை எவ்வாறு வசூலித்தனர் என்பதையும் CAO-வின் கண்டறிதல்கள் உள்ளடக்கியிருந்தன.
2022-ல், கடினமான சூழ்நிலையை எதிர்கொண்ட 4,600 கடனாளிகளின் 4.5 மில்லியன் டாலருக்கும் அதிகமான கடனைத் தள்ளுபடி செய்ததாக LOLC கம்போடியாவின் தலைமைச் செயல் அதிகாரி சோக் வோயுன் கூறினார். கடன் தள்ளுபடி என்பது கடன் வழங்குநர் திரும்பப் பெற எதிர்பார்க்கும் தொகையை நீக்குவதாகும். விசாரணையை வரவேற்ற அவர், கட்டுப்பாடற்ற கடன் கொடுப்பவர்களைச் சார்ந்திருக்க நேரிடக்கூடிய மக்களுக்குப் பொறுப்பான சிறுநிதி சேவை அளிப்பதில் முக்கியப் பங்கு வகிப்பதாகவும் ஆதரித்தார்.
தன்னார்வத் தொண்டு நிறுவனங்களின் குற்றச்சாட்டுகள் அரசியல்மயமாக்கப்பட்டவை, ஆதாரமற்றவை என்று ACLEDA தலைவர் மற்றும் குழும நிர்வாக இயக்குநர் இன் சன்னி நிராகரித்தார். சுதந்திரமான விசாரணையை வரவேற்பதாகவும் அதற்கு ஆதரவளிப்பதாகவும் கம்போடிய சிறுநிதிச் சங்கத்தின் செய்தித் தொடர்பாளர் தொங்ஙி கைங் கூறினார். உறுப்பினர்களின் தவறான நடத்தைக்கு எதிராக பூஜ்ய சகிப்புத்தன்மைக் கொள்கை இருப்பதாகவும் அந்தச் சங்கம் தெரிவித்தது.
நிறுவனங்களின் பதில்கள் வெவ்வேறு நிலைப்பாடுகளை எடுத்துரைத்தன: சில தங்கள் நடைமுறைகளை ஆதரித்தன; மற்றவை கடன் நிவாரணத்தையும் துறைசார் விதிகளையும் சுட்டிக்காட்டின. இருப்பினும், கடனாளிகளுக்குப் பாதிப்பு ஏற்பட்டதையும் IFC மேற்பார்வையில் குறைபாடுகள் இருந்ததையும் நிறைவடைந்த CAO விசாரணை கண்டறிந்தது.
சிறுநிதிப் புகார்களுக்கான பரந்த அளவிலான நிறுத்தம்
நடந்துகொண்டிருக்கும் சிறுநிதிக் கடன் தொடர்பான பணிகளை நிறுத்துமாறு நிர்வாகக் குழு பிறப்பித்த உத்தரவு, கம்போடிய முடிவின் தாக்கத்தை அசல் புகார்தாரர்களான 18 பேருக்கு அப்பாலும் விரிவுபடுத்துகிறது. இந்தத் துறையில் புதிய புகார்களைப் பரிசீலிக்க விதிக்கப்பட்ட தடையுடன், கம்போடியாவின் 10 வழக்குகளும் ருவாண்டாவின் ஒரு வழக்கும் பாதிக்கப்பட்டுள்ளன.
வளர்ச்சி வங்கி பொறுப்புக்கூறல் துறையில் பணியாற்றிய ஜான்ஸ் ஹாப்கின்ஸ் பல்கலைக்கழக மேம்பட்ட சர்வதேச ஆய்வுகள் பள்ளியின் மூத்த இணைப் பேராசிரியர் அர்னா ஹார்ட்மன், இந்த முடிவை "முன்னெப்போதும் கேள்விப்படாதது" என்று கூறினார். புகார்தாரர்களை மீண்டும் IFC நிர்வாகத்திடம் அனுப்புவது மக்களின் நலனுக்கும் கண்காணிப்பு அமைப்பின் செயல்திறனுக்கும் பாதிப்பை ஏற்படுத்தும் என்றார்.
Inclusive Development International-ன் நிர்வாக இயக்குநர் டேவிட் பிரெட், இந்த நிராகரிப்பை வளர்ச்சி நிதிப் பொறுப்புக்கூறல் வரலாற்றில் முன்னுதாரணமற்றது என்று விவரித்தார். நிதியளிக்கப்பட்ட திட்டங்களால் பாதிக்கப்பட்டவர்களுக்கு நிவாரணம் பெறும் வழிகள் அவசியம்; ஏனெனில் பொதுநிதி பயன்படுத்தப்படுகிறது என்றார். 60-க்கும் மேற்பட்ட இலாபநோக்கற்ற அமைப்புகளும் வளர்ச்சி நிதி நிபுணர்களும் இந்த முடிவை விமர்சித்தனர்.
புகார்தாரர்களுக்கான நடைமுறையை எளிதாக்கும் நோக்கில் CAO-வைத் தனது மற்ற இரண்டு பொறுப்புக்கூறல் அமைப்புகளுடன் இணைக்கத் திட்டமிட்டுள்ளதாக உலக வங்கி ஜூன் மாதம் அறிவித்தது. இணைக்கப்பட்ட அமைப்புக்கு போதுமான சுதந்திரம், தலைமைத்துவம், நிறுவன ஆதரவு இருக்குமா என்று Accountability Counsel-ன் கொள்கை இயக்குநர் ஸ்டெபானி அமோவாக்கோ கேள்வி எழுப்பினார்.
ஃபெரெட்டியின் பதவி விலகல், அந்த மறுசீரமைப்புடன் கண்காணிப்பு அமைப்பின் அதிகாரம் குறித்த சர்ச்சையையும் இணைத்துள்ளது. முறையான விசாரணையைப் பெறப் பல ஆண்டுகள் முயன்ற கடனாளிகள், தங்கள் சிறுநிதிப் புகார்களைத் தீர்க்க CAO-வுக்குப் பதிலாக நிர்வாகம் உதவ வேண்டிய நடைமுறையை இப்போது எதிர்கொள்கின்றனர்.
புகார்தாரர்களுக்கு என்ன உதவி கிடைக்கும்?
உலக வங்கி முன்மொழிந்துள்ள உள்ளூர் ஒருங்கிணைப்பாளர், கடன் விதிமுறைகளை மாற்றுவது குறித்துப் பேச்சுவார்த்தை நடத்தவும், நடைமுறையில் உள்ள கம்போடிய புகார் வழிகளைப் பயன்படுத்தவும் 18 கடனாளிகளுக்கு உதவுவார். கடன் மறுசீரமைப்பு திருப்பிச் செலுத்தும் விதிமுறைகளை மாற்றக்கூடும். ஆனால், கால அட்டவணையோ விரிவான தீர்வு விதிமுறைகளோ அறிவிக்கப்படவில்லை.
இரண்டு குடும்பங்கள் மட்டுமே அந்த உதவியை ஏற்றுக்கொண்டுள்ளன. கண்காணிப்பு அமைப்பின் கண்டறிதல்களை IFC நிராகரித்ததைத் தொடர்ந்து தங்கள் நம்பிக்கை சிதைந்துவிட்டதாக மற்ற புகார்தாரர்கள் கூறுகின்றனர். பெரும்பாலான புகார்தாரர்கள் நாட விரும்பும் நிவாரணத்துக்கும் வங்கி வழங்கும் உதவிக்கும் இடையே இப்போது இடைவெளி உள்ளது.
வழக்கு இணக்க மறுஆய்வுக்குச் சென்றபோது, விசாரணை நிவாரணத்தையும் இழப்பீட்டையும் பெற்றுத்தரக்கூடும் என்று இயாங் வுத்தி கூறியிருந்தார். விசாரணையின்போது, குற்றம் செய்யத் தூண்டியதாக அல்லது சமூகப் பாதுகாப்பைக் குலைத்ததாக அவர் மீது குற்றஞ்சாட்டப்பட்டது. கடனாளிகளும் உரிமைகளுக்காகப் பேசுவோரும் குரல் கொடுக்கும்போது கடுமையான ஆபத்துகளை எதிர்கொள்வதாக அவர் கூறினார்.
ரட்டானகிரி குடும்பத்தைப் பொறுத்தவரை, பள்ளியை விட்டு விலகிய மகள், குறைந்த உணவு, ஆண்டு வருமானத்தைவிடப் பல மடங்கு அதிகமான கடன் ஆகியவை ஏற்கெனவே ஏற்பட்ட விளைவுகள். குடும்பம் சமாளிக்கக்கூடிய திருப்பிச் செலுத்தும் விதிமுறைகளை உதவி ஏற்படுத்துகிறதா, குடும்பச் செலவுகள் மீண்டும் இயல்புநிலைக்குத் திரும்ப உதவுகிறதா என்பதே அதன் உடனடி அளவுகோலாக இருக்கும்.
முக்கிய அம்சங்கள்
- 400 மில்லியன் டாலருக்கும் அதிகமான கம்போடிய சிறுநிதி முதலீடுகளின் மேற்பார்வையில் IFC தவறுகள் செய்ததாக CAO கண்டறிந்தது.
- 2026 ஜூன் 24 அன்று கொள்கை தொடர்பான கண்டறிதல்களை IFC நிர்வாகக் குழு நிராகரித்தது; CAO தலைமை அதிகாரி ஜானின் ஃபெரெட்டி மறுநாள் பதவி விலகினார்.
- ஆறு முக்கிய கம்போடிய கடன் வழங்குநர்களையும், நில இழப்பு, குழந்தைத் தொழிலாளர் முறை, தீங்கு விளைவிக்கும் கடன் வசூல் உள்ளிட்ட குற்றச்சாட்டுகளையும் விசாரணை உள்ளடக்கியது.
- கம்போடியாவின் 10 வழக்குகளும் ருவாண்டாவின் ஒரு வழக்கும் பாதிக்கப்படும் வகையில் நடந்துகொண்டிருந்த சிறுநிதிக் கடன் பணிகளை நிர்வாகக் குழு நிறுத்தியது; புதிய புகார்களுக்கும் தடை விதித்தது.
- புகார் அளித்த 18 குடும்பங்களில் இரண்டு மட்டுமே முன்மொழியப்பட்ட உதவியை ஏற்றுக்கொண்டுள்ளன.
- CAO-வைத் தனது மற்ற இரண்டு பொறுப்புக்கூறல் அமைப்புகளுடன் இணைக்கவும் உலக வங்கி திட்டமிட்டுள்ளது.